Grayscale nazywa ceny bitcoina „przekonującymi punktami wejścia”, ale dane pokazują ograniczony popyt na tokeny
Najważniejsze informacje
- •Szef badań Grayscale Zach Pandl stwierdził, że listopadowy spadek bitcoina o około 17% do około 64 000 dolarów oferuje przekonujące punkty wejścia dla inwestorów średnio- i długoterminowych.
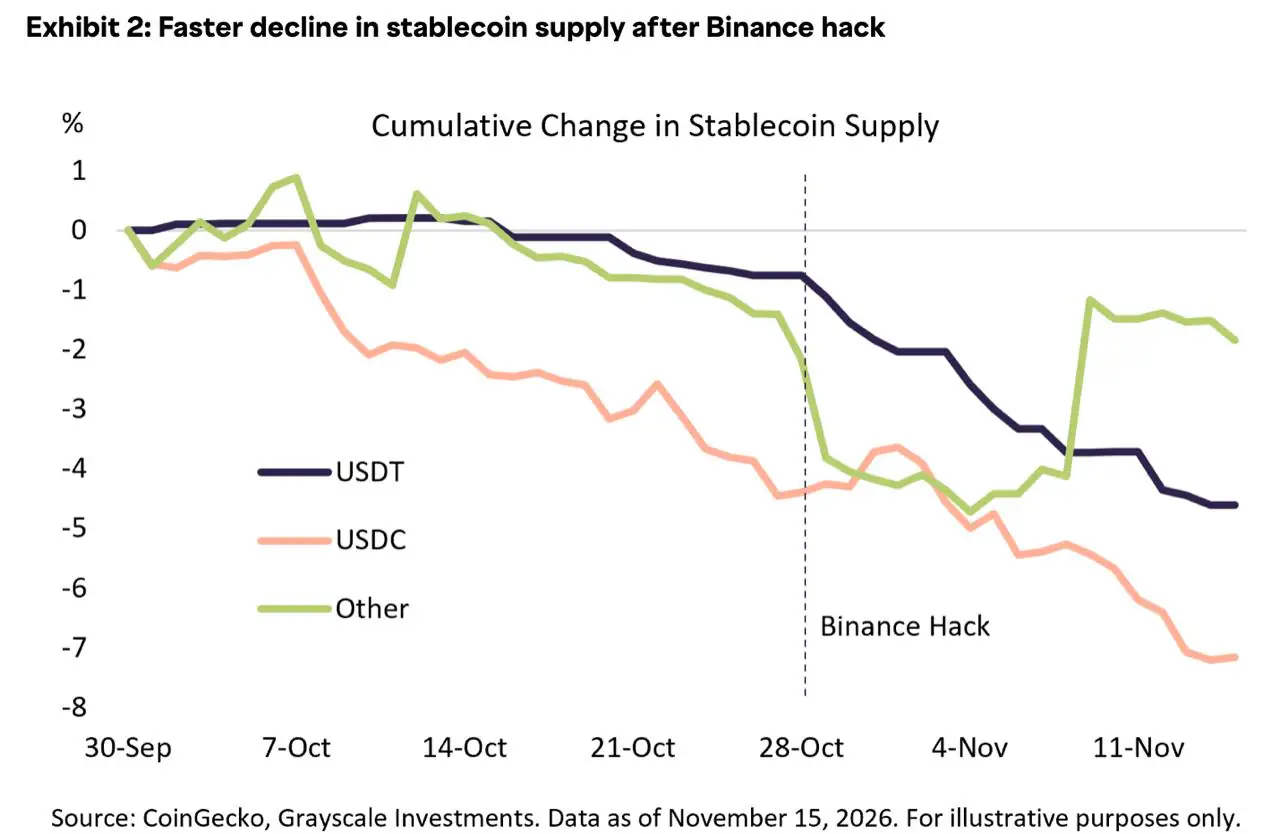
- •Pandl przypisał wyprzedaż przede wszystkim odpływom ze stablecoina USDC, które przyspieszyły po haku na Binance z 29 października, oraz przenoszeniu spadków z akcji związanych z AI.
- •iShares Bitcoin Trust BlackRocka odnotował netto umorzenia około 49,8 miliona akcji, czyli około 28 000 BTC, w ciągu 11 dni sesji, co uczyniło największy fundusz bitcoinowy sprzedawcą netto podczas spadków.
- •Obieg USDC spadł z około 73 miliardów dolarów 8 października do 67,9 miliarda 12 listopada, co potwierdza netto umorzenia, ale nie ujawnia, dokąd trafiły dolary.
- •Działająca usługa tokenizowanych depozytów DBS-JPMorgan przenosi salda bankowe na uprawnionym blockchainie, nie dotykając BTC, ETH ani SOL, więc nie generuje popytu na publiczne aktywa krypto.
Zach Pandl, szef badań menedżera aktywów kryptowalutowych Grayscale, napisał w notatce z 16 listopada, że spadek bitcoina o około 17% do około 64 000 dolarów w pierwszych dwóch tygodniach listopada stworzył „przekonujące punkty wejścia” dla inwestorów średnio- i długoterminowych. W tym samym okresie ważony kapitalizacją rynkową indeks Crypto Sectors Grayscale spadł o około 18%.
Pandl argumentował, że instytucjonalna adopcja pozostaje nienaruszona. Ten pogląd zbiegł się z ogłoszeniem przez DBS uruchomienia transgranicznej usługi z blockchainową platformą JPMorgana Kinexys, pozwalającej instytucjom przenosić tokenizowane depozyty w dolarach amerykańskich — salda bankowe zapisane na szynach blockchainu — między Singapurem a Stanami Zjednoczonymi przez całą dobę.
Oba wydarzenia można opisać jako instytucjonalną adopcję krypto, ale wiążą się z różnymi formami popytu. Usługa DBS-JPMorgan przenosi depozyty bankowe i nie wymaga od instytucji zakupu aktywa krypto. Dlatego listopadowe dane wymagają rozróżnienia między depozytami bankowymi, stablecoinami, tokenami sieciowymi i samym bitcoinem.
Diagnoza Pandla i to, czego pomija
Pandl wskazał dwa główne czynniki stojące za spadkiem rynku. Pierwszym były odpływy ze stablecoinów. Podaż USDC, stablecoina powiązanego z dolarem emitowanego przez Circle, zaczęła się kurczyć na początku października, a spadek przyspieszył po haku na Binance z 29 października. Pandl zinterpretował ten ruch jako tymczasowe wycofywanie środków z krypto przez inwestorów z powodu obaw o bezpieczeństwo, a nie utratę zaufania do regulowanych stablecoinów.
Drugim czynnikiem było przenoszenie spadków z akcji AI. Portfele wzrostowe często trzymają krypto obok producenta chipów Nvidii i innych spółek związanych z AI, więc ograniczanie ryzyka w tych portfelach może prowadzić do sprzedaży w obu obszarach. Pandl wskazał też strukturalne powiązanie: AI i krypto konkurują o moce energetyczne, a wielu górników bitcoina sprzedaje obecnie moce obliczeniowe firmom AI. Słabsze inwestycje w AI mogą więc oddziaływać na warstwę infrastruktury bitcoina.
Czynniki techniczne dodały presji. Bitcoin zamknął się 12 listopada poniżej 200-dniowej średniej kroczącej — poziomu długoterminowego trendu, który fundusze podążające za trendem często traktują jako sygnał sprzedaży. Spadające ceny zlikwidowały lewarowane pozycje perpetual futures, a znaczna część sprzedaży przypadła na weekend, gdy arkusze zleceń są płytsze.
Pandl napisał również, że odpływy z kryptowalutowych produktów giełdowych przyczyniły się do spadku, ale nie wydawały się ekstremalne. Jego szerszy argument fundamentalny opiera się na instytucjonalnej adopcji stablecoinów i tokenizowanych aktywów oraz na utrzymującym się popycie na alternatywne magazyny wartości w warunkach trwających deficytów budżetowych.
Te wydarzenia są istotne, ale nie dowodzą, że instytucje kupowały aktywa, których ceny spadły. Skarbnik korporacji przyjmujący rozliczenia blockchainowe wybiera narzędzie operacyjne, a menedżer funduszu sprzedający bitcoin zmienia portfel. Obie decyzje dotyczą różnych aktywów i nie kompensują się wzajemnie. Usługa może wykorzystywać depozyty bankowe, stablecoina dolarowego, natywny token sieciowy lub bitcoin, a każde z tych rozwiązań tworzy inny typ kupującego.
Tokenizowane depozyty utrzymują dolary w bankach
Ogłoszenie DBS łączy DBS Token Services z uprawnioną (permissioned) siecią Blockchain Deposit Account firmy Kinexys, a rozliczenia koordynuje Partior. Usługa obsługuje wyłącznie dolary amerykańskie. Ant International jest jej pierwszym klientem i wykorzystuje ją do zarządzania skarbcem w czasie rzeczywistym w podmiotach w Singapurze i Stanach Zjednoczonych.
Przelewy między kontami blockchainowymi a konwencjonalnymi rachunkami a vista nadal wstrzymywane są na trzy godziny w sobotnie popołudnia. Banki poinformowały, że pracują nad usunięciem tej przerwy. Usługa została opisana w ogłoszeniu DBS.
Każde saldo w tym systemie jest zobowiązaniem depozytowym DBS lub JPMorgana. Żaden etap procesu nie dotyka BTC, ETH ani SOL, a żadna opłata nie jest płacona w publicznym tokenie. Ramy ogłoszone przez banki w listopadzie 2025 roku przewidywały rzeczywiście tokeny depozytowe JPMorgana na Base, publicznej warstwie drugiej Ethereum, co kierowałoby część rozliczeń przez publiczny blockchain. Uruchomiona rok później usługa działa jednak na sieci uprawnionej.
To właśnie ten typ adopcji Pandl przywołuje jako korzystny trend i to zjawisko jest realne. Dla posiadaczy publicznych aktywów krypto jego bezpośrednia wartość jest jednak ograniczona: normalizuje rozliczenia blockchainowe w regulowanym sektorze bankowym, nie tworząc kupującego na tokeny, które ci posiadacze mają. Coindoo wcześniej informował o uruchomieniu tokenizowanych przelewów dolarowych przez JPMorgan i DBS.
Korzystanie z publicznych łańcuchów nie oznacza znaczącego popytu na tokeny
Sieci publiczne różnią się tym, że korzystanie z nich musi być opłacane w natywnym aktywie sieci. Zgodnie z dokumentacją opłat Solany opłata bazowa wynosi 5000 lamportów za podpis, czyli 0,000005 SOL; lamport to najmniejsza jednostka SOL. Połowa opłaty jest spalana, a połowa trafia do walidatora.
Przy kursie SOL w okolicach 80 dolarów 12 listopada opłata bazowa była warta około cztery setne centa. Przelew USDC o wartości 10 milionów dolarów wymagający jednego podpisu kosztowałby nadawcę ułamka centa w SOL plus ewentualną opłatę priorytetową wybraną przez nadawcę.
Mechanizm wymagany przez argument Pandla zatem istnieje na publicznych łańcuchach, ale jego skala zależy od liczby transakcji i obciążenia sieci, a nie od przenoszonej wartości w dolarach. Circle zgłosił 13,9 biliona dolarów obrotu USDC on-chain w trzecim kwartale. Prawie żadna z tej wartości nie musiała być konwertowana na token sieciowy, aby zostać przeniesiona.
Wartość transakcji, liczba transakcji i wydatki na opłaty to trzy odrębne miary. Tylko wydatki na opłaty bezpośrednio reprezentują popyt na natywną monetę sieci.
Dane o akcjach IBIT pokazują umorzenia w funduszu bitcoinowym
Bitcoin nie ma porównywalnego mechanizmu opłat. Jego teza inwestycyjna w tym kontekście opiera się na rzadkości i alokacji jako magazynie wartości, więc istotnym dowodem są zmiany posiadanych BTC.
Fundusz fizycznie zabezpieczony, taki jak iShares Bitcoin Trust (IBIT) BlackRocka, dostarcza bezpośrednią miarę, o ile użyte zostaną właściwe dane. Obrót akcją IBIT na Nasdaq nie powoduje przesunięcia bitcoina; tylko utworzenie lub umorzenie koszyków akcji zmienia stan posiadania trustu.
Raport 10-Q trustu za trzeci kwartał, złożony do SEC, wykazał 1 434 080 000 akcji w obrocie na 31 października. Strona produktu iShares pokazywała 1 384 280 000 akcji 16 listopada. Każdy koszyk 40 000 akcji był zabezpieczony 22,64 BTC.
Różnica oznacza netto umorzenie około 49,8 miliona akcji, czyli w przybliżeniu 28 000 BTC opuszczających trust w ciągu 11 dni sesji. To około 3,5% funduszu.
Cena bitcoina spadła o 17%, podczas gdy posiadania funduszu zmalały o 3,5%. Największy fundusz bitcoinowy na świecie był więc sprzedawcą netto, co przeczy tezie, że instytucje masowo kupowały spadek przez ETF-y. Sprzedaż nie była jednak na tyle duża, by wyjaśnić cały ruch rynkowy.
Dane wspierają pogląd Pandla, że sprzedawcą marginalnym były rynki lewarowanych futures i spot, a nie przede wszystkim struktura ETF. Pokazują też, że instytucjonalna adopcja przywoływana w jego tezie — stablecoiny i tokenizowane depozyty — nie wygenerowała mierzalnych zakupów bitcoina w analizowanym okresie.
Skurczenie się USDC potwierdza umorzenia, ale nie ich kierunek
Strona przejrzystości Circle raportuje emisję, umorzenia i obieg osobno, co pozwala zweryfikować pierwsze wyjaśnienie Pandla.
Obieg USDC wynosił około 73 miliardów dolarów 8 października, 70 miliardów 29 października i 67,9 miliarda 12 listopada. Spadek oznaczał około 7% skurczenia w ciągu pięciu tygodni, z przyspieszającym tempem po incydencie na Binance. To odpowiadało obrazowi opisanemu przez Pandla. Średnia Circle za trzeci kwartał wynosiła 73,3 miliarda dolarów, więc listopadowa wartość znajduje się znacznie poniżej średniego poziomu kwartału.
Dane potwierdzają netto umorzenia: więcej USDC zostało zwrócone do Circle za dolary niż nowo wyemitowane. Nie pokazują one jednak, dokąd trafiły te dolary. Umorzenie spowodowane przez skarbiec giełdy realokujący środki w stronę USDT wygląda na danych Circle tak samo jak umorzenie przez inwestora opuszczającego krypto.
Interpretacja Pandla, że ruch ten odzwierciedlał wyjście z rynku, jest spójna z danymi, ale nie została przez nie udowodniona. Relacje Coindoo o kupowaniu spadku przy jednoczesnych wypływach dolarów pokazują, że oba zjawiska mogą występować jednocześnie.
Błędem byłoby dodanie skurczenia USDC do odpływów z ETF-ów i spadających sald giełdowych oraz nazwanie sumy „kapitałem opuszczającym krypto”. Te trzy szeregi danych na siebie nachodzą. Inwestor, który umarza USDC i kupuje za dolary akcje IBIT od innego posiadacza, pojawia się jako odpływ ze stablecoina, ale niekoniecznie jako odpływ z ETF. Każda miara odpowiada na inne pytanie i powinna być rozpatrywana obok pozostałych, a nie sumowana.
Dane, które mogłyby wesprzeć lub osłabić tezę o punkcie wejścia
Teza o punkcie wejścia zostałaby wesprze, gdyby liczba akcji IBIT w obrocie wróciła powyżej 1,43 miliarda — poziomu z 31 października — przed rocznym raportem trustu.
Wsparciem byłby również powrót obiegu USDC do 70 miliardów dolarów na cotygodniowej stronie Circle do połowy grudnia, przy emisji przewyższającej umorzenia.
Teza zostałaby osłabiona przez drugi z rzędu miesiąc netto umorzeń IBIT przy kontynuowaniu ogłoszeń o tokenizacji bankowej. Taka kombinacja pokazałaby, że adopcja i popyt na publicznie handlowane aktywa krypto pozostają rozłączne.
Co mogłoby wzmocnić argument Grayscale
Notatka Pandla była adresowana do inwestorów średnio- i długoterminowych i nie twierdziła, że rynek osiągnął dno. Silniejsza wersja jego argumentu byłaby taka, w której adopcja dociera do kupowanych aktywów: netto kreacje funduszy odbudowujące posiadania, utrzymujące się korzystanie z publicznych łańcuchów z popytem na opłaty na tyle dużym, by miał znaczenie, oraz emisja USDC.
Przywołane dane są aktualne na podane daty i pochodzą z materiałów Grayscale, DBS, zgłoszeń do SEC, iShares, Circle oraz dokumentacji Solany. Mogły się one zmienić od momentu publikacji. Aktywa krypto są zmienne, a inwestorzy mogą stracić część lub cały kapitał. Ten artykuł ma wyłącznie charakter informacyjny i nie stanowi porady inwestycyjnej, finansowej ani handlowej.

