Przemieszczenie złota z Zachodu na Wschód na jednym wykresie: rekordowy popyt w Azji przy słabnących zakupach w USA
Najważniejsze informacje
- •Globalne detaliczne zakupy złota osiągnęły w 2025 roku 12-letnie maksimum 1 374,1 tony, przy czym ponad połowa popytu pochodziła łącznie z Chin i Indii.
- •Chiński popyt na sztabki i monety od początku roku wzrósł do rekordowych 393 ton, a wydatki w wysokości 59 miliardów dolarów już przekroczyły każdy pełny rok w serii danych World Gold Council.
- •Amerykański popyt na sztabki i monety spadł w trzecim kwartale o 40 procent rok do roku do 8 ton — najsłabszy kwartał amerykańskich detalicznych zakupów złota od czwartego kwartału 2019 roku.
- •Hongkong uruchomił w ubiegłym lecie system rozliczeń złota, aby podważyć zachodnią dominację w handlu, a Urząd Walutowy Singapuru ogłosił w tym tygodniu plany usługi przechowywania kruszcu dla zagranicznych banków centralnych.
- •Analiza śróddzienna wykazała, że w pierwszej połowie roku złoto wzrosło o 12,9 procent w godzinach azjatyckich, tracąc 15 procent w godzinach północnoamerykańskich, co skłoniło World Gold Council do nazwania Azji silnikiem wspierającym ceny.
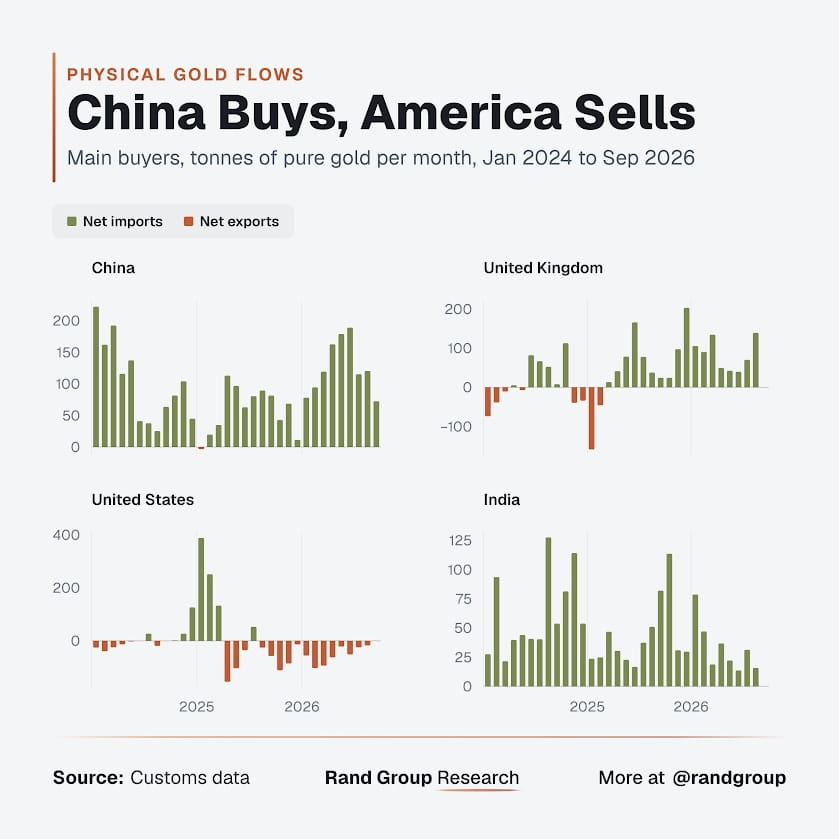
Oprac. Mike Maharrey | Oryginalnie opublikowano na GoldSeek
Mike Maharrey obszernie pisał o przepływie złota z rąk zachodnich do wschodnich, i pojedynczy wykres opowiada całą historię. Obraz nie wymaga niemal tłumaczenia: przez ostatnie dwa lata kupujący w Azji przejmowali metal sprzedawany przez inwestorów z Zachodu, szczególnie Amerykanów.
Zmiana uwidacznia się również w infrastrukturze rynku. W ciągu ostatnich kilku lat Hongkong i Singapur zbudowały systemy wspierające rosnący handel złotem — zaplecze rozliczeniowe i magazynowe, które decyduje o tym, gdzie przechowywany jest kruszcza i gdzie zawierane są transakcje. W ubiegłym lecie Hongkong uruchomił system rozliczeń złota, licząc na podważenie zachodniej dominacji w handlu złotem, od lat skupionej w hubach takich jak Londyn. A właśnie w tym tygodniu Urząd Walutowy Singapuru ogłosił plany uruchomienia usługi przechowywania kruszcu dla zagranicznych banków centralnych. Sądząc po globalnych przepływach złota, te wysiłki zdają się przynosić efekty.
Oficjalne dane o popycie wskazują ten sam kierunek: azjatyccy i indyjscy inwestorzy nadal kupują złoto, podczas gdy zachodni, szczególnie Amerykanie, sprzedają.
Chiński popyt na sztabki i monety wzrósł w trzecim kwartale o 7 procent rok do roku do 79 ton. Popyt od początku roku w wysokości 393 ton jest najwyższym w historii, o 11 procent powyżej szczytu z 2013 roku. W ujęciu wartościowym chiński fizyczny popyt jest jeszcze bardziej uderzający: wydatki od początku roku w wysokości 59 miliardów dolarów już przekraczają każdy pełny rok w serii danych World Gold Council, a same wydatki w trzecim kwartale gwałtownie wzrosły o 32 procent do 11 miliardów dolarów.
Indyjski popyt był tłumiony przez rządowe działania ograniczające import, w tym znaczące podwyższenie ceł importowych. Mimo wyższych cen zakupy ożyły jednak na początku jesiennego sezonu świątecznego — okresu obejmującego Diwali i sezon ślubny, kiedy obdarowywanie się złotem jest w Indiach wieloletnią tradycją.
Po zachodniej stronie transakcji obraz jest zupełnie inny. Amerykański popyt na sztabki i monety spadł o 40 procent rok do roku do 8 ton — był to najsłabszy kwartał dla popytu na monety i sztabki od czwartego kwartału 2019 roku. Ten wzorzec nie jest nowy. Nawet podczas zeszłorocznego spektakularnego hossy na złoto amerykańscy inwestorzy pozostawali na ogół na uboczu aż do końca roku.
Globalnie inwestycje fizyczne w złoto wzrosły gwałtownie w 2025 roku, a popyt na monety i sztabki osiągnął 12-letnie maksimum 1 374,1 tony. Sztabki i monety to wskaźnik World Gold Council mierzący detaliczne zakupy fizycznego kruszcu, śledzony oddzielnie od biżuterii, zakupów banków centralnych i przepływów ETF. Ponad połowa globalnego popytu na monety i sztabki pochodziła zaledwie z dwóch krajów: Chin i Indii.
Podział Wschód–Zachód stał jeszcze wyraźniejszy w pierwszej połowie ubiegłego roku. Chiński popyt na sztabki i monety wzrósł o 44 procent rok do roku, a inwestorzy sami w drugim kwartale przejęli 115 ton złota w sztabkach i monetach — najsilniejsze pierwsze półrocze fizycznych zakupów złota od 2013 roku. Amerykanie natomiast dalej sprzedawali. Rok do roku zakupy sztabek i monet spadły o 53 procent w pierwszym półroczu, a popyt w drugim kwartale wyniósł zaledwie 9 ton — najniższy poziom kwartalny od czwartego kwartału 2019 roku.
Te same zjawisko widać w śróddziennych danych handlowych. Przez pierwsze sześć miesięcy roku złoto wzrosło o 12,9 procent podczas sesji azjatyckich. W godzinach handlu w Ameryce Północnej żółty metal stracił 15 procent. Sesje europejskie podzieliły różnicę, z umiarkowanym spadkiem o 1,3 procent.
World Gold Council nazwał Azję "silnikiem wspierającym ceny".
"Co ciekawe, analiza śróddzienna sugeruje, że większość ruchów cen złota wiąże się z aktywnością w godzinach handlu w Azji i USA. Wiele spadków nastąpiło w godzinach amerykańskich, a przeciwnie — odbicia złota występowały na ogół w godzinach azjatyckich."
Konkretne punkty do obserwacji to uruchomienie singapurskiej usługi magazynowania dla banków centralnych, adopcja hongkońskiego systemu rozliczeń oraz kwartalne raporty o popycie World Gold Council, które pokażą, czy wzorzec zakupów napędzany przez Wschód się utrzyma.
Ciekawe będzie zobaczyć, co się stanie, gdy zachodni inwestorzy zorientują się, co Azjaci widzą w złocie.
Ten artykuł został pierwotnie opublikowany na GoldSeek.

