Czy trawienie po podwyżce przetrwa PCE, zyski Chin i wrześniowe dane o zatrudnieniu w 40. tygodniu?
Najważniejsze informacje
- •Rezerwa Federalna podniosła stopę funduszy o 25 punktów bazowych do przedziału 3,75%–4,00% 16 września — pierwszą podwyżkę od ponad trzech lat — a rynki wyceniają dodatkowe zacieśnienie w 2026.
- •Sierpniowa amerykańska sprzedaż detaliczna wzrosła o 1,2%, sprzedaż bazowa o 1,4%, a ceny importu skoczyły o 7,0% rok do roku — największy roczny wzrost od sierpnia 2022.
- •Amerykańska produkcja przemysłowa w sierpniu pozostała bez zmian, poniżej oczekiwań wzrostu o 0,3%, gdyż produkcja w przetwórstwie spadła o 0,3%, a wykorzystanie mocy utrzymało się na poziomie 76,3%.
- •Bank Japonii podniósł stopę polityki o 25 punktów bazowych do 1,25% w 38. tygodniu, podczas gdy Bank Anglii utrzymał stopy na 3,75%, co odzwierciedla rozjeżdżające się ścieżki banków centralnych.
- •Sierpniowe dane z Chin pokazały rozjazd przemysł–gospodarstwa domowe: produkcja przemysłowa wzrosła o 5,2% rok do roku, podczas gdy sprzedaż detaliczna urosła zaledwie o 0,4%, a inwestycje w środki trwałe spadły o 7,2% od początku roku.
Szybka odpowiedź
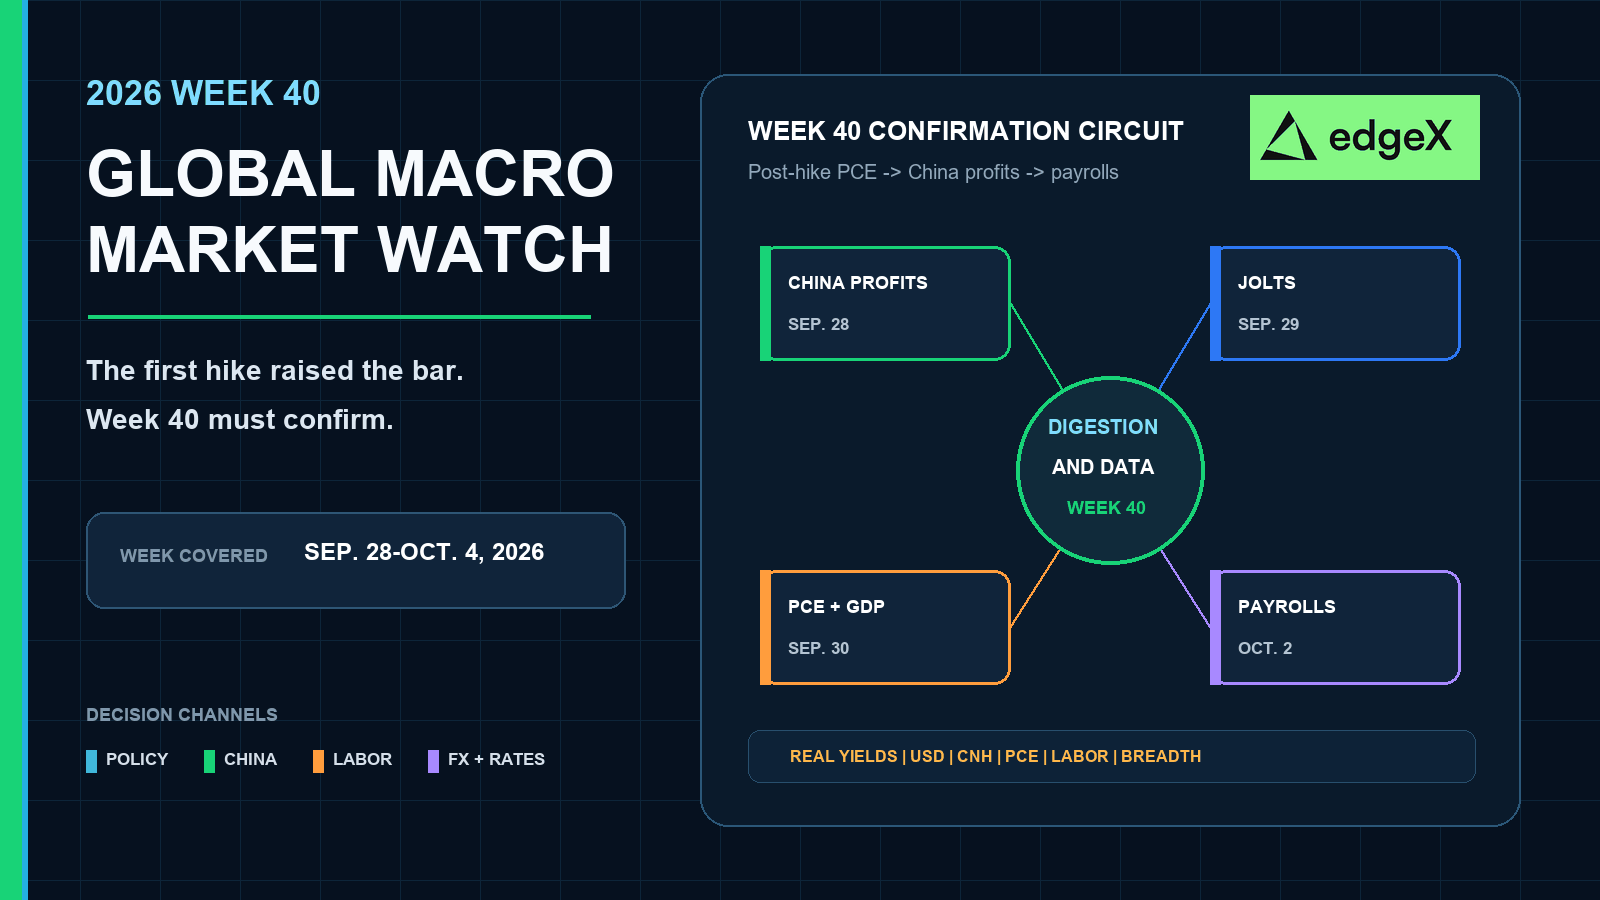
40. tydzień to tydzień potwierdzenia po tym, jak w 38. tygodniu Fed dokonał pierwszej podwyżki od ponad trzech lat, przy silnym popycie konsumenckim, płaskiej produkcji przemysłowej i kolejnym kroku zacieśnienia Banku Japonii. Umiarkowane sierpniowe PCE, zyski przemysłu chińskiego, które nie wymuszą nowego załamania marż, oficjalne odczyty PMI powstrzymujące pogłębianie się rozjazdu przemysł–gospodarstwa domowe oraz wrześniowy raport o zatrudnieniu utrzymujący odporność rynku pracy bez ponownego rozpalania paniki płacowej wspierałyby uporządkowaną fazę trawienia po podwyżce. Wyższe PCE bazowe, słabsze zyski lub PMI z Chin oraz słaby albo przegrzany odczyt zatrudnienia zaostrzyłyby warunki finansowe poprzez lepkie realne stopy zwrotu, mocniejszego dolara, węższą szerokość rynku i presję na surowce przemysłowe. Ukończone dane z 38. tygodnia już ostrzegały przed wycenianiem zarówno czystego miękkiego lądowania, jak i natychmiastowego załamania popytu w oknie końca września i początku października.
Dlaczego 40. tydzień to test potwierdzenia po podwyżce
38. tydzień zmieścił w jednej ukończonej sekwencji decyzję FOMC, amerykańskie sprzedaże detaliczne i ceny importu, posiedzenie BOJ oraz produkcję przemysłową. 39. tydzień miał być pierwszym okresem trawienia, ale na cutoffie 21 września te odczyty potwierdzające były jeszcze niedokończone. 40. tydzień nie czeka na kolejne posiedzenie polityki. Pyta, czy przesłanie podwyżki przetrwa kontakt z preferowanym przez Fed wskaźnikiem inflacji, chińskimi punktami kontrolnymi zysków i PMI oraz kolejnym amerykańskim raportem o rynku pracy.
Pozycjonowanie powinno traktować te etapy osobno. Decyzja o stopach może przewycenić krótkie stopy w jedno popołudnie. Trwały reżim makro potrzebuje potwierdzenia w PCE, otwartych ofertach pracy, zatrudieniu, CNH i marżach azjatyckich fabryk. 40. tydzień jest stworzony pod ten drugi etap.
Rozjazd z 38. tygodnia już podniósł poprzeczkę
Podwyżka FOMC z 16 września do przedziału 3,75%–4,00%, widoczna w kalendarzu FOMC Rezerwy Federalnej, przyszła w dniu odbicia sprzedaży detalicznych i kolejnej przyspieszającej dynamiki cen importu, a następnie płaskiego odczytu produkcji przemysłowej 18 września. Ta kombinacja pozostawiła rynki z trzema przekazami naraz: wydatki konsumenckie były wciąż na tyle silne, by miały znaczenie, inflacja importowa ponownie przyspieszyła, a produkcja fabryczna nie potwierdzała już tej samej pozytywnej dynamiki. 40. tydzień musi rozstrzygnąć, który z tych kanałów zdominuje po pierwszej podwyżce.
Kalendarz makroświata 40. tygodnia
| Data | Region | Zaplanowane wydarzenie | Dlaczego rynki zwracają uwagę |
|---|---|---|---|
| 28 września | Chiny | Pakiet korzyści gospodarki przemysłowej / zyski przemysłu | Sprawdza, czy sierpniowy wzrost produkcji przemysłowej o 5,2% przełożył się na zyski, czy tylko na presję zapasów i cen. |
| 29 września | Stany Zjednoczone | JOLTS, sierpień 2026 | Aktualizuje otwarte oferty pracy, odejścia i napięcie rynku pracy po odbiciu zatrudnienia i pierwszej podwyżce Fed. |
| 30 września | Stany Zjednoczone | Dochody i wydatki osobiste, sierpień 2026 | Przynosi inflację PCE, preferowany przez Fed wskaźnik cen, po CPI, PPI i podwyżce. |
| 30 września | Stany Zjednoczone | Trzecie szacunki PKB, II kwartał 2026 | Resetuje bazę wzrostu przed debatą o popycie w III kwartale. |
| 30 września | Chiny | Oficjalne PMI dla przemysłu, usług i ogólne | Sprawdza, czy rozjazd przemysł–gospodarstwa domowe stabilizuje się po sierpniowym pakiecie danych o aktywnościtd> |
| 2 października | Stany Zjednoczone | Raport o zatrudnieniu, wrzesień 2026 | Pierwszy pełny raport o rynku pracy po wrześniowej podwyżce i sierpniowym skoku sprzedaży detalicznej. |
PCE i PKB resetują bazę inflacji i wzrostu
Biuro Analiz Ekonomicznych planuje sierpniowe dochody i wydatki osobiste na 30 września o 8:30 czasu wschodniego, wraz z trzecim szacunkiem PKB za drugi kwartał. Ten zestaw to najczystszy amerykański punkt kontrolny inflacji i wzrostu w 40. tygodniu po sekwencji CPI, PPI, sprzedaży detalicznej i produkcji przemysłowej z 38. tygodnia.
PCE ma znaczenie, ponieważ to wskaźnik, który Fed już wykorzystał, aby uzasadnić pierwszą podwyżkę. Chłodniejszy odczyt bazowego PCE po sierpniowym energetycznym impulsie CPI i PPI wspierałby tezę, że szok cenowy z 38. tygodnia nie jest jeszcze szerokim załamaniem konsumpcji. Kolejny mocny odczyt bazowy po 1,2% sprzedaży detalicznej i 7,0% rocznej inflacji cen importu utrzymałby realne stopy i prawdopodobieństwo dalszych podwyżek na podwyższonym poziomie do okna FOMC 28 października.
PKB rewizuje punkt wyjścia, ale sam nie definiuje gry w 40. tygodniu
Trzeci szacunek PKB za II kwartał nie przepisze wrześniowej podwyżki, ale może zmienić sposób, w jaki rynki oceniają jakość popytu przed III kwartałem. Mocniejsza rewizja wzmocniłaby narrację odporności konsumpcji z sierpnia. Słabsza zaostrzyłaby kontrast z płaską produkcją przemysłową i zwiększyłaby szanse, że dane o zatrudnieniu z 40. tygodnia staną się czynnikiem decydującym dla wyceny strachu o wzrost.
Traderzy cross-asset powinni parować PCE z dolarem i realnymi stopami, a nie z otwarciem pojedynczego indeksu akcji. Potwierdzenie inflacji jest najsilniejsze, gdy stopy, FX i cykliczne poruszają się razem.
JOLTS i zatrudnienie testują odporność rynku pracy po podwyżce
Kalendarz BLS i narzędzia harmonogramu publikacji na 2026 umieszczają sierpniowe JOLTS 29 września, a wrześniowy raport o zatrudnieniu 2 października. Razem tworzą one w 40. tygodniu pomost pracy między pierwszą podwyżką a kolejnym posiedzeniem.
JOLTS będzie czytane pod kątem otwartych ofert i odejść, a nie pojedynczego nagłówka. Zmiękczanie ofert po mocnej sprzeda detalicznej sugerowałoby, że popyt chłodzi się na marginesie, nawet jeśli gospodarstwa domowe wciąż wydają. Lepkie oferty i podwyższone odejścia utrzymałyby obawy o płace i inflację usług po wrześniowym ruchu Fed.
2 października to pierwszy pełny werdykt rynku pracy po podwyżce
Wrześniowe dane o zatrudnieniu przychodzą po tym, jak Fed już zacieśnił politykę, a sierpniowa sprzedaż detaliczna skoczyła o 1,2%. Rynki będą czytać publikację Employment Situation pod kątem zatrudnienia, bezrobocia i średnich godzinowych zarobków łącznie, a nie przez pryzmat pojedynczego nagłówka. Mocny odczyt zatrudnienia z opanowanym wzrostem płac wspierałby stronę miękkiego lądowania z rozjazdu 38. tygodnia. Słaby odczyt wskrzesiłby wycenę strachu o wzrost, nawet jeśli PCE będzie tylko umiarkowanie gorące. Przegrzany odczyt zadziała odwrotnie: wzmocni ścieżkę podwyżek, podniesie realne stopy i obciąży aktywa o długim czasie trwania. Potwierdzenie w 40. tygodniu powinno pojawić się we wspólnym zachowaniu krótkich stóp, dolara i szerokości rynku akcji, a nie w samym nagłówku o zatrudnieniu.
Zyski i PMI Chin po rozjechanych danych o aktywności
Chiński kalendarz Narodowego Biura Statystycznego na 2026 umieszcza korzyści gospodarki przemysłowej 28 września, a oficjalne PMI 30 września. To wymagane chińskie punkty kontrolne 40. tygodnia po tym, jak sierpniowy pakiet aktywności opublikowany na stronie najnowszych publikacji NBS wyznaczył bazę: produkcja przemysłowa o 5,2% rok do roku, sprzedaż detaliczna o 0,4%, a inwestycje w środki trwałe o −7,2% od początku roku.
Pakiet zysków z 28 września sprawdza, czy przyspieszenie fabryk przełożyło się na zyski. Mocniejsze zyski bez nowego załamania konsumpcji wspierałyby scenariusz opanowania dla CNH, metali przemysłowych i akcji powiązanych z Azją. Kolejne ściskanie marż przy słabej krajowej absorpcji utrzymałoby Azję jako selektywne ryzyko, nawet jeśli amerykańskie PCE ochłodzi się.
Transmisja wciąż biegnie przez CNH, metale i zyski
Oficjalne PMI 30 września pyta następnie, czy rozjazd przemysł–gospodarstwa domowe stabilizuje się. Odb w przemyśle, które po prostu pogłębia lukę wobec usług i popytu krajowego, nie naprawiłoby zaburzenia. Potwierdzenie cross-asset powinno pojawić się w CNH, miedzi i powiązanych surowcach przemysłowych, Hang Sengu i krajowych cyklicznych oraz w oczekiwaniach co do zysków spółek międzynarodowych powiązanych z przychodami z Chin. 40. tydzień nie potrzebuje jednego chińskiego odczytu dominującego wszystkie rynki, ale powinien traktować zyski i PMI jako węzły potwierdzenia, a nie pośrednie kwestie.
Przegląd 38. tygodnia: Fed podniósł stopy, gdy konsumpcja odbiła, a produkcja fabryczna zatrzymała się
38. tydzień, od 14 do 20 września, był najnowszym ukończonym tygodniowym oknem dostępnym na cutoffie produkcyjnym 21 września. Jego główny przekaz brzmiał: polityka zacieśniła się przy wciąż mocnym tape konsumenckim, podczas gdy produkcja fabryczna nie potwierdziła tej samej pozytywnej dynamiki.
Tydzień koncentrował się na 16 września. Rezerwa Federalna podniosła przedział stóp o 25 punktów bazowych do 3,75%–4,00%, pierwszą podwyżkę od ponad trzech lat, a rynki wyceniały dodatkowe zacieśnienie w 2026. Tego samego dnia okno harmonogramu sprzedaży detalicznej Amerykańskiego Biura Spisu Ludności przyniosło sierpniowy skok sprzedaży detalicznej o 1,2% po zrewidowanym lipcowym spadku o 0,5%, przy bazowym handlu detalicznym bez samochodów, paliw, materiałów budowlanych i gastronomii wyższym o 1,4%. Indeksy cen importu i eksportu BLS wzrosły o 0,7% miesiąc do miesiąca i 7,0% rok do roku — największy wzrost roczny od sierpnia 2022. Ta kombinacja ułatwiła uzasadnienie podwyżki względami popytu i cen importowych, zanim jeszcze dotarły dane o produkcji przemysłowej.
18 września przyniósł kontrast fabryczny w kalendarzu produkcji przemysłowej G.17 Rezerwy Federalnej. Łączna produkcja przemysłowa pozostała bez zmian, poniżej oczekiwań wzrostu o 0,3%, gdyż produkcja w przetwórstwie spadła o 0,3%, a użyteczność mocy sięgnęła 1,8%. Wykorzystanie mocy produkcyjnych utrzymało się na poziomie 76,3%. Ten sam ukończony tydzień przyniósł też podwyżkę Banku Japonii o 25 punktów bazowych do 1,25% oraz utrzymanie stóp przez Bank Anglii na poziomie 3,75%. Sierpniowy rozjazd aktywności Chin, opublikowany tuż przed FOMC, pozostawał azjatycką bazą: fabryki przyspiesły, gospodarstwa domowe i inwestycje nie.
Pod koniec 38. tygodnia rynki niosły cztery równoczesne przekazy w niedokończony okres trawienia 39. tygodnia: amerykański popyt konsumencki był wciąż mocny, inflacja importowa ponownie przyspieszyła, produkcja fabryczna zatrzymała się, a główne banki centralne nie łagodziły już polityki w sposób zsynchronizowany. Wniosek z 38. tygodnia dla 40. jest warunkowy. Mocna sprzedaż detaliczna i zrealizowana podwyżka podnoszą poprzeczkę dla każdego rajdu ulgi zależnego od nieskomplikowanego gołębiczego odczytania PCE lub zatrudnienia. Płaska produkcja przemysłowa i zaburzenie podaży i popytu w Chinach utrzymują kanał strachu o wzrost otwarty, jeśli zyski, PMI lub dane o pracy zawiodą.
Mapa decyzji cross-asset
| Miks 40. tygodnia | Krypto | Akcje | Surowce | FX i stopy |
|---|---|---|---|---|
| Umiarkowane PCE, stabilne zyski/PMI Chin, mocne ale nie przegrzane zatrudnienie | Niższa zmienność stóp i lepsza płynność mogą wspierać BTC i ETH, jeśli popyt na spot to potwierdzi. | Szerokość rynku może się poprawić, jeśli udział wezmą cykliczne i akcje powiązane z Azją. | Metale przemysłowe zyskują na opanowaniu marż; złoto zależy od realnych stóp. | USD słabnie selektywnie; zmienność krótkich stóp wygasa; CNH stabilizuje się, jeśli zyski się utrzymają. |
| Wyższe bazowe PCE po sile sprzedaży detalicznej i cen importu z 38. tygodnia | Wyższe realne stopy i ciaśniejsza płynność obciążają pozycje krypto z dźwignią. | Akcje o długim czasie trwania i wysokiej beta przegrywają; prowadzą jakościowe defensywne. | Złoto mierzy się z przeciwnością stóp; metale przemysłowe absorbują ryzyko stóp. | Realne stopy i USD rosną; krzywe mogą się spłaszczać typu bear-flattener; szanse podwyżki do końca października rosną. |
| Zyski lub PMI Chin pogłębiają rozjazd przemysł–gospodarstwa domowe | Azjatycki risk-off może uderzyć w krypto o wysokiej beta, nawet jeśli amerykańskie stopy są mieszane. | Spółki międzynarodowe wrażliwe na Chiny i przemysłowi eksporterzy górą tracą. | Miedź i powiązane metale słabną wobec ryzyka absorpcji popytu; energia pozostaje dwustronna. | CNH słabnie; waluty surowcowe rozjeżdżają się; popyt na bezpieczny USD może się utrzymać. |
| Słabe zatrudnienie po płaskiej produkcji przemysłowej, przy lepkiej inflacji | Nadzieje na cięcia stóp pomagają tylko, jeśli deleweryzacja nie zdominuje. | Rewizje zysków i ryzyko marż stają się centralne; defensywne wyprzedzają cykliczne. | Złoto może wyprzedzać surowce przemysłowe. | Krzywe mogą się skręcać; niepewność ścieżki polityki pozostaje podwyższona w USD i JPY. |
Co potwierdziłoby sygnał 40. tygodnia?
Scenariuszem bazowym jest zmienność trawienia, a nie czysty jednokierunkowy trend. Potwierdzenie w 40. tygodniu powinno pojawić się we wspólnym zachowaniu realnych stóp, dolara, PCE, JOLTS i zatrudnienia, CNH oraz metali przemysłowych. Rynek po podwyżce, który porusza tylko jedną klasę aktywów, jest mniej trwały niż zsynchronizowana korekta, która przetrwa klaster danych od 28 września do 2 października.
Chiny wymagają własnej checklisty. Pakiet zysków przemysłowych z 28 września należy czytać w odniesieniu do sierpniowego rozjazdu aktywności, a nie w izolacji. Stabilne lub mocniejsze zyski bez nowego załamania PMI wspierałyby scenariusz opanowania. Kolejne ściskanie marż przy słabym popycie krajowym utrzymałoby Azję jako selektywne ryzyko. Trwały wynik risk-on wymaga opanowanych realnych stóp po podwyżce, nieprzegrzanych amerykańskich danych o inflacji i pracy oraz sygnałów z Chin powstrzymujących dominację zaburzenia podaży i popytu nad globalnymi cyklicznymi.
Handluj z przewagą
W szybko poruszających się rynkach wykonanie znaczy równie dużo co kierunek. Dlatego coraz więcej traderów zwraca się ku zdecentralizowanym platformom, takim jak edgeX, do handlu kontraktami perpetual i spot.
W przeciwieństwie do tradycyjnych scentralizowanych platform edgeX jest zbudowany wokół self-custody, co oznacza, że zachowujesz kontrolę nad swoimi aktywami i sam autoryzujesz ruchy środków. Dla aktywnych traderów to istotna przewaga: dostęp do rynku bez oddawania depozytu giełdzie.
edgeX łączy też kluczowe zalety DeFi z doświadczeniem handlowym zaprojektowanym pod poważne wykonanie. Platforma stawia na głęboką płynność, szybkie dopasowywanie zleceń i niski poślizg, pomagając traderom reagować w warunkach zmienności. Dzięki obsłudze wysokiej dźwigni daje doświadczonym uczestnikom rynku większą elastyczność w wyrażaniu widoków makro i zarządzaniu rykiem.
Poza wykonaniem zdecentralizowana infrastruktura handlowa może oferować przewagi strukturalne: większą przejrzystość, weryfikację on-chain i zmniejszoną zależność od scentralizowanych pośredników. Dla traderów, którzy chcą wydajności bez rezygnacji z kontroli, ten model jest coraz bardziej przekonujący.
edgeX jest zbudowany właśnie dla tej równowagi: łącząc profesjonalne doświadczenie handlowe z podstawowymi zasadami zdecentralizowanych rynków.
Traderzy chcący poznać bardziej kapitałowoefektywny, self-custodial sposób handlu mogą przyjrzeć się bliżej edgeX.
Często zadawane pytania
Co jest największym wydarzeniem makroświata w 40. tygodniu?
40. tydzień to klaster potwierdzeń, a nie tydzień jednego katalizatora. Okno o największym wpływie to 28 września – 2 października: chińskie zyski przemysłowe, amerykańskie JOLTS, sierpniowe PCE i PKB za II kwartał, chińskie oficjalne PMI oraz wrześniowy raport o zatrudnieniu, wszystkie czytane w kontekście pierwszej podwyżki Fed z 38. tygodnia.
Dlaczego omawiamy 38. tydzień zamiast 39.?
Produkcja zamknęła się 21 września, gdy 39. tydzień był jeszcze w toku. Wstępne odczyty PMI, chiński raport cen środków produkcji z 24 września, międzynarodowe transakcje BEA i zamówienia na dobra trwałe nie zostały jeszcze ukończone jako wyniki tygodniowe. 38. tydzień, od 14 do 20 września, było najnowszym ukończonym tygodniowym oknem i jest to wyraźnie oznaczone.
Dlaczego chiński pakiet zysków z 28 września ma globalne znaczenie?
Zyski przemysłowe łączą przerób fabryczny z zyskami, CNH, surowcami przemysłowymi i oczekiwaniami przychodów spółek międzynarodowych. Po tym, jak sierpniowa produkcja przemysłowa przyspieszyła, gdy sprzedaż detaliczna i inwestycje słabły, punkt kontrolny zysków sprawdza, czy zaburzenie podaży i popytu stabilizuje się, czy pogarsza.
Jak PCE może zmienić narrację po podwyżce?
Sierpniowe PCE to preferowany przez Fed wskaźnik inflacji po pierwszej podwyżce, odbiciu sprzedaży detalicznej i przyspieszeniu cen importu. Mocny odczyt bazowy może utrzymać realne stopy i szanse podwyżki pod koniec października na podwyższonym poziomie; chłodniejszy odczyt może wspierać trawienie, jeśli dane o pracy się nie przegrzeją.
Co 38. tydzień zmienił w perspektywie 40. tygodnia?
38. tydzień przyniósł pierwszą podwyżkę Fed od ponad trzech lat, odbicie sprzedaży detalicznej o 1,2%, skok cen importu o 7,0% rok do roku, płaską produkcję przemysłową i ruch BOJ do 1,25%. Ten miks podniósł poprzeczkę dla nieskomplikowanej ulgi politycznej i uzależnił potwierdzenie w 40. tygodniu od PCE, chińskich zysków i PMI oraz zatrudnienia, a nie od samej nadziei.
Jaki jest konstruktywny scenariusz 40. tygodnia?
Konstruktywna kombinacja to opanowane sierpniowe PCE, chińskie zyski przemysłowe i oficjalne PMI powstrzymujące pogłębianie się rozjazdu przemysł–gospodarstwa domowe oraz wrześniowy raport o zatrudnieniu, który pozost mocny bez ponownego rozpalania paniki płacowej. Potwierdzenie powinno pojawić się w selektywnym osłabianiu dolara, szerszej szerokości rynku akcji i stabilniejszych surowcach przemysłowych.

