Co niemiecki spread terminowy przewidział na 2024 rok?
Najważniejsze informacje
- •Niemiecki spread rentowności 10 lat/3 miesiące, historycznie wiarygodny wskaźnik recesji, odwrócił się w grudniu 2022 roku, co w podstawowym modelu regresji oznaczało 70% prawdopodobieństwo recesji.
- •Modele probitowe oparte na spreadzie terminowym i krótkiej stopie wychwytują wszystkie recesje z wyjątkiem spowolnienia z 2020 roku przy progu prawdopodobieństwa 40%, ale rejestrują też fałszywy alarm dla 2024 roku.
- •Uwzględnienie wskaźnika obsługi długu podnosi pseudo-R² z 0,19 do 0,33 i eliminuje fałszywy sygnał z 2024 roku, natomiast dodanie oczekiwanych zmian bezrobocia zasadniczo nie zmienia sygnałów recesyjnych.
- •Nie ogłoszono oficjalnej recesji, ponieważ kluczowe wskaźniki osiągały szczyty w różnych momentach: zatrudnienie w 2024Q4, realny PKB w 2022Q3, a produkcja przemysłowa w lutym 2023 roku.
- •Ostateczna ocena sygnału spreadu z grudnia 2022 roku będzie zależała od przyszłych rewizji danych o PKB, zatrudnieniu i produkcji przemysłowej oraz od ewentualnych decyzji dotyczących datowania recesji.
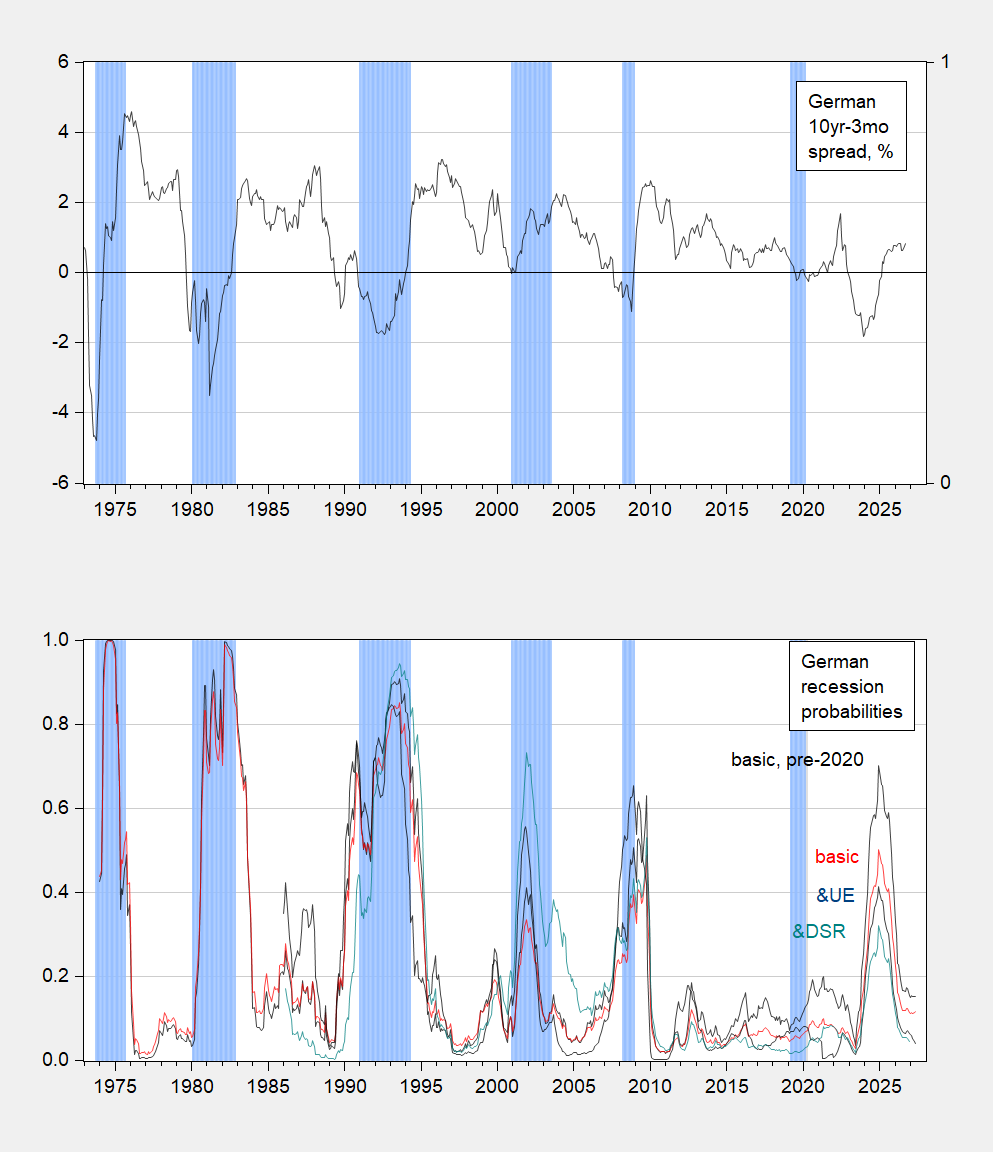
Rozpiętość rentowności niemieckich obligacji 10-letnich/3-miesięcznych, historycznie wiarygodny wskaźnik wyprzedzający recesji w Niemczech, datowanych przez ECRI, odwróciła się w grudniu 2022 roku. Spread — czyli różnica między kosztami obsługi dziesięcioletnich i trzymiesięcznych niemieckich obligacji rządowych — przyjmuje wartości ujemne, czyli odwraca się, gdy rentowności krótkoterminowe przewyższają długoterminowe. W prostym modelu regresji spreadu odwrócenie oznaczało 70% prawdopodobieństwo recesji.
Chinn i Ferrara (2026) przedstawiają estymacje probitowe prawdopodobieństwa recesji w Niemczech odpowiadające spreadowi terminowemu 10 lat–3 miesiące, w tym specyfikację dopasowaną do danych do grudnia 2019 roku (czarna linia w dolnym panelu rysunku 1). Estymacja probitowa przekształca odczyt spreadu w oszacowane prawdopodobieństwo, że gospodarka znajduje się w recesji w danym momencie.
Rysunek 1: Panel górny: niemiecki spread terminowy 10 lat–3 miesiące, w procentach (czarny). Panel dolny: estymacje probitowe z regresji na spreadzie i krótkiej stopie — próba przedpandemiczna (czarna linia), pełna próba (czerwona), z dodaną oczekiwaną zmianą bezrobocia (niebieska) i z dodanym wskaźnikiem obsługi długu (zielony). Daty recesji od szczytu do dołka według ECRI są zacienione jasnym niebieskim. Źródło: OECD, Chinn i Ferrara (2026).
W pracy Chinna i Ferrary (2026) autorzy stwierdzają, że specyfikacje oparte na spreadzie terminowym i krótkiej stopie wyjaśniają stosunkowo duży udział zmienności, zarówno w próbie przedpandemicznej, jak i w pełnej próbie. Jak pokazuje rysunek 1, przy progu prawdopodobieństwa 40% sygnalizowana jest każda recesja z wyjątkiem spowolnienia z 2020 roku, ale ten sam próg generuje również fałszywy alarm dla 2024 roku. Ta pomyłka ma znaczenie wykraczające poza statystyczną księgowość, biorąc pod uwagę pozycję Niemiec jako największej gospodarki strefy euro.
Dodanie oczekiwanej zmiany bezrobocia nieznacznie podnosi wyjaśniony udział zmienności (0,29 wobec 0,19 dla podstawowej specyfikacji oszacowanej na tym samym okresie próby). Sygnały recesyjne pozostają jednak zasadniczo niezmienione, a fałszywy alarm dla 2024 roku nadal występuje przy progu 40%.
Dodanie wskaźnika obsługi długu — zmiennej, która daje wyraźnie odmienne wyniki dla USA — podnosi pseudo-R² do 0,33 wobec 0,19. Wszystkie współczynniki mają oczekiwane znaki i są istotne statystycznie, w tym wskaźnik obsługi długu. Co najważniejsze, ta specyfikacja nie rejestruje fałszywego alarmu dla 2024 roku przy progu 40%. Wskaźnik obsługi długu — czyli płatności odsetkowe plus spłaty kapitału w relacji do dochodu — łączy sygnał krzywej z rzeczywistym obciążeniem dłużnym kredytobiorców.
Czy trzeba odwoływać się do wskaźnika obsługi długu, by przywrócić spreadowi terminowemu rangę predyktora? Alternatywny argument głosi, że Niemcy rzeczywiście przeżyły recesję w latach 2023–24. Jak pisze Kemp (2026): „Gospodarka Niemiec przeszła wyraźną recesję w latach 2023–24, z kurczącym się realnym PKB i wzrostem wyraźnie odstającym od reszty strefy euro.” Jednak ani ECRI — Economic Cycle Research Institute — ani Niemiecka Rada Ekspertów Gospodarczych, oficjalny organ doradczy niemieckiego rządu ds. polityki gospodarczej, nie ogłosiły recesji po pandemii.
Powód staje się jasny przyglądając się głównym wskaźnikom:
Rysunek 2: Panel górny: zatrudnienie w Niemczech, w wieku 15 lat i więcej. Panel środkowy: realny PKB Niemiec, w miliardach euro z 2010 roku, SAAR. Panel dolny: niemiecka produkcja przemysłowa z wyłączeniem budownictwa (trzemiesięczna środkowa średnia ruchoma). Jasnozielone cieniowanie oznacza ruchy od szczytu do dołka. Źródło: OECD via FRED, OECD.
Okresy od szczytu do dołka w tych miarach wykazują niemal brak spójności. Zatrudnienie osiągnęło szczyt w czwartym kwartale 2024 roku (2024Q4), realny PKB w trzecim kwartale 2022 roku (2022Q3), produkcja przemysłowa w lutym 2023 roku, a prawdopodobieństwo recesji w grudniu 2024 roku. Ta rozbieżność wyjaśnia, dlaczego nie ogłoszono recesji — rozumianej jako szeroki, utrzymujący się spadek aktywności gospodarczej. Najbardziej życzliwa interpretacja głosi, że spread terminowy wychwycił spadek zatrudnienia, ale nie spadki PKB ani produkcji przemysłowej. Dla czytelników śledzących, jak ten epizod zostanie ostatecznie oceniony, wskaźnikami do obserwacji są rewizje serii PKB, zatrudnienia i produkcji przemysłowej, a także ewentualne przyszłe decyzje dotyczące datowania recesji, które będą miały znaczenie dla sygnału spreadu z grudnia 2022 roku.

