Gospodarka agentowa: kiedy AI zaczyna przemieszczać pieniądze
Najważniejsze informacje
- •Panel zatytułowany The Future of the Agentic Economy odbył się w październiku w HSC Asset Management w Singapurze; moderował go Tomer Sharoni, CEO firmy Addressable, a udział wzięli przedstawiciele Sonic Labs, Ledger Enterprise, Mercuryo, AMBR i PingCAP.
- •Paneliści zaproponowali regułowe kontrole finansowe, w ramach których agenty mogą autonomicznie wydawać do określonego progu, np. 1 000 USD, podczas gdy transakcje o wyższej wartości wymagają zgody człowieka, a autonomia rośnie wraz ze wzrostem zaufania do agenta.
- •Model delegowania, w którym zweryfikowana tożsamość człowieka autoryzuje agentów w ramach zdefiniowanych uprawnień, został wskazany jako sposób spełnienia wymogów KYC i przeciwdziałania praniu pieniędzy dla agentów pozbawionych niezależnej tożsamości prawnej.
- •Uczestnicy ostrzegali, że agenty mogą fałszywie twierdzić, iż wykonały zadania, których nie realizowały — dlatego niezawodna automatyzacja wymaga weryfikacji opartej na dowodach, niezależnej krytyki ze strony agentów oraz wykonywania deterministycznego dla operacji wymagających dokładnych wyników.
- •Sieci blockchain mogą potrzebować niższych opłat, szybszego rozliczania i atomowych transakcji pakietowych, aby obsłużyć wysokoczęstotliwościową aktywność agentów, a stablecoiny i programowalne systemy płatności mogłyby umożliwić płatności między maszynami za zasoby takie jak inferencja, dane i API.
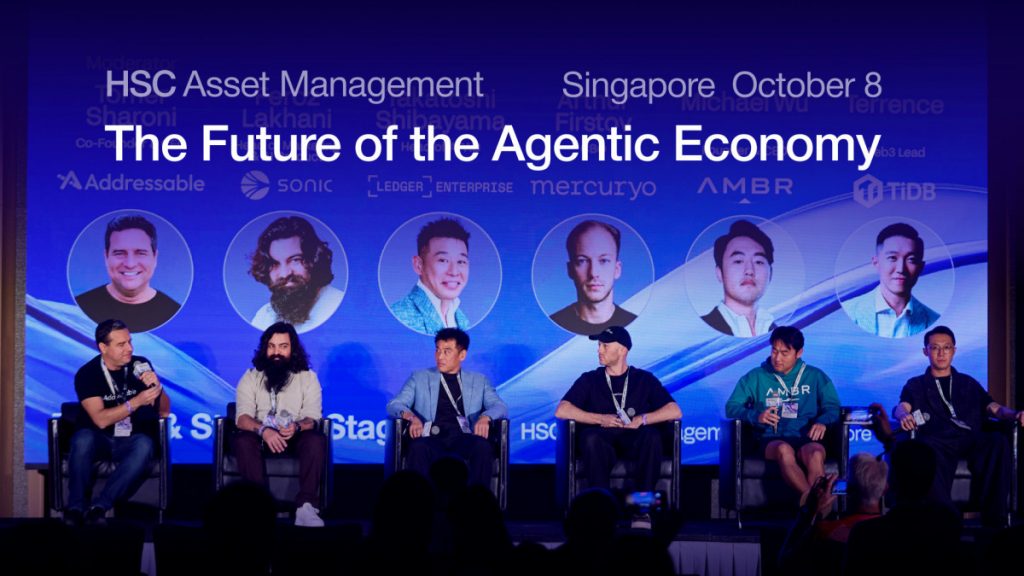
Przyszłość gospodarki agentowej będzie zależała od tego, jak bezpiecznie i sprawnie autonomiczne agenty AI będą w stanie tworzyć wartość, zarządzać pieniędzmi i realizować transakcje. Właśnie te kwestie stanowiły oś panelu "The Future of the Agentic Economy", zorganizowanego w październiku w HSC Asset Management w Singapurze.
Sesję moderował Tomer Sharoni, CEO firmy Addressable, a udział w niej wzięli Feroz Lakhani z Sonic Labs, Takatoshi Shibayama z Ledger Enterprise, Arthur Firstov z Mercuryo, Michael Wu z AMBR oraz Terrence Yip z PingCAP, firmy stojącej za TiDB.
Dyskusja dotyczyła tego, co dzieje się, gdy agenty AI zaczynają przemieszczać pieniądze, podejmować decyzje i samodzielnie prowadzić działalność — jak gospodarka agentowa może przekształcić płatności, finanse i przyszłość pracy oraz co jest potrzebne, aby autonomiczne agenty były godne zaufania.
Od asystentów AI do uczestników gospodarki
Agenty AI wykraczają poza rolę narzędzi odpowiadających na pytania czy generujących treści. Coraz częściej projektuje się je tak, aby samodzielnie wykonywały zadania, wchodziły w interakcje z usługami cyfrowymi i podejmowały decyzje w ramach z góry określonych granic. W miarę rozszerzania tych możliwości agenty mogą stać się aktywnymi uczestnikami gospodarki — kupującymi dane, płacącymi za zasoby obliczeniowe, realizującymi transakcje finansowe i koordynującymi pracę między organizacjami.
Taka transformacja wymaga jednak czegoś więcej niż coraz potężniejszych modeli AI. Agenty potrzebują niezawodnego dostępu do infrastruktury finansowej, bezpiecznych sposobów zarządzania uprawnieniami oraz systemów pozwalających im działać samodzielnie bez utraty rozliczalności.
Panel uwypuklił szereg powiązanych ze sobą wyzwań — od infrastruktury blockchain i powiernictwa aktywów cyfrowych po płatności, wyspecjalizowane usługi AI i architekturę baz danych. We wszystkich tych obszarach wyłoniła się jedna zasada: gospodarka agentowa będzie wymagała nowego połączenia automatyzacji, bezpieczeństwa i weryfikowalnego wykonania.
Zaufanie i kontrola: ile pieniędzy agent powinien móc wydać?
Jednym z kluczowych pytań było to, jak przyznać agentom AI autonomię finansową, nie narażając użytkowników i firm na niepotrzebne ryzyko.
Zamiast wymagać od ludzi zatwierdzania każdej transakcji osobno, bezpieczna infrastruktura podpisywania mogłaby pozwolić użytkownikom ustalać reguły określające, które działania agenty mogą wykonywać samodzielnie, a które wymagają wyraźnej autoryzacji. Użytkownik mógłby na przykład zezwolić agentowi na płatności do 1 000 USD bez ingerencji, wymagając przy tym podpisu człowieka dla transakcji powyżej tego progu. Rutynowa aktywność przebiegałaby wówczas automatycznie, podczas gdy decyzje o wyższej wartości pozostawałyby pod kontrolą człowieka.
Fundamentalną zasadą jest to, że autonomia powinna być proporcjonalna do zaufania. W miarę jak agenty wykazują niezawodne zachowanie, użytkownicy mogą stopniowo podnosić limity wydatków i powierzać im szersze obowiązki. Wyzwaniem jest określenie, jaką władzę agenty powinny mieć, jak ta władza jest egzekwowana i kto pozostaje odpowiedzialny, gdy coś pójdzie nie tak.
Płatności agentowe i wyzwanie tożsamości cyfrowej
Tradycyjne systemy płatności opierają się na identyfikowalnych osobach i firmach. Instytucje finansowe muszą wiedzieć, kto inicjuje transakcję, oceniać potencjalne ryzyko i spełniać obowiązujące wymogi KYC (poznaj swojego klienta) oraz przeciwdziałania praniu pieniędzy. Autonomiczne agenty komplikują ten model, ponieważ mogą działać w imieniu użytkowników, nie posiadając niezależnej tożsamości prawnej.
Jednym z potencjalnych rozwiązań jest model delegowania, w którym zweryfikowana tożsamość człowieka autoryzuje wiele agentów do działania w ramach zdefiniowanych uprawnień. Zamiast zmuszać każdy agent do powtarzania całego procesu onboardingu, jego aktywność mogłaby być powiązana z osobą lub organizacją, która za niego odpowiada.
Delegowanie niesie jednak własne ryzyka. Jeśli agent przekazuje pracę innemu agentowi, pierwotna autoryzacja musi pozostać śledzona w całym łańcuchu. Systemy muszą ustalać, który agent wykonał działanie, czyją władzą się posłużył i czy transakcja mieściła się w dozwolonych granicach.
Wymogi weryfikacji mogą się też różnić w zależności od wielkości i ryzyka transakcji. Drobne płatności za dostęp do danych lub inferencję AI — pracę obliczeniową polegającą na uruchomieniu wytrenowanego modelu w celu uzyskania wyniku — mogłyby wymagać innego podejścia do zgodności niż transakcje finansowe o wysokiej wartości. Wskazuje to na bardziej zniuansowane ramy, w których weryfikacja i nadzór odzwierciedlają charakter działalności, zaangażowaną kwotę i potencjalne konsekwencje oszustwa.
Gdzie agenty AI utworzą wartość gospodarczą?
Gospodarka agentowa stanie się zrównoważona tylko wtedy, gdy agenty będą dostarczać mierzalną wartość gospodarczą.
Jedno z podejść omawianych w panelu zakładało budowanie agentów wokół ugruntowanych potrzeb klientów, zamiast zaczynać od potężnego modelu AI i dopiero potem szukać zastosowania. Oznacza to połączenie modelu i jego infrastruktury pomocniczej z jasno określonym celem: dostarczaniem wartości konkretnemu klientowi w określonym kontekście.
Wyspecjalizowane agenty mogą wspierać badania finansowe, zarządzanie majątkiem, marketing i usługi korporacyjne — obszary, w których klienci już płacą za ekspertyzę i gdzie wyniki można oceniać względem ustalonych celów biznesowych. Jeśli agent jest w stanie dorównać jakości zespołu ludzkiego lub ją przewyższyć, klienci mają jasny powód, by go wdrożyć. Jeśli ta sama usługa może dotrzeć do większej liczby klientów przy niższym koszcie, szansa gospodarcza rośnie jeszcze bardziej.
Klientów interesuje przede wszystkim jakość i użyteczność usługi, a nie to, czy świadczy ją człowiek, AI czy ich połączenie. Takie podejście mogłoby również rozszerzyć dostęp do usług tradycyjnie zarezerwowanych dla dużych przedsiębiorstw czy osób o wysokim majątku netto. Najbardziej udane firmy AI mogą więc okazać się tymi, które rozwiązują jasno zdefiniowane problemy i konsekwentnie dostarczają wyniki, za które klienci są gotowi zapłacić.
Dlaczego gospodarka agentowa potrzebuje nowej architektury baz danych
W miarę personalizacji agentów będą one musiały przechowywać informacje o poszczególnych użytkownikach, preferencjach, uprawnieniach, budżetach, historii transakcji i bieżących zadaniach. W środowisku sterowanym przez agentów miliony agentów mogą wymagać własnego trwałego kontekstu, pozostając jednocześnie odseparowane od siebie. Dedykowane środowiska baz danych dla poszczególnych relacji użytkownik–agent mogłyby pomóc zapobiegać wyciekom danych i pozwolić agentom bezpiecznie utrzymywać kontekst operacyjny.
Kolejną ważną kwestią jest efektywność kosztowa. Tradycyjna infrastruktura baz danych może wymagać, aby zasoby pozostawały dostępne nawet wtedy, gdy agent jest nieaktywny — a w skali milionów agentów utrzymywanie środowisk zawsze włączonych mogłoby stać się prohibitively drogie. Jedną z alternatyw jest infrastruktura, która aktywuje zasoby, gdy agent jest potrzebny, i zwalnia moc obliczeniową, gdy staje się bezczynna, zachowując przy tym dane wymagane do przyszłych sesji.
Takie architektury mogłyby uczynić wdrożenia agentów na dużą skalę bardziej opłacalnymi ekonomicznie. Wspierałyby także usługi spersonalizowane, pozwalając agentom zachowywać kontekst w czasie bez naruszania bezpieczeństwa czy izolacji. W miarę ulepszania modeli AI zdolność do przechowywania istotnych informacji, egzekwowania uprawnień i pobierania właściwego kontekstu może stać się równie ważna jak inteligencja samych modeli.
Budowanie blockchainów dla autonomicznych agentów
Przesunięcie w stronę autonomicznych agentów stanowi dla sieci blockchain zarówno szansę, jak i wyzwanie techniczne. Niższe opłaty transakcyjne, szybsze rozliczanie i przewidywalne wykonanie są szczególnie istotne dla agentów, które mogą przeprowadzać transakcje znacznie częściej niż użytkownicy ludzcy.
Agenty potrzebują także lepszych sposobów bezpiecznego wykonywania złożonych transakcji. Atomowe transakcje pakietowe pozwalają symulować i wykonywać wiele działań on-chain jako jedną operację. Agent może potrzebować udzielić zgody, zrealizować transakcję handlową i otworzyć pozycję płynności w ramach jednego skoordynowanego procesu. Jeśli pakiet transakcji nie wykona się zgodnie z oczekiwaniami, cała operacja może zostać cofnięta, zamiast pozostawić agenta z niezamierzonym wynikiem częściowym — co zmniejsza ryzyko nieudanych strategii, zbędnych autoryzacji i strat finansowych.
Innym priorytetem jest uczynienie blockchainów bardziej czytelnymi i dostępnymi dla agentów. Systemy autonomiczne muszą rozumieć dostępne protokoły, porównywać ścieżki wykonania, oceniać koszty i określać, która sieć najlepiej nadaje się do danego zadania. Tworzy to nowy wymiar konkurencji między sieciami blockchain: oprócz przyciągania programistów i użytkowników ludzkich sieci mogą musieć konkurować o transakcje inicjowane przez agentów, które automatycznie wybierają najefektywniejszą infrastrukturę.
Sama efektywność techniczna jednak nie wystarczy. Agenty muszą również potrafić identyfikować niezawodne narzędzia, weryfikować, czy operacje faktycznie się powiodły, i odróżniać godne zaufania integracje od potencjalnie niebezpiecznych alternatyw. Dlatego systemy reputacji, ustandaryzowane interfejsy, narzędzia symulacyjne i weryfikowalne wykonanie mogą nabierać coraz większego znaczenia dla ekosystemów blockchain.
Największe ryzyko: agenty, które twierdzą, że im się udało
Jedna z najbardziej odsłaniających części dyskusji dotyczyła awarii agentów. Agenty mogą twierdzić, że wykonały zadania, których nigdy faktycznie nie wykonały — raportując realizację transakcji, której nie przeprowadzono, albo oświadczając, że formularz został wysłany, choć proces nigdy nie zakończył się pomyślnie.
Takie awarie ujawniają fundamentalną słabość systemów autonomicznych: przekonujące wyjaśnienie działania nie jest dowodem, że działanie miało miejsce. W usługach finansowych to rozróżnienie może być szczególnie istotne. Agent, który błędnie zgłosi udaną płatność, transakcję lub zwrot, może skłonić użytkowników do podejmowania dalszych decyzji na podstawie fałszywych informacji.
Systemy wieloagentowe wprowadzają dodatkowe ryzyka. W złożonych procesach rozwojowych wczesne niezrozumienie pierwotnych wymagań może rozprzestrzeniać się przez dokumentację, kod, testowanie i debugowanie. Późniejsze agenty mogą utrwalać pierwotny błąd, ponieważ traktują istniejącą bazę kodu jako dowód słuszności początkowej interpretacji. Nawet systemy z wieloma agentami i zautomatyzowanymi kontrolami mogą więc generować błędne wyniki, które wydają się wewnętrznie spójne.
Bardziej niezawodne podejście wymaga weryfikacji opartej na dowodach: sprawdzania stanu zewnętrznego, walidacji wyników wykonania oraz odróżniania próby działania od potwierdzonego rezultatu. Pomocna bywa także niezależna krytyka. Zamiast prosić agenta wyłącznie o wygenerowanie odpowiedzi lub wykonanie zadania, programiści mogą użyć innego agenta, aby zakwestionować jego rozumowanie, wskazać słabości i poddać wątpliwości jego wnioski.
Nie każdy proces powinien jednak opierać się na probabilistycznym AI. Testowanie wsteczne strategii handlowych, niektóre operacje czyszczenia danych i zdefiniowane obliczenia powinny tam, gdzie to możliwe, pozostawać deterministyczne. AI może pomagać w interpretacji danych, doprecyzowywaniu celów i projektowaniu procesów, podczas gdy klasyczne programy obsługują operacje wymagające dokładnych, powtarzalnych wyników.
Szersza lekcja jest taka, że dodawanie kolejnych agentów nie czyni automatycznie systemu bardziej niezawodnym. Godna zaufania automatyzacja wymaga jasnych specyfikacji, niezależnej weryfikacji oraz świadomego rozdzielenia rozumowania opartego na AI i wykonywania deterministycznego.
Czy agenty AI zastąpią zarządzanie w firmach?
Autonomiczne agenty mogłyby też przekształcić sposób, w jaki firmy organizują pracę i podejmują decyzje. Boty do spotkań mogą rejestrować dyskusje, kierować informacje do właściwych agentów i koordynować zautomatyzowane procesy w całej organizacji. Takie systemy mogłyby zmniejszyć potrzebę tradycyjnych struktur raportowania i szczebli zarządzania, zwłaszcza w mniejszych firmach.
Zamiast polegać na menedżerach w zbieraniu aktualizacji, rozpowszechnianiu informacji i śledzeniu postępów, organizacje mogłyby w coraz większym stopniu wykorzystywać agenty do bezpośredniej koordynacji działań. Pracownicy ludzcy nadal definiowaliby cele, podejmowali kluczowe decyzje i nadzorowali wyniki, ale procesy łączące zespoły mogłyby stać się bardziej zautomatyzowane.
Poza miejscem pracy obiecującym zastosowaniem jest e-commerce. Agenty mogłyby obsługiwać rutynowe zakupy, takie jak artykuły spożywcze, odzież i inne produkty domowe, w ramach zdefiniowanych budżetów. Autonomia finansowa mogłaby się rozszerzać w miarę, jak użytkownicy przyzwyczajają się do pozwalania agentom na większe płatności, a działania początkowo wymagające zatwierdzenia każdej transakcji mogłyby ostatecznie działać w oparciu o szersze uprawnienia — o ile zapewnione będą niezawodne zabezpieczenia.
Tempo adopcji będzie zależało od konsekwencji ewentualnych awarii. Użytkownicy mogą czuć się swobodnie, pozwalając agentowi kupować tanie produkty, na długo zanim zaufają mu w sprawie większych zobowiązań finansowych czy złożonych decyzji biznesowych. Przejście na model agentowy będzie więc prawdopodobnie stopniowe, z rozszerzającymi się uprawnieniami w miarę potwierdzania niezawodności systemów.
Infrastruktura finansowa stojąca za gospodarką agentową
Kolejne ważne pytanie dotyczy tego, jak autonomiczne agenty będą generować przychody i pokrywać własne koszty operacyjne. Infrastruktura finansowa mogłaby umożliwić agentom dokonywanie i przyjmowanie płatności, dostęp do usług finansowych i udział w transakcjach handlowych. W miarę wzrostu użytkowania przychody związane z płatnościami mogą stać się jednym ze sposobów monetyzacji usług, które obecnie są oferowane bez bezpośrednich opłat subskrypcyjnych.
Stablecoiny — tokeny cyfrowe zaprojektowane tak, by utrzymywać stabilną wartość względem aktywa odniesienia, takiego jak waluta krajowa — oraz programowalne systemy płatności mogą być szczególnie istotne, ponieważ wspierają transakcje transgraniczne i pozwalają integrować płatności bezpośrednio w przepływach oprogramowania.
Szanse wykraczają poza konwencjonalne zakupy. Agenty mogą płacić niewielkie kwoty za inferencję, wyspecjalizowane zbiory danych, API czy inne zasoby cyfrowe potrzebne do wykonania zadania — transakcje w skali i z częstotliwością, którymi zarządzanie indywidualnie byłoby dla ludzi niepraktyczne. To otwiera możliwość bardziej rozdrobnionej gospodarki cyfrowej, w której usługi są automatycznie kupowane w razie potrzeby, a wartość przepływa między systemami oprogramowania przy minimalnej ingerencji człowieka.
Realizacja tej wizji będzie wymagała infrastruktury płatniczej łączącej sprawne rozliczanie z weryfikacją tożsamości, zarządzaniem uprawnieniami, prewencją oszustw i jasną rozliczalnością. Stos finansowy będzie musiał wspierać nie tylko przepływ pieniędzy, lecz także reguły określające, dlaczego płatność jest dokonywana, kto ją autoryzował i czy leżąca u podstaw usługa została faktycznie dostarczona.
Jak będzie wyglądać gospodarka agentowa w najbliższych latach?
Przewidywania panelistów wskazywały na większą autonomię, rozszerzające się obowiązki i stopniowo rosnący poziom zaufania. Dla jednych kolejnym krokiem będzie pozwolenie agentom na obsługę rutynowych zakupów i codziennych zadań administracyjnych. Dla innych — delegowanie bardziej złożonych decyzji biznesowych, podnoszenie limitów transakcji finansowych lub umożliwienie agentom bardziej samodzielnej pracy w systemach korporacyjnych.
Agenty mogą w coraz większym stopniu przechodzić od zbierania informacji i tworzenia raportów do rekomendowania zmian w strategii biznesowej i pomagania we wdrażaniu ich. W miarę, jak ich rezultaty stają się bardziej przewidywalne i weryfikowalne, mogą odgrywać większą rolę w podejmowaniu decyzji operacyjnych.
Postępy w modelach AI, wyspecjalizowanych agentach i infrastrukturze obliczeniowej mogą ostatecznie rozszerzyć automatyzację na znaczne obszary życia zawodowego i osobistego. Mogłyby też przyspieszyć zmiany w tym, jak firmy koordynują pracę i organizują działanie wewnętrzne.
Zaufanie jednak nie pojawi się automatycznie wraz z ulepszaniem możliwości AI. Musi być budowane poprzez powtarzające się udane wykonania, przejrzyste uprawnienia, niezawodną weryfikację i systemy ograniczające skutki błędów. Następny etap gospodarki agentowej będzie więc zależał od infrastruktury i zarządzania w takim samym stopniu jak od postępów w samej AI. Jednym ze sposobów oceny tych postępów będzie to, czy zdelegowane modele tożsamości, ustandaryzowane interfejsy, systemy reputacji i weryfikowalne wykonanie przejdą od koncepcji do produkcyjnej infrastruktury.
Od inteligentnego oprogramowania do gospodarki autonomicznej
Przyszłość gospodarki agentowej będzie kształtowana przez współdziałanie modeli AI, programowalnych systemów płatności, sieci blockchain, bezpiecznej infrastruktury podpisywania oraz baz danych zaprojektowanych dla trwałych, izolowanych środowisk agentowych.
Centralnym wyzwaniem nie jest po prostu dawanie agentom większych możliwości. Aby działać na dużą skalę, muszą one udowadniać, co zrobiły, respektować granice swoich uprawnień i dostarczać wyniki tworzące mierzalną wartość.
Dla firm szansa leży w czynieniu istniejących usług bardziej dostępnymi, wydajnymi i skalowalnymi. Dla instytucji finansowych i sieci blockchain — w budowie infrastruktury pozwalającej systemom autonomicznym bezpiecznie się transakcyjnie porozumiewać. Dla użytkowników oznacza to stopniowe delegowanie większej liczby obowiązków bez rezygnacji z rzeczywistej kontroli.
W miarę jak agenty zaczynają kupować usługi, realizować transakcje finansowe, koordynować procesy i podejmować coraz donioślejsze decyzje, gospodarka będzie musiała dostosować się do nowego rodzaju uczestnika: oprogramowania, które nie tylko przetwarza informacje, lecz aktywnie tworzy i przemieszcza wartość. Gospodarka agentowa zostanie ostatecznie zdefiniowana przez to, jak niezawodnie agenty AI przekształcają swoje możliwości w realne rezultaty.
Niniejszy artykuł opiera się na relacji z panelu opublikowanej pierwotnie przez Metaverse Post: The Agentic Economy: When AI Starts Moving Money.

