Nigeryjskie fintechy zamieniają inwestowanie w codzienny nawyk
Najważniejsze informacje
- •Nigeryjskie aplikacje fintechowe, w tym PiggyVest, Bamboo, Cowrywise i Risevest, pozwalają użytkownikom inwestować w fundusze inwestycne, produkty o stałym dochodzie oraz akcje nigeryjskie i amerykańskie bezpośrednio ze smartfonów.
- •Giełda Nigeryjska poinformowała, że w 2025 roku rynek dołączyło ponad 2 miliony nowych inwestorów, a platforma NGX Invest ułatwiła pozyskanie ponad 3 bilionów ₦ kapitału poprzez ponad 100 kanałów dystrybucji.
- •IPO Dangote Refinery, zainaugurowane we wrześniu przy 2,15 biliona ₦, zwiększyło ruch na Bamboo niemal dziesięciokrotnie w ciągu 30 minut i spowodowało zakłócenia na platformach takich jak Cowrywise, ujawniając zarówno popyt detaliczny, jak i obciążenie infrastruktury.
- •Cowrywise nawiązała w 2025 roku współpracę z Meristem, aby umożliwić użytkownikom inwestowanie w nigeryjskie akcje, przyciągając ponad 12 000 zapisów na listę oczekujących w pierwszym tygodniu.
- •Bamboo liczy obecnie ponad 2,3 miliona inwestorów w Nigerii, RPA, Kenii i Ghanie, rozszerzając model inwestowania „smartfon najpierw” na cztery rynki afrykańskie.
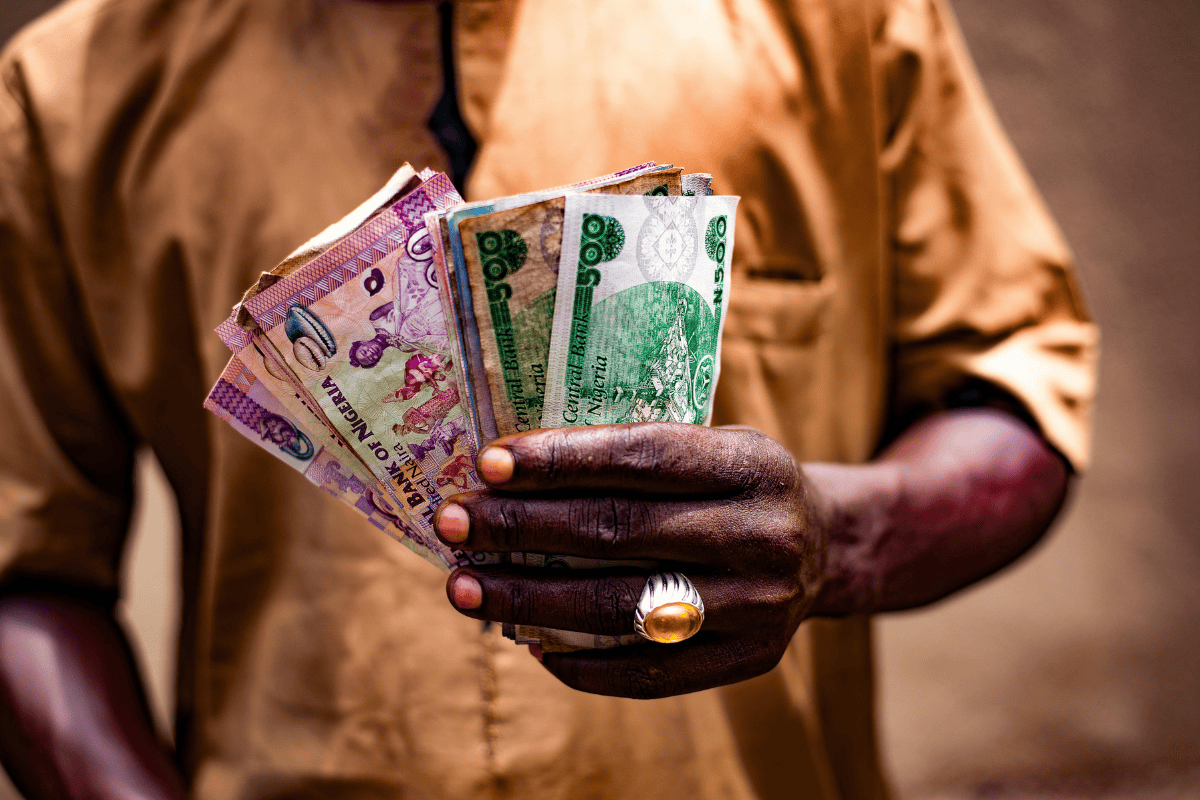
Firmy fintechowe zmieniają sposób, w jaki Nigeryjczycy myślą o inwestowaniu, czyniąc go bardziej dostępnym niż kiedykolwiek wcześniej. Przez lata inwestowanie było powszechnie postrzegane jako domena osób już biegle znających złożone pojęcia finansowe. Wzrost popularności aplikacji fintechowych przekształca to postrzeganie i ułatwia udział każdemu.
Dzięki popularnym platformom, takim jak PiggyVest, Bamboo, Cowrywise i Risevest, Nigeryjczycy mogą teraz inwestować bezpośrednio ze swoich smartfonów. Wybór obejmuje fundusze inwestycyjne, produkty o stałym dochodzie oraz akcje spółek zarówno nigeryjskich, jak i amerykańskich. Te fintechy rozbierają bariery i otwierają możliwości pomnażania pieniędzy dla zwykłych ludzi.
Zmieniające się nastawienie do inwestowania
Nieformalne badanie przeprowadzone ostatnio w celu zbadania preferencji inwestycyjnych Nigeryjczyków wykazało, że PiggyVest zajął pierwsze miejsce, a Bamboo i Cowrywise również cieszyły się popularnością. Nie było to badanie naukowe, ale wskazuje na wyraźną zmianę: coraz więcej osób postrzega teraz aplikacje fintechowe jako praktyczne narzędzia do poprawy swojej przyszłości finansowej.
Szczególnie godne uwagi jest to, jak głęboko inwestowanie zakorzeniło się w codziennej aktywności finansowej. Użytkownik, który loguje się do aplikacji, aby odłożyć 20 000 ₦, może równie łatwo zbadać sposoby wykorzystania części tych pieniędzy. Inwestowanie nie jest już osobnym zadaniem — jest integral częścią zarządzania pieniędzmi.
Dyskusja przesunęła się zatem z tego, czy firmy fintechowe powinny wejść w przestrzeń inwestycyjną, na to, dlaczego tak chętnie to robią — zmiana ta odzwierciedla rosnący trend w kierunku niezależności finansowej w Nigerii. Inwestowanie staje się regularną częścią życia, tworząc nowe możliwości dla osób pragnących budować majątek i zabezpieczyć swoją przyszłość finansową.
Logika biznesowa stojąca za boomem
Wzrost liczby produktów inwestycyjnych fintechów ma spory sens, biorąc pod uwagę sposób działania tych firm. Klient, który już ufa aplikacji przy automatycznym odkładaniu 10 000 ₦ miesięcznie, jest bardziej skłonny wypróbować produkt inwestycyjny tego samego dostawcy. Dlatego fintechy skoncentrowane na oszczędnościach coraz częściej wchodzą w przestrzeń inwestycyjną.
Przykładem jest Cowrywise. Firma rozpoczęła działalność od oferowania zautomatyzowanych oszczędności i funduszy inwestycyjnych, a w 2025 roku zawarła współpracę z Meristem, aby umożliwić użytkownikom inwestowanie w nigeryjskie akcje. Odpowiedź była imponująca: ponad 12 000 osób zapisało się na listę oczekujących w samym pierwszym tygodniu.
Pomysł jest prosty. Gdy fintechy pomogą ludziom oszczędzać pieniądze, naturalnym kolejnym krokiem jest ustalenie, co zrobić z tymi oszczędnościami. Jak ujął to w 2024 roku Tony Odiba, współzałożyciel i dyrektor produktu Risevest: „Płatności były pierwszym krokiem w rozwoju finansów cyfrowych w Afryce”. Choć płatności ułatwiają przepływ pieniędzy, niekoniecznie pomagają ludziom budować majątek. Dostęp do inwestycji to naturalna progresja w miarę dalszej ewolucji finansów cyfrowych.
Dziś granice między oszczędzaniem, płatnościami i inwestowaniem się zacierają. Nie są to już odrębne działania; zamiast tego współpracują ze sobą, tworząc kompleksowe doświadczenie finansowe dla użytkowników.
Zróżnicowany rynek
Bamboo przeszło długą drogę, aby uczynić inwestowanie dostępnym dla Nigeryjczyków. Firma początkowo koncentrowała się na umożliwieniu Nigeryjczykom kupowania amerykańskich akcji za pośrednictwem smartfonów, a od tego czasu rozszerzyła ofertę o nigeryjskie akcje oraz szereg produktów finansowych. Według strony internetowej może się teraz pochwalić ponad 2,3 miliona inwestorów rozproszonych w Nigerii, RPA, Kenii i Ghan — zasięg, który nadaje usłudze, która zaczynała jako nigeryjska, wymiar regionalny, przenosząc model inwestowania „smartfon najpierw” na cztery rynki afrykańskie.
Risevest z kolei celuje w zarządzane portfele i inwestycje denominowane w dolarach. Cowrywise stawia na produkty oszczędnościowe i inwestycyjne, podczas gdy wiele innych platform fintechowych łączy użytkowników z akcjami, funduszami i opcjami na rynku kapitałowym.
Chociaż każda firma przyjmuje odmienne podejście, wyróżnia się jeden kluczowy trend: inwestowanie staje się cyfrowym dobrem dostępnym dla każdego. Ta ewolucja otwiera drzwi osobom, które być może nigdy nie przekroczyłyby progu biura maklerskiego. Wystarczy aplikacja, aby każdy mógł zacząć inwestować. Osoby, które kiedyś sądziły, że potrzebują milionów nairów, mogą teraz znaleźć opcje wymagające znacznie mniejszych kwot początkowych, a ci, którzy chcą eksplorować aktywa poza Nigerią, mogą poruszać się po tym procesie bez poczucia przytłoczenia.
Mierzalny wpływ na rynek kapitałowy
Ta zmiana ma wyraźny wpływ na nigeryjski rynek kapitałowy. W 2025 roku Giełda Nigeryjska (Nigerian Exchange) poinformowała, że rynek dołączyło ponad 2 miliony nowych inwestorów. Jej platforma NGX Invest ułatwiła pozyskanie ponad 3 bilionów ₦ kapitału i umożliwiła dystrybucję na rynku pierwotnym poprzez ponad 100 różnych kanałów. Znaczenie ma charakter strukturalny: dystrybucja na rynku pierwotnym w takiej skali oznacza, że nowe oferty akcji mogą trafiać do codziennych oszczędzających w tych samych aplikacjach, których już używają do oszczędzania i inwestowania.
Chociaż nie każdy nowy inwestor może rozumieć niuanse swoich inwestycji, rozwój infrastruktury cyfrowej oznacza, że zwykłym ludziom łatwiej niż kiedykolwiek angażować się w rynki finansowe. Czy ten napływ dojrzeje do trwałego, dobrze poinformowanego udziału — to jedno z otwartych pytań dotyczących najnowszej kohorty rynku.
Debiut Dangote Refinery jako punkt zwrotny
IPO Dangote Refinery oznaczało znaczącą zmianę w sposobie inwestowania zwykłych Nigeryjczyków. Gdy oferta wystartowała we wrześniu przy 2,15 biliona ₦, fala inwestorów detalicznych zalała cyfrowe platformy inwestycyjne. Ruch na Bamboo wzrósł niemal dziesięciokrotnie w ciągu zaledwie 30 minut, podczas gdy platformy takie jak Cowrywise doznały zakłóceń pod naporem popytu. To samo wydarzenie, które wykazało apetyt inwestorów detalicznych, obnażyło jednocześnie ograniczenia infrastruktury — co czyni wydajność platform pod obciążiem praktycznym punktem odniesienia, na który warto zwracać uwagę przy kolejnej ofercie porównywalnej wielkości.
W tym IPO uderzająca nie jest tylko chęć zakupu akcji Dangote, ale metoda ich zakupu — w przeważającej mierze poprzez aplikacje mobilne. Wydarzenie to pokazuje, że gdy pojawia się ważna okazja inwestycyjna, smartfony stały się podstawowym narzędziem dla wielu Nigeryjczyków chcących inwestować. To wyraźny sygnał, że krajobraz inwestycyjny w kraju ewoluuje, czyniąc rynki bardziej dostępnymi niż kiedykolwiek dla zwykłych ludzi.
Łatwość to nie to samo co bezpieczeństwo
Inwestowanie stało się łatwiejsze niż kiedykolwiek, ale niekoniecznie oznacza to, że jest bezpieczniejsze. Dzięki przyjaznym dla użytkownika aplikacjom każdy może szybko otworzyć konto i zacząć kupować aktywa. Ta łatwość może być myląca; wielu inwestorów może rzucić się na głęboką wodę bez pełnego zrozumienia związanego z tym ryzyka. Elegancki interfejs może sprawiać, że złożone produkty finansowe wydają się proste — i właśnie tam potrzebna jest ostrożność.
Regulacje odgrywają tu kluczową rolę, zwłaszcza gdy firmy fintechowe zapuszczają się coraz głębiej w inwestycje. Komisja Papierów Wartościowych (SEC) nadzoruje działalność uczestników rynku kapitałowego, a inwestorzy powinni koniecznie potwierdzić legalność tych platform przed zainwestowaniem pieniędzy. Ponad 2 milionów Nigeryjczyków, którzy weszli na rynek w 2025 roku, dodatkowo zwiększa wagę tego etapu weryfikacji dla najnowszych inwestorów w kraju.
Równie ważne jest rozróżnienie między oszczędzaniem a inwestowaniem, co łatwo pomylić w ramach tej samej aplikacji. Konta oszczędnościowe, fundusze inwestycyjne, akcje i inne opcje inwestycyjne niosą ze sobą różne poziomy ryzyka, zwrotu i ochrony Twoich pieniędzy.
Inwestowanie staje się standardową funkcją
Dla firm fintechowych atrakcyjność jest jasna: im więcej aspektów życia finansowego klienta mogą zarządzać, tym silniejsza staje się relacja. Konkurencja się zmieniła. Nie chodzi już tylko o szybkie przesyłanie pieniędzy czy tworzenie najatrakcyjniejszej aplikacji bankowej; chodzi o pomaganie klientom w oszczędzaniu, inwestowaniu i ostatecznie budowaniu majątku w ramach jednej platformy. Ta zmiana oznacza, że inwestowanie staje się standardową funkcją wielu usług fintechowych.
Coraz więcej Nigeryjczyków niż kiedykolwiek angażuje się w okazje inwestycyjne, ale to, co zmienia się głębiej, to sposób, w jaki ludzie postrzegają samo inwestowanie. Dla wielu jest to teraz po prostu kolejna funkcja oferowana przez ich aplikację do zarządzania pieniędzmi, wtapiająca się płynnie w ich finansową rutynę.
Źródło: TechNext24

