Protokół Fed sygnalizuje kolejne podwyżki – dlaczego Bitcoin powinien się tym zainteresować
Najważniejsze informacje
- •Fed utrzymał stopy na 3,75%-4,00% w październiku głosami 10-2, gubernator Lisa Cook i prezes Fed Cleveland Beth Hammack głosowały za podwyżką o ćwierć punktu.
- •Protokół pokazuje, że niemal wszyscy uczestnicy uznali dalsze podwyżki za prawdopodobnie zasadne przy bazowym scenariuszu, a kilku urzędników stwierdziło, że ruch większy niż 25 punktów bazowych mógłby zostać rozważony, gdyby dane o inflacji okazały się niekorzystne.
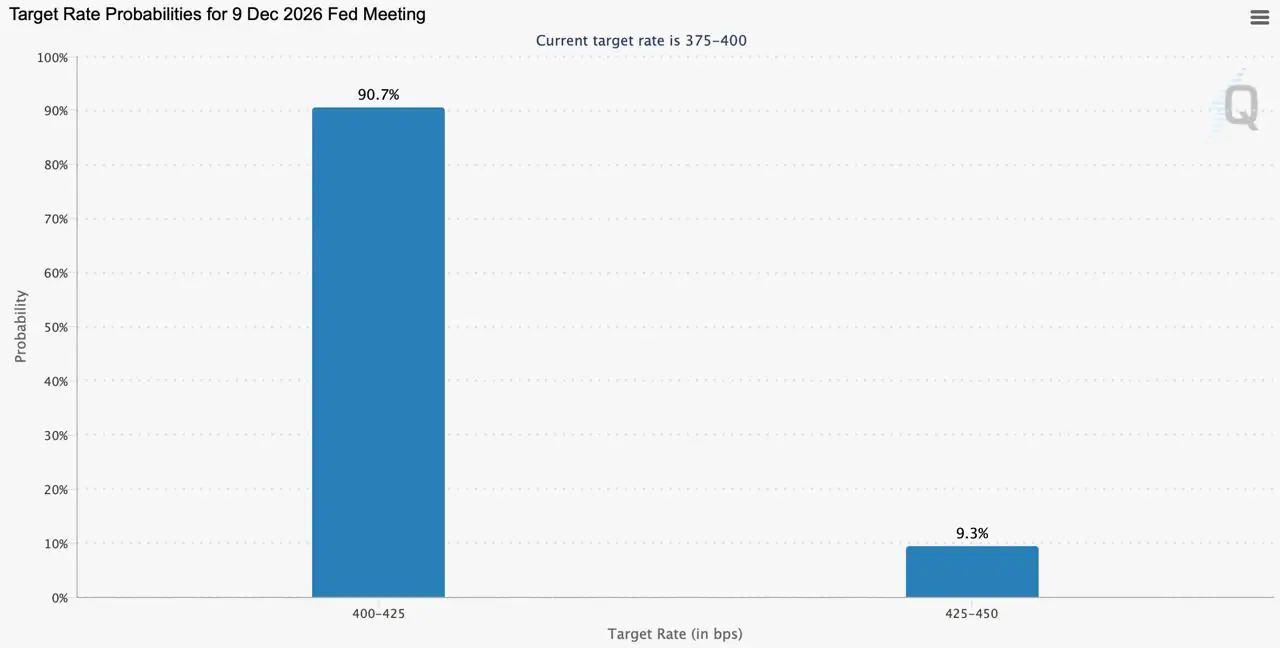
- •Na wieczór 18 listopada narzędzie CME FedWatch wyceniało grudniową podwyżkę na 100% prawdopodobieństwa, z 90,7% szans na ruch o ćwierć punktu i 9,3% na podwyżkę o pół punktu.
- •Mediana oczekiwań z ankiety biura transakcyjnego nowojorskiego Fed wskazywała na podwyżkę w grudniu, kolejną w marcu 2027 i pierwszą obniżkę na początku 2028, przy czym większy pierwszy krok, trzecia podwyżka lub późniejsza obniżka to sposoby, w jakie ścieżka mogłaby się stromsze.
- •Dane PCE za październik, publikowane 25 listopada, to ostatni poważny raport o inflacji przed głosowaniem 9 grudnia, a artykuł wskazuje konkurencję o rentowność i apetyt na ryzyko jako dwa kanały, przez które ścieżka stóp mogłaby wpłynąć na Bitcoina.
Rezerwa Federalna opublikowała protokół posiedzenia polityki pieniężnej z 27-28 października o 19:00 UTC 18 listopada, trzy tygodnie przed kolejną decyzją o stopach, zaplanowaną na 9 grudnia. Zapis pokazuje komitet, który w październiku wstrzymał się z podwyżką, ale stanowczo utrzymał dalsze zwiększenia na stole – a dla Bitcoina konkretny zestaw scenariuszy do obserwowania.
Rynek wykonał część pracy Fed
Urzędnicy utrzymali docelowy przedział stopy funduszy federalnych na poziomie 3,75%-4,00% głosami 10-2. Gubernator Lisa Cook i prezes Fed Cleveland Beth Hammack zaprotestowały, opowiadając się za podwyżką o ćwierć punktu – jastrzębi podział stojący za październikową pauzą.
Pełny zapis posiedzenia pokazuje, jak mocno podwyżki pozostały na stole. „Niemal wszyscy uczestnicy uznali, że dalsze działania podnoszące przedział docelowy będą prawdopodobnie odpowiednie przy ich bazowym scenariuszu, w celu terminowego sprowadzenia inflacji do 2%”.
Ten konsensus jest też powodem, dla którego większość mogła zaczekać. Niektórzy uczestnicy stwierdzili, że wyceniana przez rynek polityka zaostrzania na grudzień i przyszły rok jest w szerokim zakresie spójna z ich własnym poglądem na właściwą ścieżkę, a kilku uznało tę zbieżność za powód, dla którego utrzymanie status quo niesie mniejsze ryzyko.
Gdy rynki wyceniają podwyżki z wyprzedzeniem, koszty pożyczek często rosną, zanim Fed zagłosuje. Październikowa pauza nie oznaczała zatem łatwiejszych warunków dla kryptowalut; kontrakty terminowe i rentowności już wykonywały część zaostrzania.
Kilku uczestników poszło dalej, twierdząc, że podwyżka większa niż 25 punktów bazowych mogłaby zostać rozważona na kolejnym posiedzeniu, gdyby napływające dane o inflacji okazały się niekorzystne. Był to pogląd warunkowy niewielkiej grupy, zapisany w październiku – nie plan komitetu.
Wycena kontraktów terminowych pokazuje, jak niewiele z tego grudniowego kroku pozostaje do zaskoczenia. Na wieczór 18 listopada narzędzie CME FedWatch, wyliczające prawdopodobieństwa z kontraktów na stopy funduszy federalnych, szacowało szansę grudniowej podwyżki na 100%: 90,7% dla ćwierć punktu do 4,00%-4,25% i 9,3% dla pół punktu do 4,25%-4,50%. Te 9,3% to wycena rynkowa większego ruchu, o którym dyskutowało kilku urzędników – i liczba do obserwowania, gdy przed głosowaniem napływają nowe dane.
Ścieżka za kolejną podwyżką
Protokół podaje również medianę oczekiwań z ankiety biura transakcyjnego nowojorskiego Fed wśród uczestników rynku: jedna podwyżka w grudniu, kolejna w marcu 2027 roku i obniżka na początku 2028 roku. Zebrane przed posiedzeniem, jest to najjaśniejszy w dokumencie obraz tego, dokąd inwestorzy sądzili, że zmierzają stopy.
Według tej ścieżki z ankiety przedział docelowy sięgnąłby 4,25%-4,50% po marcu i pozostał tam do początku 2028 roku. Przy kontraktach terminowych traktujących grudniową podwyżkę jako rozstrzygniętą, ruch o ćwierć punktu niewiele by wnosił nowych informacji dla Bitcoina. Presja pochodziłaby z rewizji samej ścieżki, a są trzy sposoby, w jaki mogłaby się stromsze:
- Większy pierwszy krok. Grudniowy ruch powyżej 25 punktów bazowych przesunąłby zaostrzanie na przód i przetestował pozycje zbudowane wokół ćwierci punktu.
- Trzecia podwyżka. Kolejne zwiększenie po marcu podniosłoby oczekiwany szczyt – poziom, który określa, ile mogą zarobić bezczynne dolary.
- **Późniejsza pierwsza obniżka.] Przesunięcie ulgi poza początek 2028 roku wydłużyłoby okres, w którym oprocentowane aktywa konkurują z walutą, która nie płaci nic.
Dwie drogi od ścieżki stóp do Bitcoina
Pierwsza droga to konkurencja o rentowność. Bitcoin nie płaci odsetek, więc każdy miesiąc, w którym obligacje skarbowe i fundusze rynku pieniężnego płacą blisko stopy polityki, podnosi zwrot, z którego rezygnuje posiadacz. Ten kanał zależy głównie od poziomu stóp i czasu ich utrzymywania, dlatego moment pierwszej obniżki waży tak samo mocno jak grudniowa decyzja.
Traderzy z dźwignią odczuwają wersję tego przez koszty pożyczek, choć nie jeden do jednego. Stopy marży na giełdach podlegają warunkom każdej platformy, stopy pożyczek w DeFi poruszają się wraz z popytem na pule, a funding kontraktów perpetual zależy od równowagi między pozycjami długimi i krótkimi, a nie od stopy odniesienia Fed.
Druga droga to apetyt na ryzyko. Roboczy dokument IMF z 2023 roku autorstwa Natashy Che, Alexandra Copestake'a, Davide Furceriego i Tammaro Terracciano wykazał, że jeden wspólny czynnik wyjaśnia około 80% zmienności cen kryptowalut, a amerykańskie zaostrzanie polityki osłabiało go przez gotowość inwestorów do podejmowania ryzyka – ten sam kanał, który porusza akcjami. Autorzy odczytali wynik jako dowód przeciwko funkcjonowaniu kryptowalut jako zabezpieczenia.
Obie drogi reagują na różne rodzaje wiadomości. Konkurencja o rentowność buduje się powoli wraz z poziomem i czasem trwania stóp, podczas gdy apetyt na ryzyko reaguje na zaskoczenia zmieniające, ile niepewności inwestorzy są gotowi nieść. Stromsza ścieżka działałaby przez obie naraz. Badanie IMF wspiera kierunek tego efektu, ale nie podaje wielkości wpływu żadnej pojedynczej decyzji.
Kalendarz danych do 9 grudnia
Biuro Analiz Ekonomicznych publikuje październikowy raport o dochodach osobistych i wydatkach, zawierający indeks cen PCE, który Fed celuje, o 13:30 UTC 25 listopada, zgodnie ze swoim harmonogramem publikacji. Biuro Statystyki Pracy późnieje z listopadowym raportem o zatrudnieniu 4 grudnia.
Listopadowy indeks cen konsumpcyjnych jest przewidywany na 10 grudnia, dzień po decyzji, zgodnie z kalendarzem BLS. To czyni październikowe PCE ostatnim poważnym raportem o inflacji przed głosowaniem – i najbardziej bezpośrednim testem warunku „niekorzystnych danych” stojącego za poglądem o większej podwyżce.
Własne przepływy Bitcoina, od popytu ETF do pozycjonowania na instrumentach pochodnych, będą poruszać ceną obok tych liczb, więc żaden pojedynczy odczyt sam nie wyjaśnia ruchu. Pytanie o stopy dla kryptowalut przez kolejne trzy tygodnie jest węższe: czy dane zegną ścieżkę opisaną w ankiecie – przez większy grudniowy krok, podwyżkę po marcu lub późniejszą pierwszą obniżkę. Podwyżka o ćwierć punktu zgodna z tą ankietą pozostawiłaby obraz tam, gdzie znalazł go październikowy protokół.

