Rezerwa Federalna proponuje dwudniowy limit wykupu i bufory kapitałowe dla nadzorowanych emitentów stablecoinów
Najważniejsze informacje
- •Rezerwa Federalna zaproponowała maksymalne okno wykupu wynoszące dwa dni robocze dla posiadaczy stablecoinów emitowanych przez podmioty nadzorowane przez Fed, możliwe do wydłużenia tylko wtedy, gdy emitent zagraża bezpieczeństwu lub stabilności finansowej.
- •Emitenci musieliby w każdej chwili zabezpieczać każdą monetę po wartości nominalnej kwalifikującymi się aktywami, takimi jak dolary amerykańskie, salda w Rezerwie Federalnej, ubezpieczone depozyty a vista, bony skarbowe o terminie 93 dni lub krótszym oraz niektóre tokenizowane aktywa.
- •Wymogi kapitałowe obejmują 2-procentową opłatę za ryzyko kredytowe od nieubezpieczonych depozytów i repo bez pełnego zabezpieczenia oraz opłaty za ryzyko operacyjne: 2 procent od pierwszych 20 miliardów dolarów monet w obiegu, 1,5 procent w przedziale od 20 do 50 miliardów dolarów i 1 procent powyżej 50 miliardów dolarów.
- •Projekty objęłyby spółki stablecoinowe stanowych banków członkowskich oraz nieubezpieczonych emitentów stanowych z co najmniej 10 miliardami dolarów w obiegu, a powtarzające się braki kapitałowe uruchomiłyby likwidację i wykup wszystkich monet.
- •Gubernator Michael Barr poparł pakiet, ale zakwestionował, że Rada mogłaby działać w sprawie niepowodzeń w przeciwdziałaniu praniu pieniędzy tylko wtedy, gdy są one istotne lub systemowe; ustawa GENIUS Act zacznie obowiązywać najpóźniej 18 stycznia 2027 roku.
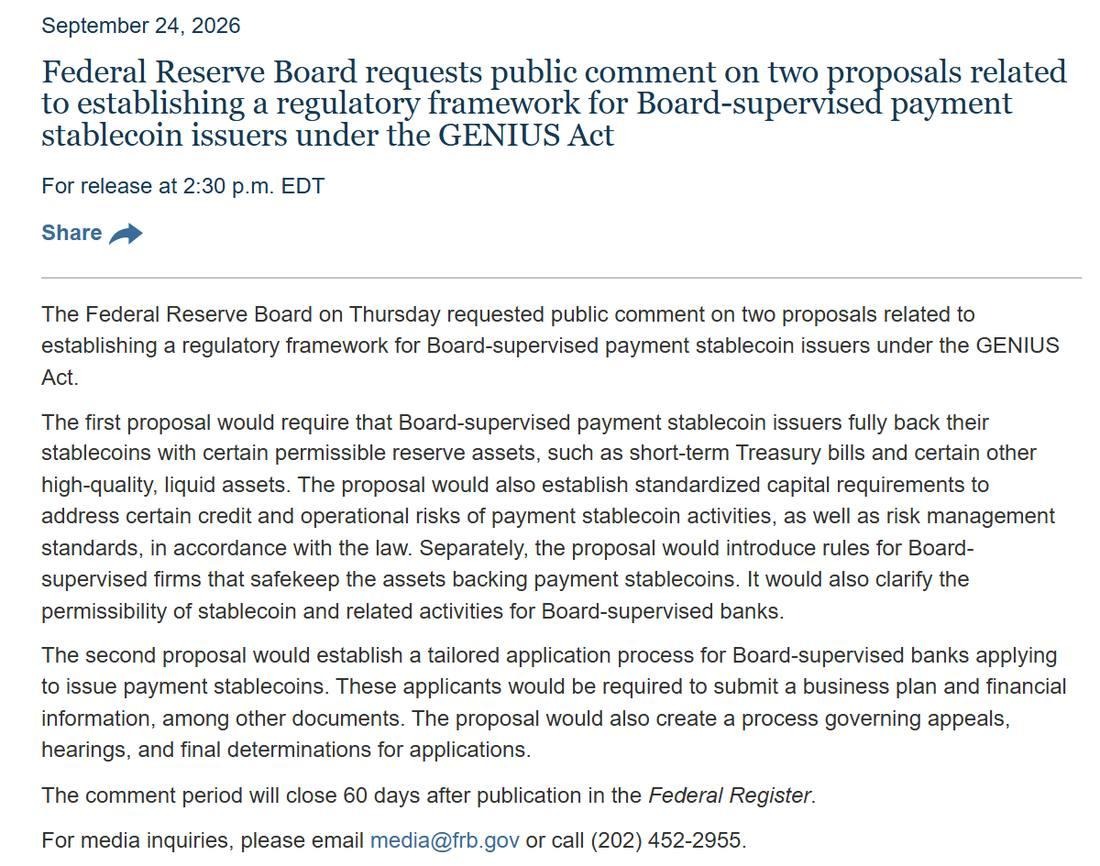
Rada Gubernatorów Rezerwy Federalnej w czwartek przedstawiła dwa projekty do konsultacji publicznych, które wdrożyłyby ustawę GENIUS Act — federalne ramy regulujące stablecoiny płatnicze — ustanawiając standardy dotyczące rezerw stablecoinów, wymogów kapitałowych, terminów wykupu oraz procedury, jaką banki muszą przejść, aby uruchomić spółki emitujące stablecoiny.
Sercem pakietu jest proste zobowiązanie: dwa dni robocze. Tyle najdłużej posiadacz musiałby czekać na otrzymanie dolarów od emitenta stablecoina nadzorowanego przez Rezerwę Federalną, o ile projekty przetrwają proces konsultacji i wejdą w życie. Wykup to mechanizm pozwalający posiadaczom wymienić monety na dolary po wartości nominalnej, a ponieważ liczą się dni robocze, wniosek złożony w weekend lub święto czekałby na wznowienie godzin bankowych.
Oba projekty są powiązane z ustawą GENIUS Act, a każdy z nich pozostanie otwarty na komentarze przez 60 dni od publikacji zawiadomienia w Federal Register. Przepisy objęłyby emitentów stablecoinów działających jako spółki stanowych banków członkowskich oraz nieubezpiecz emitentów stanowych z co najmniej 10 miliardami dolarów monet w obiegu — próg, który poddałby największych nieubezpieczonych graczy stanowych bezpośredniemu nadzorowi banku centralnego. Źródło: komunikat prasowy Rady Gubernatorów Rezerwy Federalnej, 24 września 2026 r.
Co liczy się jako zabezpieczenie
Każda moneta musiałaby być w każdej chwili zabezpieczona rezerwami wartymi co najmniej jej wartość nominalną. Kwalifikujące się aktywa obejmują dolary amerykańskie, salda w bankach Rezerwy Federalnej, depozyty a vista w bankach ubezpieczonych oraz bony skarbowe o terminie wykupu 93 dni lub krótszym. Umowy repo overnight oraz fundusze trzymające wyłącznie te aktywa również by się kwalifikowały, podobnie jak tokenizowane wersje niektórych dozwolonych aktywów — co odzwierciedla stopniową migrację aktywów rezerwowych na łańcuch przez Wall Street, którą tego samego dnia podkreśliły BlackRock i Ondo własnym ogłoszeniem.
Projekt wymagałby od emitentów dodatkowo dywersyfikacji ryzyka. Koncentracja nieubezpieczonych depozytów w jednym banku lub ekspozycji repo u jednego kontrahenta to dokładnie ten rodzaj koncentracji, który przepis ma ograniczać. Jeśli rezerwy emitenta spadną poniżej pełnego zabezpieczenia, musi on powiadomić Fed, a następnie przeprowadzić likwidację i wykup, chyba że plan szybkiego powrotu do zgodności uzyska akceptację Rady. Samo dwudniowe okno wykupu mogłoby zostać wydłużone wyłącznie wtedy, gdy Rada uzna, że emitent zagraża bezpieczeństwu lub stabilności finansowej.
Wymogi kapitałowe i twardy limit
Kapitał podlega własnej formule. Ryzyko kredytowe związane z nieubezpieczonymi depozytami i repo bez pełnego zabezpieczenia wiąże się z opłatą 2 procent. Ryzyko operacyjne byłoby również naliczane od monet w obiegu, a stawka maleje wraz ze wzrostem emitenta: 2 procent od pierwszych 20 miliardów dolarów, 1,5 procent w przedziale od 20 do 50 miliardów dolarów oraz 1 procent powyżej 50 miliardów dolarów — struktura, która wiąże obciążenie kapitałowe emitenta bezpośrednio z wielkością podaży jego monet. Źródło: notatka pracowników Rady Gubernatorów Rezerwy Federalnej dotycząca projektu ustawy GENIUS Act, strona 5.
Egzekwowanie przebiega szybko. Emitent, który na koniec kwartału nie osiągnie minimum, złoży plan powrotu do zgodności. Ponowne niewypełnienie wymogu w kolejnym kwartale uruchomiłoby likwidację wszystkiego — łącznie z rezerwami — z wykupem każdej monety.
Odsetki odpadają. Ustawa GENIUS Act zabrania emitentom wypłacania rentowności wyłącznie za posiadanie stablecoina, a projekt zakłada, że pewne umowy z podmiotami trzecimi stanowią zakazaną rentowność.
Drugi przepis dla banków, plus przechowywanie aktywów
Drugi projekt dotyczy wniosków. Ubezpieczone stanowe banki członkowskie ubiegające się o spółkę stablecoinową złożyłyby plan działalności, informacje finansowe, dokumenty struktury kapitałowej, raporty biograficzne oraz certyfikaty. Odmowy objęłyby proces odwoławczy i rozprawy.
Obowiązki obejmą także depozytariuszy. Firmy przechowujące aktywa rezerwowe — oraz klucze prywatne używane do emisji monet, czyli poświadczenia kontrolujące tworzenie nowych tokenów — podlegałyby minimalnym standardom. Oddzielna zasada przeciwdziałania wiązaniu produktów uniemożliwiałaby emitentom zmuszanie klientów do zakupu dodatkowego produktu.
Barr popiera pakiet, z jednym zastrzeżeniem
Gubernator Michael Barr poparł projekty w pisemnym oświadczeniu. Zaapelował o jasne prawa do wykupu dla wszystkich posiadaczy oraz o opinie publiczne dotyczące ryzyka stopy procentowej i ryzyka walutowego w rezerwach — kwestii, które komentujący mogą zgłaszać bezpośrednio w 60-dniowym oknie.
Jego zastrzeżenie dotyczy czegoś innego. Zgodnie z projektem Rada mogłaby działać przeciwko emitentowi z powodu niepowodzenia w zakresie przeciwdziałania praniu pieniędzy tylko wtedy, gdy problem jest istotny lub systemowy. Barr obawia się, że ten próg może osłabić zdolność Rady do wykazania skuteczności programów zgodności. W innych częściach Waszyngtonu komisarz SEC Hester Peirce promuje dowody o wiedzy zerowej jako lżejszy sposób przeprowadzania weryfikacji KYC.
Nic jeszcze nie obowiązuje
Na razie nic nie jest wiążące. Ostateczne przepisy mogłyby przyspieszyć harmonogram, ale ustawa GENIUS Act zaczyna obowiązywać najpóźniej 18 stycznia 2027 roku. OCC, FDIC i NCUA opublikowały już włas projekty, dając branży równoległe kanały konsultacji wśród federalnych regulatorów bankowych, gdy ostateczne teksty nabierają kształtu.

