Rekordowy poziom stakingu Ethereum ma ukryty koszt dla posiadaczy
Najważniejsze informacje
- •Udział stake'owanego ETH osiągnął rekordowe 35,9% całej podaży, mimo że liczba walidatorów spadła do 881 000 z około 1,1 miliona w wyniku konsolidacji w ramach EIP-7251, pozwalającego na maksymalnie 2048 ETH na walidator.
- •Spadek rentowności Ethereum o 0,18 punktu w trzecim kwartale dzieli się na wzrost stake'u, odpowiadający za około 0,08–0,10 punktu, oraz 40-procentowy spadek dziennych opłat i MEV do 198 ETH.
- •Rentowność Solany spadła o 0,39 punktu do 5,99% przede wszystkim dlatego, że komponent emisji obniżył się o 0,53 punktu procentowego w ramach harmonogramu dezynflacji, częściowo zrównoważony 33-procentowym wzrostem opłat transakcyjnych.
- •Po uwzględnieniu rozcieńczenia przez nowo emitowane tokeny staking powiększa udział posiadacza ETH w podaży o około 1,7% rocznie, a posiadacza SOL o około 2,2%, podczas gdy udział posiadacza SOL bez stake'u maleje o około 3,5%.
- •Kolejki depozytowe Ethereum skróciły się do około 25 dni pod koniec trzeciego kwartału, a proponowany EIP-8061 podniósłby dzienny limit wyjść z 57 600 ETH do około 247 000 ETH.
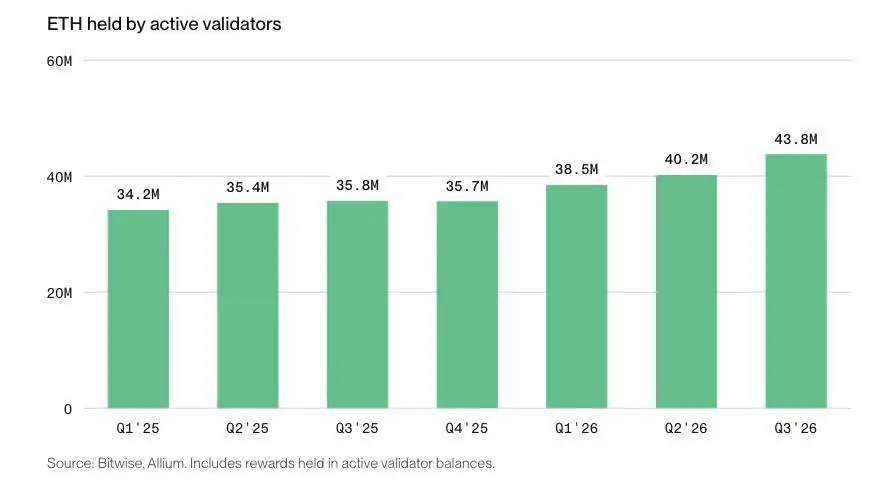
Walidatorzy Ethereum utrzymują obecnie 35,9% całego ETH, najwyższy udział w historii sieci, według najnowszego raportu Bitwise o stakingu. Staking to sposób, w jaki posiadacze przekazują tokeny walidatorom zabezpieczającym sieć proof-of-stake i otrzymują nagrody; działa on na Ethereum od grudnia 2020 roku, a sieć zakończyła przejście na proof-of-stake we wrześniu 2022 roku. Roczna stopa zwrotu ze stakingu spadła w trzecim kwartale do 2,63% z 2,81% w drugim kwartale, a w przypadku Solany z 6,38% do 5,99%. Za tymi liczbami kryje się mniej widoczny koszt: większość rentowności wypłacanej stakerom przychodzi w postaci nowo emitowanych tokenów, które rozcieńczają tę samą podaż, którą nagradzają.
Co odnotował Bitwise
Zarządzający aktywami Bitwise mierzy rentowność obu sieci w ujęciu brutto, przed prowizjami walidatorów i opłatami operatorów.
Liczba walidatorów spadła w tym kwartale na obu łańcuchach, ale z przeciwnych powodów. W przypadku Ethereum liczba ta spadła z około 1,1 miliona do 881 000, ponieważ operatorzy konsolidowali walidatory w ramach EIP-7251, które podniosło maksymalne saldo na walidator do 2048 ETH; ETH powiązane z tymi rekordami pozostało stake'owane. Na Solanie liczba walidów spadła z 696 do 659, ponieważ mniejsi operatorzy wycofali się pod presją kosztów.
Wzrost stake'u wyjaśnia około połowę spadku w Ethereum
Ethereum nie wypłaca stałej stopy nagrody. Zgodnie z zasadami opisanymi w dokumentacji protokołu podstawowa nagroda za stake'owane ETH skaluje się odwrotnie proporcjonalnie do pierwiastka kwadratowego z całego stake'owanego ETH. Całkowita emisja rośnie wraz ze wzrostem stake'u, ale wolniej niż sam stake, więc każdy nowy depozyt obniża stopę wypłacaną pozostałym środkom.
Aktywne salda walidatorów wzrosły w kwartale o 8,8%, z 40,24 miliona ETH do 43,80 miliona ETH. Przy krzywej pierwiastka kwadratowego wzrost tej wielkości redukuje stopę emisji o około 3–4%, w zależności od tego, czy przyjmuje się salda na koniec kwartału, czy średnie. W odniesieniu do rentowności Ethereum stanowi to około 0,08–0,10 punktu z łącznego spadku o 0,18 punktu.
Reszta odzwierciedla spadek tego, co płacili użytkownicy. Opłaty sieciowe i MEV (wartość, którą walidatorzy mogą przechwycić, decydując, które transakcje i w jakiej kolejności uwzględnić) wynosiły średnio 198 ETH dziennie w trzecim kwartale, o 40% mniej niż 331 ETH w drugim kwartale, a część tej kwoty jest spalana, a nie wypłacana walidatorom. Wyższe limity gas po aktualizacji Fusaka zwiększyły przepustowość, więc użytkownicy mniej konkurowali o miejsce w blokach. Bitwise ustalił, że średni koszt czterech popularnych typów transakcji spadł o 67% rok do roku. Opłaty priorytetowe i MEV wniosły 0,10 punktu do rentowności trzeciego kwartału.
Spadek na Solanie wynikał z emisji, a nie opłat
Stopa Solany zmieniła się z innego powodu. Jej emisja podlega harmonogramowi dezynflacji, który obecnie obniża stopę inflacji o 15% rocznie, aż osiągnie dolną granicę 1,5%. Emisja odpowiada za blisko 90% brutto rentowności stakingu Solany, więc to ten harmonogram wyznacza kierunek nagród.
Z zestawienia Bitwise wynika, że komponent emisji spadł w trzecim kwartale o 0,53 punktu procentowego: powstało mniej nowych tokenów, a te zostały rozproszone na 3,1% większym stake'ie, wynoszącym obecnie 440,5 miliona SOL. Opłaty zmierzały w przeciwnym kierunku. Użytkownicy zapłacili o 33% więcej SOL za transakcje, a nagrody blokowe i napiwki Jito dodały 0,14 punktu, co dało spadek netto o 0,39 punktu.
Co posiadacz faktycznie zatrzymuje
Rentowność mierzona przez Bitwise jest obliczana przed jakimkolwiek potrąceniem. Walidator może pobierać prowizję, pula stakingowa może pobierać opłatę serwisową, a fundusz utrzymywać część aktywów bez stake'u, pobierając przy tym własne koszty. W ETF-ie nagrody często wliczają się w wartość jednostek uczestnictwa, zamiast być wypłacane w gotówce, co opisano w artykule CoinDoo wyjaśniającym, jak nagrody ze stakingu docierają do inwestora ETF.
Drugie potrącenie jest mniej widoczne. Większość rentowności w obu sieciach stanowią nowo tworzone tokeny, które powiększają całkowitą podaż. Udział stakera w sieci rośnie zatem wolniej niż deklarowana stopa, podczas gdy udział posiadacza, który nie stake'uje, maleje.
Zgrubna matematyka: rentowność po rozcieńczeniu
- Ethereum ≈ 1,7%. Emisja płacąca 2,53% na 35,9% podaży dodaje nowe ETH w wysokości około 0,9% całkowitej podaży rocznie. Stopa 2,63% powiększa zatem udział stakera w całym ETH o około 1,7% rocznie. Spalanie opłat nieco to podniosłoby; opłaty operatorów by to obniżyły.
- Solana ≈ 2,2%. Emisja płacąca około 5,3% na 69% podaży powiększa całkowitą podaż SOL o około 3,7% rocznie. Brutto stopa 5,99% powiększa zatem udział stakera o około 2,2%, przed prowizją. Udział posiadacza bez stake'u maleje o około 3,5%.
Szacunki te opierają się na danych Bitwise za trzeci kwartał. Wyniki zmieniają się wraz z poziomem stake'u, spalaniem i prowizjami i nie uwzględniają zmiany ceny tokenów.
Wchodzenie i wychodzenie
Nowe ETH czekało na koniec trzeciego kwartału około 25 dni, zanim zaczęło generować nagrody, wobec około 70 dni w lutym. Wyjścia są ograniczone do 57 600 ETH dziennie w całej sieci, więc kolejki mogą się wydłużać, gdy wielu posiadaczy wychodzi jednocześnie; proponowana zmiana, EIP-8061, miałaby według szacunków Bitwise podnieść ten limit do około 247 000 ETH dziennie. Tokeny płynnego stakingu oferują szybszą drogę, ponieważ można je sprzedać, podczas gdy bazowe ETH pozostaje stake'owane, choć sprzedający się spieszący może musieć zaakceptować cenę niższą niż wartość reprezentowanego ETH.
Obie sieci przemycają na nowo kwestię emisji
Na Solanie szybsze cięcia są już zatwierdzone. W sierpniu walidatorzy przyjęli SGP-0002, który podwaja roczną stopę dezynflacji do 30%, zachowując dolną granicę 1,5%. Przeszedł z poparciem 67,00%, 0,33 punktu powyżej progu, i nie ma jeszcze daty aktywacji. Po wejściu w życie doprowadziłby Solanę do tej granicy w około 2,8 lat zamiast 5,7.
Wersja tej debaty na Ethereum jest mniej zaawansowana. EIP-8363 spalałby rosnący udział nagród konsensusu wraz ze wzrostem stake'owanego ETH, osiągając 76% przy 50 milionach ETH. Zwolennicy twierdzą, że posiadacze nie powinni być rozcieńczani na rzecz stale rosnącego budżetu bezpieczeństwa, natomiast krytycy ostrzegają, że niższe nagrody wypchnęłyby małych operatorów. 7 września zespół protokołu Fundacji Ethereum nie zarekomendował go do planowanej aktualizacji Hegotá, wskazując, że zmiana emisji wymaga szerszej dyskusji społeczności.
Rekordowy stake pokazuje, ile ETH i SOL jest zablokowanych. Dla posiadacza rozważającego staking decydujące są liczby: nagroda pozostała po kosztach, część wypłacana w nowych tokenach oraz czas potrzebny na wyjście. Dalej warto obserwować datę aktywacji SGP-0002, która jeszcze nie została ustalona; kierunek, w jakim pójdzie szersza dyskusja o emisji na Ethereum po decyzji z 7 września; oraz to, czy EIP-8061 przejdzie od propozycji do wdrożenia.
Niniejszy artykuł ma wyłącznie charakter informacyjny i nie stanowi porady finansowej ani inwestycyjnej. Nagrody ze stakingu są zmienne, a straty związane z ceną tokenów mogą przewyższyć osiągnięte nagrody.

