Prawie 10% posiadaczy stablecoinów w strefie euro trzyma 10 000 EUR lub więcej – pokazuje badanie EBC
Najważniejsze informacje
- •Opracowanie w Biuletynie Ekonomicznym EBC opublikowane 11 listopada szacuje, że blisko 10% posiadaczy stablecoinów w strefie euro trzyma 10 000 EUR lub więcej, w oparciu o eksperymentalne moduły badania oczekiwań konsumentów realizowanego w sierpniu i listopadzie 2025 r. w 11 największych krajach strefy euro.
- •EBC ocenia, że obecna ekspozycja na stablecoiny stanowi ograniczone ryzyko dla stabilności finansowej, ponieważ średnio stanowią one niewielką część aktywów finansowych konsumentów, jednocześnie wskazując, że runy, efekty przenoszenia z likwidacji rezerw dolarowych i substytucja walutowa wzrosłyby, gdyby wykorzystanie rozszerzyło się poza trading krypto.
- •Tokeny odniesione do dolara dominują w posiadaniach w strefie euro – 17% respondentów posiadających krypto trzyma USDT, a 12% USDC, wobec 10% dla denominowanego w euro EURC – a scenariusze hipotetyczne pokazują, że silniejsze euro plus dyskonto rynkowe mogłoby zetrzeć prawie 12% pozycji o wartości 10 000 EUR nawet przy nienaruszonym pegu dolarowym.
- •Badanie nie ujmuje celu posiadania stablecoinów ani pozostałych aktywów gospodarstw o wysokich saldach, więc liczba 10 000 EUR wskazuje, kto jest narażony, a nie jak bardzo – pytanie na poziomie gospodarstwa domowego pozostaje bez odpowiedzi w tych danych.
- •Włoskie badanie Banca d'Italia metodą mystery shopping, które wysłało 200 USDC z Włoch do pięciu innych krajów, nie wykazało systematycznej przewagi kosztowej nad konwencjonalnymi kanałami transferowymi; czasy end-to-end mieściły się w zakresie od poniżej 20 minut do jednego lub dwóch dni roboczych.
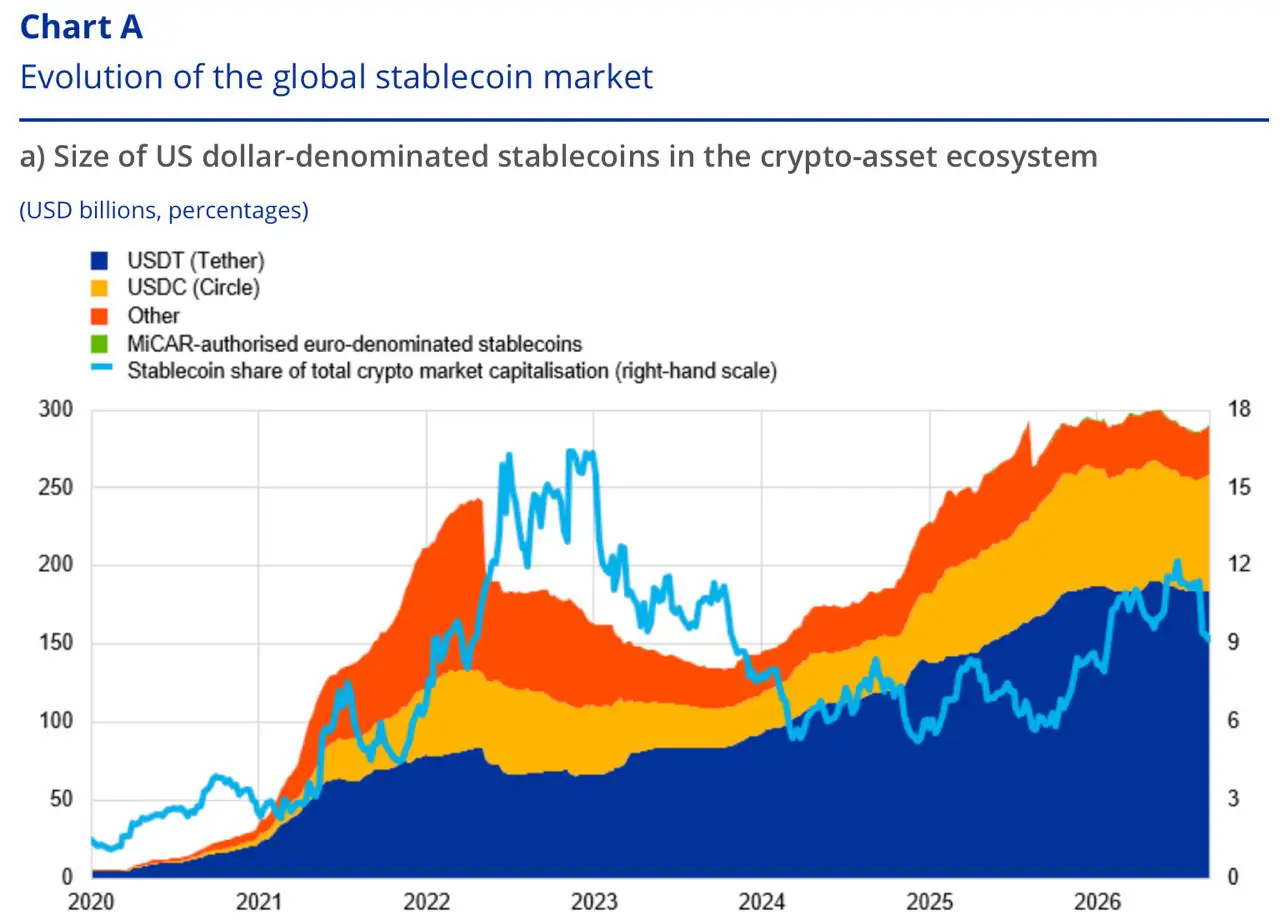
Według szacunków blisko 10% posiadaczy stablecoinów w strefie euro trzyma 10 000 EUR lub więcej – wynika z opracowania opublikowanego 11 listopada w Biuletynie Ekonomicznym Europejskiego Banku Centralnego. Wyniki opierają się na eksperymentalnych modułach badania oczekiwań konsumentów EBC, przeprowadzonego w sierpniu i listopadzie 2025 r. w 11 największych krajach strefy euro.
Główny wniosek EBC jest taki, że obecna ekspozycja stanowi ograniczone ryzyko dla stabilności finansowej. Średnio stablecoiny stanowią niewielką część aktywów finansowych konsumentów i występują obok innych kryptowalut. To samo opracowanie zawiera jednak liczbę, którą ukrywają średnie: grupę posiadaczy z saldami pięciocyfrowymi, w większości denominowanymi w tokenach dolarowych. Ryzyko na poziomie systemu i ryzyko na poziomie gospodarstwa domowego to dwa różne pytania, a na to drugie trudniej odpowiedzieć na podstawie tych danych.
Co mierzyło badanie i w jaki sposób
W sierpniu 2025 r. 13% respondentów zadeklarowało, że oni sami lub ktoś w ich gospodarstwie domowym posiada aktywa krypto, w porównaniu z 9,8% w listopadzie 2024 r. Pięć procent zadeklarowało posiadanie stablecoinów – ponad jedna trzecia wszystkich posiadaczy krypto.
Kwoty pochodziły z osobnego modułu realizowanego w listopadzie. Respondenci posiadający jakąkolwiek inwestycję w krypto zostali zapytani, czy ich posiadania to głównie stablecoiny, czy głównie inne tokeny, na pięciostopniowej skali. EBC przekształcił te odpowiedzi w wagi 0, 0,25, 0,5, 0,75 lub 1 i zastosował je do samozgłaszanej inwestycji krypto każdego respondenta. Wynikiem jest szacunek, a nie zgłoszone saldo.
Ten szacunek jest przesunięty w stronę małych kwot, niemniej blisko 10% posiadaczy stablecoinów zostało uznanych za trzymających 10 000 EUR lub więcej. EBC określa to jako "istotny zakres" i wskazuje oczywiste słabości: eksperymentalny projekt kwestionariusza, małe próby – dane dotyczące struktury opierają się na 1286 respondentach posiadających krypto – oraz możliwość, że ludzie zaniżają deklaracje dotyczące aktywów, które uznają za wrażliwe.
Dwie rzeczy, których badanie nie ujmuje, mają znaczenie dla wszystkiego, co następuje. Nie pyta, do czego służą tokeny. A choć raportuje średnie udziały stablecoinów w aktywach finansowych wśród wszystkich posiadaczy, nie pokazuje pozostałych aktywów konkretnych gospodarstw domowych z górnej części rozkładu.
10 000 EUR to połowa majątku jednego gospodarstwa i 5% drugiego
Dwa gospodarstwa domowe trzymają po 10 000 EUR w stablecoinach. Jedno ma łącznie 20 000 EUR aktywów finansowych; drugie 200 000 EUR. Pierwsze ma połowę płynnego majątku w tokenie, drugie jedną dwudziestą. Liczba EBC zlicza oba jednakowo, w tym samym koszyku.
Cel zmienia obraz równie mocno jak proporcja. Saldo przeznaczone na czynsz w przyszłym miesiącu i saldo odłożone między transakcjami krypto to ta sama liczba, ale nie te same konsekwencje w przypadku opóźnienia konwersji. Dla pierwszego gospodarstwa zablokowany transfer to niezrealizowana płatność; dla drugiego – niedogodność.
Badanie nie mówi nic o żadnej z tych zmiennych, więc liczba 10 000 EUR jest liczbą ekspozycji, a nie ich miarą. A ponieważ EBC ustala, że tokeny odniesione do dolara dominują w posiadaniach w strefie euro, istnieje druga warstwa, którą liczba w euro ukrywa.
Peg może się utrzymać, podczas gdy euro się kurczy
Wśród respondentów posiadających krypto 17% trzymało USDT, a 12% USDC, wobec 10% dla denominowanego w euro EURC. Dla większości tej grupy pieniądze są denominowane w dolarach, a wydawane w euro.
Token dolarowy może być notowany dokładnie po 1 USD przez cały rok i mimo to kupować mniej euro w grudniu niż w styczniu. Opracowanie ilustruje, co dzieje się z pozycją o wartości 10 000 EUR w tokenach dolarowych w czterech hipotetycznych warunkach, w tym tym, o którym tekst rzadko wspomina: silniejsze euro i dyskonto rynkowe jednocześnie. Wartości są hipotetyczne, a nie obserwowanymi cenami – wartość w euro równa się liczba tokenów pomnożona przez cenę w dolarach, podzielona przez dolary za euro, zaokrąglona do najbliższego euro, przed opłatami i podatkami.
Ostatni scenariusz jest tym, nad którym warto się pochylić. Żadne z obu zdarzeń osobno nie jest dramatyczne, a jednak razem zabierają prawie 12% pozycji, której emitent nigdy nie zalegał z wykupem. Konto depozytowe w euro nie straciłoby niczego. Odwrotna zależność również obowiązuje: słabsze euro podniosłoby wartość w euro tych samych tokenów, co jest sytuacją kogoś, kto oszczędza na fakturę w dolarach, a nie w euro.
Scenariusze z dyskontem opisują, co sprzedający otrzymuje na giełdzie. Nie mówią nic o tym, co uprawniony posiadacz jest winien emitentowi, i to rozróżnienie decyduje o tym, jaka część analizy dotyczy danego gospodarstwa domowego.
Droga od tokena do euro
Wspólny dokument informacyjny unijnych organów nadzorczych wyjaśnia, że token pieniądza elektronicznego autoryzowany na podstawie MiCA daje posiadaczowi prawo do wykupu w walucie odniesienia. Jakie ochrony obowiązują, zależy od tokena i dostawcy.
Europejski white paper Circle dla USDC pokazuje, jak to wygląda w praktyce: posiadacze w EOG mają roszczenie o wykup w dolarach, podlegające procedurom Circle, a token znajduje się poza unijnymi systemami gwarancji depozytów i kompensacji inwestorów. Posiadacz z tym roszczeniem może wykupić po wartości nominalnej; posiadacz, który zamiast tego sprzedaje na giełdzie, dostaje to, co zapłaci rynek. Obaj muszą następnie jeszcze zamienić dolary na euro.
Miejsce przechowywania salda dodaje krok przed którąkolwiek z tych opcji. Tokeny na giełdzie można sprzedać lub wypłacić tylko wtedy, gdy platforma na to pozwala. Tokeny w portfelu self-custody zależą od tego, czy posiadacz przechowuje klucze i wysyła prawidłowy transfer.
Timing ma znaczenie zwłaszcza dla udziału USDT. Badanie przeprowadzono w sierpniu 2025 r.; od zakończenia okresu przejściowego MiCA 1 lipca 2026 r. licencjonowane giełdy w UE nie notują już USDT, którego Tether nie ubiegał się o autoryzację. Posiadanie pozostaje legalne, ale właściciel w strefie euro, który je zachował, musi teraz sprzedać na zdecentralizowanej lub spoza UE platformie albo trzymać je w self-custody, zanim jakakolwiek konwersja na euro będzie mogła się rozpocząć.
Jak te wąskie gardła wyglądają, gdy posiadacze faktycznie próbują wyjść, jest tematem osobnej analizy Coindoo dotyczącej dostępu do wypłaty stablecoinów, zainspirowanej wątpliwościami urzędnika Fed co do tej samej obietnicy.
Czy argument płatnościowy się broni?
Sam EBC podnosi możliwość, że część tych pieniędzy służy płatnościom, a nie tradingowi. Respondenci urodzeni za granicą byli o 2,1 punktu procentowego bardziej skłonni posiadać stablecoiny niż konsumenci krajowi po skontrolowaniu innych cech – wzorzec, który opracowanie opisuje jako zgodny z płatnościami transgranicznymi lub przekazami pieniężnymi. To korelacja w badaniu, które nie pyta o wykorzystanie, i EBC przedstawia ją jako nic więcej.
Jednym bezpośrednim testem przywołanym w opracowaniu jest badanie metodą mystery shopping opublikowane przez Banca d'Italia w lipcu. Badacze wysłali 200 USDC korytarzami łączącymi Włochy z pięcioma innymi krajami, korzystając z wybranych dostawców i głównie sieci Ethereum, przy czym Japonię obsłużono osobno. Nie stwierdzili systematycznej przewagi kosztowej nad konwencjonalnymi kanałami transferowymi, a czasy end-to-end mieściły się w zakresie od poniżej 20 minut do jednego lub dwóch dni roboczych w zależności od sposobu zasilenia i wypłaty środków.
Dla rodziny po stronie odbiorczej liczy się porównanie lokalnej waluty w ręku, po konwersji i czekaniu. Transfer blockchainowy to szybka środkowa noga podróży, która zaczyna się i kończy na kontach bankowych i biurach wymiany – i włoski test sugeruje, że to właśnie te nogi skupiają czas i koszty.
Czego opracowanie nie rozstrzyga
EBC wymienia trzy podatności, które – jak mówi – wzrosłyby, gdyby wykorzystanie stablecoinów rozszerzyło się poza trading krypto: runy i utratę pegów, efekty przenoszenia z likwidacji rezerw dolarowych oraz substytucję walutową kosztem euro. To obawy na poziomie systemu i EBC wprost stwierdza, że unijne ramy MiCA wiele z nich ograniczają.
Pytanie na poziomie gospodarstwa domowego jest węższe i te dane pozostawiają bez odpowiedzi. Badanie potrafi teraz zliczyć posiadaczy w strefie euro trzymających 10 000 EUR lub więcej w tokenach. Nie potrafi powiedzieć, czy to saldo to dyspozycyjne pieniądze tradingowe, czy jedyny bufor gospodarstwa domowego – i dopóki nie będzie potrafić, liczbę z nagłówka opisującą, kto jest narażony, a nie jak bardzo.
Źródło: Coindoo

