Diesel wciąż drożeje szybciej niż reszta baryłki; oto dlaczego
Najważniejsze informacje
- •Brent 27 lutego rozliczył się na poziomie 72,48 USD za baryłkę i w środę wzrósł do 91,62 USD, podczas gdy ULSD w tym samym okresie wzrósł z 2,596 USD do 4,4523 USD za galon.
- •Od początku wojny z Iranem Brent zyskał 26,4%, a ULSD 71,5%, przy czym proxy benzynowe RBOB wzrosło o 56,5%.
- •Spread między Brent a ULSD przekroczył 90 USD za baryłkę w pierwszych dwóch dniach tego tygodnia, co — według artykułu — było prawdopodobnie historycznym maksimum.
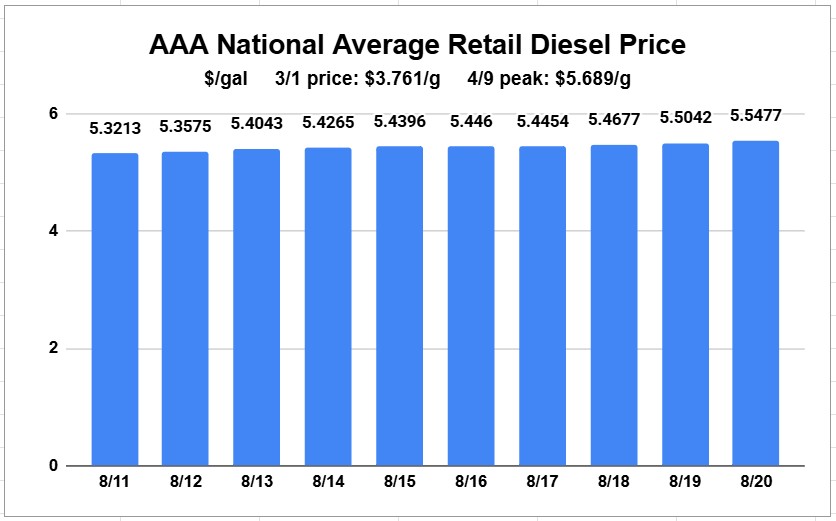
- •Średnie detaliczne ceny diesla w USA osiągnęły w czwartek 5,5477 USD za galon, czyli były o 15 centów poniżej powojennego maksimum z 9 kwietnia.
- •IEA podała, że eksport rosyjskich produktów rafineryjnych niemal się ostatnio o połowę zmniejszył po nasilonych atakach, a amerykańskie rafinerie zwiększyły wykorzystanie mocy do 97,2%, by wykorzystać wysokie marże na dieslu.
Poza samym zauważeniem, że detaliczne ceny oleju napędowego znów rosną, konsumenci zmagający się z wyższymi kosztami paliwa powinni rozumieć kilka kluczowych porównań.
27 lutego, w ostatnim dniu handlu przed rozpoczęciem działań wojskowych między Iranem z jednej strony a USA i Izraelem z drugiej, międzynarodowy benchmark ropy Brent zamknął się na poziomie 72,48 USD za baryłkę na giełdzie towarowej CME. Tego samego dnia ultra low sulfur diesel (ULSD) zakończył handel na poziomie 2,596 USD za galon.
W środę Brent zamknął się na poziomie 91,62 USD za baryłkę. ULSD zakończył handel na poziomie 4,4523 USD za galon.
Z prostego rachunku wynika, że od początku wojny Brent wzrósł o 26,4%, podczas gdy ULSD wzrósł o 71,5%. Czwartkowe rozliczenie wyniosło 4,4803 USD za galon. Na CME kontrakt RBOB, produkt pośredni pełniący rolę proxy dla benzyny, wzrósł od początku wojny z Iranem o 56,5%. To znacznie więcej niż wzrost Brent, ale nadal mniej niż w przypadku diesla.
To właśnie szeroka luka między ropą a dieslem przyciąga uwagę do tego paliwa, częściowo dlatego, że floty są sfrustrowane, słysząc, iż ropa drożeje powoli albo nawet tanieje, podczas gdy ich własne koszty paliwa z pewnością nie spadają. Diesel odbiera też uwagę benzynie, która jako paliwo zużywane przez znacznie większą liczbę osób niż diesel zwykle bardziej przyciąga media, polityków i ogół konsumentów.
Tę zmianę widać było w niedawnym artykule Axios zatytułowanym: „Diesel desperation is mounting”.
Nikt nie wypowiadał się tak konsekwentnie o rosnącym rynku diesla i jego znaczeniu dla szerszego obrazu energetycznego jak Jeffrey Currie, były szef działu surowców w Goldman Sachs, który obecnie działa w kilku różnych biznesach. Występował wielokrotnie w telewizji, w tym w tym tygodniu w CNBC, gdzie określił rozbieżność między cenami ropy i produktów jako historyczną.
„Nikt nie zużywa ropy poza rafineriami” — powiedział. „Dla wszystkich innych na planecie Ziemia liczą się ceny produktów”.
Currie powiedział, że historycznie spread między cenami produktów a cenami ropy był „stosunkowo stabilny”. Jednak w dniu, gdy Brent był notowany około 87 USD za baryłkę, zwrócił uwagę, że diesel na rynku europejskim kosztował około 170 USD za baryłkę.
„Ropa jest prawie o połowę tańsza od produktów” — powiedział Currie. „Więc te relacje, te modele ekonometryczne, wszyscy, którzy zakładali, że spread między ropą a produktami jest względnie stabilną, stałą zależnością, po prostu się pomylili”.
Ogromna luka
Istnieje kilka sposobów mierzenia obecnej rozbieżności. Crack spread to miara różnicy wartości między baryłką ropy a produktami z niej wytworzonymi.
Prostym sposobem na podkreślenie siły diesla jest porównanie ceny kontraktu ULSD z CME na drugi miesiąc z ceną Brent na pierwszy miesiąc, ponieważ Brent można przerobić na ULSD.
27 lutego, w ostatnim dniu handlu przed rozpoczęciem wojny z Iranem, spread wynosił około 36,55 USD za baryłkę. W pierwszych dwóch dniach tego tygodnia przekroczył 90 USD za baryłkę po raz pierwszy od początku wojny i prawdopodobnie po raz pierwszy w historii. Tego dnia ropa zamknęła się na poziomie 91 USD za baryłkę, co potwierdzało tezę Currie’ego, że ropa ma wartość około połowy ULSD. Spread następnie spadł w środę nieznacznie poniżej poziomu 90 USD.
Na stacjach paliw skutkiem tego jest to, że średnie detaliczne ceny diesla w USA, mierzone codziennie przez AAA, wyniosły w czwartek 5,5477 USD za galon. Było to w odległości 15 centów od powojennego maksimum 5,5689 USD za galon ustanowionego 9 kwietnia i o ponad 25 centów za galon więcej niż 10 sierpnia, gdy rozpoczął się ostatni wzrost cen detalicznych.
Pytanie brzmi więc, dlaczego od początku wojny z Iranem diesel reaguje na cały zestaw czynników wspierających rynek silniej niż ropa i silniej niż benzyna. Lista jest długa i obejmuje zarówno zakłócenia podaży, jak i zachowanie rafinerii.
Cięcia w Rosji
Ponieważ uwaga była w dużej mierze skupiona na Bliskim Wschodzie i Cieśninie Ormuz, wpływ ukraińskich ataków na rosyjską infrastrukturę rafineryjną — silnie projektowaną pod wysoki uzysk diesla — początkowo nie przyciągał dużej uwagi. To się jednak zmieniło.
Międzynarodowa Agencja Energetyczna w lipcowym raporcie miesięcznym opisała część skutków ataków dronów. Od tamtej pory sytuacja z perspektywy rynku diesla tylko się pogorszyła.
„Dane handlowe pokazują, że eksport niemal się o połowę zmniejszył w ostatnich tygodniach po nasileniu ataków ukraińskich sił na rosyjskie rafinerie” — podała IEA.
W lipcu IEA szacowała, że przerób rosyjskich rafinerii spadł o 1,6 mln baryłek dziennie rok do roku z powodu tych ataków.
„W połączeniu z atakami na rosyjskie magazyny i infrastrukturę, ta utrata produkcji produktów miała podobno spowodować powszechne niedobory paliwa na rynku krajowym i doprowadzić do tymczasowego zakazu eksportu diesla” — stwierdziła IEA.
Niedawno firma doradcza i analityczna RBN Energy oszacowała, że przerób ropy w Rosji spadł z ponad 5 mln baryłek dziennie w ubiegłym roku do około 3,8 mln baryłek dziennie w lipcu, co — jak podała — było najniższym poziomem od 25 lat.
Jak reagują amerykańskie rafinerie
Amerykańskie rafinerie śpieszą się, by wykorzystać spread. Wskaźnik wykorzystania rafinerii publikowany co tydzień przez Energy Information Administration nie spadł poniżej 90% od końca kwietnia i od pierwszego tygodnia czerwca konsekwentnie utrzymuje się powyżej 95%. Najnowszy tygodniowy raport podaje 97,2%.
„Zawsze będą reagować na sygnały rynkowe, a przy silnych crack spreadach diesla będą produkować maksymalnie dużo” — powiedział John Auers, dyrektor zarządzający ds. paliw rafineryjnych w Novi Labs, w rozmowie z FreightWaves.
Wall Street nagrodziła niezależne rafinerie wzrostem cen akcji. Na przykład Valero (NYSE: VLO) w czwartek ustanowiło kolejny 52-tygodniowy szczyt na poziomie 352,33 USD. Rok temu akcje kosztowały mniej niż 138 USD.
Auers powiedział, że rafinerie już planują inwestycje mające w długim terminie zwiększyć produkcję diesla, częściowo dlatego, że rozwój pojazdów elektrycznych osłabia popyt na benzynę. Zmiana ta spowalnia w USA, ale w innych częściach świata pozostaje silna. Mimo to skutki tych zmian pojawią się dopiero z czasem.
„Nowe rafinerie na świecie są zazwyczaj bardziej ukierunkowane na diesel lub destylaty” — powiedział.
Pojawiają się też obawy, że tak intensywna praca rafinerii przez tak długi czas może przygotowywać niektóre zakłady na poważną awarię. Nawet w dobrych czasach amerykański przemysł o tej porze roku zwykle pracuje powyżej 90%, ale nie tak intensywnie i nie tak długo.
Mniej rafinerii, ciaśniejsza podaż
Energy Information Administration podała wcześniej w tym roku, że USA straciły w ubiegłym roku około 250 000 baryłek dziennie mocy rafineryjnych. W 2025 roku zamknięto dwie znaczące rafinerie, jedną w Houston i jedną w Kalifornii.
Ponieważ rynek ropy jest globalny, zamknięcie w dowolnym miejscu na świecie może oddziaływać na rynek amerykański, niezależnie od tego, czy ma charakter trwały, czy wynika ze szkód wojennych.
W najnowszym raporcie IEA podała, że globalny przerób rafineryjny był o około 5 mln baryłek dziennie niższy niż rok wcześniej i wyniósł 80,9 mln baryłek dziennie. Globalny popyt na ropę przekracza 100 mln baryłek dziennie, choć nie całość tej ilości staje się produktami rafineryjnymi; na przykład liczba 100 mln obejmuje też ciekłe węglowodory gazowe, takie jak propan. Mimo to utrata 5 mln baryłek dziennie mocy rafineryjnych jest znacząca.
Uderzenia w rafinerie na Bliskim Wschodzie
Auers powiedział, że „trzy lub cztery” rafinerie na Bliskim Wschodzie zostały uszkodzone w wyniku irańskich ataków, co ograniczyło zdolności rafineryjne w regionie. Rafineria o wydajności 380 000 baryłek dziennie w Bahrajnie została trafiona na początku wojny, a Auers powiedział, że jest „całkowicie wyłączona”.
Wskazał też na istotną niewiadomą: jaki był wpływ wojny na moce rafineryjne Iranu? Trudno to ustalić.
Znaczenie jakości ropy
Ropy z Bliskiego Wschodu i Rosji, których podaż została zakłócona przez konflikty militarne, są cięższe i zwykle dają więcej diesla niż na przykład ropa z Afryki Zachodniej lub z basenu Permian w USA.
Niskie zapasy
Najnowszy tygodniowy raport EIA pokazuje, że całkowite amerykańskie zapasy destylatów innych niż paliwo lotnicze — obejmujące m.in. olej opałowy, ale generalnie stanowiące nieco mniej niż 90% diesla — są wyraźnie poniżej normalnego poziomu dla tej pory roku.
Currie w rozmowie na X z Mario Nawfalem powiedział, że rozbieżność w zapasach jest kluczowym powodem skoku crack spreadów.
Rynki produktów zmagają się z tym, co Currie nazwał „rotating bottlenecks around the world right now”. Z kolei rynki ropy były pod presją spadkową z powodu uwalniania zapasów strategicznych, takich jak amerykańska Strategic Petroleum Reserve (SPR). Nie istnieją strategiczne rezerwy produktów.
Uwolnienia z rezerw, takich jak SPR, dały rynkowi „oddech”, któremu dodatkowo pomógł wzrost podaży ropy napływającej z Zatoki, gdy zawieszenie broni zaczęło obowiązywać na początku kwietnia. Produkty nie otrzymały podobnego zastrzyku podaży — powiedział Currie.
„I to tylko kwestia czasu, zanim niedobory zaczną przenosić się z produktów na ropę, i nie ma żadnych oznak, że to się zakończy w najbliższej przyszłości” — powiedział.

