Następna faza wzrostu kryptowalut może opierać się na dolarach, a nie na Bitcoinie
Najważniejsze informacje
- •Circle uruchomił 21 września usługę pozwalającą uprawnionym klientom instytucjonalnym pożyczać USDC pod zabezpieczenie Bitcoinem wspartym kolateralem cirBTC poprzez rynki zewnętrzne, z Morpho dostępnym na starcie.
- •Mastercard rozszerza możliwości regulowanych rozliczeń w stablecoinach, zaczynając od USDC w wybranych rynkach i dodając obsługę PYUSD, RLUSD i SoFiUSD za pośrednictwem partnerów sieciowych w ramach etapowego rozszerzania.
- •Skorygowany wolumen transakcji stablecoinów wzrósł o 58%, a liczba transakcji o 35% w cią 12 miesięcy do 31 sierpnia, według Visa Onchain Analytics.
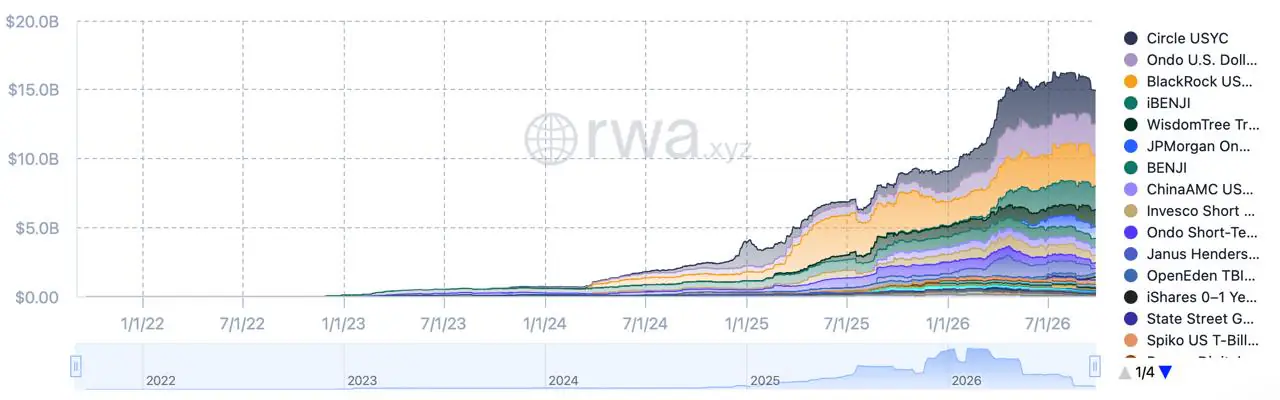
- •Tokenizowane produkty skarbowe wykazywały około 14,94 miliarda dolarów rozdystrybuowanej wartości na dzień 26 września, a tymczasowa Innovation Exemption SEC otworzyła warunkową ścieżkę dla uprawnionego handlu niektórymi tokenizowanymi amerykańskimi akcjami.
- •Produkty denominowane w dolarach mogą pogłębiać infrastrukturę onchain bez tworzenia popytu na Bitcoina lub inne zmienne aktywa, a stablecoiny pozostają narażone na ryzyka związane z rezerwami emitentów, prawami wykupu i ochroną prawną.
Przez większość historii kryptowalut uczestnictwo zaczynało się od jednej decyzji: czy kupić Bitcoina. Ten punkt wejścia nie jest już jedynym. Firma lub inwestor może teraz wejść do tego samego systemu finansowego poprzez saldo w dolarach, proces rozliczeniowy, pożyczkę zabezpieczoną Bitcoinem lub tokenizowany fundusz — bez wcześniejszego zajmowania pozycji na cenę BTC.
Ta zmiana leży u podstaw innego modelu wzrostu. Produkty denominowane w dolarach mogą sprowadzać użytkowników, firmy i kapitał do świata onchain poprzez znane zadania finansowe. Mogą pogłębiać infrastrukturę wokół krypto, ale same z siebie nie tworzą popytu na Bitcoin, Ether ani żadne inne zmienne aktywo.
Dlaczego finanse onchain potrzebują dolarowego salda operacyjnego
Bitcoin może pełnić funkcję instrumentu inwestycyjnego, aktywa rezerwowego lub zabezpieczenia, jednak jako domyślna jednostka wypłat, fakturowania i krótkoterminowego zarządzania gotówką jest niezręczny.ego cena może istotnie się zmienić, zanim sprzedawca, pożyczkobiorca lub zespół skarbowy zakończy transakcję. Token powiązany z dolarem — znany w branży jako stablecoin — rozwiązuje inny problem: zachowuje znajomą jednostkę rozliczeniową, przenosząc jednocześnie proces transferu i rozliczeń na szyny blockchain.
Uruchomienie Circle 21 września ilustruje ten podział ról. Zgodnie z oficjalnym komunikatem, uprawnieni klienci Circle Mint mogą złożyć zabezpieczony Bitcoinem cirBTC jako kolateral, aby pożyczyć USDC poprzez rynki zewnętrzne, z Morpho dostępnym na starcie. Pożyczkobiorca zachowuje ekspozycję na Bitcoina; token dolarowy to płynność, którą może wykorzystywać, księgować lub lokować. Pożyczanie zabezpieczone kolateralem to struktura znana tradycyjnym finansom — pozyskiwanie płynności pod aktywo bez jego sprzedaży — więc nowością jest miejsce, a nie mechanizm. To nadal produkt instytucjonalny z ograniczeniami dotyczącymi kwalifikowalności — nie dowód masowej adopcji kredytu — ale pokazuje, jak dwa aktywa mogą pełnić odrębne role w ramach jednej transakcji.
Szyny rozliczeniowe wychodzą poza giełdy krypto
Sieci płatnicze testują tę samą koncepcję salda operacyjnego od strony rozliczeń. Mastercard informuje, że rozszerza możliwości regulowanych rozliczeń w stablecoinach, zaczynając od USDC w wybranych rynkach i dodając obsługę PYUSD, RLUSD, SoFiUSD i innych tokenów — emitowanych odpowiednio przez PayPal, Ripple i SoFi — za pośrednictwem partnerów sieciowych. Praktyczny przypadek użycia to rozliczenia back-endowe: uczestniczące firmy finansowe mogą testować, czy niektóre zobowiązania mogą być rozliczane poza tradycyjnymi godzinami cut-off w bankowości. Mastercard opisuje etapowe rozszerzanie, a nie globalne uruchomienie na żywo, więc kolejne dodawane tokeny, rynki i partnerzy pokażą, czy ta funkcja przejdzie z pilotażu do produkcji.
W praktyce dolarowe saldo operacyjne onchain wykorzystać do:
- wysłania lub rozliczenia płatności;
- przechowywania krótkoterminowej gotówki;
- pożyczenia pod zabezpieczenie kryptowalut;
- zakupu tokenizowanego aktywa finansowego.
Dane o użytkowaniu wskazują w tym samym kierunku. Visa Onchain Analytics podała, że skorygowany wolumen stablecoinów wzrósł o 58%, a liczba transakcji o 35% w ciągu 12 miesięcy do 31 sierpnia. Miary skorygowane są bardziej informacyjne niż surowe sumy blockchainowe, ponieważ próbują odfiltrować aktywność zawyżającą dane nagłówkowe.
Od sald dolarowych do rynków onchain
Cyfrowy dolar staje się bardziej użyteczny, gdy może rozliczyć inwestycję, a nie tylko czekać na kolejną transakcję krypto. Dlatego tokenizowane obligacje skarbowe, fundusze i niektóre papiery wartościowe są ważne dla historii stablecoinów: dają gotówce onchain cel wykraczający poza transfery i płynność giełd krypto.
Panel RWA.xyz dotyczący tokenizowanych obligacji skarbowych pokazywał około 14,94 miliarda dolarów rozdystrybuowanej wartości przy sprawdzeniu 26 września. Ta suma pozostaje niewielka na tle konwencjonalnego rynku skarbowego, ale jest wystarczająco duża, aby ugruntować tokenizowane zarządzanie gotówką jako funkcjonującą kategorię. Trudniejszym testem jest to, czy inwestorzy mogą niezawodnie wchodzić i wychodzić z tych produktów na rynkach wtórnych, a nie tylko kupować nowe emisje.
Amerykańska Komisja Papierów Wartościowych i Giełd (SEC) otworzyła również wąską ścieżkę łączącą kwestię rozliczeń z produktami inwestycyjnymi. Jej tymczasowa Innovation Exemption pozwala kwalifikującym się platformom ubiegać się o warunkowe ułatwienia dla uprawnionego handlu niektórymi tokenizowanymi amerykańskimi akcjami, a framework jest otwarty na konsultacje publiczne. Dostęp, depozyt i prawa akcjonariuszy pozostają kluczowymi warunkami; token śledzący cenę akcji nie jest automatycznie tym samym co posiadanie tej akcji. Analiza Coindoo dotycząca ścieżki tokenizowanych akcji SEC wyjaśnia, dlaczego framework pozostaje kontrolowanym testem rynkowym.
Gdzie łącze z popytem na aktywa krypto się urywa
Most od użytkowania dolarów do szerszego rynku krypto jest pośredni. Produkty dolarowe mogą sprowadzać firmy do świata onchain; powtarzające się salda mogą uzasadniać lepsze portfele, systemy depozytowe i compliance; a głębsza infrastruktura może ułatwiać dostęp do innych aktywów. Ostatni krok nadal zależy od tego, czy użytkownicy zdecydują się lokować tę płynność w zmiennych tokenach, tokenizowanych papierach wartościowych czy rynkach pożyczkowych.
Dlatego wzrost stablecoinów może pozostawać w dużej mierze wewnątrz pętli dolarowej. Firma może używać USDC do weekendowej płatności, a inwestor może trzymać tokenizowane obligacje skarbowe dla zysku; żadna z tych czynności niekoniecznie zwiększa popyt na Bitcoina. Bardziej przekonujący przypadek adopcji dotyczyłby użytkowników i instytucji poruszających się między płatnościami, produktami gotówkowymi, kolateralem a regulowanymi rynkami inwestycyjnymi — a nie po prostu posiadania większego salda stablecoina.
Istnieje też metodologiczny powód do ostrożności. McKinsey ostrzegała, że nagłówkowe sumy transakcji stablecoinów mogą zawyżać rzeczywiste użycie gospodarcze, ponieważ dane mieszają handel, transfery wewnętrzne i aktywność automatyczną. Wyższy wolumen może mieć znaczenie, nie dowodząc jednak, że płatności blockchainowe stały się powszechnym nawykiem konsumenckim.
Nawet jeśli użycie płatnicze i inwestycyjne się poszerzy, pozostaje osobne pytanie: jakie roszczenie prawne, prawo wykupu i ochrona operacyjna daje faktycznie każdemu posiadaczowi każdy dolar onchain?
Wzrost nie eliminuje nowych ryzyk
Przeniesienie dolarów do świata onchain nie czyni ich wolnymi od ryzyka. Stablecoiny nadal zależą od rezerw emitenta, zasad wykupu, roszczeń prawnych i dostępu do bankowości. Aktywa tokenizowane mogą dodawać ograniczenia transferowe, płytką płynność oraz prawa różniące się od tych związanych z aktywem referencyjnym. Bank Rozliczeń Międzynarodowych argumentował, że pieniądz programowalny może poprawić rozliczenia i przepływ kolateralu, pozostawiając otwarte trudne kwestie dotyczące wykupu, interoperacyjności, integralności i roli emitentów.
Użyteczne porównanie to zatem nie „krypto kontra banki”. Chodzi o to, czy dany produkt onchain oferuje jaśniejszą, tańszą lub bardziej elastyczną usługę niż istniejąca alternatywa — i czy jego ochrona prawna i operacyjna jest jasna, zanim coś pójdzie nie tak.
Co pokazałoby, że ta zmiana jest rzeczywista?
Dowody powinny wykraczać poza rosnącą kapitalizację rynkową stablecoinów czy silną świecę Bitcoina. Trwała zmiana ujawniłaby się jednocześnie w kilku miejscach:
- Lepsza jakość transakcji: aktywność płatnicza, płacowa, rozliczeniowa i transferowa firm rosnąca wraz z przepływami handlowymi;
- Użycie produkcyjne: produkty kartowe, bankowe i skarbowe wychodzące poza ograniczone pilotaże i zapowiedzi;
- Płynność wtórna: tokenizowane produkty skarbowe, funduszowe i akcyjne łatwiejsze do kupna i sprzedaży;
- Zachowania instytucjonalne: firmy wykorzystujące dolary onchain do zwykłych operacji skarbowych i kolateralnych;
- Jasniejsza ochrona: działające zasady dotyczące wykupu, depozytu, ujawnień i praw inwestorów.
Następna brama wjazdowa może nie wyglądać jak krypto
Bitcoin może pozostać centralnym elementem przyszłej ekspansji bez bycia produktem, który ją rozpocznie. Następny użytkownik może przyjść przez korporacyjne narzędzie rozliczeniowe, regulowany fundusz, saldo dolarowe w portfelu lub pożyczkę zabezpieczoną posiadanymi już aktywami.
Jeśli cyfrowe dolary staną się normalnym narzędziem płatności, rozliczeń, zarządzania gotówką i inwestowania, wzrost krypto będzie oparty na dolarach, a nie na Bitcoinie. To, czy ten fundament później wesprze spekulacyjny popyt na zmienne tokeny, zależy od apetytu na ryzyko i indywidualnych decyzji inwestycyjnych. Decydujący test przychodzi wcześniej: czy saldo dolarowe onchain zamieni się w powtarzalną aktywność finansową, a nie jedynie w większą podaż stablecoina.
Ten artykuł pierwotnie ukazał się na Coindoo.*

