Q3-owe rajskie wzrosty kryptowalut ukryły ogromny spadek przychodów
Najważniejsze informacje
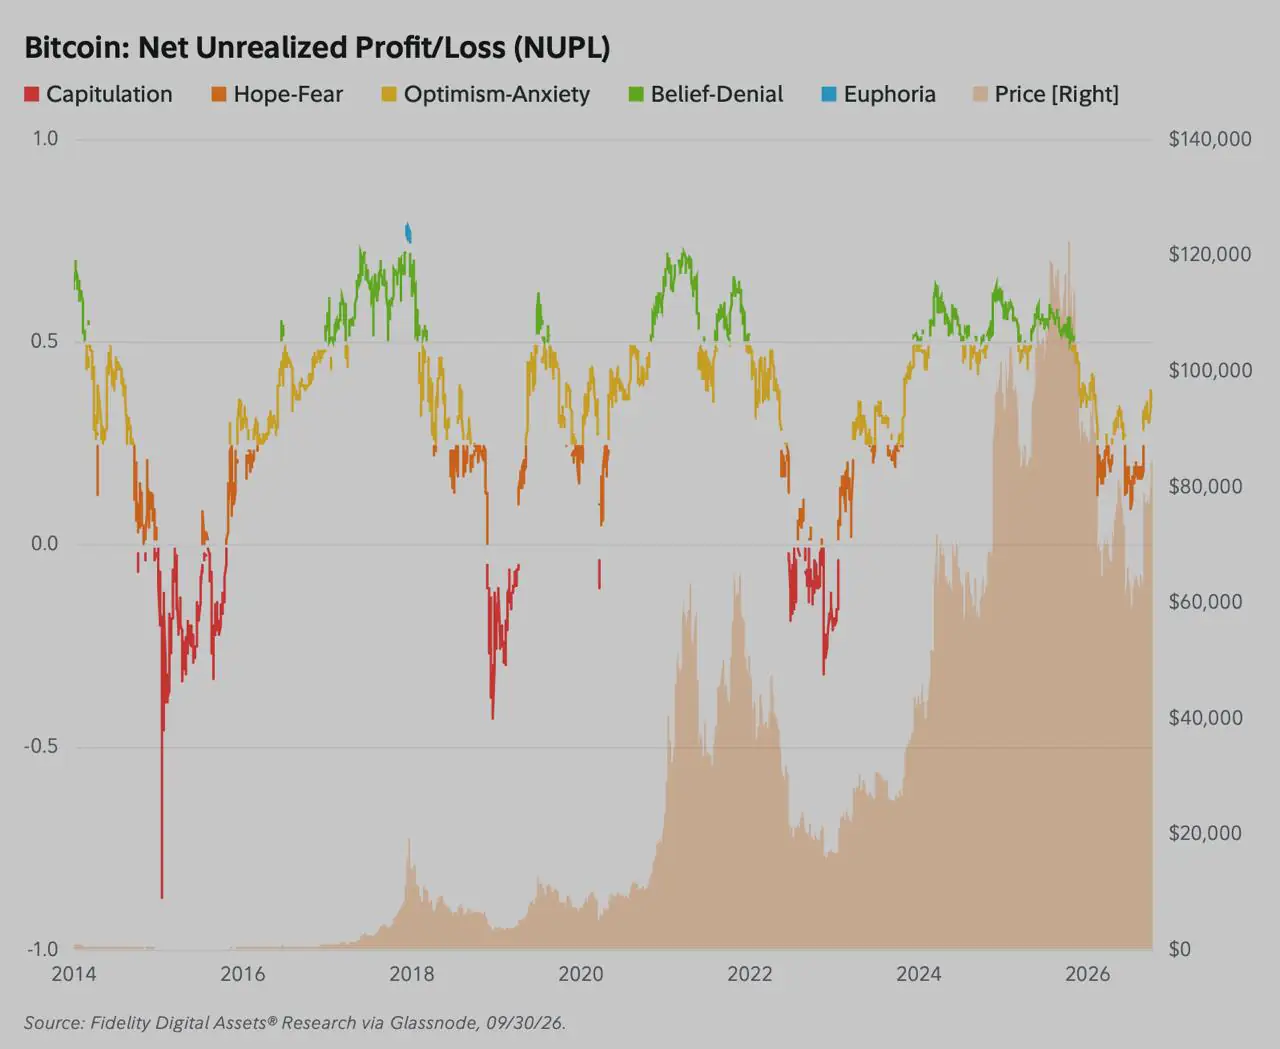
- •Poprawa NUPL Bitcoina z 0,09 do 0,36 w Q3 wydaje się w dużej mierze wynikać z 43-procentowego rajdu cenowego, który mechanicznie podnosi wskaźnik bez wymagania znacznego nowego kapitału.
- •Kroczące 12-miesięczne opłaty sieciowe Ethereum spadły o 31% do 204 mln USD – jedynej oceny „Negatywnej” w raporcie – w miarę jak adopcja rollupów i 45-procentowy spadek rozliczeń stablecoinów na Layer 1 osuszały przychody bazowej warstwy.
- •Solana ustanowiła rekordy w transakcjach i wzroście adresów, a opłaty kwartalne w ujęciu rocznym wynoszą około 224 mln USD, ale średnie posiadanie SOL pozostawało około 7,4% poniżej łącznej bazy kosztów, co reprezentuje około 5,5 mld USD niezrealizowanych strat.
- •Górnicy Bitcoina przechwycili około 22% więcej przychodów niż w poprzednim cyklu halving, ponieważ 9-procentowy spadek hash rate rok do roku, napędzany przez operatorów przenoszących moc na obciążenia AI, podniósł hash price o 25%.
- •Opłaty poniżej centa na Ethereum i Solanie oznaczają, że duże wolumeny transferów generują niewielkie przychody protokołu, ponieważ wartość dla posiadaczy tokenów akumuluje się pośrednio poprzez spalanie podaży, zyski ze stakingu lub zachęty wydobywcze, a nie bezpośrednie wypłaty.
Generowanie opłat on-chain przedstawiało pofragmentowany obraz pod spodem q3-owego rajdu rynku kryptowalut. Przychody z opłat bazowej warstwy Ethereum spadły do najniższych poziomów od wielu kwartałów, skok aktywności transakcyjnej Solany wygenerował ograniczone przepływy pieniężne protokołu, a odbicie rentowności Bitcoina w dużej mierze odzwierciedlało wzrost cen, a nie napływ nowego kapitału.
Dane pochodzą z raportu Fidelity Digital Assets Q4 Signals Report, opublikowanego 28 октября na podstawie danych do 30 września. Seria śledzi generowanie opłat, aktywność użytkowników i rentowność posiadaczy w głównych sieciach, dając czytelnikom kwartalny punkt kontroli, czy wzrosty cen są zgodne z fundamentals on-chain.
Kluczowe liczby
- Bitcoin wzrósł o 43% w Q3, a jego NUPL wzrósł z 0,09 do 0,36.
- Ethereum wzrosło o 71%, mimo że roczne opłaty sieciowe spadły o 31%.
- Solana wzrosła o 61%, a tempo opłat kwartalnych w ujęciu rocznym wynosi około 224 mln USD.
- Posiadacze Solany pozostali około 7,4% poniżej łącznej bazy kosztów, mimo rekordowej przepustowości.
Odbicie rentowności Bitcoina w większości odzwierciedlało rajd
Głównym wskaźnikiem rentowności Bitcoina w Fidelity jest Net Unrealized Profit/Loss, czyli NUPL, który w kwartale wzrósł z 0,09 do 0,36. Zgodnie z formułą Glassnode NUPL dzieli różnicę między kapitalizacją rynkową a zrealizowaną kapitalizacją przez całkowitą kapitalizację rynkową. Zrealizowana kapitalizacja wycenia każdą monetę według ceny, po której ostatnio przemieszczała się on-chain, ustanawiając łączną bazę kosztów sieci.
Odczyt NUPL 0,36 wskazuje, że łączne niezrealizowane zyski stanowiły 36% wartości rynkowej. Nie oznacza to, że 36% aktywnych portfeli lub inwestorów znajduje się na plusie.
Ponieważ bieżąca cena spot pojawia się zarówno w liczniku, jak i mianowniku obliczenia, rajd całego rynku może mechanicznie podnosić NUPL bez wymagania znacznego nowego kapitału. Na początku Q3 odczyt NUPL 0,09 oznaczał, że zrealizowana baza kosztów sieci stanowiła około 91% jej kapitalizacji rynkowej, czyli 1 − 0,09 = 0,91. Utrzymanie tej łącznej bazy kosztów bez zmian i zastosowanie kwartalnego wzrostu ceny Bitcoina o 43% daje następujące obliczenie wrażliwości:
1 − (0,91 ÷ 1,43) ≈ 0,36
Obliczenie wrażliwości Coindoo przy użyciu zaokrąglonych danych Fidelity dociera do zgłaszanego przez Fidelity punktu końcowego. Obliczenie nie może śledzić obrotu poszczególnych portfeli, ale wskazuje, że pozorna poprawa rentowności Bitcoina była w dużej mierze arytmetyczną konsekwencją samego rajdu.
Raport zawiera również punkt danych, który wprowadza rozbieżność metodologiczną. Fidelity podaje, że Bitcoin handlował 45% powyżej łącznej bazy kosztów, co według standardowej formuły oznaczałoby NUPL bliższy 0,31. NUPL 0,36 odpowiada handlowi około 56% powyżej bazy kosztów. Niezależnie od drobnych różnic metodologicznych szerszy wniosek pozostaje taki, że sygnał rentowności Bitcoina podążał za jego ceną, podczas gdy szerszy udział rynku pozostawał tłumiony.
Wartość Ethereum rosła, podczas gdy jego opłaty spadały
Ether zanotował najsilniejsze wyniki spośród trzech aktywów, zyskując 71% i przenosząc jego NUPL z głębokiego terytorium ujemnego (−0,43) na dodatni (0,16). Przepływ pieniężny wspierający protokół jednak się pogorszył.
Zgodnie z pełnym raportem Fidelity, kroczące 12-miesięczne opłaty sieciowe spadły o 31%, z 294 mln USD do 204 mln USD. Fidelity przyznało opłatom sieciowym Ethereum ocenę „Negatywną” – jedyne takie oznaczenie w całym raporcie. Dzienne opłaty wynosiły średnio 384 000 USD w tym okresie, w zakresie od 133 000 USD do 1,5 mln USD.
Użycie mainnetu skurczyło się wraz z przychodami. Średnia liczba transakcji Ethereum w 30 dni spadła o 10%, spadając poniżej dwóch milionów transakcji dziennie, podczas gdy całkowita liczba aktywnych adresów zmniejszyła się o 6%. Adresy istotne ekonomicznie wzrosły o 30%, co wskazuje, że aktywność detaliczna przeniosła się z bazowej warstwy, podczas gdy wyższe wartościowe rozliczenia instytucjonalne trwały.
Fidelity stwierdziło, że znaczna ekspansja blockspace bazowej warstwy w minionym roku nie wygenerowała jeszcze proporcjonalnego wzrostu popytu ekonomicznego. Planowany upgrade Glamsterdam, który ma dodatkowo zwiększyć przepustowość, dodałby mocy do już przepełnionego rynku wykonawczego mainnetu.
Ta separacja między aktywnością a przychodami bazowej warstwy jest związana z modułową architekturą skalowania Ethereum. Nowoczesne rollupy wykonują transakcje poza łańcuchem i publikują skompresowane partie danych do Layer 1, obniżając koszty użytkowników, ale jednocześnie odprowadzając przychody z opłat od bazowej warstwy. Dokumentacja skalowania Ethereum opisuje rolę rollupów w tej architekturze.
Dla posiadaczy ETH ta zmiana tworzy ekonomiczne kompromisy. Niższe opłaty bazowe zmniejszają ilość ETH trwale usuwaną z obiegu na mocy EIP-1559, czyniąc aktywo netto-inflacyjnym w kwartale. Spadek przychodów zmniejsza również ekonomiczny komponent zwrotów ze stakingu, pozostawiając rentowności walidatorów bliżej nagród z emisji, gdy napiwki priorytetowe są ograniczone.
Aktywność stablecoinów odzwierciedlała migrację z Layer 1. Średnie dzienne rozliczenia stablecoinów na Ethereum spadły do 37 mld USD w ostatnich 30 dniach kwartału, o 45% mniej niż średnia dzienna 67 mld USD z pierwszego miesiąca, gdy aktywność nadal przenosiła się do tańszych środowisk wykonawczych.
Opłaty Solany poprawiły się, zanim odzwierciedliły to dane kroczące
Solana wykazała najjaśniejsze dowody ekspansji operacyjnej. Miesięczne transakcje wzrosły o 23% do poziomów rekordowych, aktywne adresy wzrosły o 53%, nowe adresy o 50%, a adresy istotne ekonomicznie o 58%.
Blockchainy o niskich opłatach są szczególnie narażone na automatyczny spam portfeli, zniekształcenie pomiarowe podkreślane przez Coin Metrics w ich metodologii adresowej. Mimo to 58% wzrost adresów istotnych ekonomicznie wskazywał na wzrost liczby użytkowników wykraczający poza zwykły szum sieciowy.
Krocząca liczba przychodów Solany zasłaniała kwartalne przyspieszenie. Kroczące 12-miesięczne opłaty spadły o 13% do 193 mln USD, głównie dlatego, że okres kroczący odrzucał wcześniejsze dane o wysokiej aktywności, gdy wchodziły nowsze liczby. W ujęciu kwartalnym dzienne pobranie opłat wynosiło średnio 922 000 USD, co odpowiada zannualizowanemu tempu około 224 mln USD.
To kwartalne tempo przewyższyło liczbę roczną, prowadząc Fidelity do wniosku, że przedłużający się spadek opłat Solany zaczyna ustanawiać trwałą podłogę.
Aktywność stablecoinów również przyspieszyła. Solana przetwarzała ponad 10 mld USD dziennie w transferach stablecoinów, o 20% więcej niż w drugim kwartale. Luka między Solaną a Ethereum zawęziła się do 26 mld USD, z prawie 60 mld USD wcześniej w tym roku. Rodzima podaż stablecoinów Solany wzrosła o 9% do 1,37 mld USD, znacznie przekraczając 0,5% wzrost szerszego rynku stablecoinów.
Ekspansja operacyjna nie naprawiła w pełni bilansów posiadaczy tokenów. NUPL Solany poprawił się z −0,73 do −0,08, ale średni token SOL wciąż pozostawał około 7,4% poniżej łącznej bazy kosztów. To reprezentowało około 5,5 mld USD niezrealizowanych strat w całej sieci.
Surowa przepustowość wyprzedziła więc odbudowę kapitału. Porównanie liczby użytkowników Solany z głębokością finansową Ethereum pozostaje istotne: przetwarzanie dużych wolumenów transakcji nie przekłada się automatycznie na wartość instytucjonalnego bilansu.
Przenoszenie pieniędzy niekoniecznie generuje przychody protokołu
Zagregowane wolumeny transferów mierzą, ile kapitału się przemieszcza, a nie jak skutecznie protokół przechwytuje przychody z tego ruchu. Fidelity stwierdziło, że szacowane opłaty transferowe stablecoinów na Ethereum pozostawały poniżej 1 USD przez cztery kolejne kwartały, podczas gdy mediana opłat transakcyjnych Solany konsekwentnie utrzymywała się poniżej jednej dziesiątej centa.
W takich warunkach miliardy dolarów płynności mogą przemieszczać się przez którąkolwiek sieć z niewielkim wpływem na zyski protokołu. Ile aktywności ekonomicznej ostatecznie trafia do posiadaczy tokenów zależy od projektu przechwytywania opłat każdej sieci:
- Bitcoin: Opłaty transakcyjne trafiają bezpośrednio do górników oprócz programowych subsydiów blokowych. Funkcjonują jako zachęta operacyjna, a nie bezpośredni mechanizm akumulacji tokenów, jak opisano w przewodniku deweloperskim Bitcoina.
- Ethereum: Opłata bazowa jest trwale spalana, zmniejszając podaż ETH w obiegu, podczas gdy napiwki priorytetowe wynagradzają walidatorów proponujących bloki. Mechanizm opisano w dokumentacji gas Ethereum.
- Solana: Pięćdziesiąt procent opłaty bazowej jest spalane, a pozostała połowa trafia do walidatorów, podczas gdy opłaty priorytetowe przechodzą całkowicie do producentów bloków, zgodnie z dokumentacją Solany.
We wszystkich trzech sieciach aktywność on-chain dociera do posiadaczy tokenów pośrednio – poprzez bezpieczeństwo wydobywcze, zyski ze stakingu walidatorów lub redukcję podaży – a nie poprzez bezpośrednie, dywidendopodobne wypłaty. Gdy opłaty transakcyjne spadają lub pozostają na poziomie ułamków centa, te kanały akumulacji wartości stają się ograniczone.
Górnicy Bitcoina skorzystali z innego czynnika
Długoterminowy przypadek użycia Bitcoina koncentrował się ogólnie na przechowywaniu, a nie na wysokiej częstotliwości przepustowości transakcyjnej, więc słabe generowanie opłat ma inne implikacje dla tego aktywa niż dla platformy, której ekonomia zależy od aktywności aplikacji.
Najnowsze dane wydobywcze pokazały, jak przychody operatorów mogą rosnąć nawet podczas stagnacji generowania opłat on-chain. Zamiast polegać na użytkownikach wydających więcej satoshi na transakcje, górnicy skorzystali z redukcji konkurencyjnej mocy obliczeniowej.
Po korekcie Bitcoina od szczytu z końca 2025 roku kilku głównych operatorów wydobywczych przekierowało infrastrukturę energetyczną i zasoby high-performance computing z hashowania SHA-256 na hosting obciążeń sztucznej inteligencji. Hash rate sieci w konsekwencji spadł o 9% rok do roku.
W miarę łagodzenia presji konkurencyjnej hash price – oczekiwany przychód generowany na jednostkę mocy obliczeniowej – wzrósł o 25%. Górnicy przechwycili około 22% więcej przychodów niż w poprzednim cyklu halving, mimo działania przy subsydium blokowym dwukrotnie większym. Poprawa marż górników wynikała ze zmniejszonej konkurencji krajowej, a nie z organicznego wzrostu popytu transakcyjnego.
Trzy sieci, trzy różne profile
Trzeci kwartał przyniósł podobne sprzyjające wiatry cenowe Bitcoinowi, Etherowi i tokenowi Solany, ale ujawnił też trzy odmienne profile fundamentalne.
Wzrost niezrealizowanych zysków Bitcoina ściśle odzwierciedlał jego działanie cenowe, podczas gdy jego gospodarka wydobywcza skorzystała z przesunięcia w kierunku mocy obliczeniowej AI, a nie silniejszego popytu na blockspace. Kapitalizacja rynkowa Ethereum wzrosła nawet gdy roczne przychody z opłat bazowej warstwy spadły o 31% do 204 mln USD w związku z migracją aktywności do rollupów. Solana ustanowiła zannualizowane tempo opłat około 224 mln USD przy rekordowej przepustowości użytkowników, jednak jej uporczywy model opłat poniżej centa pozostawił posiadaczy tokenów ponad 7% poniżej łącznej bazy kosztów.
Ponieważ zbiór danych obejmuje tylko okres do 30 września, następny raport Signals Fidelity dostarczy pierwszej weryfikacji, czy kwartalna podłoga opłat Solany się utrzyma, czy kroczący spadek opłat Ethereum ustabilizuje się i czy rentowność Bitcoina będzie nadal śledzić cenę ściślej niż użycie sieci.
Ten artykuł ma wyłącznie charakter informacyjny i nie stanowi porady finansowej ani inwestycyjnej.

