Rynki kredytowe skupują się na CoreWeave, gdy wycena ubezpieczeń od niewypłacalności sygnalizuje ryzyko zadłużenia gigantów AI
Najważniejsze informacje
- •Pięcioletnia obligacja CoreWeave spadła od lipca o 16%, podnosząc jej rentowność z 10% do 15% — poziomu kojarzonego z firmami w trudnej sytuacji finansowej.
- •Wycena credit default swapów przeanalizowana przez The Economist sugeruje, że prawdopodobieństwo niewywiązania się CoreWeave z obsługi zobowiązań w ciągu najbliższych pięciu lat przekroczyło 60%.
- •Inwestorzy coraz silniej obawiają się, że firmy znajdujące się w centrum boomu na AI nie wygenerują wystarczających przepływów pieniężnych do obsługi swoich dużych i coraz mniej przejrzystych długów.
- •Stres na rynkach kredytowych przeniósł się na rynek akcji — indeks NASDAQ, zdominowany przez spółki technologiczne, spadł do poziomów z połowy maja.
- •Branża stoi przed pytaniem o 5,5 biliona dolarów do 2030 roku: czy zaciąganie pożyczek może przewyższyć przepływy pieniężne w stopniu wystarczającym do sfinansowania planowanych wydatków na infrastrukturę AI, skoro centra danych, układy scalone i energia wymagają inwestycji z góry, a zwroty napływają przez lata.
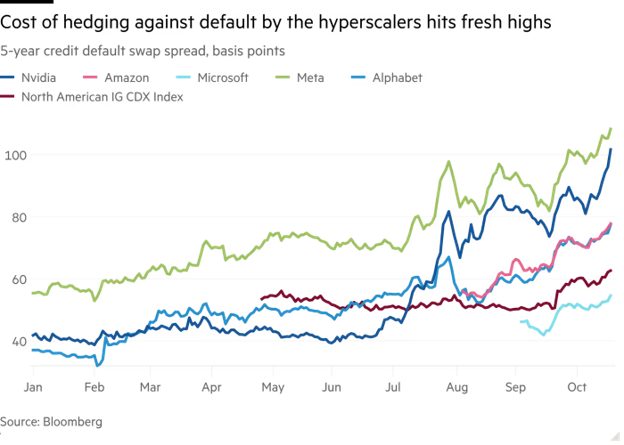
Rynki kredytowe skierowały swoją uwagę na CoreWeave, a obawy obejmują już wszystkie firmy znajdujące się w sercu boomu na sztuczną inteligencję. Wycena ubezpieczeń od niewypłacalności dla operatora centrów danych sygnalizuje podwyższone postrzegane ryzyko, a inwestorzy na rynku akcji również zaczęli tracić równowagę. Finansowane długiem wydatki na infrastrukturę AI stały się jednym z najuważniej śledzonych tematów na globalnych rynkach kredytowych.
Według The Economist rynki kredytowe biorą na celownik CoreWeave. Cena pięcioletniej obligacji emitowanej przez „neochmurę”, która wynajmuje moce centrów danych dla modeli sztucznej inteligencji, spadła od lipca o 16%. Rentowność obligacji wynosi obecnie 15% — poziom kojarzony z firmami w trudnej sytuacji finansowej — w porównaniu z 10% w lipcu. Ceny obligacji iowności poruszają się w przeciwnych kierunkach, więc wyprzedaż oznacza, że inwestorzy żądają obecnie znacznie wyższej stopy zwrotu za utrzymywanie długu — tego rodzaju rekompensaty rynki zwykle wymagają, gdy rośnie postrzegane ryzyko niewypłacalności. Cena credit default swapów, czyli ubezpieczeń niewypłacalności CoreWeave, sugeruje, że prawdopodobieństwo tego, że firma nie będzie w stanie obsługiwać swoich zobowiązań w ciągu najbliższych pięciu lat, przekroczyło 60%, według analizy tego pisma. Credit default swapy to kontrakty terminowe pełniące funkcję ubezpieczenia na wypadek niespłacenia zobowiązań przez dłużnika.
Osobny raport Economist opublikowany we wrześniu zwracał uwagę, że neochmury takie jak CoreWeave stają się znacznie większe i bardziej ryzykowne.
Inwestorzy coraz silniej obawiają się, że firmy znajdujące się w centrum boomu na AI nie będą w stanie wygenerować przepływów pieniężnych niezbędnych do obsługi swoich ogromnych długów. Sygnały z rynków kredytowych mają szczególne znaczenie w tego typu sytuacjach, ponieważ wierzyciele stoją w strukturze kapitałowej spółki przed akcjonariuszami, co czyni wycenę długu jednym z najczulszych wskaźników postrzeganego ryzyka wypłacalności. Te obawy przeniosły się z rynków kredytowych i wywołały również zawirowania na giełdzie: po gwałtownych spadkach indeks NASDAQ, zdominowany przez spółki technologiczne, wrócił do poziomów z połowy maja. Inwestorzy wyceniają portfel zadłużenia, który rośnie, staje się coraz mniej przejrzysty — i coraz bardziej ryzykowny.
Econbrowser zwrócił uwagę na opublikowane dzień wcześniej materiały Financial Times, które analizowały największych graczy boomu na AI, jednocześnie wzywając czytelników, by uwzględnili również mniejszych uczestników tego boomu.
Ten komentarz sprowadził debatę do tak zwanej kwestii 5,5 biliona dolarów (do 2030 roku): czy zaciąganie pożyczek może naprawdę przewyższyć przepływy pieniężne w stopniu niezbędnym do sfinansowania planowanych nakładów inwestycyjnych branży na infrastrukturę AI? To pytanie dotyczy czasu tak samo jak skali: wydatki na fizyczne zaplecze AI — centra danych, układy scalone i energię — są zazwyczaj angażowane z góry, podczas gdy zwroty, które mają generować, napływ przez lata.

