Oficjalne dane pokazują, że Chiny pozbywają się amerykańskich obligacji skarbowych – jednak podejrzana akumulacja w Kanadzie sugeruje ukrytego kupca
Najważniejsze informacje
- •Dane amerykańskiego Departamentu Skarbu pokazują, że zgłaszane posiadanie Chin spadło do 591 miliardów dolarów na sierpień – najniższego poziomu od 18 lat, w porównaniu z 1 bilionem dolarów w kwietniu 2022 roku.
- •Dane TIC są gromadzone głównie od depozytariuszy i dealerów z siedzibą w USA, co oznacza, że papiery wartościowe przechowywane na zagranicznych rachunkach mogą nie być przypisane ich rzeczywistym właścicielom.
- •Posiadanie obligacji skarbowych przez Kanadę wzrosło w sierpniu do 465 miliardów dolarów z 169 miliardów pięć lat wcześniej, a posiadanie Belgii do 490,5 miliarda z 228 miliardów dolarów, co podsycza podejrzenia, że chińskie aktywa są kierowane przez zagranicznych depozytariuszy.
- •Brad Setser szacuje, że całkowite chińskie aktywa finansowe w USA stanowią nadal od50% do 55% portfela rezerw, mimo że kraj przesuwa się z długoterminowych obligacji do krótkoterminowych bonów.
- •Rekordowe chińskie nadwyżki handlowe – 1,2 biliona dolarów w 2025 roku i 938 miliardów dolarów w pierwszych dziewięciu miesiącach 2026 roku – generują znaczne przepływy dolarów, które mogą być recyklingowane poprzez banki depozytowe spoza USA.
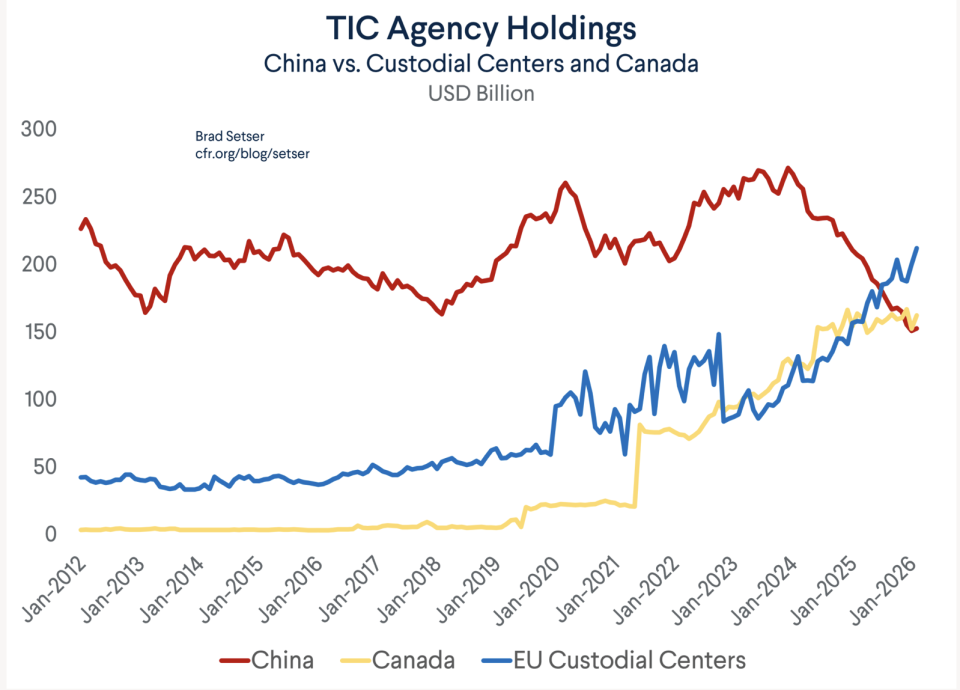
Chiny były kiedyś największym zagranicznym posiadaczem amerykańskich obligacji skarbowych, ale od lat systematycznie pozbywają się swoich zasobów, co podsycza obawy o de-dolaryzację. Oficjalne dane mogą jednak nie w pełni odzwierciedlać rzeczywistą wielkość portfela Pekinu.
Spadek nabrał tempa około 2021 roku, a jeszcze w kwietniu 2022 roku Chiny posiadały obligacje skarbowe o wartości 1 biliona dolarów. Dane amerykańskie opublikowane w piątek pokazują, że do sierpnia kwota ta stopniała do 591 miliardów dolarów – najniższego poziomu od 18 lat, w porównaniu z 700 miliardami dolarów rok wcześniej – według danych Treasury International Capital Departamentu Skarbu, których szereg historyczny głównych zagranicznych posiadaczy odzwierciedla ten długi spadek.
Dane te są jednak gromadzone przede wszystkim od depozytariuszy i dealerów papierów wartościowych z siedzibą w USA – instytucji finansowych, które przechowują papiery wartościowe w imieniu inwestorów – a Departament Skarbu zaznacza, że amerykańskie papiery wartościowe przechowywane na zagranicznych rachunkach depozytowych nie być przypisane ich rzeczywistym właścicielom.
Ta luka od dawna budzi sceptycyzm obserwatorów Chin wobec tezy o masowym pozbywaniu się amerykańskich aktywów. Wskazują oni na podejrzane skoki posiadania obligacji skarbowych w innych miejscach, które pokrywają się z gwałtownym chińskim spadkiem.
Posiadanie Kanady wzrosło do 465 miliardów dolarów w sierpniu z zaledwie 169 miliardów dolarów pięć lat wcześniej w tym samym miesiącu. Podobnie zapasy Belgii skoczyły w tym samym okresie do 490,5 miliarda dolarów z 228 miliardów dolarów. Po uwzględnieniu obligacji gwarantowanych przez federalne agencje mieszkaniowe – określanych na rynku jako "Agencies" – liczby stają się jeszcze bardziej oszałamiające.
Niezależnie od tego Chiny konkurują ze Stanami Zjednoczonymi o prymat w światowych finansach, dążąc do pozbawienia dolara statusu najważniejszej waluty świata. Amerykańskie sankcje wobec Rosji po jej inwazji na Ukrainę w 2022 roku dodatkowo zachęciły Ludowy Bank Chin i inne banki centralne na całym świecie do dywersyfikacji rezerw dolarowych w kierunku aktywów alternatywnych, takich jak złoto.
Wojna handlowa prezydenta Donalda Trumpa, szczególnie wymierzona w Chiny, dała Pekinowi dodatkowe powody, by pozbywać się obligacji skarbowych i oddzielać się od USA.
Jednocześnie Chiny w ostatnich latach w coraz większym stopniu opierały się na wzroście napędzanym eksportem, ponieważ popyt wewnętrzny pozostaje w stagnacji na tle pogłębiającego się kryzysu na rynku nieruchomości i dziedzictwa zadłużenia. Mimo tarć z USA i innymi partnerami handlowymi Chiny odnotowały w 2025 roku nadwyżkę handlową w wysokości 1,2 biliona dolarów – największą w historii – rosnącą trzykrotnie szybciej niż światowy handel towarami.
W tym roku ten rekord może zostać pobity: w pierwszych dziewięciu miesiącach 2026 roku chińska nadwyżka handlowa osiągnęła 938 miliardów dolarów, a rosną oczekiwania, że może przekroczyć zeszłoroczny wynik.
Tak ogromne nadwyżki muszą być gdzieś recyklingowane – co może skłć Chiny do przenoszenia swoich obligacji skarbowych do banków depozytowych spoza USA w innych krajach, tak aby nie figurowały już jako "Chiny" w oficjalnych danych amerykańskich.
"Dowody na to, że Chiny korzystają z kanadyjskiego depozytariusza dla części swoich Agencies, są szczególnie mocne – warto zwrócić uwagę na nagły skok posiadłości Kanady oraz na duży wpływ szczegółowego czerwcowego badania w niektórych wcześniejszych punktach", napisał w środę na X Brad Setser, starszy fellow w Council on Foreign Relations i były urzędnik Departamentu Skarbu, w wpisie na X, wskazując przy tym na artykuł Bloomberga na ten temat.
W maju Setser opublikował szczegółową analizę chińskich posiadłości. Od około 2020 roku nastąpił ogromny wzrost obligacji skarbowych przechowywanych u depozytariuszy w Wielkiej Brytanii, Francji, Luksemburgu i Belgii.
Dodanie zgłaszanych posiadłości Chin do tych w Kanadzie i europejskich centrach depozytowych daje łącznie nawet 500 miliardów dolarów. Nawet korekta uwzględniająca tylko Kanadę, Luksemburg i Francję od około 2022 roku daje posiadłości Chin na poziomie około 300 miliardów dolarów.
Choć Chiny zmniejszyły swoje zasoby długoterminowych obligacji skarbowych i zwiększyły posiadanie krótkoterminowych bonów – długu o terminie zapadalności roku lub krótszym – Setser oszacował, że całkowite chińskie aktywa finansowe w USA stanowią nadal od 50% do 55% portfela rezerw.
"Zarówno portfel obligacji skarbowych, jak i portfel Agencies trzeba skorygować o obligacje, które Chiny przechowują u depozytariuszy w Kanadzie i Europie", powiedział. "To zwiększa niepewność wokół szacunków, ponieważ wydaje się prawdopodobne, że Chiny korzystają obecnie z wielu depozytariuszy spoza USA, aby maskować swoje rzeczywiste posiadanie."
Przypisanie do poszczególnych krajów jest weryfikowane w szczegółowych badaniach referencyjnych Departamentu Skarbu – w tym w czerwcowym badaniu, do którego odwołuje się Setser – dzięki czemu przyszłe publikacje danych TIC i rewizje badań będą miejscem, w którym ukaże się pełniejszy obraz rzeczywistych chińskich posiadłości.
Ta historia była pierwotnie opublikowana na Fortune.com.

