Jak wypłacić kryptowaluty na konto bankowe w 2026 roku: terminy, opłaty, limity i podatki
Najważniejsze informacje
- •Wypłata zazwyczaj polega na sprzedaży kryptowalut za fiat na regulowanej giełdzie i przelaniu salda do banku, a podawane czasy wahają się od około 30 minut dla kwalifikujących się natychmiastowych wypłat do 1–3 dni roboczych dla przelewów SEPA.
- •W przykładzie obliczeniowym wypłata Bitcoina o wartości 10 000 dolarów kosztowała 28 dolarów na ścieżce niskoopłatowej wobec 230 dolarów na ścieżce wysokoopłatowej — droższa metoda kosztowała ponad osiem razy więcej.
- •Limity wypłat różnią się w zależności od platformy i poziomu weryfikacji, a duże przelewy mogą wywołać kontrole źródła środków lub tymczasowe wstrzymanie środków przez bank w ramach przepisów AML.
- •Zdarzeniem podatkowym jest często sama sprzedaż kryptowalut, a nie dotarcie pieniędzy do banku, więc pozostawienie wpływów na giełdzie niekoniecznie odracza podatek.
- •Typowe błędy to sprzedaż przed zweryfikowaniem ścieżki wypłaty bankowej oraz wypłata w walucie generującej koszty przewalutowania, dlatego zaleca się wcześniejsze skonfigurowanie trasy wypłaty.
Zamiana kryptowalut na gotówkę do wykorzystania brzmi skomplikowanie, ale podstawowa ścieżka jest krótka. Posiadacz sprzedaje monety za lokalną walutę na regulowanej giełdzie, a następnie wypłaca powstałe saldo gotówkowe na konto bankowe. Liczby stojące za tą ścieżką różnią się znacznie: podawane czasy wypłat wahają się od około 30 minut do trzech dni roboczych, a przy sprzedaży za 10 000 dolarów koszty bezpośrednie mogą wynieść od 28 do 230 dolarów, w zależności od metody.
Ten przewodnik przedstawia główne dane na 2026 rok, obejmujące terminy, opłaty, limity, podatki i typowe błędy. Dane pochodzą z opublikowanych wytycznych Coinbase, Binance i Crypto.com. Wyjście z rynku ma znaczenie, bo to moment, w którym aktywa cyfrowe stają się gotówką do wykorzystania — i to tam decyzowana jest znaczna część końcowego kosztu, od opłat wykonania po podatek.
Jak działa wypłata kryptowalut
Pieniądze, które trafiają na konto bankowe, to waluta fiat — emitowana przez rządy, taka jak dolary czy euro — a nie Bitcoin czy Ethereum. Kryptowaluty nie trafiają bezpośrednio na tradycyjne konto bankowe, ponieważ konto bankowe nie ma adresu w blockchainie Bitcoina — coś musi najpierw zamienić monety. Tym czymś jest najczęściej giełda kryptowalut. Platformy takie jak Coinbase, Kraken, Binance i Crypto.com sprzedają kryptowaluty za euro, dolary lub funty, a następnie wysyłają gotówkę przez zwykły system płatności.
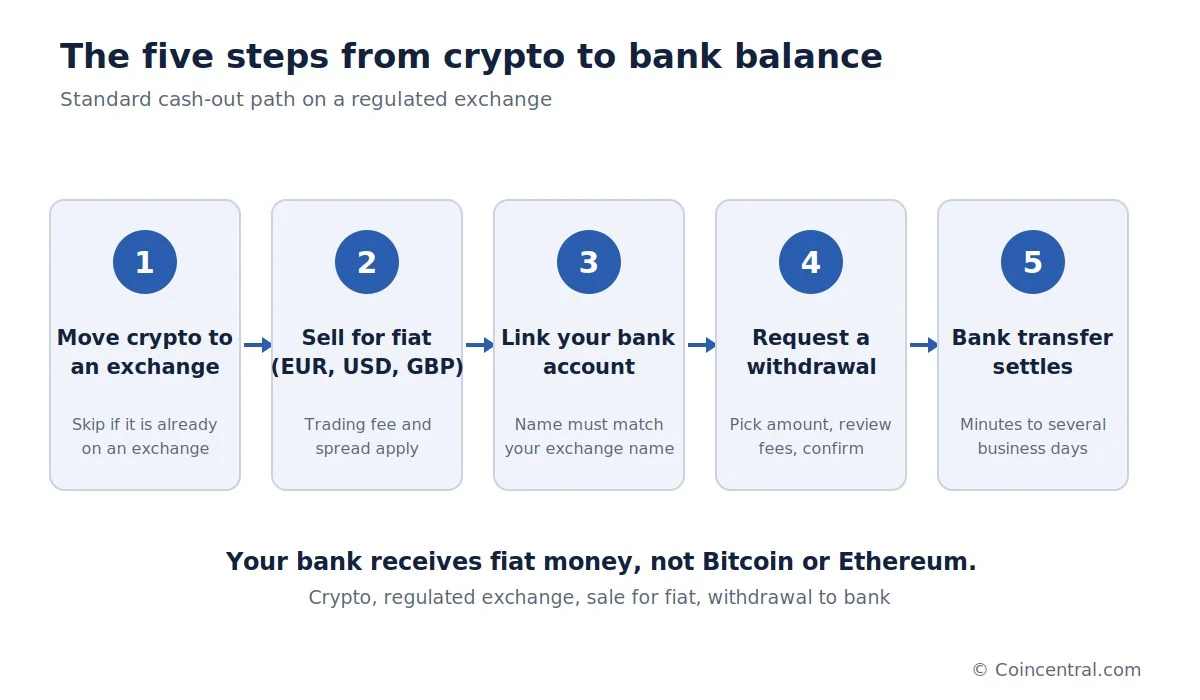
Standardowy proces składa się z pięciu kroków, a pierwszy można pominąć, jeśli kryptowaluty znajdują się już na giełdzie obsługującej wypłaty bankowe. Coinbase, na przykład, wymaga, aby użytkownicy najpierw sprzedali kryptowaluty na saldo gotówkowe, zanim będą mogli je wypłacić.
Pierwszy krok niesie własne ryzyko: wybór właściwej sieci. Jeśli aktywo zostanie wysłane siecią nieobsługiwaną przez giełdę, może nie zostać zaksięgowane, a środki mogą być trudne lub niemożliwe do odzyskania. Przy dużych kwotach mała transakcja testowa jest często rozsądnym posunięciem. Przy wypłacie 100 000 dolarów transakcja testowa potwierdza, że adres, sieć i giełda działają poprawnie, a dodatkowa opłata sieciowa jest niewielka w porównaniu z kosztem błędu.
Stablecoiny podążają tą samą ścieżką. Posiadacz wpłaca USDC na giełdę, wymienia je na USD lub EUR i wypłaca gotówkę. Stablecoiny niosą ryzyko emitenta, utraty parytetu, blockchaina i portfela, więc nie należy ich traktować jak depozytów bankowych. Niektóre serwisy fintech łączą te kroki na jednym ekranie, co może przypominać bezpośrednią wypłatę Bitcoina, ale za kulisami kryptowaluta i tak jest najpierw sprzedawana.
Jak długo trwa wypłata kryptowalut?
Czasy wypłat zależą od giełdy, sieci płatniczej i kraju, a cały proces może trwać od kilku minut do kilku dni roboczych. Podane liczby pochodzą z wytycznych samych platform.
Dla europejskich klientów Coinbase standardowe rozliczenie SEPA jest podawane jako 1–3 dni robocze. Kwalifikujące się natychmiastowe wypłaty zazwyczaj docierają w około 30 minut, choć Coinbase zaznacza, że mogą zająć do 24 godzin w zależności od banku lub operatora karty. Binance podaje około 1–3 dni roboczych dla przelewów w procesie weryfikacji EUR SEPA, podczas gdy Crypto.com podaje około jednego dnia roboczego dla wypłat EUR SEPA przez swój europejski serwis.
SEPA to skrót od Single Euro Payments Area (Jednolity Obszar Płatności w Euro) — system umożliwiający przelewy w euro między uczestniczącymi bankami w całej Europie. Typowa europejska ścieżka przebiega więc następująco: BTC, sprzedaż za EUR, saldo EUR, przelew SEPA, konto bankowe.
Inne regiony korzystają z innych systemów. W zależności od kraju wypłata może podróżować przez ACH (amerykańską sieć Automated Clearing House dla krajowych przelewów bankowych), Faster Payments (brytyjski system niemal natychmiastowych przelewów bankowych), SWIFT, Real Time Payments lub serwis wypłat na kartę. Gdy giełda już zamieni kryptowalutę na fiat, ostatni etap to zwykły przelew finansowy. Międzynarodowe przelewy SWIFT mogą trwać dłużej, a weekendy, święta, kontrole compliance banków i banki pośredniczące mogą dodatkowo opóźnić proces. Dostępność różni się też w zależności od kraju, więc ekran wypłat we własnym koncie pozostaje najlepszym przewodnikiem.
Ile kosztuje wypłata kryptowalut?
Nie ma jednej opłaty. Suma składa się z kilku części, z których każda zależy od platformy i metody, a niektóre mogą w ogóle nie mieć zastosowania.
Miejsce sprzedaży ma znaczenie. Zaawansowany interfejs handlowy jest często tańszy niż natychmiastowy przycisk Sprzedaj: profesjonalny ekran arkusza zleceń, gdzie transakcje są dopasowywane bezpośrednio do zleceń innych użytkowników, może pobierać ułamek jednego procenta, podczas gdy uproszczony ekran detaliczny może pobierać więcej i wbudowywać spread — marżę między ceną rynkową a ceną faktycznie otrzymaną — w cenę podawaną. Przy sprzedaży za 80 000 dolarów luka 400 dolarów stanowi 0,5% transakcji — koszt, który nigdy nie pojawia się jako osobna pozycja, dlatego warto sprawdzać cenę wykonania. Luka rośnie wraz z kwotą: przy sprzedaży za 100 000 dolarów łączny koszt 0,1% to około 100 dolarów, a przy 1,5% sięga 1500 dolarów.
Opłaty za wypłatę również się różnią. Niektóre giełdy pobierają opłatę stałą lub procentową, inne nie pobierają nic za określone metody. Crypto.com informuje, że ani ono, ani jego europejscy partnerzy EMI — instytucje pieniądza elektronicznego, regulowane firmy płatnicze licencjonowane do emisji pieniądza elektronicznego i świadczenia usług płatniczych — nie pobierają opłat za kwalifikujące się wypłaty EUR SEPA.
Wybór waluty również generuje koszty. Jeśli konto bankowe jest denominowane w euro, a wypłata dokonywana jest w dolarach, giełda lub bank może przewalić środki. Binance ostrzega, że banki pośredniczące mogą samodzielnie przewalutowywać, a dodatkowe opłaty mogą zmniejszyć kwotę końcową. Dla europejskich użytkowników sprzedaż bezpośrednio za EUR i wypłata przez SEPA jest często czystszym rozwiązaniem niż prowadzenie środków przez dolary.
Przykład kosztów: wypłata 10 000 dolarów w Bitcoinie
Załóżmy, że posiadacz ma 10 000 dolarów w Bitcoinie na portfelu sprzętowym — fizycznym urządzeniu przechowującym klucze prywatne offline — wysyła je na giełdę, sprzedaje i wypłaca gotówkę do banku. Dwie ścieżki o różnym poziomie opłat ilustrują rozpiętość.
Na ścieżce niskokosztowej opłata sieciowa wynosi 2 dolary, opłata transakcyjna 0,25%, czyli 25 dolarów, a opłata za wypłatę bankową 1 dolara. Łączny koszt bezpośredni to 28 dolarów, a posiadacz otrzymuje około 9972 dolarów.
Na ścieżce wysokokosztowej platforma pobiera opłatę transakcyjną 1,5%, czyli 150 dolarów, plus efektywny spread 0,75%, czyli 75 dolarów, oraz opłatę za wypłatę 5 dolarów. Suma to 230 dolarów, a posiadacz otrzymuje około 9770 dolarów.
Ścieżka wysokokosztowa kosztuje ponad osiem razy więcej niż niskokosztowa — różnica 202 dolary przy sprzedaży za 10 000 dolarów — a ta sama luka procentowa rosłaby przy większych kwotach. Metoda wypłaty ma więc znaczenie niemal tak duże jak sama wypłata bankowa. Źródła sugerują porównanie rzeczywistej ceny wykonania i opłat przed sprzedażą, zamiast skupiać się wyłącznie na wygodzie.
Limity wypłat, weryfikacja i kontrole compliance
Limity wypłat różnią się w zależności od platformy i poziomu weryfikacji. Mogą się zmieniać w czasie i być specyficzne dla każdego konta, więc warto sprawdzić je przed sprzedażą. Limity mogą znacząco spowolnić dużą wypłatę: przy 100 000 euro dziennie przeniesienie 1 miliona euro zajęłoby 10 dni wypłat, a miesięczny limit 500 000 euro na tym serwisie rozciągnąłby proces na co najmniej dwa miesiące. Nikt nie chce dowiedzieć się o tym po zamianie 1 miliona dolarów na gotówkę. Coinbase zaznacza, że inne metody przelewów bankowych i limity konta mogą różnić się od kwoty natychmiastowej.
Kontrole konta również są na pierwszym miejscu. Binance mówi, że wypłaty bankowe muszą trafić na konto zgodne z nazwiskiem na koncie Binance i nie obsługuje wypłat bankowych na rzecz osób trzecich. Binance i Crypto.com proszą europejskich użytkowników o dokonanie początkowego depozytu SEPA z konta bankowego, które chcą zweryfikować.
Duże przelewy mogą wywołać rutynowe kontrole. Giełdy i banki działają w ramach przepisów przeciwdziałania praniu pieniędzy, a przelew siedmiocyfrowy częściej przyciągnie uwagę niż przelew 500-euroowy. Giełda może zażądać informacji o źródle środków lub majątku, a także historii transakcji lub dowodu, że klient jest właścicielem portfela. Bank może zapytać, skąd pochodzi przelew 100 000 euro, a wyciągi z giełdy są mocniejszą odpowiedzią niż słowo Bitcoin.
Bank może tymczasowo wstrzymać lub poddać weryfikacji wpływające środki, które uruchomią mechanizmy kontroli oszustw, sankcji lub prania pieniędzy. Nie oznacza to, że pieniądze zostały zabrane — bank może po prostu poprosić o dokumenty pokazujące ich pochodzenie. Dzielenie jednego legalnego dużego przelewu na wiele małych, aby uniknąć kontroli, może stworzyć więcej wątpliwości compliance, a nie mniej. Przydatne dokumenty to historia zakupów na giełdzie, wyciągi bankowe pokazujące pierwotne depozyty, rejestry transakcji portfela, zeznania podatkowe i dowody wcześniejszych zakupów kryptowalut.
Strategie wypłat i inne sposoby sprzedaży
Wypłata nie musi oznaczać sprzedaży wszystkiego. Osoba posiadająca 5 BTC może sprzedać 0,25 BTC na koszty życia i zainwestowaną resztę pozostawić. Inni sprzedają etapami: 10% na jednym poziomie cenowym, kolejne 10% po dalszym wzroście, a resztę utrzymują jako pozycję długoterminową. Może to zmniejszyć ryzyko próby wycelowania w dokładny szczyt rynku. Inwestor z 200 000 dolarów w kryptowalutach, który sprzedaje 20 000 dolarów miesięcznie przez dziesięć miesięcy, rozłożyłby wyjście na cały okres.
Etapy mają swoją cenę: rynek może spaść, zanim pozostałe aktywa zostaną sprzedane. Nie ma matematycznie gwarantowanej najlepszej metody, a kluczem jest ustalenie planu, zanim przejmą go emocje. Jeśli pieniądze są potrzebne od razu, jedna sprzedaż może mieć więcej sensu, a wyniki podatkowe mogą się różnić między jedną a kilkoma sprzedażami, w zależności od kraju.
Giełdy nie są jedyną drogą wyjścia. Biuro over-the-counter może bezpośrednio znaleźć kupującego i uzgodnić cenę, unikając jednego ogromnego zlecenia na publicznej giełdzie, które mogłoby poruszyć rynek na niekorzyść sprzedającego — choć Bitcoin jest na tyle płynny, że zwykłe transakcje detaliczne rzadko tego wymagają. Uznane platformy peer-to-peer mogą oferować escrow, w którym platforma przechowuje środki do czasu potwierdzenia transakcji przez obie strony, ale użytkownicy nadal muszą rozumieć ryzyko.
Podatki mogą być największym kosztem wypłaty
Opłaty transakcyjne i bankowe mogą być niewielkie w porównaniu z podatkiem. Załóżmy, że Bitcoin kupiono za 20 000 dolarów i sprzedano za 100 000 dolarów: zysk to około 80 000 dolarów przed dopuszczalnymi kosztami, a w zależności od kraju część lub całość tego zysku może podlegać opodatkowaniu. Zdarzeniem podatkowym jest często sama sprzedaż kryptowalut, a nie moment dotarcia pieniędzy do banku — pozostawienie wpływów na giełdzie niekoniecznie odracza podatek.
Przepisy różnią się znacznie. Niektóre miejsca opodatkowują zyski z kryptowalut jako zyski kapitałowe, inne stosują różne klasy w zależności od okresu posiadania, częstotliwości handlu, statusu zawodowego lub rodzaju działalności. Publikowane przykładowe stawki służą wyłącznie pokazaniu skali; nie stanowią porady podatkowej, a rzeczywiste przepisy zależą od miejsca rezydencji podatkowej.
Dobra dokumentacja ułatwia rozliczenie podatkowe. Zachowaj datę zakupu, cenę zakupu, ilość i opłaty, a także datę sprzedaży, wpływy ze sprzedaży, używaną giełdę i wszelkie transfery między portfelami. Jeśli monety przemieszczały się przez kilka portfeli, zapisz hashe transakcji. Przeniesienie własnego Bitcoina z portfela A do portfela B to nie to samo co jego sprzedaż, a dokumenty pomagają pokazać, które zdarzenia były transferami, a które sprzedażami. Ma to znaczenie, gdy oprogramowanie podatkowe giełdy widzi kryptowaluty przychodzące z nieznanego zewnętrznego portfela — bez pierwotnej ceny zakupu nie może obliczyć zysku.
Typowe błędy i kroki bezpieczeństwa
Jednym z typowych błędów jest sprzedaż, zanim wypłata bankowa będzie gotowa. Wyobraźmy sobie posiadacza 100 000 euro w Bitcoinie, który je sprzedaje, by następnie odkryć, że konto bankowe nie jest zweryfikowane, a wypłaty są wstrzymane. Te 100 000 euro zalega teraz na saldzie gotówkowym giełdy podczas weryfikacji. Lepsza kolejność to najpierw skonfigurowanie ścieżki wypłaty.
Drugim błędem jest użycie niewłaściwej waluty. Konto euro otrzymujące wypłatę w dolarach może ponieść koszty przewalutowania od giełdy, banku pośredniczącego lub banku odbiorcy.
Większość zagrożeń bezpieczeństwa jest praktyczna: wysłanie kryptowalut na zły adres, użycie złego blockchaina, padnięcie ofiarą phishingu, wpisanie błędnych danych bankowych, skorzystanie z nieregulowanej platformy i zaniedbanie obowiązków podatkowych. Bezpieczeństwo jest najważniejsze przy dużych wypłatach — przestępca, który dostanie się na konto giełdy tuż przed dużą wypłatą, może wyrządzić poważne straty.
Podsumowanie
Ścieżka od kryptowalut do konta bankowego jest prosta: kryptowaluta, regulowana giełda, sprzedaż za fiat, wypłata do banku. Jeśli kryptowaluty są już na giełdzie, etap transferu można pominąć. Podawane czasy wahają się od około 30 minut dla kwalifikujących się natychmiastowych wypłat do 1–3 dni roboczych dla SEPA, podczas gdy koszty przy sprzedaży za 10 000 dolarów wyniosły w przykładzie od 28 do 230 dolarów — rozpiętość pokazująca, jak bardzo liczy się metoda.
Wraz ze wzrostem kwoty rośnie znaczenie przygotowania. Dla wypłaty 500 euro mało planowania jest potrzebne. Przy 500 000 euro warto znać opłaty, limity, kontrole źródła środków i przepisy podatkowe, zanim naciśnie się Sprzedaj.
Źródła
- Coinbase: Cash Out Available Balance — obecny proces sprzedaży kryptowalut na saldo gotówkowe i wypłaty na konto bankowy lub obsługiwany metodę płatności.
- Coinbase: Instant Cashouts — opcje natychmiastowych wypłat bankowych i kartowych, oczekiwane czasy rozliczenia i limity.
- Coinbase: Payment Methods for Europe — SEPA i inne unijne metody wypłat, w tym standardowe czasy rozliczenia.
- Binance: Fiat Withdrawals via Bank Transfer — proces wypłat przelewem bankowym, wymogi dotyczące nazwy konta i informacje o możliwych opłatach banków pośredniczących.
- Binance: EUR Withdrawals via SEPA — europejski proces wypłat SEPA i weryfikacji bankowej.
- Binance: Instant Bank Transfer — wymagania weryfikacji konta, rozliczenia i kwalifikowalności dla obsługiwanych natychmiastowych przelewów.
- Crypto.com: EUR Fiat Deposits and Withdrawals via SEPA — europejski proces wypłat, opłaty, czas przetwarzania i limity.
Artykuł ukazał się pierwotnie na Blockonomi.

