„Chyba że nie masz dziewczyny”: Nigerijczycy dyskutują o tym, czy da się oszczędzać przy pensji 100 000 nairów
Najważniejsze informacje
- •Większość zapytanych młodych Nigerijczyków stwierdziła, że oszczędzanie przy miesięcznej pensji 100 000 nairów jest praktycznie niemożliwe, ponieważ transport, żywność, czynsz i wsparcie rodziny pochłaniają cały dochód.
- •Rozmówczyni Toba podała miesięczne koszty transportu w wysokości 60 000–70 000 nairów, co oznacza, że nawet 70% pensji 100 000 nairów może przeznaczyć na same dojazdy.
- •Część respondentów uważa, że oszczędzanie pozostaje możliwe dzięki dyscyplinie lub automatycznym odliczeniom, m.in. budżetowaniu tak, jakby zarabiać 80 000 zamiast 100 000 nairów.
- •Według PiggyVest Savings Report 2025 obejmującego 26 000 Nigerijczyków 68% polega na jednym źródle dochodu, około 30% zarabia poniżej 100 000 nairów, a 28% nie ma dochodu.
- •ylko 40% respondentów oszczędza co miesiąc, 53% nie odkłada niczego, a ponad połowa zaczyna miesiąc w niepewności, czy dochód pokryje podstawowe koszty życia.
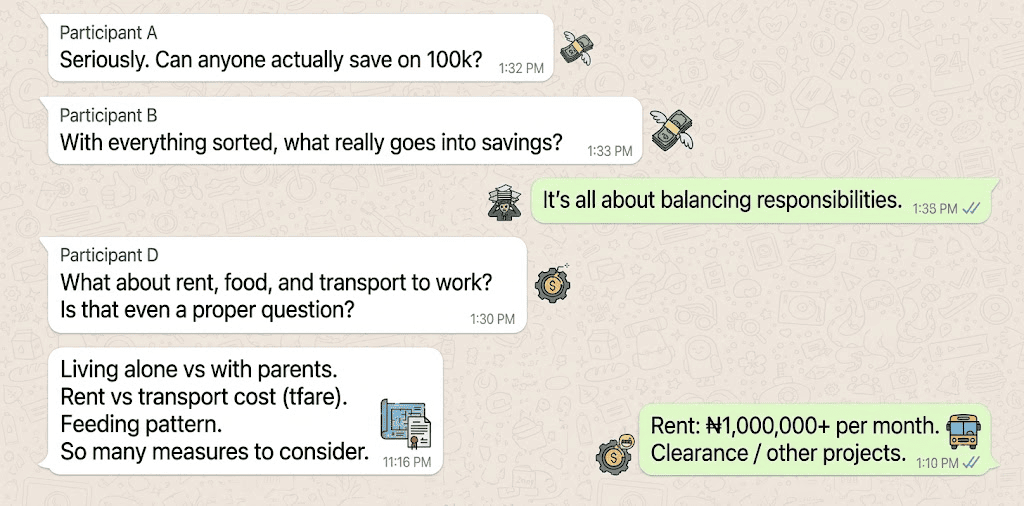
Dla wielu pracowników w Nigerii dzień wypłaty mniej przypomina święto, a bardziej odliczanie do stresu finansowego. Miesięczna pensja 100 000 nairów na pierwszy rzut oka może wydawać się wystarczająca, ale gdy doliczyć wydatki takie jak transport, żywność, internet, czynsz, wsparcie dla rodziny czy sporadyczne niespodziewane koszty, pieniądze szybko znikają. Ta rzeczywistość napędza szerszą rozmowę wśród młodych Nigerijczyków o tym, co faktycznie oznacza oszczędzanie przy takim dochodzie. Pytanie to wykracza poza pojedynczą wypłatę: dotyczy tego, jak młodzi zarabiający radzą sobie z rosnącymi kosztami życia, wspierają rozległe rodziny i planują sytuacje awaryjne – presji, które według danych ankietowych dotykają bardzo wielu osób.
Bolatito, która zarabia 100 000 nairów miesięcznie, uważa, że oszczędzanie jest praktycznie niemożliwe. „Nie mogę odkładać niczego z pensji” – wyjaśniła, opisując ciężar stałych rachunków i codziennych kosztów. Nie jest w tym osamotniona: jej doświadczenie stało się częścią szerszej dyskusji wśród młodych Nigerijczyków o rzeczywistości odkładania pieniędzy przy takiej pensji.
Inna uczestniczka, Toba, wyziła tę frustrację bardziej dosadnie. „Guyyyy. Oszczędzać co? Siebie?” – powiedziała, a ta reakcja doskonale oddaje nastrój wielu osób, które uważają taki pomysł za śmieszny, gdy samo wiązanie końca z końcem już jest walką.
Faysal, inny rozmówca, przyznał, że zna ten problem z pierwszej ręki. Przed obecną pracą również zarabiał 100 000 nairów miesięcznie, z czego około 25 000 nairów wydawał sam na transport. „To było męczące, szczerze mówiąc” – przyznał. Dla osób dojeżdżających codziennie do pracy transport może pochłaniać ogromną część pensji, pozostawiając niewiele na jedzenie, czynsz czy inne podstawowe rachunki – rzeczywistość, która stanowi poważne wyzwanie dla wielu nigeryjskich pracowników próbujących wiązać koniec z końcem.
Na co więc faktycznie idzie 100 000 nairów?
Czy pracownik może oszczędzać, zależy w dużej mierze od okoliczności osobistych. Kluczową rolę odgrywa miejsce zamieszkania, a także to, czy dana osoba żyje sama, czy dzieli mieszkanie z rodziną. Istotne są również wzorce wydatków na transport i żywność oraz liczba osób utrzymywanych z tego dochodu.
Joshua, kolejny uczestnik dyskusji, podkreślił znaczenie tych szczegółów. „Czy mieszkasz sam, czy z rodzicami, ile wydajesz na transport i jakie masz nawyki żywieniowe – jest wiele rzeczy do rozważenia” – wyjaśnił. Mimo to nie przekonał go argument o oszczędzaniu. „Szczerze mówiąc, nie wierzę, żeby ktokolwiek mógł naprawdę oszczędzać przy 100 000 nairów. Po prostu to nie wygląda na możliwe” – stwierdził.
Dla osoby żyjącej samotnie i płacącej czynsz sytuacja finansowa może być jeszcze trudniejsza. Miesięczne wydatki szybko się sumują: przeciętni zarabiający wydają dużo na transport, żywność, czynsz, prąd, internet oraz tzw. black tax, a niespodziewane koszty mogą pojawić się w każdej chwili. Jest też tzw. „budżet na dziewczynę”. Pogodzenie wszystkich tych wydatków sprawia, że oszczędzanie jest wyjątkowo trudne.
„Chyba że nie masz dziewczyny”
Jeden z lżejszych komentarzy w dyskusji dotyczył tego, jak bardzo oszczędzanie komplikuje się u osób w związkach. Jeden z uczestników żartobliwie zauważył, że jest to możliwe tylko wtedy, gdy „nie masz dziewczyny”.
Chodzi o prostą rzecz: pensja rzadko pokrywa wyłącznie potrzeby, która ją zarabia. Są randki do zaplanowania, prezenty do kupienia, wyjścia do sfinansowania, a czasem także przelewy lub kieszonkowe dla partnerki lub partnera. Gdy zaspokojenie własnych potrzeb już stanowi wyzwanie, dodanie wydatków drugiej osoby może mocno ograniczyć zdolność do oszczędzania.
Nie każdy związek wygląda tak samo, ale żart podkreśla szerszą prawdę: wielu Nigerijczyków ponosi zobowiązania finansowe wykraczające daleko poza ich osobiste wydatki. Dla niektórych oznacza to przesyłanie pieniędzy rodzicom lub rodzeństwu. Dla innych – wspieranie partnerki lub partnera, udział w rachunkach domowych czy pomoc w nagłych sytuacjach.
Według PiggyVest Savings Report za 2025 rok, badania obejmującego 26 000 Nigerijczyków, ponad trzech na pięciu zarabiających w Nigerii regularnie lub okazjonalnie mierzy się z tym, co często nazywa się „black tax” – czyli finansowym wspieraniem rodziny i krewnych. Dla osób w takiej sytuacji oszczędzanie konkuruje z zobowiązaniami istniejącymi jeszcze przed otrzymaniem wypłaty, co częściowo tłumaczy, dlaczego w tej debacie okoliczności odgrywają równie ważną rolę co wola.
Niektórzy nadal oszczędzają, a liczby potwierdzają skalę zmagania
Nie każdy uważa, że oszczędzanie przy pensji 100 000 nairów jest niemożliwe. Faysal, który kiedyś zarabiał dokładnie tyle, powiedział, że udawało mu się odkładać niewielkie kwoty, podkreślając, że właściwe nastawienie i dyscyplina mogą naprawdę wiele zmienić.
Boluwatife podzielił się praktyczną wskazówką: automatyzuj oszczędzanie, zamiast czekać do końca miesiąca, by odkładać to, co zostanie. „Po prostu musisz znaleźć sposób, żeby myśleć o tym tak, jakbyś zarabiał 80 000 zamiast 100 000” – wyjaśnił, zalecając automatyczne odliczenia, aby proces nie zależał od codziennej dyscypliny. Dodał, że kwota możliwych do odłożenia pieniędzy ostatecznie zależy od indywidualnej sytuacji. „Kiedy zacznę zarabiać, bez względu na to, ile, będę oszczędzać” – stwierdził przekonaniem.
Inny rozmówca zgodził się, że oszczędzanie jest możliwe, ale tylko pod pewnymi warunkami – na przykład gdy osoba mieszka z rodzicami, dostaje darmowy obiad w pracy i ma minimalne zobowiązania finansowe.
Wyliczenia Toby pokazują, jak ciasna może być ta matematyka. Powiedziała, że jej koszty transportu mogą przekraczać 60 000 nairów w dobrym miesiącu i sięgać 70 000 nairów w trudnym. Przy pensji 100 000 nairów pozostawałoby jej zaledwie 30 000–40 000 nairów na wszystko pozostałe – co oznacza, że nawet 70% wypłaty może pójść na dojazdy, zanim w ogóle pojawią się jedzenie, czynsz czy wsparcie dla rodziny.
Wyzwanie nie dotyczy wyłącznie osób zarabiających 100 000 nairów. Według PiggyVest Savings Report 2025 około 30% z 26 000 respondentów zarabia mniej niż 100 000 nairów, a 28% nie ma żadnego dochodu – co oznacza, że niemal trzy na pięć osób zarabia poniżej tego progu lub wcale nie ma dochodów. Raport wykazał również, że 68% Nigerijczyków polega na jednym źródle dochodu.
Jeszcze bardziej uderzające jest to, że tylko 40% respondentów deklaruje miesięczne oszczędzanie, podczas gdy 53% przyznaje, że nie odkłada niczego. Jako istotną przyczynę braku oszczędności awaryjnych wskazywano rosnące koszty życia. Dla większości osób największym wydatkiem była żywność i artykuły spożywcze, tuż za nimi plasowały się odzież, kosmetyki i pielęgnacja, media, transport oraz mieszkanie. Ponad połowa ankietowanych powiedziała, że każdy miesiąc zaczyna w niepewności, czy ich dochód pokryje podstawowe koszty życia.
Ten kontekst pomaga wyjaśnić, dlaczego debata o oszczędzaniu przy 100 000 nairów nie jest kwestią samej dyscypliny. To także kwestia marginesu: skoro większość respondentów polega na jednym dochodzie, a ponad połowa nie jest pewna, czy wypłata pokryje podstawy, miejsce na oszczędności często znika, zanim miesiąc się zacznie.

