Moyo Sodipo, COO Busha, o instytucjonalnej adopcji kryptowalut, regulacjach i tym, dlaczego kryptowaluty uzupełniają bankowość
Najważniejsze informacje
- •Busha, założona w 2019 roku, jest pionierskim uczestnikiem prowadzonego przez SEC Nigerii programu Accelerated Regulatory Incubation Programme, obejmującego obecnie około 14 startupów.
- •Moyo Sodipo twierdzi, że aktywa cyfrowe mają uzupełniać, a nie zastępować tradycyjną infrastrukturę finansową, taką jak NIBSS Instant Payments.
- •Sodipo wskazuje brak zharmonizowanej przejrzystości regulacyjnej między SEC, Bankiem Centralnym Nigerii i innymi organami jako największe pojedyncze wąskie gardło integracji bankowo-giełdowej.
- •Ograniczenie CBN dotyczące obsługi operatorów kryptowalutowych przez banki zostało formalnie złagodzone dopiero pod koniec 2023 roku, przez co wiele instytucji wciąż czeka na wyraźne wytyczne.
- •Busha dąży do pełnienia roli gotowej pod względem regulacyjnym warstwy infrastruktury dostarczającej technologię, płynność i custody, aby banki i inne instytucje mogły oferować usługi aktywów cyfrowych bez budowania własnych stosów technologicznych.
Przez lata branża kryptowalut w Afryce działała w cieniu. Funkcjonowała jako wysokostopniowa, spekulacyjna arena, na której inwestorzy detaliczni ścigali zmienność kursów, podczas gdy kapitał instytucjonalny przyglądał się z niepokojem z boku. Ten krajobraz zmienia się obecnie szybko: Regulatory piaskownice zastępują regulacyjną próżnię, a rozmowa przesunęła się od anonimowych tokenów do audytowalnej infrastruktury. Ta zmiana ma realne znaczenie dla kontynentu, na którym przekazy transgraniczne pozostają kosztowne, a znaczna część populacji jest niedostatecznie objęta usługami bankowymi — warunki, które już uczyniły Afrykę jednym z najszybciej rozwijających się regionów świata pod względem adopcji stablecoinów i kryptowalut w modelu peer-to-peer.
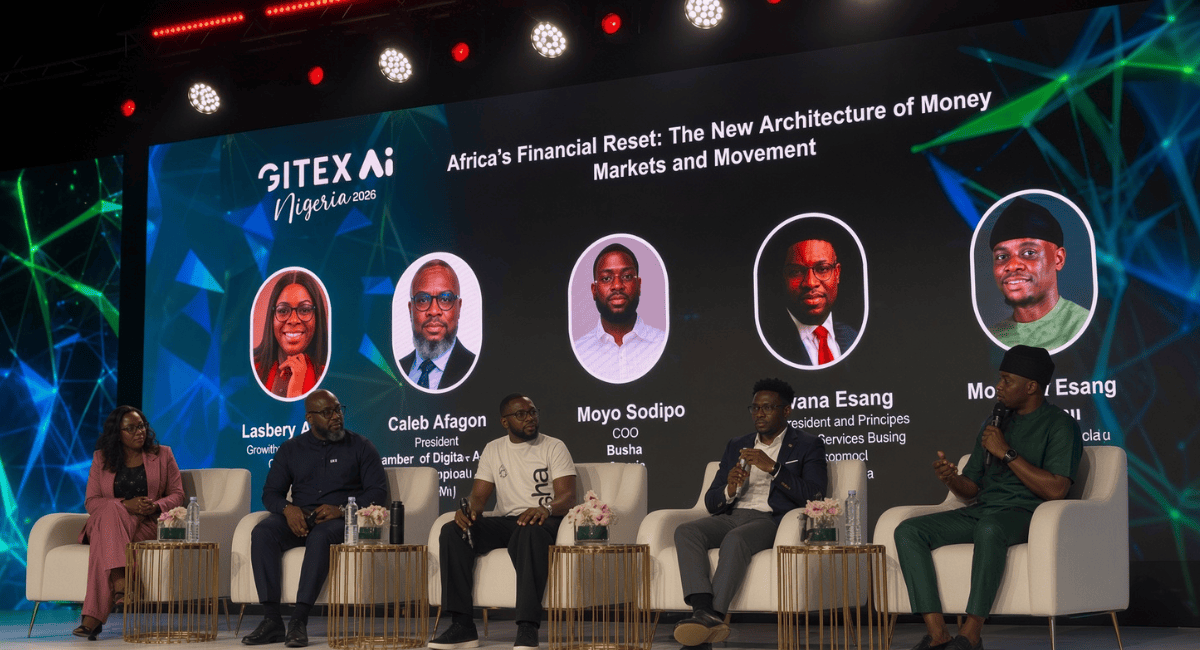
Podczas niedawno zakończonego wydarzenia GITEX Nigeria 2026 tarcia między tradycyjnymi finansami a aktywami cyfrowymi znalazły się w centrum uwagi. Jeśli trwała dominacja walut fiducjarnych opiera się na pokoleniowym zaufaniu, a nie na efektywności technicznej, to rodzinne platformy aktywów cyfrowych stają przed ogromnym wyzwaniem przekonania przeciętnego Nigeryjczyka do zmiany.
Moyo Sodipo, współzałożyciel i dyrektor operacyjny Busha, wierzy, że odpowiedź tkwi w namacalnej użyteczności i bezkompromisowej zgodności z regulacjami. Busha, założona w 2019 roku, urosła do jednej z bardziej znanych licencjonowanych giełd aktywów cyfrowych w Nigerii. Jako pionier w ramach nigeryjskiego programu Accelerated Regulatory Incubation Programme (ARIP) — mechanizmu Komisji Papierów Wartościowych i Giełd (SEC) służącego do wdrażania operatorów aktywów cyfrowych pod nadzorem przejściowym — Busha stawia na to, że zharmonizowane regulacje będą ostatecznym katalizatorem adopcji instytucjonalnej.
W tym ekskluzywnym wywiadzie dla Technext Sodipo obala przekonanie, że kryptowaluty mają na celu zastąpienie tradycyjnej bankowości, argumentując natomiast, że zgodne z prawem aktywa cyfrowe są brakującym pomostem dla integracji gospodarczej Afryki.
Budowanie zaufania wykraczającego poza spekulacje
Pytanie: Podczas sesji panelowej dyrektor firmy Mastercard wskazał zaufanie jako jeden z podstawowych powodów, dla których ludzie nadal preferują waluty fiducjarne od stablecoinów lub kryptowalut. Jeśli główną przewagą walut fiducjarnych jest zaufanie instytucjonalne, a nie efektywność techniczna, jakie konkretnie mechanizmy wdraża Busha, aby przekonać konserwatywne 90% Nigeryjczyków, którzy nadal patrzą z nieufnością na kryptowalutowe ścieżki płatności?
Moyo Sodipo: Jak już wcześniej wspominałem, kilka wieków temu środkiem wymiany była muszla porcelanki. Ludzie dokonywali transakcji porcelankami: dałeś mi porcelanki, a ja dałem ci jedzenie. Ten system działał, ponieważ społeczeństwo ufało, że porcelanki można było następnie wymienić gdzie indziej na towar, usługę lub równoważną wartość.
Dziś ludzie ufają walucie fiducjarnej, ponieważ jest to podstawowy instrument, który znali i na którym polegali przez pokolenia przy rozliczaniu wartości. To, co Busha robi obecnie, to wykazywanie, że aktywa cyfrowe, stablecoiny i kryptowaluty mogą pełnić praktyczne funkcje zakorzenione w codziennej rzeczywistości.
Jeśli dziś chcesz kupić produkty spożywcze, możesz zrobić to za pomocą aktywów cyfrowych — Busha umożliwiła to poprzez naszą funkcję Spend. Jeśli chcesz kupić doładowanie telefonu, również możesz to zrobić, używając aktywów cyfrowych. Im więcej punktów stacjonarnych, sprzedawców i platform internetowych akceptuje płatności oparte na aktywach cyfrowych, tym bardziej naturalnie narasta zaufanie konsumentów.
Chodzi o dostarczanie praktycznej, realnej użyteczności. Poza tym wymaga to systematycznej edukacji na wszystkich poziomach: edukowania społeczności, opinii publicznej, aktywnych użytkowników oraz samych regulatorów. Gdy demistyfikuje się technologię, zaufanie narasta z czasem.
Co kluczowe, zaufanie skaluje się, gdy adopcja napędzana jest walidacją rówieśniczą. Nie chodzi jedynie o to, żeby giełda mówiła ludziom, aby przyjęli produkt; chodzi o to, żeby twój brat powiedział ci, że właśnie kupił kawę, używając aktywów cyfrowych. Dla nas mandat jest dwojaki: rozszerzanie namacalnej użyteczności, tam gdzie aktywa cyfrowe rozwiązują bezpośrednie problemy, oraz edukowanie interesariuszy, jak bezpiecznie poruszać się po ekosystemie.
Regulacje jako kotwica zaufania, a nie bariera
Pytanie: Zanim program Accelerated Regulatory Incubation Programme rozszerzył się na około 14 startupów w piaskownicy SEC, Busha wyróżniała się wśród kohorty pionierów. Teraz, gdy krajobraz regulacyjny się umacnia, jak działanie w ramach formalnego reżimu zgodności wpłynęło na waszą ekonomię jednostkową i tempo rozwoju produktów? Czy ścisłe przestrzeganie parametrów regulacyjnych nie ryzykuje wycenienia z rynku zwykłych inwestorów detalicznych, którzy początkowo zbudowali wasze wolumeny?
Moyo Sodipo: Nie. Regulacje nie wyceniają z rynku początkowej bazy użytkowników detalicznych. To, czego regulacje faktycznie dokonują, to zakotwiczenie zaufania. Dają użytkownikom detalicznym, a co ważniejsze, podmiotom instytucjonalnym pewność uczestnictwa na platformie.
Instytucje chcą wiedzieć, kim są podmioty budujące przyszłość pieniądza. Chcą wiedzieć, kto wdraża tę technologię do przemieszczania wartości między granicami i sektorami. Co kluczowe, chcą wiedzieć, kto nadzoruje te podmioty, aby zapewnić integralność operacyjną.
Regulacje wprowadzają standaryzację, przejrzystość i wiarygodność. Gdy tradycyjni uczestnicy rynku finansowego obserwują nadzór regulacyjny, zmienia się ich apetyt na ryzyko. Jedyną drogą integracji kapitału instytucjonalnego z tym ekosystemem jest sytuacja, w której regulowane banki komercyjne czują się prawnie zabezpieczone,_partnerując z platformami aktywów cyfrowych i stablecoinów.
Gdy ta integracja się zakorzeni, prawdziwe komercyjne przypadki użycia rozwiną się dramatycznie. Konglomeraty sektora dóbr szybkozbywalnych (FMCG), ubezpieczyciele oraz firmy maklerskie będą aktywnie badać, jak infrastruktura aktywów cyfrowych może być osadzona w ich własnych ofertach. W ten sposób ta klasa aktywów wchodzi do głównego nurtu.
Dziś klient wpłaca kapitał w banku komercyjnym z pewnością, po prostu dlatego, że instytucja jest licencjonowana i nadzorowana przez bank centralny. Nasz status pioniera w ramach reżimu regulacyjnego sygnalizuje użytkownikom spoza naszego rdzenia wczesnych adaptorów, że ich kapitał jest bezpieczny. Wiedzą, że Busha podlega Komisji Papierów Wartościowych i Giełd, co oznacza, że ich aktywa nie znikną z dnia na dzień. Custodia jest rozliczalna, a wypłaty są gwarantowane.
O tym, że kryptowaluty nie zastępują tradycyjnych ścieżek bankowych
Pytanie: Busha wdrożyła dedykowane funkcje dla sprzedawców i płatności, ale ile handlu niespekulacyjnego faktycznie przepływa dziś przez te ścieżki? Ponadto, co pęka pierwsze, jeśli spróbujesz zastąpić konwencjonalną krajową ścieżkę płatności, taką jak NIBSS Instant Payments, rozliczeniem on-chain w codziennych transakcjach detalicznych?
Moyo Sodipo: Zawsze podtrzymuję stanowisko, że aktywa cyfrowe nie powstały, by wypierać tradycyjne finanse; istnieją, aby je uzupełniać. Nie zamierzamy rozbierać ani zastępować NIBSS. Jesteśmy zaprojektowani tak, aby współpracować z NIBSS, uzupełniać jej zasięg i tworzyć interoperacyjny pomost, na którym tradycyjne finanse i aktywa cyfrowe działają ramię w ramię. Jest to wyraźne ramowanie na rynku, na którym NIBSS Instant Payments przetwarza miliardy transakcji rocznie i pozostaje kręgosłupem codziennego cyfrowego handlu w Nigerii.
Rozważmy pojawienie się poczty elektronicznej. Gdy uruchomiono e-mail, tradycyjne władze pocztowe obawiały się, że uczyni je całkowicie przestarzałymi. Zamiast tego agencje pocztowe ewoluowały, a kanały komunikacji się zdywersyfikowały. Jeśli dziś musisz przesłać prosty jednostronicowy list, nie korzystasz z kurierów pocztowych; wysyłasz e-mail.
Aktywa cyfrowe oferują analogiczny skok efektywności. Wyobraź sobie, że przybywasz do obcego kraju, w którym nie masz lokalnego konta bankowego, ale musisz natychmiast przekazać lub rozliczyć wartość. Szerszy świat przechodzi do bezproblemowych płatności cyfrowych za pośrednictwem systemów takich jak Apple Pay czy Google Pay, podczas gdy przewożenie dużych ilości obcej gotówki fizycznej przez granice jest przestarzałe i nieefektywne. Dzięki regulowanym aktywom cyfrowym możesz bez wysiłku rozliczać się w lokalnych stablecoinach akceptowanych w danej jurysdykcji.
Co więcej, ścieżki blockchainowe zapewniają niezmienne ślady audytowe. W tradycyjnej bankowości dostęp do szczegółowych zapisów transakcyjnych często wymaga formalnych biurokratycznych wniosków kierowanych do instytucji finansowych. Przy rozliczeniach on-chain przejrzystość i uzgadnianie są natychmiastowe i publicznie weryfikowalne. Wprowadza to podwyższoną integralność i audytowalność zapisów finansowych, zamiast łamać istniejącą infrastrukturę.
Długoterminowa przewaga konkurencyjna Bushy
Pytanie: Skoro agregatorzy płatności i tradycyjne fintechy zaczynają osadzać ścieżki rozliczeń stablecoinami bezpośrednio w swoich własnych systemach zaplecza, na czym polega długoterminowa przewaga konkurencyjna Bushy?
Moyo Sodipo: Celem Bushy jest pełnienie roli fundamentalnej architektury i bazowej warstwy infrastruktury. Zamierzamy być głównym silnikiem, na którym polegają tradycyjne instytucje finansowe, zawsze gdy wchodzą w interakcję z gospodarką aktywów cyfrowych.
Utrzymuję konta w konwencjonalnych bankach komercyjnych, ponieważ oba ekosystemy są komplementarne. Gdy banki komercyjne, domy ubezpieczeniowe i zarządzający aktywami stwierdzą, że ich klienci detaliczni i korporacyjni wymagają dostępu do aktywów cyfrowych i ścieżek stablecoinowych, nie będą musieli budować tego złożonego stosu od zera. Rozwijanie własnej infrastruktury blockchainowej poza obszarem swojej kompetencji zasadniczej wiąże się z istotnym ryzykiem operacyjnym i compliance.
Zamiast tego instytucje będą partnerować ze specjalistycznymi, zgodnymi z regulacjami operatorami. Busha zapewnia gotowy pod względem regulacyjnym stos technologiczny, płynność oraz infrastrukturę powierniczą, umożliwiając tradycyjnym partnerom rozszerzanie bezproblemowych możliwości aktywów cyfrowych na ich użytkowników końcowych w czasie rzeczywistym.
Regulacje: największe wąskie gardło
Pytanie: Prawdziwie bezgraniczna sieć finansowa wymaga bezproblemowej interoperacyjności między krajowymi kontami bankowymi a rejestrami aktywów cyfrowych. Z perspektywy współzałożyciela Bushy, co jest obecnie największym pojedynczym wąskim gardłem operacyjnym uniemożliwiającym tradycyjnym nigeryjskim bankom i licencjonowanym giełdom aktywów cyfrowych działanie jako płynni partnerzy, a nie nieufne strony?
Moyo Sodipo: Jedno słowo: regulacje.
Nie osiągnęliśmy jeszcze kompleksowej, zharmonizowanej przejrzystości regulacyjnej we wszystkich organach nadzoru. Obecnie ekosystem porusza się między wieloma piaskownicami — SEC, Bankiem Centralnym Nigerii i pokrewnymi organami regulacyjnymi. Dopóki te ramy nie zbiegną się w ujednolicony, dojrzały standard, systemowa synergia, o której wspomniałeś, pozostanie ograniczona. Ostrożność jest zrozumiała na rynku, na którym CBN wcześniej ograniczał bankom obsługę operatorów kryptowalutowych — stanowisko formalnie złagodzony dopiero pod koniec 2023 roku, przez co wiele instytucji wciąż czeka na wyraźne i trwałe wytyczne.
Na obecnych warunkach banki komercyjne często się wstrzymują, wymagając formalnych pism o braku zastrzeżeń lub wyczerpujących okólników bezpośrednio od CBN przed zaangażowaniem się w głębokie integracje. Podobnie instytucjonalni animatorzy rynku wymagają absolutnej przejrzystości ze strony SEC. Chociaż podejmowane są postępowe kroki, realizacja ogranicza się obecnie do nielicznych instytucji gotowych podjąć skalkulowane ryzyko.
Główną przeszkodą pozostaje licencjonowanie przejściowe. Wielu tradycyjnych graczy nadal postrzega status ARIP jako przejściową piaskownicę, a nie pełną licencję operacyjną. W momencie, gdy regulatorzy ustanowią jednoznaczny, skonsolidowany reżim licencyjny, tradycyjne instytucje finansowe zyskają operacyjną pewność potrzebną do wdrożenia rozwiązań aktywów cyfrowych w całej bazie konsumentów.
Odbija to początkowy etap rewolucji telekomunikacyjnej GSM w Nigerii. We wczesnych dniach telefony komórkowe były rzadkością, a infrastruktura dopiero raczkowała. Dziś technologia dojrzała do tego stopnia, że nasze urządzenia obsługują dane o dużej przepustowości, bankowość mobilną i komunikację wideo w czasie rzeczywistym. Sektor kryptowalutowy przechodzi tę samą trajektorię. Tym, co odblokuje następną erę skali, jest absolutna pewność regulacyjna.
Czy Nigeria ma dekadę?
Pytanie: Porównanie do GSM rodzi pytanie o czas: osiągnięcie powszechności w nigeryjskiej telekomunikacji zajęło ponad dekadę. Biorąc pod uwagę, jak szybko porusza się globalny krajobraz blockchainowy, czy Nigeria naprawdę ma dekadę na zniwelowanie tej różnicy z resztą świata?
Moyo Sodipo: Jesteśmy dalej, niż się wydaje. Busha rozpoczęła działalność około osiem lat temu, co oznacza, że zbliżamy się już do dekady dojrzałości operacyjnej na tym rynku.
Zastanów się, jak daleko przesunęła się narracja w ciągu tych ośmiu lat. Gdy zaczynaliśmy, dyskurs publiczny i regulacyjny koncentrował się niemal wyłącznie na spekulacyjnym handlu kryptowalutami. Dziś rozmowa dojrzała w kierunku regulowanych aktywów cyfrowych, programowalnej infrastruktury i stablecoinów. Ta zmiana koncepcyjna otworzyła drzwi, które wcześniej były zamknięte.
Nasza terminologia i standardy operacyjne ewoluowały, aby dostosować się do oczekiwań instytucjonalnych i regulacyjnych. Chodzi już nie o anonimowe, spekulacyjne sieci; chodzi o przejrzystą, gotową do audytu architekturę finansową.
Aktywnie współpracujemy z organami regulacyjnymi, otwieramy nasze procesy compliance i monitorowania transakcji na rygorystyczną kontrolę oraz zapewniamy, że solidne zabezpieczenia zapobiegają nielegalnym przepływom przez nasze ścieżki. Ta dojrzałość instytucjonalna już skraca harmonogram adopcji. Tempu, w jakim piaskownica SEC przechodzi w pełne licencje — oraz gotowości banków komercyjnych na reakcję — będą kluczowymi wydarzeniami do obserwacji, gdy sektor podejmie próbę przekształcenia postępu regulacyjnego w głównonurtową integrację instytucjonalną.
