Bloccpay wykorzystuje stablecoiny, aby uprościć transgraniczne wypłaty wynagrodzeń dla afrykańskich pracowników zdalnych
Najważniejsze informacje
- •Bloccpay, założony przez Jennifer Echenim i Ajoke Asunmonu, łączy szybkość rozliczeń w stablecoinach ze szczegółowymi cyfrowymi payslipami, które bank, wynajmujący i urzędy imigracyjne mogą uznać za dowód dochodu.
- •Platforma powstała z doświadczeń Echenim w ZEA, gdzie banki odrzucały surowe historie z rejestrów portfeli krypto, a weryfikowalni pośrednicy fiat byli powolni i oferowali niekorzystne kursy wymiany.
- •Pracodawcy muszą przejść zautomatyzowaną weryfikację Know Your Business i Know Your Customer przed zatrudnieniem pracowników, którym można wypłacać środki na konta bankowe lub portfele cyfrowe na preferowanej sieci blockchain.
- •Model przychodowy Bloccpay obejmuje opłatę 15 USD miesięcznie za kontraktora za przetwarzanie wynagrodzeń, 1% od fakturowania oraz 1% od wypłat, skonstruowane tak, aby zachęcić użytkowników do zatrzymywania środków na platformie.
- •Firma konkuruje z ugruntowanymi graczami krypto-wypłat, takimi jak Request Finance, Bitwage i Rise Works, i planuje wykorzystać zweryfikowane historie dochodów do oferowania wbudowanych usług, takich jak ubezpieczenia zdrowotne i rezerwacje podróży.
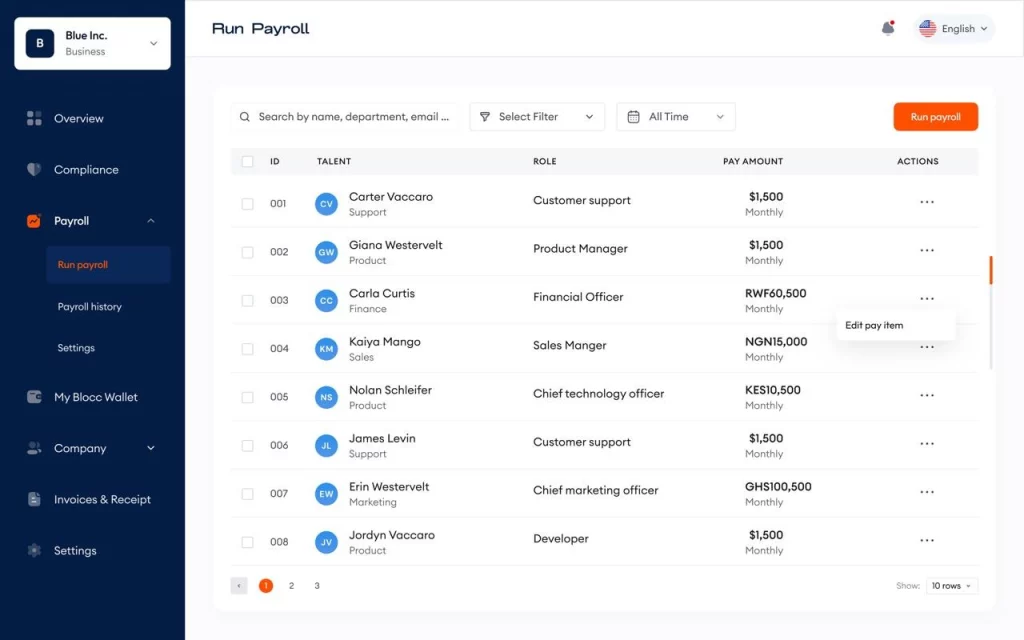
Bloccpay, platforma do wypłat wynagrodzeń niezależna od blockchainu, założona przez Jennifer Echenim i Ajoke Asunmonu, łączy rozliczenia w stablecoinach — cyfrowe tokeny powiązane z walutami fiat, takimi jak dolar amerykański, powszechnie wykorzystywane do przenoszenia wartości przez granice — z cyfrowymi payslipami klasy bankowej, aby zamknąć uporczywą lukę w transgranicznej pracy zdalnej: przekształcanie natychmiastowych wypłat krypto w rejestry dochodów, które banki, wynajmujący i urzędy imigracyjne faktycznie zaakceptują.
Podejście firmy opisuje reportaż opublikowany przez TechCabal 8 października, autorstwa Opeyemi Kareem (oryginalny artykuł).
Każdy, kto przeprowadzał się za granicę, zna dokładnie ten moment, w którym jego finanse stają się biurokratyczną przeszkodą. Założenie lokalnego konta bankowego, podpisanie umowy najmu czy złożenie wniosku wizowego wymaga jasnego, weryfikowalnego śladu audytowego potwierdzającego źródło i legalność dochodów. Dla pracowników zdalnych w Afryce zarabiających na klientów międzynarodowych zbudowanie takiego papierowego śladu jest notorycznie trudne. Wypłaty często docierają poprzez zewnętrznych pośredników, platformy przekazów pieniężnych lub nieformalne kanały, zostawiając pracowników z nieprzejrzystymi historiami transakcji, które nie spełniają wymogów tradycyjnej zgodności bankowej.
Echenim doświadczyła tego zjawiska osobiście po przeprowadzce z Nigerii do Zjednoczonych Emiratów Arabskich (ZEA), pracując zdalnie dla międzynarodowych firm. Jedna platforma płatnicza zapewniała weryfikowalne potwierdzenie zarobków, ale cieriała na powolny czas przetwarzania i niekonkurencyjne kursy wymiany walut. Popularna giełda kryptowalut oferowała z kolei natychmiastowe rozliczenie, ale generowała surowe historie z rejestrów portfeli, które komercyjne banki w ZEA całkowicie odrzucały jako dowód dochodu.
Aby uzyskać dostęp do swoich zarobków, Echenim była zmuszona skonstruować uciążliwe miesięczne obejście. Przelewała środki znajomemu posiadającemu konto w dolarach amerykańskich w ZEA, wymieniał on walutę fiat na stablecoiny, te trafiały do jej portfela krypto, a następnie realizowała transakcje peer-to-peer (P2P), aby wpłacić lokalną walutę na swoje konto bankowe w ZEA.
„Co miesiąc wykonywałam ten pokrętny taniec — przesyłałam pieniądze przez znajomych, wymieniałam stablecoiny i poruszałam się po kanałach P2P tylko po to, żeby dostać swoją pensję” — wspomina Echenim.
Ta sytuacja oddaje kompromis, który definiował transgraniczne zarabianie pracowników zdalnych: najszybsze kanały generowały najsłabszą dokumentację, a usługi najprzyjaźniejsze pod względem dokumentów były najwolniejsze i najmniej ekonomiczne. Właśnie tę lukę — szybkość bez papierków lub papierki bez szybkości — mają zamykać platformy krypto-wypłat, takie jak Bloccpay.
Wykorzystując swoje doświadczenie jako inżynier oprogramowania budującej rozwiązania w obszarze blockchain, Echenim połączyła siły z Asunmonu, aby zmapować pełny cykl życia płatności dla globalnych kontraktorów — od wypłaty środków przez firmę po ostateczne pobranie. Systematycznie zidentyfikowały, gdzie wartość tracona była na wysokich opłatach, opóźnionych rozliczeniach i lukach w zgodności. Z tego ćwiczenia narodził się Bloccpay, infrastruktura do wypłat wynagrodzeń i fakturowania zasilana stablecoinami, zaprojektowana dla transgranicznych talentów. Koncepcja powstała w 2022 roku, a w 2023 roku platforma przeszła testy w wersji beta prywatnej.
Jak działa Bloccpay
Szacunkowo 20 000 Nigerijczyków pracuje dla krajowych i międzynarodowych firm outsourcingowych, co jest częścią szerszego przesunięcia w Afryce w stronę globalnego zatrudnienia zdalnego. Jednak wraz z rozwojem eksportowalnych talentów cyfrowych infrastruktura wypłat wynagrodzeń nie nadąża.
„Tradycyjne systemy płacowe powstały w oparciu o założenie, że pracodawcy i pracownicy działają w tej samej jurysdykcji prawnej” — wyjaśnia Echenim. „Zasady bankowe, zgodność podatkowa i ramy dokumentacyjne zostały zaprojektowane wokół tego założenia. Praca zdalna całkowicie je obaliła.”
Aby korzystać z Bloccpay, pracodawcy przechodzą zautomatyzowaną weryfikację Know Your Business (KYB) i Know Your Customer (KYC), przesyłając rejestry rejestracyjne firmy i dokumenty tożsamości administratorów. Po zatwierdzeniu firmy mogą zatrudniać pracowników na pełen etat niezależnych kontraktorów i wypłacać im wynagrodzenia na konta bankowe lub portfele cyfrowe. Pracodawcy konfigurują zautomatyzowane harmonogramy wypłat — tygodniowe lub miesięczne — i finansują je walutą fiat lub kryptowalutą.
Platforma działa w architekturze niezależnej od łańcucha, dzięki czemu pracownicy mogą otrzymywać środki na preferowanej sieci blockchain, nie zmuszając pracodawców do zarządzania płynnością w wielu łańcuchach.
Kluczowe dla zgodności jest to, że Bloccpay generuje szczegółowe cyfrowe payslipy dla cykli płacowych oraz urzędowe pokwitowania do faktur. Kontraktorzy mogą również wystawiać niestandardowe faktury z załącznikami umów, dokumentacją wykonania prac oraz wyliczeniami podatku VAT, tworząc niepodważalny papierowy ślad dla tradycyjnych banków. Projekt wprost odpowiada na dwa problemy, które Echenim doświadczyła za granicą: kanały stablecoinowe zapewniają szybkość rozliczeń, jakiej brakowało jej fiatowemu pośrednikowi, a szczegółowa dokumentacja daje wiarygodność, której nie mogły zapewnić surowe historie z rejestrów portfeli.
Model biznesowy i krajobraz konkurencyjny
Model przychodowy Bloccpay opiera się na opłacie miesięcznej w wysokości 15 USD za kontraktora za przetwarzanie wynagrodzeń, a także opłacie 1% od fakturowania i 1% od wypłat, gdy użytkownicy przesyłają środki poza ekosystem. Opłata za wypłatę jest celowo skonstruowana tak, aby zachęcić talenty do zatrzymywania kapitału na platformie.
„Naszą wizją jest zbudowanie zunifikowanego hubu finansowego, w którym pracownicy bezproblemowo zarządzają swoimi zarobkami i wydają je, zamiast żonglować wieloma aplikacjami płatniczymi” — zauważa Echenim.
Bloccpay konkurruje z globalnymi platformami krypto-wypłat, takimi jak Request Finance, Bitwage i Rise Works. Obecność kilku ugruntowanych graczy sygnalizuje, że krypto-wypłaty dojrzały do poziomu konkurencyjnej kategorii, w której założyciele Bloccpay stawiają na regionalną głębię w afrykańskich korytarzach bankowych i architekturę niezależną od łańcucha.
„Bezproblemowo obsługujemy zarówno użytkowników native crypto, jak i talenty spoza świata krypto” — dodaje współzałożycielka Ajoke Asunmonu.
W dłuższej perspektywie Bloccpay planuje wykorzystać zweryfikowane historie dochodów do uruchomienia wbudowanych usług finansowych, w tym ubezpieczeń zdrowotnych, członkostw na siłownię, rezerwacji podróży i płatności za media. Na razie zespół koncentruje się na zwiększaniu wolumenów przetwarzania i wzmacnianiu płynności transgranicznych wypłat na rynkach wschodzących. Kamienie milowe, na które warto czekać, to te wyznaczone przez sam zespół: rosnące wolumeny przetwarzania, głębsza płynność wypłat na rynkach wschodzących oraz, w dalszej perspektywie, uruchomienie wbudowanych usług opartych na zweryfikowanych historiach dochodów — każdy z nich to konkretna miara postępu w kierunku zunifikowanego hubu finansowego, o którym mówią założyciele.

