Solana po 1 100 USD? Liczby stojące za optymistycznym scenariuszem Bitwise
Najważniejsze informacje
- •Model Bitwise wykorzystuje prognozowane opłaty sieciowe na 2031 rok, mnożnik wyceny, założenie podaży 700 mln SOL oraz 20% stopę dyskontową do wyceny tokena.
- •Rocznicowany przychód Solany w trzecim kwartale 2026 roku wyniósł 278 mln USD, podczas gdy scenariusz optymistyczny wymaga około 46-krotności tego poziomu.
- •Model zakłada, że ztokenizowane aktywa osiągną 5% globalnego wolumenu akcji i ETF, Solana przechwyci 65% tej aktywności, a obrót osiągnie trzykrotność tradycyjnych akcji.
- •Szacunek opłat Bitwise obejmuje nieudany arbitraż i transakcje wspierające, które stanowią około jednej trzeciej modelowanych opłat i mogą być rzadsze na platformach z uprawnieniami.
- •Ztokenizowane akcje GLXY Galaxy są już na Solanie, podczas gdy Nasdaq oczekuje startu swoich Equity Tokens z Payward w drugim kwartale 2027 roku, nie wymieniając blockchainu.
Zespół badawczy Bitwise opublikował 16 listopada pięcioletni model wyceny Solany (SOL), zbudowany wokół jednego centralnego założenia: handel ztokenizowanymi akcjami staje się głównym generatorem opłat sieciowych. Raport, autorstwa Kama Benbrika i Rafala Klicha, zakłada scenariusz bazowy na poziomie 385 USD za token, a optymistyczny na poziomie 1 100 USD — scenariusz, który towarzyszący white paper wycenia po zdyskontowaniu na blisko 442 USD w ujęciu obecnym.
Arytmetyka za 1 100 USD
Model wychodzi od Real Economic Value (REV): opłat, które użytkownicy płacą za korzystanie z Solany, w tym opłat priorytetowych i napiwków. Bitwise pobiera prognozowane REV na 2031 rok, mnoży je przez mnożnik wyceny, dzieli przez zakładaną podaż 700 mln SOL, a następnie dyskontuje wynik do dziś. W scenariuszu optymistycznym daje to sieć wycenianą na blisko 770 mld USD.
Dwa wybory wewnątrz modelu działają przeciwko nagłówkowej kwocie. Założenie podaży 700 mln SOL jest wyższe od dzisiejszych około 635 mln SOL, więc emisja między teraz a 2031 rokiem dywertuje każdy token. A roczna stopa dyskontowa 20% — którą Bitwise przypisuje ryzyku związanemu z tempem tokenizacji, regulacjami i realizacją — jest około dwukrotnie wyższa niż typowe dla dużych spółek 8–10%.
Dyskonto zmienia również sposób, w jaki scenariusz optymistyczny wygląda dziś. Obliczenia kwartalne w raporcie opierają się na cenie SOL około 100 USD. W odniesieniu do tej referencji obecna wartość scenariusza 1 100 USD według samego Bitwise to około czterokrotność ceny referencyjnej, a nie jedenastokrotność.
Praca musi wykonać przychód, nie mnożnik
Rocznicowany przychód sieci Solana w trzecim kwartale 2026 roku wyniósł 278 mln USD, według raportu. Przy tym tempie Bitwise szacuje, że SOL handlowany jest przy około 230-krotności przychodów, więc każdy scenariusz zakłada kompresję mnożnika — do 60x nawet w scenariuszu optymistycznym. Wzrost, innymi słowy, musi pochodzić z przychodów. Według obliczeń Coindoo, REV w scenariuszu optymistycznym to około 46-krotność tempa z trzeciego kwartału, bazowym około 24-krotność, a pesymistycznym około 10-krotność.
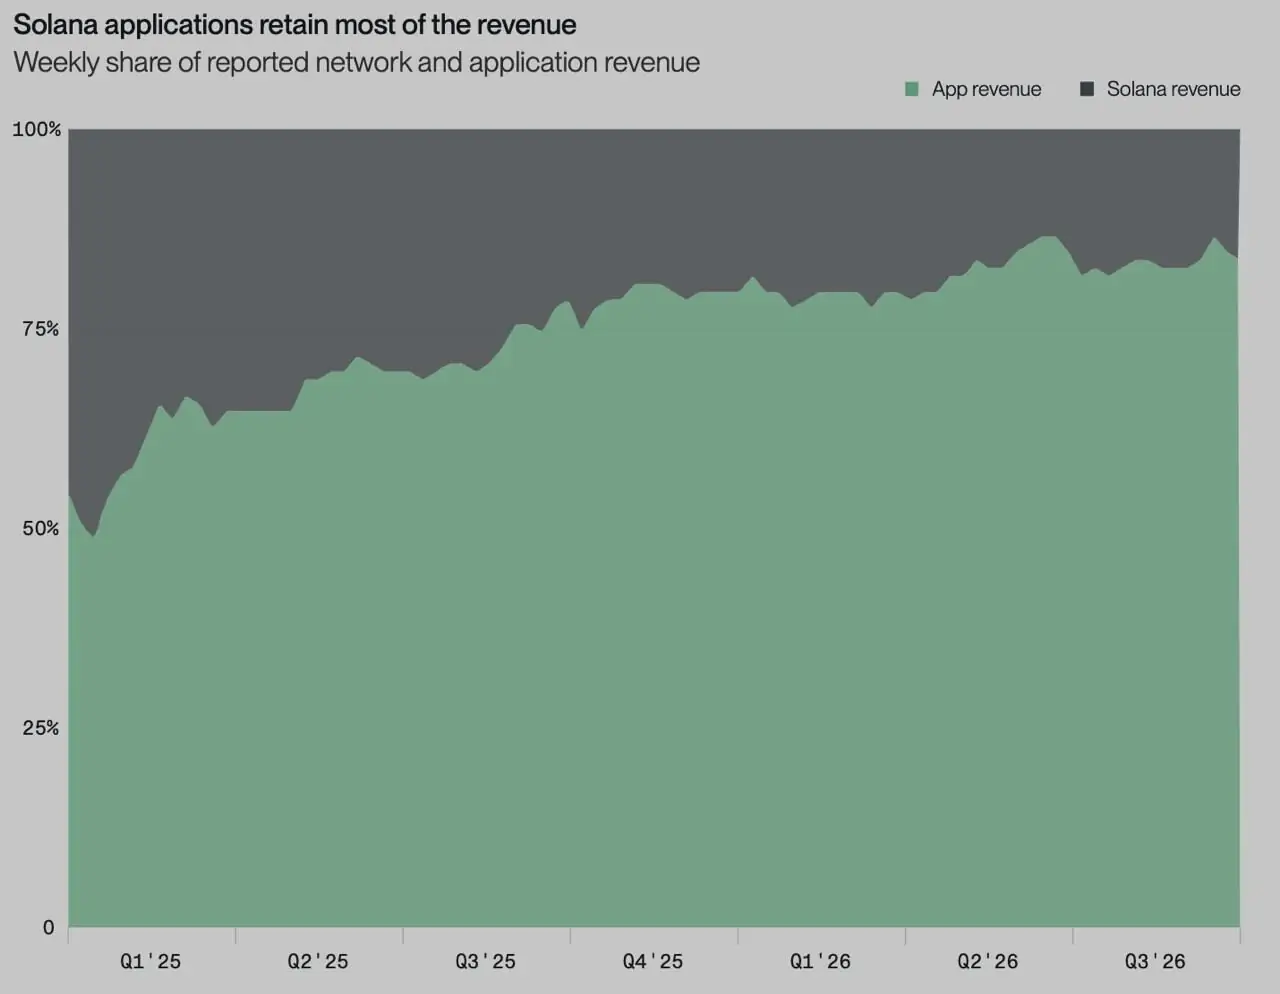
Przychód sieci stanowi także malejący udział tego, co generuje aktywność na Solanie. Dane Bitwise pokazują, że od początku 2025 roku aplikacje zatrzymują rosnący udział łącznych przychodów, więc większy handel nie podnosi opłat sieciowych jeden do jednego.
Trzy zmienne handlowe dają te liczby przychodów:
| Zmienna | Bear | Bazowy | Bull |
|---|---|---|---|
| Udział ztokenizowanych w globalnym wolumenie akcji i ETF | 3% | 4% | 5% |
| Udział Solany w handlu ztokenizowanymi akcjami | 30% | 50% | 65% |
| Obrót względem tradycyjnych akcji | 2x | 2.5x | 3x |
Wartości z white paper Bitwise.
Pierwsza zmienna mierzona jest względem około 235 bln USD rocznego globalnego handlu akcjami i ETF. Ponieważ trzy zmienne się mnożą, drobne zmiany kumulują się: przejście wszystkich trzech z scenariusza bazowego do optymistycznego niemal podwaja handel, który Solana obsługiwałaby, dlatego REV w scenariuszu optymistycznym jest blisko dwukrotności scenariusza bazowego.
Skąd pochodzi szacunek opłat
Aby przekształcić handel w opłaty, Bitwise przebadano instrukcje dotyczące ztokenizowanych aktywów na Solanie w trzecim kwartale 2026 roku. Na każdą udaną zamianę przypadło około trzech nieudanych transakcji i dwie wspierające.
Nieudane transakcje to w większości próby arbitrażu, które przegrały aukcję o kolejność transakcji — normalna cecha konkurencyjnych rynków onchain, gdzie kilka botów poluje na tę samą lukę cenową, a wygrywa tylko jeden. Transakcje wspierające obejmują transfery, zlecenia, dostarczanie płynności i feedy cenowe. Na podstawie liczb Bitwise i średnich opłat Coindoo wylicza łączną opłatę około 0,0133 USD na transakcję.
Około jedna trzecia modelowanych opłat pochodzi więc z aktywności wokół transakcji, a nie z samej transakcji. Ta proporcja była mierzona na platformach, gdzie każdy może uruchomić bota arbitrażowego, a zastosowanie jej do 2031 roku zakłada, że handel ztokenizowanymi akcjami zachowa tę samą otwartą, konkurencyjną strukturę.
Wersja regulowana wygląda inaczej
Powstające obecnie zgodne z przepisami rynki ztokenizowanych akcji ograniczają, kto może handlować, co jest sprzeczne z warunkami, na których opierał się próbek opłat.
Innovation Exemption SEC dla ztokenizowanych akcji NMS ogranicza handel do podmiotów z uprawnieniami i pozwala każdej platformie ustalać własne standardy dostępu. Ogranicza też liczbę symboli i wolumen handlu, choć fact sheet nie podaje liczb. Posiadacze muszą otrzymać te same uprawnienia co właściciele tradycyjnych akcji, produkty oferujące wyłącznie ekspozycję syntetyczną są wykluczone, a zwolnienie obowiązuje pięć lat.
Ztokenizowane akcje GLXY Galaxy już istnieją na Solanie jako zarejestrowane w SEC akcje zwykłe klasy A, z Superstate jako cyfrowym agentem transferowym. Posiadacze mogą je przechowywać samodzielnie, ale transfery odbywają się dwustronnie między podmiotami z białej listy, a Galaxy nie włączył handlu opartego na AMM.
Produkt Nasdaqu pojawi się później. Według ogłoszenia z 10 września Nasdaq Equity Tokens mają wystartować z Payward, spółką macierzystą Krakena, w drugim kwartale 2027 roku, wraz z inwestycją 100 mln USD z Nasdaq Ventures w Payward. Komunikat nie wymienia blockchainu.
Plan Bitwise zapisu własności swojego ETF Solana onchain również utrzymuje ograniczenia transferowe. Mniej uczestników oznacza mniej botów konkurujących o każdą transakcję. Jeśli platformy z uprawnieniami rozliczą na Solanie, ale wygenerują mniej nieudanych i wspierających transakcji na zamianę, ten sam wolumen handlu dałby mniej REV niż sugeruje próbka Bitwise. Limit wolumenu zwolnienia mógłby też spowolnić postęp w kierunku udziału tokenizacji w modelu, tak długo, jak będzie obowiązywał.
Dlaczego mnożnik ma tak duże znaczenie
REV to brutto opłat sieciowych, nie zysk. Zgodnie z zasadami opłat Solany, połowa każdej opłaty bazowej jest spalana, a połowa trafia do walidatora, podczas gdy opłaty priorytetowe idą w całości do walidatorów. Spalanie zmniejsza podaż dla każdego posiadacza. Dochód walidatorów opłaca operatorów sieci, a stakerzy mogą otrzymać jego część, zależnie od tego, jak ich walidator dzieli nagrody. SOL bez stakingu nie otrzymuje nic bezpośrednio.
Mnożnik to ocena Bitwise, ile te opłaty są warte dla posiadacza tokena. Przy stałych przychodach i podaży scenariusza optymistycznego przesuwa wynik tak mocno jak każda zmienna handlowa: przy bazowym mnożniku 40x osiągnięcie 1 100 USD wymagałoby około 19,25 mld USD rocznego REV — około 69-krotności tempa z trzeciego kwartału.
Liczby, które zweryfikują scenariusz
Każda zmienna stojąca za scenariuszem maksymalnym Bitwise może być sprawdzona onchain lub w publicznych dokumentach, co czyni model testowalnym z kwartału na kwartał:
- Kwartalne REV względem bazy 278 mln USD z Q3 2026
- Udział REV pochodzący z ztokenizowanych aktywów
- Nieudane i wspierające transakcje na ztokenizowaną zamianę
- Czy GLXY lub inne zarejestrowane akcje zdobędą handel wtórny
- Limity wolumenu i symboli ustanowione w zwolnieniu SEC
- Który blockchain wybiorą Nasdaq Equity Tokens przy starcie

