Spółki skarbcowe Bitcoin w 2026 roku: kluczowe statystyki, dynamika mNAV i rosnące ryzyka
Najważniejsze informacje
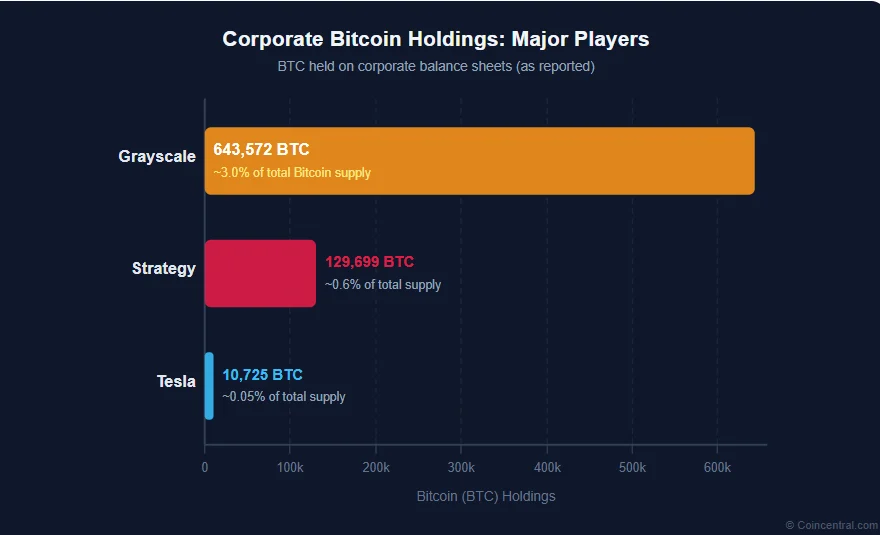
- •Grayscale, Strategy i Tesla to największe korporacyjne posiadaczkicoina, z około 643 572 BTC, 129 699 BTC i 10 725 BTC odpowiednio.
- •Model opiera się na premii mNAV powyżej 1x, która pozwala firmom emitować akcje i zwiększać ilość Bitcoina zabezpieczającą każdą istniejącą akcję.
- •Premia mNAV Strategy spadła z niemal 4x pod koniec 2024 roku do około 1x do 2026 roku, a spółki skarbcowe Bitcoin straciły szacunkowo 62 miliardy dolarów wartości podczas załamania.
- •Analitycy identyfikują cztery główne ryzyka: rozwodnienie bez korzyści, przymusową sprzedaż związaną z długiem zamiennym i dywidendami uprzywilejowanymi, systemową presję podażową, która mogłaby przenieść się na cenę Bitcoina, oraz brak jakiejkolwiek działalności operacyjnej.
- •Oczekuje się, że duzi gracze jak Strategy przetrwają dekoniukturę, podczas gdy mniejsze, mocno zadłużone firmy z ostatniej fali stają przed realną presją, a regulatorzy UE zmierzają do jaśniejszych ujawnień w ramach MiCA.
Spółki skarbcowe Bitcoin to notowane na giełdzie firmy, których głównym aktywem jest sam Bitcoin. Zamiast osiągać przychody z produktów lub usług, firmy te akumulują i przechowują duże ilości BTC, dając inwestorom giełdowym drogę do ekspozycji na Bitcoina bez bezpośredniego korzystania z kryptońskich platform.
Ten model wywodzi się od Michaela Saylora, założyciela MicroStrategy — obecnie działającej pod nazwą Strategy. Począwszy od 2020 roku Saylor zaczął przenosić rezerwy gotówkowe swojej firmy do Bitcoina, argumentując, że BTC to najmocniejsze długoterminowe przechowanie wartości dostępne dla korporacji. Inni poszli w jego ślady. Do połowy lat 20. dziesiątki notowanych firm na całej świecie trzymały Bitcoina w swoich bilansach, a model stał się globalny.
Jak działa model: zrozumienie premii mNAV
Pojęciem w centrum modelu spółek skarbcowych Bitcoin jest mNAV, czyli zmodyfikowana wartość aktywów netto (modified Net Asset Value). Mówiąc prosto, mierzy, ile inwestorzy są gotowi zapłacić za akcje firmy w stosunku do wartości Bitcoina, który firma faktycznie posiada.
Gdy apetyt inwestorów jest wysoki, akcje notowane są powyżej rynkowej wartości stojącego za nimi Bitcoina. Firma posiadająca Bitcoiny o wartości 1 miliarda dolarów może osiągać kapitalizacjęynkową 3 miliardów dolarów — czyli mNAV 3x. Czytelnicy znający rynki tradycyjne rozpoznają tę dynamikę: fundusze zamknięte od dawna notowane są z premią lub dyskontem do wartości netto ich aktywów bazowych, a mNAV stosuje podobną optykę do firm, których głównym aktywem jest Bitcoin.
Ta premia jest silnikiem napędzającym cały model. Dopóki utrzymuje się powyżej 1x, firma może emitować nowe akcje i wykorzystywać pozyskane środki na zakup jeszcze większej ilości Bitcoina. W teorii każda runda zakupów zwiększa ilość BTC zabezpieczającą każdą akcję, nagradzając obecnych akcjonariuszy.
Matematyka działa tak: jeśli firma emituje 10% więcej akcji, notowana przy mNAV 3x, pozyskuje trzykrotność wartości księgowej posiadanego Bitcoina i może przeznaczyć ten kapitał na dalsze zakupy. Akcjonariusze kończą z większą ilością BTC na akcję niż wcześniej. W latach hossy ta pętla działała znakomicie. Trudność pojawia się, gdy rynek przestaje rosnąć.
Główni gracze: kto ile posiada
Garstka firm odpowiada za przytłaczającą większość korporacyjnych posiadłości Bitcoina. Trzy najbardziej widoczne to Grayscale, Strategy (dawniej MicroStrategy) i Tesla.
Grayscale działa przede wszystkim jako zarządzający aktywami kryptońskimi, oferując notowane produkty inwestycyjne powiązane ze swoimi zasobami krypto. Obecnie posiada około 643 572 BTC — około 3% całkowitej podaży Bitcoina, jaka kiedykolwiek zostanie wykopana — co czyni go zdecydowanie największym korporacyjnym posiadaczem Bitcoina.
Strategy prowadzi bardziej agresywną grę. Pod kierownictwem Michaela Saylora firma finansuje zakupy Bitcoina zarówno przez emisje akcji, jak i długi, w tym obligacje zamiienne. Posiada około 129 699 BTC, czyli około 0,6% całkowitej podaży.
Pozycja Tesli jest znacznie mniejsza. Producent pojazdów elektrycznych kupił na początku 2021 roku Bitcoiny o wartości około 1,5 miliarda dolarów, a następnie w 2022 roku sprzedał dużą część tych zasobów. Obecnie posiada około 10 725 BTC — przyczółek w tej przestrzeni bez agresywnej strategii akumulacji stosowanej przez innych.
Przybliżone korporacyjne posiadania Bitcoina:
| Firma | Posiadania BTC (ok.) | Udział w całkowitej podaży |
|---|---|---|
| Grayscale | 643 572 | ~3% |
| Strategy (dawniej MicroStrategy) | 129 699 | ~0,6% |
| Tesla | 10 725 | — |
Rozbieżność skali między tymi trzema jest skrajna: Grayscale posiada ponad cztery razy więcej Bitcoina niż Strategy, podczas gdy zasoby Tesli stanowią ułamek pozycji Strategy.
Rozkwit: jak model zyskał rozpęd
W latach 2023–2024 model spółek skarbcowych Bitcoin nabrał poważnego rozpędu. Cena Bitcoina gwałtownie wzrosła, napędzana zatwierdzeniem spotowych ETF-ów na Bitcoina w Stanach Zjednoczonych, rosnącym zainteresowaniem instytucjonalnym i oczekiwaniem na halving w kwietniu 2024 roku.
Wraz ze wzrostem ceny Bitcoina rosły również premie mNAV firm takich jak Strategy. Na szczycie pod koniec 2024 roku Strategy notowana była przy niemal czterokrotności wartości swoich zasobów Bitcoina — premia, która czyniła kolejne emisje akcji i zakupy BTC wysoce skutecznymi.
Model rozprzestrzenił się daleko poza Stany Zjednoczone. Firmy w Japonii, Kanadzie, Europie i Wielkiej Brytanii zaczęły go kopiować. Niektóre były istniejącymi firmami, które przestawiły strategię na akumulację Bitcoina; inne zbudowano od podstaw specjalnie po to, by trzymać BTC.
Do końca 2024 roku spółka skarbcowa Bitcoin stała się uznaną klasą instrumentów inwestycyjnych. Analitycy opisywali ją jako dającą inwestorom regulowany dostęp do zwrotów powiązanych z Bitcoinem, z dodatkową warstwą profesjonalnego zarządzania. Ekscytacja była prawdziwa — a ryzyka narastające pod spodem również.
Punkt zwrotny 2026: kiedy premia zniknęła
Model zaprojektowany dla rosnących rynków staje się znacznie bardziej kruchy, gdy ceny stagnują lub spadają. Dokładnie to rozegrało się przez 2025 rok i w 2026.
Cena Bitcoina przestała rosnąć w tempie, do jakiego przywykli inwestorzy. Gdy entuzjazm ostygł, premie mNAV w całym sektorze spółek skarbcowych stale się kurczyły. mNAV Strategy, który pod koniec 2024 roku sięgał niemal 4x, przez 2025 rok spadał w prostej i konsekwentnej linii. Do 2026 roku spadł do poziomu bliskiego 1x. Skala retracementu była znaczna: analiza Bloomberg Intelligence z tego okresu opisywała utratę 62 miliardów dolarów wartości przez spółki skarbcowe Bitcoin w miarę pogłębiania się kryptońskiego załamania.
Niektóre mniejsze spółki skarbcowe Bitcoin zaczęły notować poniżej wartości Bitcoina w swoich księgach — efektywnie ujemną premię za warstwę zarządzania siedzącą na aktywach.
Ta zmiana ma znaczenie, ponieważ cały model opiera się na premii. Gdy znika, matematyka emisji akcji odwraca się z pozynej w neutralną — lub, co gorsza, negatywną.
Cztery główne ryzyka, na które patrzą analitycy
Gdy premia znika, na plan pierwszy wychodzi zespół ryzyk, które w fazie hossy pozostawały w dużej mierze niewidoczne. Analitycy zidentyfikowali cztery główne obszary obaw.
Ryzyko 1: Rozwodnienie bez korzyści
W fazie wzrostu emisja nowych akcji na zakup Bitcoina działała, ponieważ premia mNAV gwarantowała, że każda runda zakupów dodaje więcej BTC na istniejącą akcję. Gdy premia spada do 1x lub poniżej, ta arytmetyka przestaje się spinać.
Emisja akcji po wartości księgowej lub blisko niej oddaje własność bez przynoszenia proporcjonalnie większej ilości Bitcoina. Akcjonariusze kończą z większą firmą przy tej samej — lub mniejszej — ilości BTC na akcję. Strategia przestaje być akrecyjna, a jednak wiele firm kontynuuje, ponieważ potrzebuje gotówki na obsługę długu.
Ryzyko 2: Zagrożenie przymusową sprzedażą
Wiele spółek skarbcowych Bitcoin zaciągnęło długi na finansowanie zakupów — często poprzez obligacje zamienne, kredyty, które mogą zostać zamienione na akcje po ustalonej cenie — oraz wyemitowało akcje uprzywilejowane wymagające regularnych wypłat dywidend.
Te zobowiązania utrzymują się niezależnie od tego, co robi cena Bitcoina. Gdy Bitcoin spada, a mNAV spada poniżej 1, spłata tych zobowiązań staje się trudniejsza. W najgorszym scenariuszu firma może zostać zmuszona do likwidacji części swoich rezerw Bitcoina, by pozyskać gotówkę.
Analitycy zauważają, że mniejsze spółki skarbcowe stają w obliczu tego ryzyka najbardziej dotkliwie. Zwykle mają mniejszą płynność i mniej dróg pozyskania kapitału awaryjnego niż duże operacje takie jak Strategy.
Ryzyko 3: Ryzyko systemowe dla szerszego rynku
Model rozprzestrzenił się na dziesiątki firm, z których wszystkie trzymają Bitcoina jako swój główny aktyw. Spadek ceny Bitcoina uderza we wszystkie jednocześnie.
Jeśli wiele firm zostanie zmuszonych do sprzedaży jednocześnie, by pokryć długi lub dywidendy, presja podażowa spada na samego Bitcoina. Niższe ceny przesuwają wtedy wskaźniki mNAV jeszcze niżej, dodatkowo wzmacniając presję. Analitycy opisują to jako potencjalną negatywną spiralę: spadające ceny wyzwalają przymusową sprzedaż, która obniża ceny, co wymza dalszą sprzedaż.
Takie ryzyko systemowe jest na rynkach akcji nietypowe. Niewiele branż wiąże każdego dużego gracza z tym samym, pojedynczym aktywem bazowym w taki sposób.
Ryzyko 4: Brak działalności bazowej
Krytycy — w tym analitycy z Wall Street — wskazują na słabość strukturalną unikalną dla tego modelu. Większość spółek skarbcowych Bitcoin nie generuje żadnych przychodów ani zysków z rzeczywistej działalności operacyjnej.
Cała ich wartość opiera się na dwóch filarach: cenie Bitcoina i zaufaniu inwestorów do zespołu zarządzającego. Gdy którykolwiek osłabnie, nie ma działalności operacyjnej, na której można się oprzeć. To zasadniczo odróżnia je od nawet najbardziej zmiennych spółek technologicznych, które przynajmniej zachowują jakąś formę powtarzalnych przychodów, produktu lub własności intelektualnej.
Dług, dywidendy i rozwodnienie: liczby stojące za ryzykiem
Struktura kapitałowa spółek skarbcowych Bitcoin jest kluczowa dla tego, jak te ryzyka urzeczywistniają się w praktyce. Wiele z nich w fazie wzrostu korzystało z kombinacji instrumentów finansowych na finansowanie zakupów.
Obligacje zamienne to popularny wybór. Te kredyty niosą niższe oprocentowanie niż konwencjonalny dług, ale zawierają złożone warunki dotyczące triggerów konwersji i terminów refinansowania. Akcje uprzywilejowane to kolejne powszechne narzędzie: akcjonariusze uprzywilejowani otrzymują stałe dywidendy zanim zwykli akcjonariusze otrzymają cokolwiek. Na rosnącym rynku jest to do opanowania; na płaskim lub spadającym staje się stałym odpływem gotówki.
Gdy cena Bitcoina spada, a mNAV wynosi 1x lub mniej, firma podlega presji z kilku kierunków naraz — wartości aktywów spadają, tanie finansowanie się zamyka, a płatności długu i dywidend nadal są wymagalne.
Arytmetyka wyjaśnia, dlaczego premia tak bardzo się liczy. Przy mNAV 4x emisja 10% więcej akcji dodaje około 27% więcej BTC na akcję dla obecnych akcjonariuszy. Przy 1x ta sama operacja nie dodaje nic. Przy 0,8x lekko cofa BTC na akcję.
Dla każdego, kto śledzi sektor, terminy zapadalności obligacji zamiennych i harmonogramy dywidend z akcji uprzywilejowanych to konkretne punkty w kalendarzu do obserwowania, ponieważ wyznaczają momenty, w których presja finansowania może przekształcić się w przymusowe sprzedaże.
Co inwestorzy powinni wiedzieć
Zakup akcji spółki skarbcowej Bitcoin nie to samo co zakup Bitcoina — to rozróżnienie, które niektórzy inwestorzy detaliczni mogą w pełni nie doceniać. Spotowe ETF-y na Bitcoina, zatwierdzone w Stanach Zjednoczonych, trzymają Bitcoina bezpośrednio i notowane są na giełdach jak konwencjonalne akcje; akcje spółek skarbcowych w przeciwieństwie do tego owijają ekspozycję na Bitcoina w strukturę korporacyjną i kapitałową.
Posiadanie Bitcoina bezśrednio oznacza ekspozycję na jedną zmienną: cenę BTC. Posiadanie akcji spółki skarbcowej nakłada na to kilka dodatkowych warstw ryzyka. Należą do nich ryzyko zarządcze — czy zespół podejmuje trafne decyzje o timing i kapitale — ryzyko struktury kapitału związane z tym, ile długu firma niesie i jak jest on zbudowany, oraz ryzyko dostępu, czyli czy firma może pozyskać świeże pieniądze, gdy warunki rynkowe się zaostrzają.
Konkretny przykład ilustruje różnicę. Dwóch inwestorów inwestuje po 10 000 dolarów w Bitcoina — jeden bezpośrednio, jeden przez akcje Strategy. Jeśli Bitcoin wzrośnie o 30%, bezpośredni posiadacz widzi zysk bliski 30%. Akcjonariusz Strategy może zobaczyć więcej lub znacznie mniej, w zależności od ruchów mNAV, rozwodnienia akcji i tego, które zobowiązania dłużne zapadają.
Dla wielu inwestorów premia, którą płacili w latach 2023–2024, stała się źródłem ryzyka, a nie dodatkowego zwrotu. Ci, którzy kupili przy mNAV 3x lub 4x, a teraz stają przed wyceną 1x, siedzą na luce, którą zyski samego Bitcoina musiałyby zamknąć, zanim wyjdą na zero.
Obraz regulacyjny: UE i dalej
Na rynkach regulowanych przez Unię Europejską model spółek skarbcowych Bitcoin rodzi konkretne pytania o przejrzystość i ochronę inwestorów. Regulatorzy rysują ostrzejszą granicę między bezpośrednim posiadaniem aktywa kryptońskiego a posiadaniem akcji firmy, która to aktywum trzyma — dwiema rzeczami prawnie i finansowo bardzo różnymi, nawet jeśli powierzchowna ekspozycja na Bitcoina wydaje się podobna.
Rozporządzenie UE o rynkach aktywów kryptońskich, znane jako MiCA, zaczęło wchodzić w życie od 2024 roku. Chociaż MiCA koncentruje się głównie na emitentach krypto i dostawcach usług, wzrost korporacyjnych wehikułów ciężkich od Bitcoina skłonił regulatorów do dokładniejszego przyjrzenia się, jak te produkty są prezentowane zwykłym inwestorom.
Główna obawa jest taka, że kupujący detaliczni mogą wierzyć, że otrzymują czystą ekspozycję na Bitcoina, podczas gdy w rzeczywistości kupują złożony pakiet ryzyk korporacyjnych, finansowych i rynkowych. W miarę wzrostu sektora europejscy regulatorzy — i ich odpowiednicy gdzie indziej — prawdopodobnie będą naciskać na jaśniejsze ujawnienia i silniejsze wymagania edukacji inwestorskiej.
Czy najwięksi gracze przetrwają?
Dla największych spółek skarbcowych Bitcoin odpowiedź jest niemal na pewno tak — przynajmniej w średnim terminie. Strategy posiada bardzo dużą pozycję w Bitcoinie i publicznie oświadczyła, że nie będzie sprzedawać w normalnych warach. Jej skala daje długi rozbieg: nawet jeśli cena Bitcoina spadnie lub pozostanie płaska przez dłuższy okres, firma ma wystarczającą elastyczność finansową, by sprostać swoim zobowiązaniom bez przymusowej likwidacji. Analitycy powiedzieli, że firma może „przetrwać długą zimę”.
Mniejsze firmy zajmują zupełnie inny grunt. Te, które weszły późno, akumulowały Bitcoina po zawyżonych cenach i zaciągnęły ciężki dług, by to zrobić, stają teraz przed realną presją. Bez głębokich rezerw i niezawodnego dostępu do rynków kapitałowych warunki, które dla Strategy są do opanowania, mogą okazać się zabójcze dla mniejszej firmy.
Firmy najlepiej pozycjonowane, by przetrwać obecny okres, to te, które akumulowały Bitcoina wcześnie, utrzymywały umiarkowany poziom długu i nie zbudowały całego swojego modelu biznesowego wokół założenia, że premia mNAV będzie trwać wiecznie.
Perspektywy: dwie twarze modelu
Model spółek skarbcowych Bitcoin nie zniknie. Najwięksi gracze są zbyt mocno zakorzenieni, a trzymanie Bitcoina jako aktywa korporacyjnego stało się uznaną strategią finansową. Ale 2026 pokazał jasno, że ten model ma dwie bardzo wyraźne fazy.
Na rosnącym rynku działa dokładnie tak, jak zaprojektowano: firmy tanio akumulują Bitcoina, emisje akcji napędzane premią dodają BTC na akcję, a inwestorzy korzystają zarówno ze wzrostu ceny Bitcoina, jak i ekspansji mNAV. Gdy rynki przestają rosnąć, dynamika się odwraca. Te same narzędzia, które przyspieszały akumulację — dźwignia, emisje akcji, dywidendy z akcji uprzywilejowanych — stają się źródłami presji i ryzyka.
Historia spółek skarbcowych Bitcoin do tej pory to opowieść o strategii, która znakomicie wzmacnia zyski w drodze w górę i równie wyraźnie wzmacnia ryzyko w drodze w dół. Dla inwestorów i regulatorów zrozumienie obu stron tej równania jest teraz niezbędne.
Źródła
- Grayscale Investments: ujawnienia dotyczące korporacyjnych posiadłości Bitcoina
- Strategy (dawniej MicroStrategy): dokumenty relacji inwestorskich i Bitcoin Tracker
- Tesla, Inc.: dokumenty SEC ujawniające posiadania aktywów cyfrowych
- Europejski Urząd Nadzoru Giełd i Papierów Wartościowych (ESMA): wytyczne wdrażania MiCA, 2024
- Bloomberg Intelligence: analiza spółek skarbcowych Bitcoin, 2025–2026
- Badania analityków Wall Street nad korporacyjnymi modelami skarbcowymi Bitcoina (wiele firm, 2025–2026)
- Oryginalny raport: CoinCentral

