Bitcoin ponad koszt bazowy krótkoterminowych inwestorów, ale 62% niedawno kupionych monet jest pod wodą
Najważniejsze informacje
- •Spadek Bitcoina o około 10% od wrześniowego maksimum przywrócił aktywo do testu True Market Mean, kosztu bazowego krótkoterminowych posiadaczy oraz średniej 200-dniowej odzyskanych podczas sierpniowych wzrostów.
- •Tylko około 38% supply krótkoterminowych posiadaczy jest na plusie, wobec ponad 97,5% na początku października, co oznacza, że około 62% niedawno kupionych monet jest pod wodą, mimo że cena jest powyżej średniego kosztu grupy.
- •Amerykańskie spot ETF-y na Bitcoin odnotowały netto odpływy łącznie około 1,16 mld USD w trzech sesjach, w tym 643,2 mln USD 30 października; odpływ 3 listopada skurczył się o około 71%, ale dzień nadal zakończył się ujemnie.
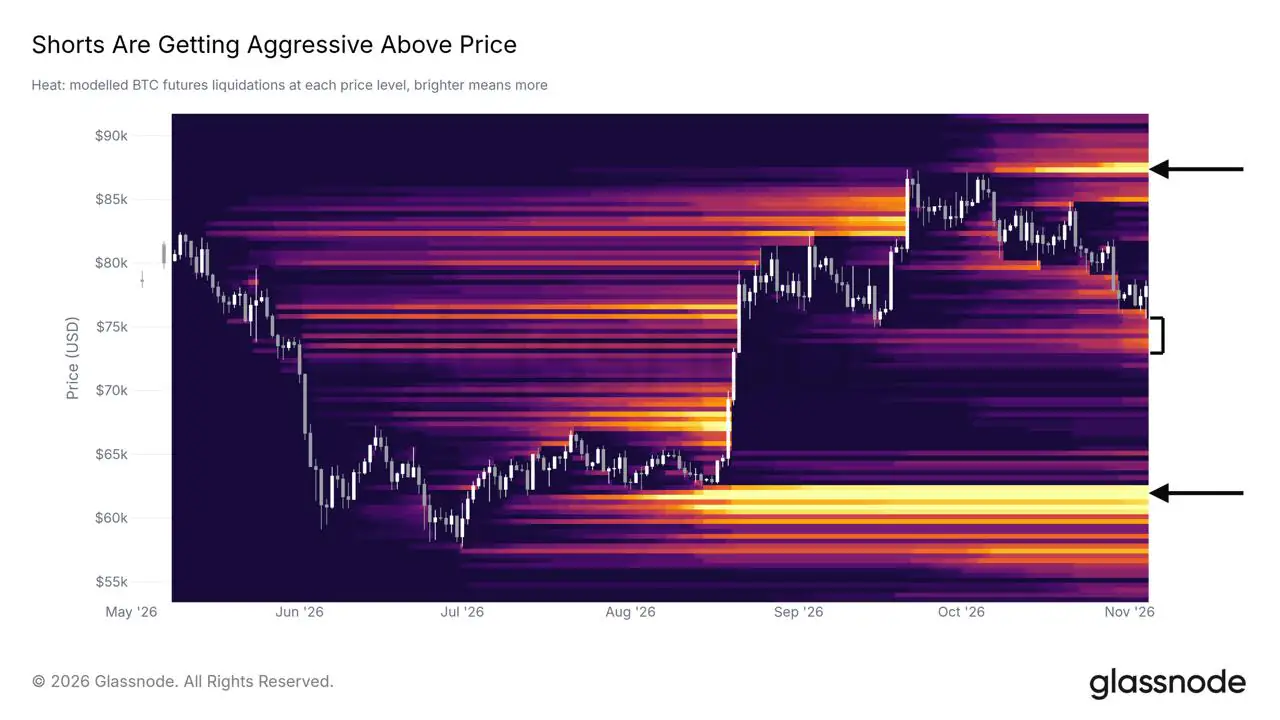
- •Zadłużone pozycje short nagromadziły się powyżej ceny, z największym klastrem likwidacji w okolicach 87 000 USD, co oznacza, że odbicie mogłoby odzwierciedlać zamykanie shortów, a nie realny nowy popyt.
- •Glassnode opisuje korektę jako zdrowy reset wewnątrz trendu wzrostowego, wskazując na stłumioną reakcję rynku na włamanie na Binance z 29 października, wyceniane na około 6,3 mld USD i będące największą kradzieżą kryptowalut w historii.
Najnowszy tygodniowy raport Glassnode, zatytułowany „Idling at Support” i opublikowany 4 listopada, przedstawia obecną korektę Bitcoina jako ponowny test poziomów odzyskanych przez aktyw w sierpniu. Czytany wraz z danymi o przepływach w ETF-ach, opisuje rynek, który pozbył się znacznej części wymuszonej sprzedaży, nie przyciągając przy tym nowych kupujących, podczas gdy udział niedawno nabytych monet trzymanych ze stratą nadal rośnie. Inwestorzy amerykańskich spot ETF-ów na Bitcoin wycofali w tym czasie około 1,16 mld USD w trzech sesjach.
Bitcoin ponownie testuje poziomy odzyskane w sierpniu
Wzrosty Bitcoina w sierpniu i wrześniu wyniosły aktywo z powrotem powyżej kilku punktów odniesienia, które stracił po historycznym maksimum z 2025 roku: średniej 200-dniowej, kosztu bazowego krótkoterminowych posiadaczy (STH) oraz True Market Mean od Glassnode. True Market Mean szacuje średnią cenę nabycia aktywnie krążących monet i wyklucza supply długo uśpiony, natomiast koszt bazowy STH stosuje tę samą kalkulację do monet trzymanych krócej niż około pięciu miesięcy. Średnia 200-dniowa to z kolei techniczny wskaźnik trendu liczony z przeszłych cen, a nie z danych on-chain o nabyciu.
Te odzyskane poziomy są obecnie testowane od góry. 3 listopada Bitcoin zamknął się tuż poniżej True Market Mean i w nocy spadał w kierunku 76 000 USD, gdy wpływały wyniki wyborów śródokresowych w USA, po czym wrócił powyżej tego poziomu. Glassnode szacuje spadek od wrześniowego maksimum na około 10%.
Bardziej doniosły szczegół leży poniżej ceny. Koszt bazowy STH znajduje się wewnątrz pasma, w którym Glassnode nadal mapuje pozycje long z dźwignią: jedno oznacza punkt odniesienia kosztów, na który patrzą niedawni kupujący, drugie — strefę, w której zadłużone pozycje long stałyby się sprzedającymi pod przymusem. Ponieważ oba mieszczą się w tym samym wąskim przedziale, test kosztu bazowego jest jednocześnie testem, czy wymuszona sprzedaż ponownie się uruchomi.
Najpierw likwidowano pozycje long, potem doszło do gry na skróty
Mapa ciepła likwidacji od Glassnode, która szacuje, gdzie pozycje z dźwignią zostałyby zmuszone do zamknięcia, pokazuje, że spadek od wrześniowego maksimum uruchomił wiele poziomów likwidacji long zgromadzonych podczas wzrostów. Likwidacje to wymuszone zamknięcia, które giełdy uruchamiają, gdy straty pozycji z dźwignią wyczerpią jej depozyt zabezpieczający. Pozostała ekspozycja po stronie long koncentruje się w paśmie poniżej ceny, które pokrywa się ze średnią 200-dniową.
Pozycjonowanie powyżej ceny rozwijało się w przeciwnym kierunku. Poziomy likwidacji nad ceną rosły w ciągu minionego tygodnia, mimo że cena spadła o około 3,5% — wzorzec, który Glassnode przypisuje traderom otwierającym pozycje short w trakcie spadków. Największy klaster powyżej ceny znajduje się w okolicach 87 000 USD, blisko wrześniowego maksimum.
To zmienia, co udowodniłby odróbka. Ruch w kierunku tych poziomów zmusiłby część shortujących do odkupienia pozycji, ale ten popyt pochodzi od traderów zamykających zakłady, a nie od inwestorów zwiększających ekspozycję. Wzrost napędzany zamykaniem shortów mógłby na wykresie ceny przypominać popyt, nie rejestrując się jednak jako popyt w danych o własności.
Jak większość niedawnego supply może być pod wodą, gdy cena jest ponad średnim kosztem?
Na początku października 97,5% lub więcej supply krótkoterminowych posiadaczy było na plusie. Glassnode szacuje obecnie ten udział na około 38%, co oznacza, że około 62% monet trzymanych krócej niż pięć miesięcy jest poniżej ceny nabycia — mimo że Bitcoin handluje powyżej średniego kosztu tej grupy.
Średnia i udział na plusie odpowiadają na różne pytania. Niewielki blok znacznie tańszych monet może obniżać średnią, podczas gdy większy blok pozostaje pod wodą. Weźmy uproszczoną grupę, w której 38% monet kupiono po 60 000 USD, a 62% po 85 000 USD: średni koszt wynosi około 75 500 USD, poniżej obecnej ceny Bitcoina, a mimo to 62% supply jest ze stratą. Odzyskanie średniej niewiele mówi o tym, ile monet wróciło do progu rentowności.
Glassnode buduje te grupy na podstawie szacunków on-chain na poziomie encji, z płynną granicą wokół 155 dni i z wyłączeniem monet trzymanych na giełdach. Odczyt 38% opisuje więc modelowaną grupę monet, a nie liczbę inwestorów. Moneta trzymana ze stratą nie została sprzedana — ale stała się kandydatem do sprzedaży.
Ci kandydaci tworzą drugą stronę rynku. Posiadacze, którzy kupili powyżej obecnej ceny, odzyskają kapitał tylko wtedy, gdy Bitcoin wróci w kierunku ich kosztu, a niektórzy mogą zdecydować się na wyjście, gdy to nastąpi. Dane pokazują, jak szybko ten supply się nagromadził: grupa przeszła z niemal pełnego plusa do większości pod wodą w około miesiąc.
Inwestorzy ETF nadal wycofują środki
Przy ograniczonej wymuszonej sprzedaży i rosnącej liczbie potencjalnych sprzedających otwartym pytaniem pozostaje, kto pochłonie podaż. Amerykańskie spot ETF-y na Bitcoin — fundusze trzymające Bitcoina bezpośrednio i najbardziej widoczny kanał dla nowej tradycyjnej gotówki — nie podjęły tej roli. Dane Farside Investors pokazują netto odpływy 643,2 mln USD 30 października, 398,6 mln USD 2 listopada i 115,6 mln USD 3 listopada, łącznie około 1,16 mld USD w trzech sesjach.
Odpływ skurczył się 3 listopada o około 71%, gdy niewielkie napływy do funduszy Bitwise i Fidelity częściowo zrównoważyły około 95 mln USD wypływające z IBIT BlackRocka. Dzień i tak zakończył się ujemnie, co oznacza, że poprawiło się tempo sprzedaży, a nie powrót kupujących.
Glassnode czyta szerszy obraz jako obrót środkami już obecnymi w krypto między aktywami i miejscami, przy minimalnym udziale tradycyjnych inwestorów. Poprzednie wydanie tygodniowe szacowało średni koszt bazowy posiadaczy amerykańskich spot ETF-ów w okolicach 81 500 USD. Przy Bitcoinie poniżej tego poziomu zagregowana pozycja ETF jest pod wodą — co czyni kanał ETF drugą pulą potencjalnej podaży w okolicach progu rentowności, a nie źródłem nowego popytu.
Argument za zdrowym resetem
Własna interpretacja Glassnode jest bardziej konstruktywna. Powtórne testy po wybiciu są normalne, argumentuje firma, a ta korekta usunęła nadmiar nagromadzony przy wrześniowym maksimum, pozostawiając krótkoterminowych posiadaczy znacznie mniej rozciągniętych niż miesiąc temu. Wolumen spot, zgodnie z raportem, utrzymał się powyżej poziomu sprzed wzrostów.
Rynek wchłonął również włamanie na Binance z 29 października, które giełda wyceniła na około 6,3 mld USD i które jest największą kradzieżą kryptowalut w historii. Glassnode traktuje stłumioną reakcję ceny jako oznakę siły i przedstawia utrzymanie pasa poniżej ceny jako zdrowy reset wewnątrz trendu wzrostowego, który rozpoczął się w sierpniu. Shorty otwarte w trakcie spadków pasują do tej narracji: traderzy pozycjonowani na dalsze straty to ci, którzy zostaną zmuszeni do kupna, jeśli cena odbije.
Obie lektury mogą być prawdziwe jednocześnie. Czystsza struktura rynku i brakujący kupujący to odrębne warunki, a argument resetu odnosi się do pierwszego, nie rozstrzygając drugiego. Który z nich ma większe znaczenie dla odbicia, zależy od tego, czy dane o przepływach zaczną pokrywać się z danymi o pozycjonowaniu.
Co rozstrzygnęłoby kwestię
Te sygnały nie mają równej wagi. Rentowność krótkoterminowych posiadaczy rośnie mechanicznie wraz z ceną, więc jej poprawa oznaczałaby odrabianie strat przez niedawnych posiadaczy, a nie wejście nowych kupujących. Przepływy w ETF-ach są bardziej niezależnym testem, ponieważ rejestrują pieniądze wchodzące lub wychodzące, a nie przewyceniają już posiadanych monet.
Sygnały wspierające lekturę resetu:
- Dzienne zamknięcia powyżej True Market Mean przez najbliższy tydzień, bez powtórki z 3 listopada
- Netto napływy do ETF w większości z następnych pięciu sesji
- Supply krótkoterminowych posiadaczy na plusie z powrotem powyżej 50% w kolejnym tygodniowym wydaniu Glassnode
Sygnały podważające ją:
- Dzienne zamknięcie poniżej kosztu bazowego krótkoterminowych posiadaczy, umieszczające cenę wewnątrz pasa likwidacji long
- Odpływy wracające do skali z 30 października
- Dalszy spadek udziału zysków krótkoterminowych posiadaczy w kolejnym tygodniowym wydaniu Glassnode
Farside publikuje przepływy ETF codziennie, a Glassnode odświeża dane o grupach co tydzień, więc strona kupujących zostanie przetestowana jako pierwsza.
Ten artykuł opiera się na raporcie Glassnode „Idling at Support” i został pierwotnie opublikowany przez Coindoo.

