Zagubieni detaliczni inwestorzy Bitcoina: co pokazują dane z Binance i ETF-ów
Najważniejsze informacje
- •Wskaźnik aktywności detalicznej CryptoQuant nie wykazał skoku ani przez rekord Bitcoina z października 2025 w okolicach 126 000 dolarów, ani przez korektę o około 50% do około 60 000 dolarów.
- •Hakerzy ukradli około 6,3 miliarda dolarów z Binance 29 października, giełda pokryła 95% skradzionych aktywów po wznowieniu wypłat, a netto wypłaty klientów sięgnęły 4,72 miliarda dolarów.
- •Otwarte pozycje futures Bitcoina na Binance spadły do 8,7 miliarda dolarów, ale ponieważ około 5% spadek dolarowy był mniejszy niż 6% spadek ceny, wynikająca ekspozycja w coinach była minimalnie wyższa, a nie niższa.
- •Amerykańskie spot Bitcoin ETF odnotowały 2 listopada netowe odpływy około 399 milionów dolarów, w tym około 405 milionów dolarów z IBIT BlackRocka, co osłabia wyjaśnienie migracji do ETF-ów w tym miesiącu.
- •Dane wspierają jedynie węższy wniosek: traderzy instrumentów pochodnych na Binance utrzymali niemal tę samą ekspozycję w coinach przez hak, a posiadacze ETF byli netowymi sprzedawcami w dniach poprzedzających minimum futures.
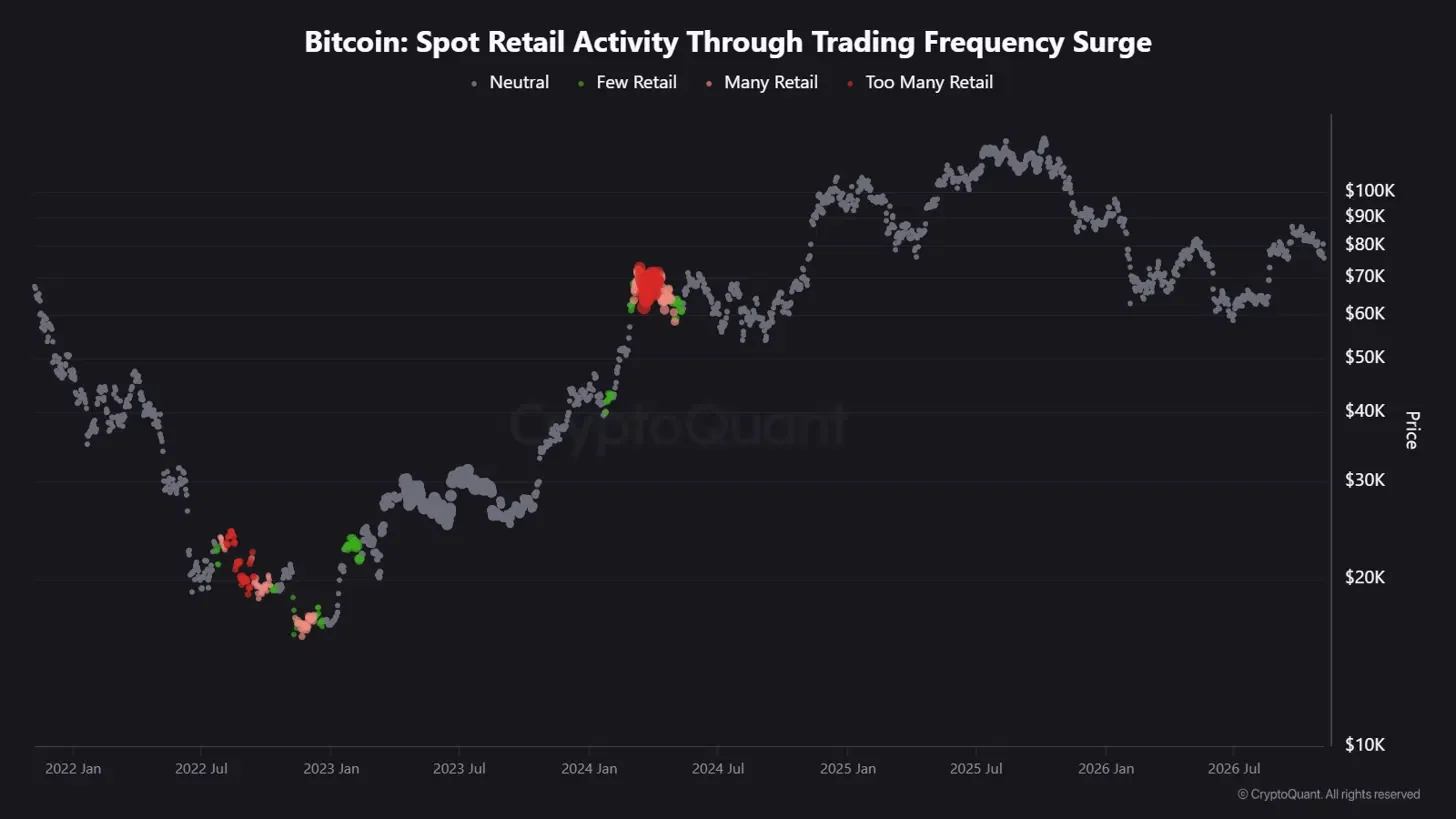
Dwie analizy opublikowane na CryptoQuant 6 listopada stawiają ostre pytanie o bazę inwestorów Bitcoina: gdzie podziali się inwestorzy detaliczni? Pierwsza, autorstwa analityka BaykusCharts, wykazała, że wskaźnik aktywności detalicznej platformy nigdy nie zasygnalizował skoku ani wokół rekordu Bitcoina z października 2025 w okolicach 126 000 dolarów, ani przy tegorocznych dołkach około 60 000 dolarów, i sugerowała, że część tej aktywności przeniosła się do spot ETF-ów. Druga, od Arab Chain, donosiła, że otwarte pozycje na futures Bitcoina na Binance spadły do najniższego poziomu od ponad dwóch miesięcy.
Liczby wyznaczające ramy tej debaty są rażące. Binance stracił około 6,3 miliarda dolarów w wyniku hakowania 29 października. Otwarte pozycje na BTC na Binance spadły do 8,7 miliarda dolarów. W przeliczeniu na bitcoiny ta ekspozycja jednak niemal się nie zmieniła. Amerykańskie spot Bitcoin ETF straciły 399 milionów dolarów 2 listopada.
BaykusCharts argumentuje, że inwestorzy detaliczni się przemieszcili, a nie odeszli. Zweryfikowanie tego argumentu wymaga trzech rzeczy, których te publikacje nie dostarczają: jasnego obrazu tego, co właściwie liczy wskaźnik detaliczny, wartości otwarty pozycji Binance wyrażonej w coinach, a nie w dolarach, oraz danych o przepływach w ETF-ach obejmujących te same dni.
Wskaźnik względny, a nie liczenie głów
Sam opis wskaźnika Spot Retail Activity Through Trading Frequency Surge na CryptoQuant wyjaśnia metodologię. Wskaźnik porównuje częstotliwość transakcji z jej roczną średnią kroczącą i oznacza okresy, w których liczba transakcji skacze znacznie powyżej tej bazy. Neutralny odczyt oznacza, że aktywność mieściła się w normalnym zakresie — przy takim odczycie handel może trwać w stałym tempie, a liczba handlujących osób nigdy nie wchodzi do obliczeń.
Liczby transakcji niewiele też mówią o tym, kto za nimi stoi. Fundusz może podzielić jedno zlecenie na setki realizacji, podczas gdy osoba fizyczna może kupić raz i trzymać przez rok. Mimo to liczby transakcji na giełdach pozostają domyślnym dla branży przybliżeniem zachowań detalicznych, ponieważ bezpośredni handel spot Bitcoinem historycznie koncentrował się na giełdach krypto, a nie u brokerów — dlatego trwale cichy wskaźnik zmienia sposób, w jaki analitycy odczytują udział w całym rynku. To ustalenie wciąż ma wagę: przez rekordowy szczyt i korektę o około 50% szalone fale transakcyjne, które charakteryzowały wcześniejsze cykle, nigdy nie wróciły na giełdy krypto.
gorz wstrzymania wypłat przez giełdę. Gdy wypłaty zaczęły być przywracane, Binance oświadczył, że pokrył 95% skradzionych aktywów, donosi South China Morning Post. Reuters podał, że netto wypłaty klientów po wznowieniu wypłat wyniosły 4,72 miliarda dolarów.
Ten timing zmienia to, co liczba futures może powiedzieć. Trader, który stracił zaufanie do giełdy, może zamknąć tam pozycje i otworzyć je gdzie indziej — ruch, który zmniejsza otwarte pozycje jednej platformy, nie zmieniając ekspozycji traydera na Bitcoina. Coiny przeniesione do prywatnych portfeli również opuszczają giełdę bez sprzedaży. Dwumiesięczne minimum na Binance, zarejestrowane tydzień po napadzie na giełdę, to przede wszystkim odczyt dotyczący samego Binance.
W przeliczeniu na coiny futures Binance utrzymały się na stałym poziomie
Otwarte pozycje w dolarach to równowartość BTC otwartych kontraktów pomnożona przez cenę, więc spadek ceny zmniejsza sumę nawet wtedy, gdy żadna pozycja nie zostaje zamknięta. Wcześniejszy CryptoQuant QuickTake, napisany pod koniec października przed hakiem, dostarcza przedhackowego odczytu do porównania.
Wartość dolarowa spadła o około 5%, nieco mniej niż 6% spadku ceny. Sam ruch ceny obciąłby około 540 milionów dolarów z pozycji z końca października, ale faktyczny spadek był mniejszy. To oznacza, że liczba coinów jest minimalnie wyższa, a nie niższa. Ponieważ cena w listopadzie znajdowała się poniżej 76 000 dolarów, wynikająca z tego ekspozycja jest wartością minimalną.
Porównanie opiera się na zaokrąglonych liczbach z dwóch publikacji i zakłada, że obie mierzyły te same kontrakty przy porównywalnych cenach. Kontrakty coin-margined, o stałej wartości dolarowej rozliczane w BTC, są wyceniane inaczej, więc suma mieszająca typy kontraktów nie może być skorygowana jedną ceną spot. Binance publikuje liczbę coinów i wartość dolarową otwartych pozycji jako osobne pola, choć tylko za około ostatni miesiąc, więc dokładniejsza weryfikacja jest możliwa, dopóki to okno obejmuje okres haku.
Otwarte pozycje sumują też obie strony każdej transakcji. Publikacja z końca października wykazała, że pozycje krótkie nieco przewyższały długie, a stała suma może ukrywać zamykanie pozycji długich przy jednoczesnym otwieraniu nowych krótkich albo wymuszane likwidacje zastępowane nowymi zakładami. To zapas kontraktów, a nie stan gotówki, więc spadek o około 450 milionów dolarów nie oznacza wypłaty pieniędzy.
Przepływy w ETF-ach wskazują w tym miesiącu w inną stronę
Teza BaykusCharts o migracji wychodzi ze słusznej przesłanki. Inwestorzy kupujący jednostki ETF handlują przez brokera — kanał dostępny od debiutu amerykańskich spot funduszy Bitcoin w styczniu 2024 — więc ich aktywność nigdy nie trafia do liczb transakcji giełd krypto. W skali całego cyklu takie przemieszczenie mogłoby utrzymywać giełdowy wskaźnik detaliczny w ciszy, nawet gdyby popyt osób fizycznych rósł.
Przepływy funduszy pokazują, czy to przemieszczenie ma zastosowanie teraz. W odróżnieniu od aktywów pod zarządzaniem przepływy liczą tworzone i umarzane jednostki, więc wahania cen ich nie zniekształcają. Amerykańskie spot Bitcoin ETF otworzyły listopad netowym odpływem około 399 milionów dolarów 2 listopada, z czego około 405 milionów dolarów odpłynęło z IBIT BlackRocka, według danych Farside Investors. Pojedyncza sesja to nie trend, ale w tygodniu po haku fundusze traciły pieniądze, a nie je absorbowały — co osłabia migrację do ETF-ów jako wyjaśnienie listopadowej ciszy.
Przepływy wciąż nie mówią, kto sprzedał. W danych o tworzeniu i umarzaniu jednostek doradca finansowy rebalansujący portfele klientów wygląda tak samo jak samodzielny kupujący. Popularny skrót traktuje brak jednostek ETF w sprawozdaniach instytucjonalnych jako własność detaliczną. Jednak zasady formularza 13F SEC obejmują tylko zarządzających z co najmniej 100 milionami dolarów podlegających raportowaniu papierów wartościowych, a wielu raportujących doradców zarządza pieniędzmi osób fizycznych. Sprawozdania za trzeci kwartał są terminie do 16 listopada i pokażą pozycje na 30 września — miesiąc przed hakiem.
Argument za realnym odwrotem i to, co mógłby go rozstrzygnąć
Najsilniejsza wersja argumentu o odwrocie łączy wszystko powyższe: brak skoku aktywności detalicznej przez cały cykl, miliardy wypłacone z największej giełdy i umarzanie jednostek ETF przez posiadaczy w tym samym tygodniu. Gdyby osoby fizyczne faktycznie wycofywały się z Bitcoina, a nie zmieniały miejsca, te sygnały pojawiałyby się razem.
Czego brakuje temu argumentowi, to pomiaru wiążącego te ruchy z tymi samymi osobami. Trzy zbiory danych mogą zmniejszyć tę lukę do końca listopada:
- Otwarte pozycje Binance w BTC — spadająca liczba coinów przy stabilnej cenie oznaczałaby realne zamknięcie pozycji; płaska liczba wskazywałaby z powrotem na efekty cenowe.
- Tworzenie i umarzanie jednostek ETF — umarzanie rozłożone na wielu emitentów wspierałoby tezę o odwrocie; powrót tworzenia jednostek wspierałby tezę o migracji.
- Wskaźnik detaliczny CryptoQuant — flaga skoku przy jakimkolwiek odbiciu przeczyłaby narracji o nieobecności; dalsza cisza pozostawiłaby tezę niepotwierdzoną.
Na razie dane wspierają węższy wniosek, niż sugeruje każda z publikacji. Traderzy instrumentów pochodnych na Binance utrzymali niemal tę samą ekspozycję w coinach przez rekordowy hak, a posiadacze ETF — kimkolwiek są — byli netowymi sprzedawcami w dniach poprzedzających to minimum futures.
Źródło: Coindoo

