Powrót cyklu bessy Bitcoina wygląda na coraz mniej prawdopodobny, twierdzą analitycy CryptoQuant
Najważniejsze informacje
- •Odsetek UTXO Bitcoina na stracie spadł z około 60% do około 27% — zmiany, która, jak mówi Crypto Dan z CryptoQuant, historycznie zbiegała się z wyjściem z warunków bessy.
- •Bitcoin znajduje się między wsparciem aktywnej podaży blisko 71 300 USD a oporem zainwestowanego kapitału przy ok. 79 800 USD, po obrotach wokół 76 400 USD 17 września.
- •Amerykańskie spotowe ETF-y na Bitcoina odnotowały około 450 mln USD netto wycofań 15 września — największy jednodniowy odpływ od czerwca — według danych SoSoValue.
- •Odpływy z ETF nastąpiły w dniu niepowodzenia ustawy CLARITY Act w Senacie, a dzień później Rezerwa Federalna podniosła stopy o 25 punktów bazowych.
- •Trwałe ożywienie wymagałoby utrzymania wsparcia 71 300 USD, wchłonięcia potencjalnej sprzedaży blisko strefy progu opłacalności przy 79 800 USD oraz stabilizacji przepływów funduszy ETF.
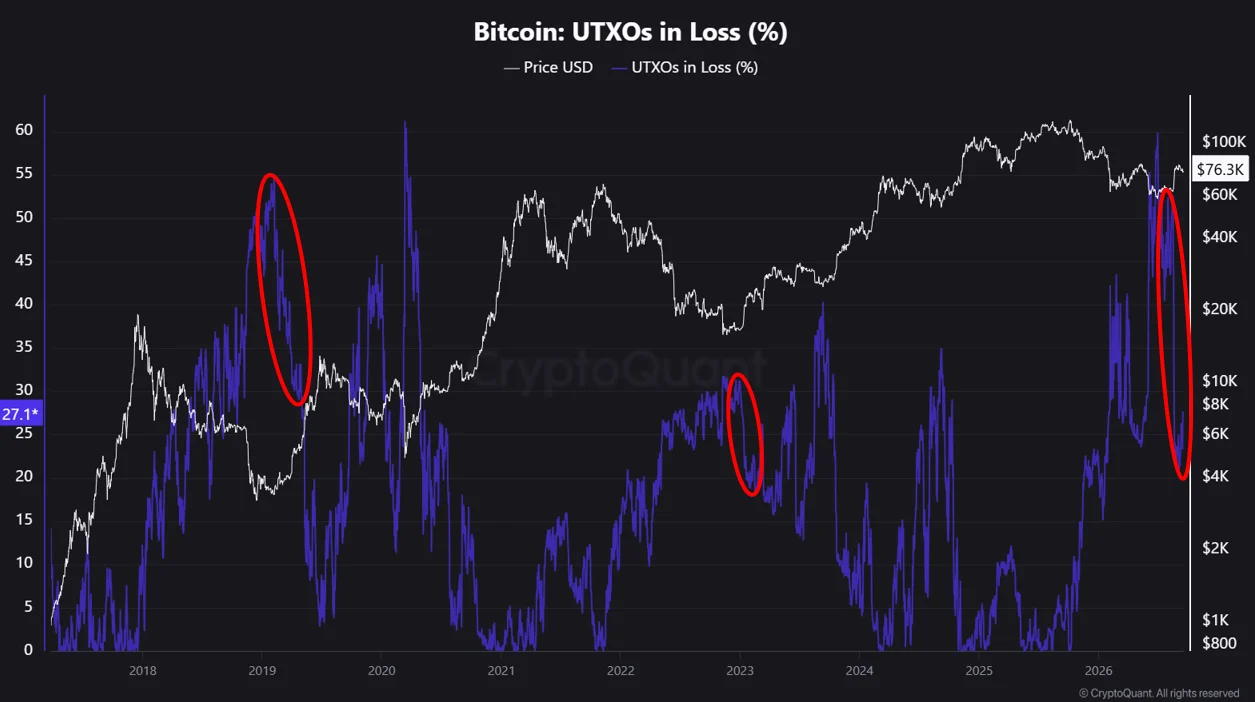
Odsetek wyjść transakcji Bitcoina znajdujących się na stracie spadł z prawie 60% do około 27%, a dwaj analitycy CryptoQuant twierdzą, że spadek tej skali historycznie towarzyszył wyjściom z warunków bessy. Równoległa analiza kosztów bazowych pokazuje jednak, że ożywienie wciąż przechodzi krytyczny test w okolicy 79 800 USD, a ostatnie odpływy z funduszy ETF komplikują poprawiający się obraz on-chain.
Mniej wyjść na stracie zmienia obraz cyklu
Pro wyjść transakcji Bitcoina utrzymywanych na stracie spadł z blisko 60% do około 27%, zgodnie z analizą współpracownika CryptoQuant, Crypto Dana. Twierdzi on, że spadki podobnej wielkości towarzyszyły wcześniej przejściom z warunków bessy.
Wyjście transakcji Bitcoina, znane jako UTXO, to pojedyncza, wydawalna jednostka BTC zapisana w blockchainie. Klasyfikuje się ją jako stratę, gdy aktualna cena Bitcoina jest poniżej jej implikowanej bazy kosztów, obliczanej na podstawie ceny rynkowej w momencie utworzenia danego wyjścia. Ta wartość niekoniecznie wskazuje, ile zapłacił obecny właściciel: transakcja może oznaczać zakup, ale też transfer między portfelami kontrolowanymi przez tę samą osobę lub firmę.
Mimo to spadek pokazuje, że presja finansowa złagodła w przypadku znacznie większej liczby wyjść. Mniej z nich znajduje się teraz poniżej implikowanej bazy kosztów niż w szczycie spadków.
Metryka liczy wyjścia blockchainowe, a nie osoby ani równoważony udział w podaży Bitcoina, więc nie oznacza, że 27% inwestorów w Bitcoina traci pieniądze. Jedna osoba może kontrolować wiele UTXO, a pojedyncze wyjścia mogą zawierać bardzo różne ilości BTC. Porównanie historyczne jest też jedynie sugestywne, a nie rozstrzygające, ponieważ Bitcoin ukończył tylko niewielką liczbę dużych cykli rynkowych — wahań, które wielu analityków sytuuje względem mniej więcejteroletniego harmonogramu halvingów sieci, okresowo zmniejszających o połowę nagrodę za produkcję nowych bloków. Żadna pojedyncza metryka on-chain oficjalnie nie przesądza, kiedy skończył się cykl bessy, a mniejsze prawdopodobieństwo powrotu bessy nie wyklucza kolejnej korekty. Analiza dotyczy szerszej, wielomiesięcznej struktury Bitcoina, a nie jego najbliższego ruchu dziennego.
Bitcoin pozostaje między dwiema grupami posiadaczy
Metryka strat opisuje poprawiający się rynek, ale nie pokazuje, gdzie kupujący i sprzedający mogą zareagować. Odrębna analiza współpracownika CryptoQuant, Darkfosta sytuuje Bitcoina między dwoma poziomami bazy kosztów: potencjalnym wsparciem aktywnej podaży w okolicy 71 300 USD i oporem zainwestowanego kapitału blisko 79 800 USD.
Bitcoin handlowany był w okolicy 76 400 USD o 08:53 UTC 17 września, według danych rynkowych CoinMarketCap sprawdzonych w momencie pisania. Oznaczało to cenę około 7% powyżej dolnej granicy i 4% poniżej górnej. Ten przedział przekształca szerszą tezę cykliczną Crypto Dana w weryfikowalną strukturę cenową: Bitcoin doszedł do siebie wystarczająco, by aktywni posiadacze pozostawali ogólnie na plusie, ale niewystarczająco, by wchłonąć całą podaż czekającą blisko progu opłacalności.
71 300 USD odzwierciedla bazę kosztów aktywnej podaży
Baza kosztów aktywnej podaży szacuje średnią cenę monet pozostających ekonomicznie istotnych dla obecnego rynku. Bitcoin, który nie poruszył się przez ponad siedem lat, jest wykluczany, co ogranicza wpływ holdingów, które mogły zostać utracone, są niedostępne lub raczej nie wejdą do gry.
Bitcoin handlowany powyżej około 71 300 USD oznacza, że średnia moneta z tej grupy pozostaje na plusie. Inwestorzy, których baza kosztów jest w pobliżu, mogą niechętnie sprzedawać poniżej niej, co sprawia, że okolica zachowuje się jak wsparcie, cena wraca. Takie zachowanie nie jest gwarantowane. Utrzymany ruch poniżej 71 300 USD wprowadziłby większą część aktywnej podaży pod wodę, a gdyby kupujący nie odbili poziomu, inwestorzy próbujący uniknąć głębszych strat mogliby przekształcić dawne wsparcie w źródło podaży.
79 800 USD to miejsce, gdzie ożywienie spotyka sprzedających
Baza kosztów zainwestowanego kapitału blisko 79 800 USD reprezentuje inną grupę. Na tym poziomie część kapitału obecnie na stracie wraca do progu opłacalności. Inwestorzy, którzy kupili wyżej, mogą wykorzystać ożywienie do wyjścia bez realizacji straty, a nowsi kupujący mogą w tym samym rejonie brać zyski. Te decyzje mogą zwiększyć podaż blisko 79 800 USD i pomagają wyjaśnić, dlaczego Bitcoin miał trudności z przejściem przez ten poziom.
Nie przeczy to spadającemu odsetkowi wyjść na stracie. To samo ożywienie, które przywraca więcej UTXO na plus, przesuwa wcześniej podwodnych posiadaczy bliżej wyjścia. Bitcoin musi wchłonąć ich potencjalną sprzedaż, zanim poprawiająca się struktura on-chain przełoży się na utrzymany ruch w górę.
Odsetek strat może się odwrócić wraz z ceną
Główny kontrargument jest wbudowany w sam wskaźnik UTXO. Jego poprawa jest częściowo konsekwencją odbicia Bitcoina: gdy cena rośnie, wyjścia automatycznie przechodzą ze straty na zysk, a gdy spada, proces ten się odwraca. Metryka potwierdza więc, że warunki się poprawiły, ale nie potrafi samodzielnie pokazać, czy popyt jest na tyle silny, by utrzymać tę poprawę. Przedział bazy kosztów oraz kapitał wchodzący lub wychodzący z rynku stanowią konieczny drugi test.
Ostatnie przepływy funduszy są mniej sprzyjające. Amerykańskie spotowe ETF-y na Bitcoina — fundusze inwestycyjne bezpośrednio trzymające Bitco i notowane na amerykańskich giełdach — odnotowały około 450 mln USD netto wycofań 15 września, według danych SoSoValue, co stanowi ich największy dzienny odpływ od czerwca. Wycofania nastąpiły w dniu, w którym ustawa CLARITY Act — regulująca strukturę rynku kryptowalut i doprecyzowująca, którzy amerykańscy regulatorzy nadzorują obrót aktywami cyfrowymi — nie zdołała przejść w Senacie, a dzień później Rezerwa Federalna podniosła stopy procentowe o 25 punktów bazowych. Chronologia nie dowodzi, że któreś z tych wydarzeń spowodowało umorzenia, ale oba stworzyły trudniejsze otoczenie dla wrażliwego na ryzyko popytu.
Wyższe stopy mogą czynić aktywa spekulacyjne mniej atrakcyjnymi, choć Bitcoin nie reagował identycznie na każdą decyzję zacieśniającą. Jego przeszłe reakcje na podwyżki stóp Fed zależały od tego, czy zmiana polityki była już wyceniona i jakie sygnały następnie wysłały władze.
Kolejna korekta sprawdzi argument cyklu
Argument byczy nie wymaga od Bitcoina wzrostu bez przerwy. Wymaga, by przyszłe spadki pozostawiły odsetek wyjść na stracie relatywnie kontrolowany, a baza kosztów aktywnej podaży trzymała się dalej. Stabilizacja popytu ETF dostarczyłaby dodatkowych dowodów, że poprawa jest podparta nowym kapitałem, a nie samym ożywieniem cen.
Przeciwny scenariusz umocniłby się, gdyby Bitcoin pozostawał poniżej bazy kosztów aktywnej podaży, odsetek wyjść na stracie gwałtownie rósł, a wycofania z funduszy trwały. Taka kombinacja pokazałaby, że ożywienie nie zdołało ochronić posiadaczy, gdy popyt osłabł.
Metryka Crypto Dana sugeruje, że Bitcoin nie niesie już tego samego poziomu powszechnego nierozliczonego stresu widoc wcześniej w spadkach. Przedział Darkfosta wskazuje, co pozostaje nierozstrzygnięte: rynek doszedł do siebie na tyle, by stworzyć potencjalne wsparcie, ale jeszcze nie na tyle, by wchłonąć cały kapitał czekający na wyjście blisko progu opłacalności.
Niniejszy artykuł ma charakter wyłącznie informacyjny i nie stanowi porady finansowej ani inwestycyjnej. Wskaźniki on-chain i historyczne wzorce rynkowe nie gwarantują przyszłych wyników cenowych.

