Kupowanie BTC na spadkach zbiega się z odpływem dolarów z krypto, pokazują dane giełd
Najważniejsze informacje
- •Raport tygodniowy Zerocapu z 16 listopada wykazał, że klienci kupowali BTC i ETH, sprzedając mniejsze pozycje, w tym Polkadot, za waluty fiducjarne i wypłacając USDT oraz USDC.
- •Krocząca 30-dniowa kontrakcja stablecoinów ERC-20 na Binance osiągnęła 10,1 miliarda dolarów na 15 listopada — najgłębszą od 2020 roku i o 50,7% większą niż lutowy spadek o 6,7 miliarda dolarów.
- •Rezerwy stablecoinów ERC-20 na wszystkich giełdach spadły do 49,2 miliarda dolarów, około 19% poniżej poziomów z połowy października, po stracie około 8,4 miliarda dolarów w ciągu pięciu dni do 2 listopada.
- •Bitcoin handluje powyżej lutowych poziomów w okolicach 63 750 dolarów, mimo że obecny odpływ gotówki jest półtora razy głębszy niż wydarzenie z lutego.
- •Rei Researcher stwierdził, że powrót śledzonych rezerw powyżej 51 miliardów dolarów osłabiłby wczesne ostrzeżenie o mniejszej liczbie ofert kupna przy intensywnej sprzedaży.
Kluczowe wnioski
- Zakupy BTC zbiegły się ze sprzedażą altcoinów i wypłatą środków.
- Rezerwy stablecoinów na giełdach spadły o 19% i nie zostały odbudowane.
- Bitcoin utrzymuje się powyżej dołków z lutego mimo głębszych odpływów.
- Powrót rezerw powyżej 51 miliardów dolarów zmieniłby obraz sytuacji.
Bitcoin nadal przyciąga popyt w ostatnich tygodniach, nawet gdy dolary i stablecoiny odpływają z rynku kryptowalut. Raporty z poziomu biur handlowych oraz dane o rezerwach giełdowych opublikowane 16 listopada wskazują na zawężanie portfeli inwestorów, a nie na falę świeżego kapitału: klienci utrzymywali lub dokupywali Bitcoina i Ethera, sprzedawali mniejsze tokeny i przenosili część wpływów do walut fiducjarnych.
Jedno biuro, dwa kierunki w tym samym tygodniu
Listopadowy raport tygodniowy Zerocapu z 16 listopada opisał klientów jako netto kupujących BTC i ETH podczas spadków, przy czym to samo biuro odnotowało zamykanie mniejszych pozycji, w tym Polkadot, za waluty fiducjarne oraz netto wypłaty zarówno USDT, jak i USDC — dwóch największych stablecoinów powiązanych z dolarem.
Rozpatrywana sama w sobie informacja o Bitcoinie to typowy szczegół, który jest raportowany jako kupowanie na spadkach. W zestawieniu z pozostałymi dwoma wygląda jednak inaczej. Klienci utrzymywali lub dokupywali największe aktywo, zamykali mniejsze i przenosili część wpływów całkowicie poza krypto. To portfel, który się zawęża, a zawężony portfel może pomieścić więcej Bitcoina niż wcześniej.
Zerocap obejmuje jedno biuro handlowe, a raport nie mówi, czy ci sami klienci kupowali BTC i wypłacali dolary ani jak duże były te przepływy względem siebie. Pewne jest natomiast, że przynajmniej w tym biurze popyt na największą kryptowalutę i preferencja dla walut fiducjarnych występowały jednocześnie. Raportowanie tylko pierwszej połowy obrazu pomijałoby faktyczną decyzję inwestorów.
Więcej Bitcoina w mniejszej ekspozycji na krypto
Arytmetyka jest prosta. Jeśli inwestor wydaje część salda w stablecoinach na BTC, a resztę wysyła na konto bankowe, jego posiadanie Bitcoina oraz udział Bitcoina w tym, co utrzymuje w krypto, oba rosną, podczas gdy całkowita ekspozycja na krypto spada. Trzy rzeczy, które zwykle raportuje się jako jeden byczy sygnał — kupowanie BTC, podnoszenie wagi BTC i angażowanie nowego kapitału — rozdzielają się, przy czym trzeci porusza się w odwrotnym kierunku.
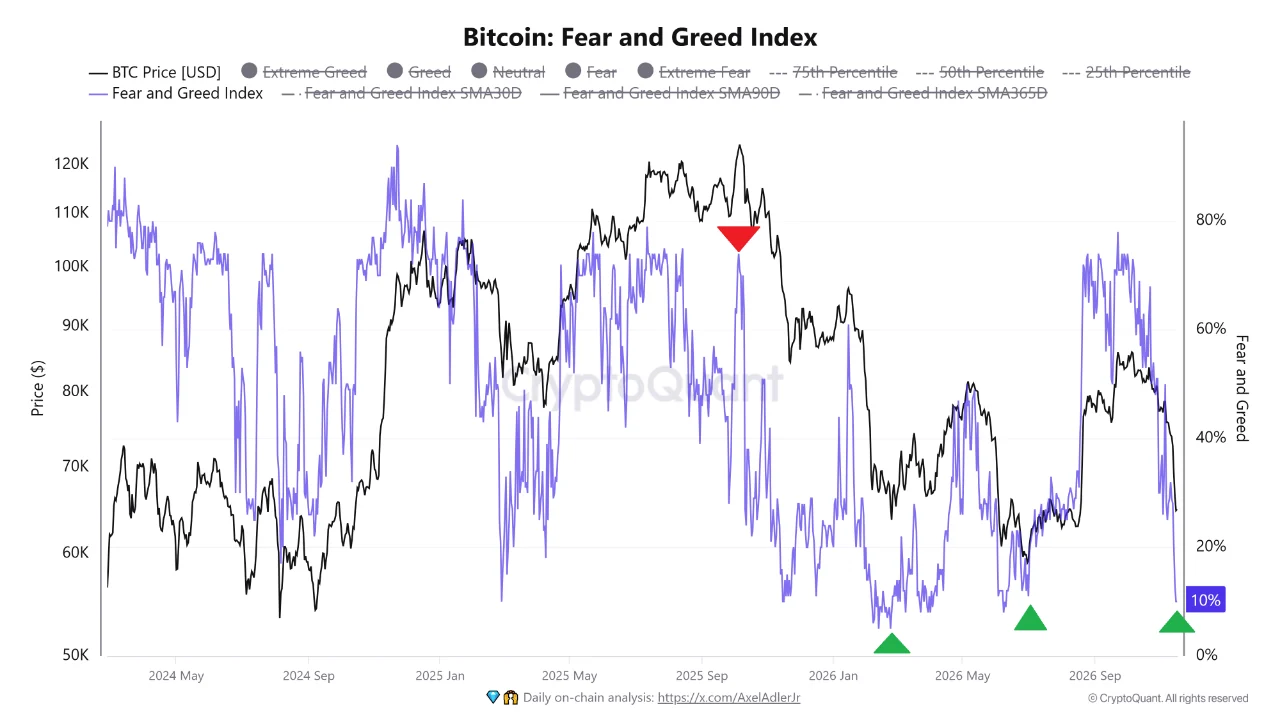
Dane rynkowe z ostatniego miesiąca mają właśnie taki kształt. W swoim wpisie na CryptoQuant z 16 listopada analityk Amr Taha oszacował kroczącą 30-dniową kontrakcję stablecoinów ERC-20 na Binance — tokenów powiązanych z dolarem emitowanych na Ethereum — na 10,1 miliarda dolarów na 15 listopada, najgłębszą od 2020 roku i o 50,7% większą niż spadek o 6,7 miliarda dolarów odnotowany 16 lutego. Lutowe wydarzenie zbiegło się z ceną Bitcoina w okolicach 63 750 dolarów; dołek nastrojów z 7 czerwca przypadł w okolicach 61 000 dolarów. Teza Tahy jest taka, że Bitcoin handluje obecnie nieco powyżej obu poziomów, mimo że odpływ gotówki jest półtora razy głębszy.
Większy odpływ w parze z ceną, która nie wytworzyła nowego dołka, to dokładnie to, jak koncentracja wygląda z zewnątrz. Pieniądze opuszczające bufor giełdowy przy utrzymującym się Bitcoinie są spójne z kupującymi finansującymi BTC z wnętrza krypto — z altcoinów i stablecoinów, które już posiadali — a nie z napływem świeżego popytu z zewnątrz.
Bufor, który zniknął i nie wrócił
Uzupełniająca analiza Rei Researcher śledzi tę samą serię ERC-20 na wszystkich giełdach. Rezerwy utrzymywały się między 59 a 60,8 miliarda dolarów od 16 do 28 października, po czym straciły około 8,4 miliarda dolarów w ciągu pięciu dni do 2 listopada. Od tego czasu krzywa utrzymuje się w okolicach 49–50 miliardów dolarów, a ostatni odczyt wyniósł 49,2 miliarda dolarów, około 19% poniżej poziomów z połowy października. Stablecoiny już znajdujące się na portfelach giełdowych można wydawać na kryptowaluty bez żadnej nowej wpłaty, dlatego analitycy odczytują ten poziom jako gotową siłę nabywczą rynku.
Przy tych liczbach należy postawić dwa zastrzeżenia. Figura Tahy dla Binance mieści się w sumie Rei dla wszystkich giełd, więc nie można ich sumować w większy odpływ. Ponadto metryka CryptoQuant liczy tylko tokeny ERC-20 na śledzonych adresach giełdowych, więc transfer do self-custody lub na inną sieć jest rejestrowany jako wyjście, nawet gdy żadne dolary nie opuściły krypto. Rei sygnalizuje to samo ograniczenie. Wypłaty odnotowane przez Zerocap to jedyny element tego obrazu, który wprost dotyczy walut fiducjarnych, i pochodzą z jednego biura.
Tło nastrojów sprawia, że ten wzorzec łatwiej przeoczyć. Taha odnotowuje Fear & Greed Index na poziomie 10 z 16 listopada — na skali od 0 do 100, gdzie odczyty poniżej 25 klasyfikuje się jako skrajny strach — blisko odczytu 8 z lutego i 12 z czerwca, i interpretuje kombinację skrajnego strachu oraz rekordowej kontrakcji jako możliwą fazę kapitulacji, która wciąż wymaga potwierdzenia wyczerpania sprzedających. Rei odczytuje ten sam wykres rezerw jako wczesne ostrzeżenie: mniej dolarów w pogotowiu na giełdach oznacza, że przy intensywnej sprzedaży pojawia się mniej ofert kupna. Jeden analityk ocenił tydzień jako byczy, drugi jako ostrożnościowy.
Trzy raporty, jedno wyjaśnienie
| Źródło | Odczyt | Szczegóły |
|---|---|---|
| Biuro Zerocap | Netto zakupy BTC i ETH | Obok sprzedaży altcoinów i wypłat USDT/USDC |
| Rei Researcher | Wczesne ostrzeżenie | Cieńszy bufor oznacza mniej ofert kupna przy intensywnej sprzedaży |
| Amr Taha | Możliwa kapitulacja | Rekordowa kontrakcja plus skrajny strach, oczekiwanie na wyczerpanie sprzedających |
Te odczyty są ze sobą sprzeczne tylko wtedy, gdy każdy zakup Bitcoina liczy się jako nowe pieniądze. Potraktujmy zakupy jako realokację, a wszystkie trzy pasują do siebie. Inwestorzy wycofujący się z mniejszych tokenów i z sald w stablecoinach ścieńczyliby bufor giełdowy dokładnie tak, jak opisuje Rei. Ci sami inwestorzy, lokując to, co utrzymują, w BTC, utrzymywaliby jego cenę powyżej dołków z lutego dokładnie tak, jak obserwuje Taha. A biuro obsługujące takich inwestorów odnotowałoby popyt na BTC obok sprzedaży altcoinów i wypłat fiat — i dokładnie to Zerocap raportował.
Nic z tego nie czyni Bitcoina bezpiecznym aktywem. Ktokolwiek go kupił, wciąż ponosi ryzyko jego ceny. Posiada jednak mniej reszty rynku i mniej rynku ogółem, co jest inną decyzją niż ta, którą zwykle sugeruje „kupowanie na spadkach".
Co zmieniłoby ten odczyt
Rei podaje konkretną granicę: powrót śledzonych rezerw powyżej 51 miliardów dolarów osłabiłby ostrzeżenie. To ważniejsze niż jakakolwiek poprawa wskaźnika 30-dniowej kontrakcji, ponieważ okno kroczące staje się mniej ujemne, gdy stara wypłata wypada z jego zakresu — niezależnie od tego, czy wpłynęła nowa wpłata. Rosnące saldo oznacza, że pieniądze przyszły; malejąca kontrakcja może oznaczać tylko, że minął czas.
Poziom rezerw to nie wszystko — sygnałem, który oddzieliłby przetasowane pieniądze od nowych, byłyby przepływy widoczne po obu stronach: rosnące salda stablecoinów przy dopływach fiat, a nie wypłatach, dominujących w przepływach biur. WCześniejszy tekst Coindoo o kontrakcji podaży gotówki w krypto opisywał, jak to tło się pogarszało; odwrócenie tej samej serii byłoby pierwszym dowodem, że wycofanie się zakończyło.
Drugi kierunek jest równie konkretny. Rezerwy utrzymujące się płasko w okolicach 49 miliardów dolarów, gdy Bitcoin traci dołki z lutego, oznaczałyby, że handel koncentracją wyczerpał aktywa do sprzedania, bez zewnętrznego popytu, który mógłby je zastąpić. Dopóki żadne z tych zdarzeń nie nastąpi, każdą rundę zakupów Bitcoina najlepiej odczytywać obok tego, co ci sami inwestorzy sprzedali i wypłacili.
Ten artykuł został pierwotnie opublikowany na Coindoo.

