Firmy AI zaciągają długi, a rosnące koszty mocy obliczeniowej zagrażają rentowności
Najważniejsze informacje
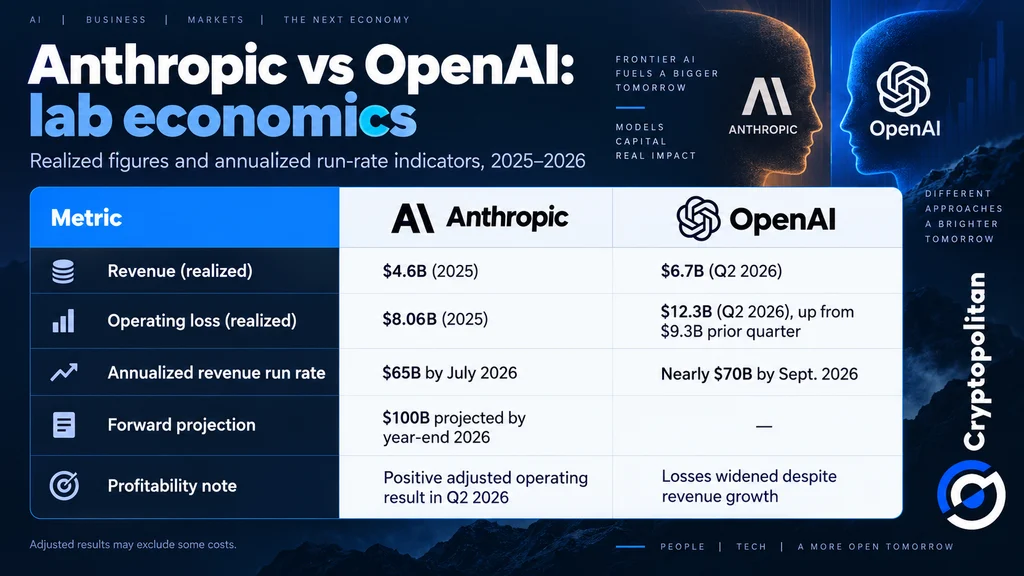
- •Anthropic odnotował $4.6 billion przychodów w 2025 roku przy stracie operacyjnej wynoszącej $8.06 billion, ale jego annualized revenue run rate osiągnął $65 billion w lipcu 2026 roku i według prognoz ma wzrosnąć do $100 billion do końca roku.
- •OpenAI wygenerował $6.7 billion przychodów w drugim kwartale, ponosząc jednocześnie stratę operacyjną w wysokości $12.3 billion; do września 2026 roku jego roczne przychody zbliżały się do $70 billion.
- •Goldman Sachs oszacował wartość emisji długu związanego z AI na około $500 billion na początku sierpnia 2026 roku, podczas gdy JPMorgan przewiduje łączną emisję na poziomie $4.1 trillion do 2030 roku.
- •Broadcom poszukuje ponad $50 billion na finansowanie chipów dla OpenAI i ma udzielić Anthropic finansowania w wysokości $42 billion; SpaceX stara się o $40 billion, a Oracle poszukuje środków na centra danych.
- •Do 2028 roku roczne koszty amortyzacji pięciu największych operatorów hyperscale mają wynieść od $390 billion do $530 billion, co wymagałoby przychodów od $675 billion do $785 billion, aby pokryć amortyzację i osiągnąć 10% zwrotu przed opodatkowaniem.
Firmy AI pożyczają coraz większe kwoty, aby budować potrzebną im infrastrukturę obliczeniową. Choć sprzedaż dynamicznie rośnie, pozostaje pytanie, czy przychody będą w stanie nadążyć za narastającymi kosztami infrastruktury. Skala tego zjawiska wykracza poza bilanse poszczególnych przedsiębiorstw, ponieważ fala zadłużenia finansuje obecnie budowę centrów danych i zakupy chipów w całej branży.
Skalę tej luki widać w wynikach finansowych Anthropic. Według Reuters spółka odnotowała w 2025 roku $4.6 billion przychodów przy stracie operacyjnej wynoszącej $8.06 billion.
Od tego czasu jej sytuacja finansowa się poprawiła. CNBC poinformował, że annualized revenue run rate Anthropic osiągnął $65 billion w lipcu 2026 roku, a prognozy wskazują na $100 billion do końca roku. 24/7 Wall St. również poinformował o dodatnim skorygowanym wyniku operacyjnym w drugim kwartale.
Tymczasem OpenAI wygenerował $6.7 billion przychodów w drugim kwartale, ale poniósł stratę w działalności operacyjnej w wysokości $12.3 billion. Według Axios we wrześniu jego roczne przychody zmierzały w kierunku $70 billion.
Uważa się, że Anthropic jest bliżej osiągnięcia rentowności, choć jego skorygowane wyniki nie uwzględniają niektórych kosztów, a szybki wzrost przychodów nie musi przekładać się na trwałe zyski.
Zadłużenie firm AI ujawnia rosnące ryzyka finansowe
Na początku sierpnia 2026 roku Goldman Sachs oszacował wartość emisji długu związanego z AI na około $500 billion. CNBC poinformował, że JPMorgan spodziewa się łącznej emisji na poziomie $4.1 trillion do 2030 roku. Przy takich założeniach kwota już pożyczonych środków stanowi zaledwie ułamek tego, czego kredytodawcy oczekują w pozostałej części dekady.
Jak poinformowano, Broadcom poszukuje ponad $50 billion na finansowanie chipów dla OpenAI, a SpaceX stara się o dodatkowe $40 billion. Oracle również poszukuje finansowania dla swoich centrów danych. Oczekuje się ponadto, że Broadcom zapewni Anthropic $42 billion na rozwój chipów.
Takie uzgodnienia rozkładają ryzyko finansowe między kredytodawców, dostawców i twórców rozwiązań AI. W rezultacie stabilność finansowa laboratoriów AI staje się coraz istotniejsza dla szerszego rynku kredytowego, ponieważ problemy pojedynczego laboratorium lub jego dostawców chipów mogą dotknąć finansujących je wierzycieli.
Zadłużenie jest jednak tylko częścią problemu. Koszty infrastruktury nie kończą się wraz z budową. Bryan Musto szacuje, że do 2028 roku roczne koszty amortyzacji pięciu największych operatorów hyperscale wyniosą od $390 billion do $530 billion. Amortyzacja odzwierciedla spadek wartości serwerów i chipów w trakcie ich użytkowania, dlatego obciążenie to powtarza się co roku, nawet po wybudowaniu obiektów. Jego model pokazuje, że roczne przychody tych operatorów musiałyby mieścić się w przedziale od $675 billion do $785 billion, aby pokryć amortyzację i osiągnąć 10% zwrotu przed opodatkowaniem — bez uwzględnienia kosztów energii elektrycznej i zatrudnienia.
Boom zadłużenia może zmienić globalną rywalizację w sektorze AI
Według szacunków PwC łączna wartość globalnych inwestycji w centra danych może osiągnąć $31.6 trillion do 2050 roku. W odrębnej analizie inny dokument przedstawia potencjalne scenariusze, w których zadłużenie związane z AI może w 2029 roku osiągnąć od $3 trillion do $7 trillion — są to prognozowane wartości, a nie faktycznie zaciągnięte pożyczki.
Rosnąca zależność od finansowania dłużnego budzi obawy o stabilność finansową. Bank for International Settlements ostrzega, że spowolnienie inwestycji w AI może wpłynąć na szerszy rynek finansowy. Najbardziej ucierpiałyby małe, silnie zadłużone firmy, podczas gdy technologiczni giganci o mocniejszych finansach mogliby dodatkowo umocnić swoją pozycję.
Kryzys zadłużeniowy nie jest jednak przesądzony. Znacznie ważniejsze pytanie dotyczy tego, czy firmy AI będą w stanie generować wystarczające przychody, aby pokrywać swoje zobowiązania, a jednocześnie ponosić koszty drogiej infrastruktury obliczeniowej. Najbliższe punkty kontrolne są konkretne: czy prognozowany przez Anthropic annualized revenue run rate na poziomie $100 billion utrzyma się do końca roku, czy pakiety zadłużenia, o które starają się Broadcom, SpaceX i Oracle, zostaną sfinalizowane oraz jak rynki kredytowe będą nadal wyceniać rosnący wolumen obligacji powiązanych z AI.

