Agenci AI w 2026 roku: adopcja przyspiesza, koszty rosną, a zwroty pozostają nierówne
Najważniejsze informacje
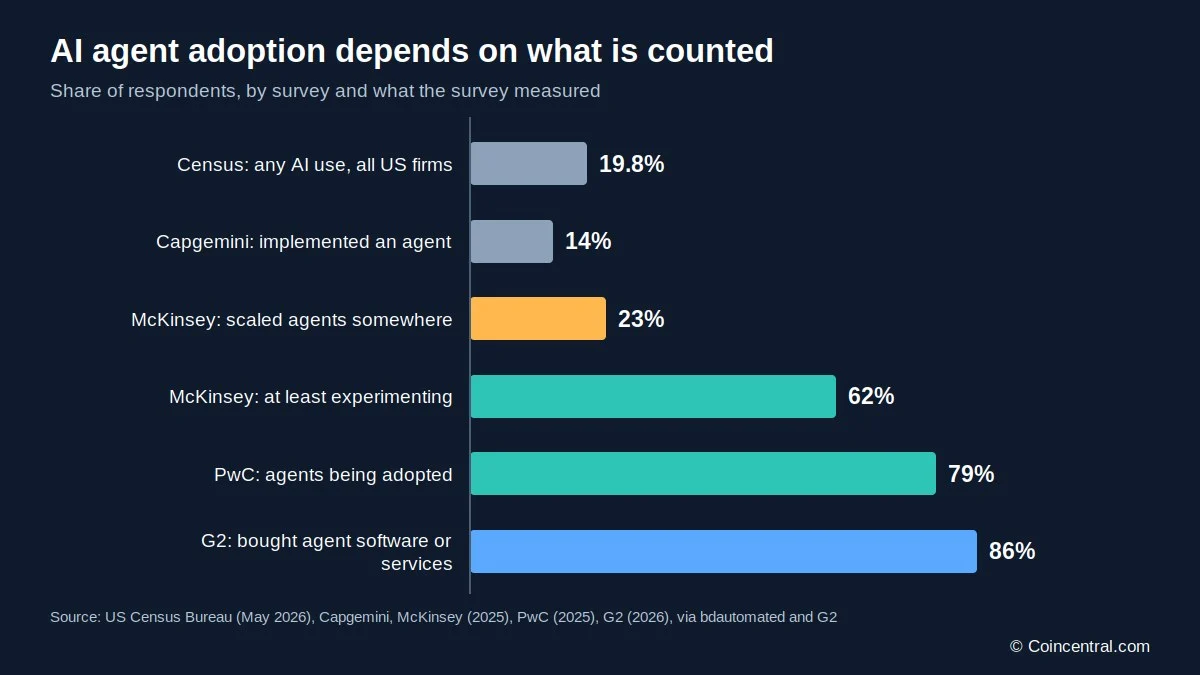
- •Raportowane wskaźniki adopcji agentów AI wahają się od 14% do 86% w zależności od badania, głównie dlatego, że badania mierzą różne rzeczy — od organizacji jedynie testujących po firmy uruchamiające agentów w operacjach na żywo.
- •Badanie G2 z 2026 roku wykazało, że 86% nwców B2B kupiło w ubiegłym roku oprogramowanie lub usługi agentowe AI, wobec 69% rok wcześniej, a 66% nabywców agentów prowadzi ich obecnie w ograniczonej lub skalowanej produkcji.
- •Duże przedsiębiorstwa skalują szybciej niż mniejsze firmy — 40% respondentów w firmach z przychodami powyżej 1 miliarda dolarów skaluje agentów wobec stabilnych 22% w mniejszych firmach.
- •Tylko 37% respondentów McKinsey zgłasza pozytywny wpływ na EBIT, podczas gdy 80% mówi, że AI poprawiło ich osobistą produktywność, a G2 ustaliło, że 31% nabywców poświęca co najmniej sześć godzin tygodniowo na nadzór nad agentami.
- •Gartner prognozuje, że ponad 40% projektów agentowego AI zostanie anulowanych do końca 2027 roku z powodu kosztów, niejasnej wartości i słabych kontroli ryzyka, i umieścił agentowe AI na Szczycie Zawyżonych Oczekiwań w swoim cyklu Hype Cycle na 2026 rok.
Agenci AI — systemy software'owe, które planują i wykonują zadania przy ograniczonym udziale człowieka — wchodzą w 2026 roku w szersze zastosowania korporacyjne. Badania opublikowane w tym roku pokazują, że coraz więcej firm kupuje tę technologię i wdraża ją do pracy. Te same dane ujawniają jednak nierówne wyniki oraz stały wzrost kosztów uruchamiania i nadzorowania tych systemów.
Niniejszy raport zestawia kluczowe dane z pięciu niedawnych źródeł: dwóch oryginalnych badań, przeprowadzonych przez G2 i McKinsey, oraz trzech przeglądów agregujących wyniki wielu analiz.
Jedno ostrzeżenie dotyczy wszystkich poniższych liczb. Badania pytają różne grupy w różny sposób, więc ich wyniki rzadko się pokrywają.
Dlaczego wskaźniki adopcji się rozjeżdżają
Raportowana adopcja agentów AI waha się od 14% do 86%, a większość tej rozbieżności wynika z tego, co każde badanie mierzyło. Niektóre liczą organizacje jedynie testujące, inne obejmują tylko firmy uruchamiające agentów w operacjach na żywo.
Badanie McKinsey z 2025 roku wykazało, że 62% organizacji eksperymentowało co najmniej z agentami. Tylko 23% skalowało agentów gdziekolwiek w firmie, a w żadnej pojedynczej funkcji biznesowej nie zrobiło tego więcej niż 10%.
Przegląd przeprowadzony przez bdautomated zidentyfikował ten sam wzorzec w innych badaniach. PwC poinformowało, że 79% amerykańskich menedżerów powiedziało, że agenci są wdrażani w ich firmach. Badanie Capgemini, które sprawdzało, co respondenci faktycznie rozumieli przez "agenta", wykazało, że tylko 14% wdrożyło jednego.
Tymczasem US Census Bureau ustaliło, że 19,8% wszystkich amerykańskich firm używało AI w dowolnej funkcji biznesowej na maj 2026 roku. Ta liczba obejmuje firmy każdej wielkości i liczy każde narzędzie AI — nie tylko agentów.
Definicje również się różnią. Przewodnik inżynieryjny Anthropic opisuje agenta jako system, w którym model językowy kieruje własnymi krokami i użyciem narzędzi. Chatbot odpowiada na pytanie; workflow podąża ustaloną ścieżką. Dlatego pojedyncza nagłówkowa liczba rzadko oddaje pełny obraz — poniższe sekcje zaznaczają, kogo zapytano i co zmierzono.
Przegląd bdautomated zbadał 75 liczb od 18 wydawców, prześledził każdą z nich do oryginalnego raportu i odnotował, kogo zapytano i co liczono. Jego wniosek: liczby się różnią głównie dlatego, że mierzą różne rzeczy.
Od pilotów do produkcji
Badanie McKinsey z 2025 roku wśród 1993 menedżerów w 105 krajach ukazuje lejek: 88% zgłosiło regularne używanie AI w co najmniej jednej funkcji, 62% powiedziało, że ich organizacje zaczęły używać agentów, a 23% je skalowało.
G2 wykazało, że nabywcy coraz częściej płacą za agentów. W badaniu z 2026 roku wśród 1019 decydentów B2B 86% kupiło w ubiegłym roku oprogramowanie lub usługi agentowe AI, wobec 69% rok wcześniej. G2 podaje też, że 66% nabywców agentów prowadzi obecnie agentów w ograniczonej lub skalowanej produkcji — wzrost o 18 punktów procentowych rok do roku. W danych McKinsey z 2025 roku inżynieria oprogramowania i IT były najdalej zaawansowane, ale nie więcej niż 10% organizacji zgłaszało skalowanie agentów w tych obszarach.
Gradually.ai przestrzega, że te wyniki nie tworzą jednego szeregu czasowego. Liczba KPMG za trzeci kwartał obejmuje firmy, które wciąż budują agentów, więc nie można jej porównywać z liczbą za drugi kwartał dotyczącą wdrożonych agentów. EY ograniczyło próbkę do dużych notowanych amerykańskich firm już prowadzących programy AI, co pomaga wyjaśnić jego wysoki wynik.
Obsługa klienta wykazuje wyraźny wzrost. Dane Salesforce cytowane przez FwdSlash wskazują, że 66% organizacji serwisowych używa obecnie agentowego AI, wobec 39% rok wcześniej.
Rosną też budżety. G2 informuje, że połowa organizacji ma budżet na agentów wynoszący co najmniej 1 milion dolarów, a przoduje opieka zdrowotna z 57% wydającymi tyle lub więcej rocznie. Największy wzrost budżetów wynoszących 5 milionów dolarów lub więcej odnotowały branża technologiczna i handel detaliczny.
Duże firmy wyprzedzają resztę
Badanie McKinsey z 2026 roku wśród 1719 respondentów w 97 krajach wykazało, że 40% osób w firmach z przychodami powyżej 1 miliarda dolarów skalowało agentów, wobec 27% rok wcześniej. W mniejszych firmach udział pozostał na poziomie 22%.
Duże firmy przewodzą także w szerszej adopcji AI. 54% respondentów w firmach z przychodami co najmniej 1 miliarda dolarów zgłasza skalowanie AI w całym przedsiębiorstwie, wobec jednej trzeciej w mniejszych firmach. Wśród wszystkich respondentów 44% zgłasza skalowanie w skali całego przedsiębiorstwa, wobec 38% wcześniej.
Chatboty pozostają najpowszechniej skalowanym narzędziem — 47% respondentów. Około dwie na dziesięć osób skaluje agentów AI, a podobny odsetek skaluje agentów programujących; w większych firmach wskaźnik dla agentów programujących sięga 31%.
Agenci programujący zmieniają też decyzje zakupowe. 32% respondentów mówi, że ich organizacje zrezygnowały z zakupu co najmniej jednego produktu lub funkcji, bo mogły zbudować je we własnym zakresie — wzorzec najczęstszy w branży technologicznej i opiece zdrowotnej. Wśród najskuteczniejszych użytkowników AI niemal połowa zgłosiła taką decyzję, wobec 31% pozostałych respondentów.
Lieven Van der Veken z McKinsey mówi, że liderzy pytają teraz, co muszą zbudować sami. Dodaje, że nie oznacza to, iż firmy powinny budować wszystko lub unikać partnerów — najszybsi po prostu bardziej świadomie decydują, gdzie kupować, a gdzie budować.
##zty uruchamiania i nadzorowania agentów
Koszty pojawiają się w dwóch miejscach: rachunkach operacyjnych i czasie pracowników. McKinsey ustaliło, że około 20% respondentów mówi, że koszty operacyjne, w tym koszty tokenów, ograniczyły ich użycie AI — z podobnymi odsetkami niezależnie od wielkości firmy.
Firmy mimo to wydają dalej. 28% respondentów mówi, że AI pochłania ponad 10% ich budżetu technologii informacyjnej i komunikacyjnej, a 60% oczekuje zwiększenia inwestycji w AI w ciągu najbliższego roku.
G2 nazywa cenę nadzoru "podatkiem nieufności". 31% nabywców mówi, że pracownicy spędzają co najmniej sześć godzin tygodniowo na nadzorze nad pracą agentów — co G2 nazywa bot-sitting. 45% mówi, że nadzór i poprawki pochłaniają ponad kwartał oczekiwanych korzyści, a 46% zgłasza koszty operacyjne wyższe niż przewidywano.
Michael Chui z McKinsey zauważa, że ceny za token spadły, ale zużycie tokenów rosło szybciej. Najlepsi wykonawcy zgłaszali ograniczenia kosztowe przy agentach programujących około trzy razy częściej niż inni respondenci.
Ograniczenia kosztowe nie dotyczą jednego narzędzia. Około jedna na dziesięć osób mówi, że koszty ograniczyły użycie chatbotów, i to samo dotyczy agentów oraz agentów programujących. Respondenci z farmacji, ubezpieczeń i bankowości najczęściej oczekiwali wyższych inwestycji.
Wyniki: korzyści osobiste wyprzedzają wpływ na firmę
Na poziomie indywidualnym wyniki są mocne. McKinsey ustaliło, że 80% respondentów mówi, że AI poprawiło ich produktywność, a połowa, że pomaga im podejmować lepsze decyzje. Średni menedżerowie i pracownicy wykonawczy częściej zgłaszali przeciążenie — 47% wobec 31% kadry kierowniczej.
G2 dokumentuje przyrosty szybkości w intensywnych przepływach pracy. Cztery na pięć organizacji używających agentów przy dużej skali operacji zgłasza skrócenie czasu cyklu o co najmniej 11%, a niemal połowa zgłasza zyski wynoszące co najmniej 25%. Ponadto 83% mówi, że agenci podnoszą satysfakcję pracowników, ograniczając powtarzalną pracę.
Wyniki w skali całej firmy są słabsze. 37% respondentów McKinsey zgłasza pozytywny wpływ na zysk przed odsetkami i podatkami (EBIT) — mniej więcej bez zmian rok do roku. Tylko 6% kwalifikuje się jako najskuteczniejsi użytkownicy AI, których McKinsey definiuje jako firmy przypisujące AI co najmniej 5% EBIT przy silnej raportowanej wartości.
Badania nad programistami dają mieszane odpowiedzi, bo testują różną pracę. Test GitHuba używał wąskiego zadania, podczas gdy METR badał ekspertów pracujących nad własnymi projektami; nowe zakresy METR obejmują brak efektu w ogóle.
Według funkcji respondenci McKinsey najczęściej zgłaszają redukcje kosztów w zarządzaniu łańcuchem dostaw, operacjach serwisowych i produkcji, natomiast zyski przychodowe najczęściej wiążą się z marketingiem i sprzedażą.
McKinsey zauważa też, że pracownicy budują umiejętności AI samodzielnie lub poprzez wdrożenia firmowe; około połowa mówi, że AI pomogło im rozwinąć nowe kompetencje. Najlepsi wykonawcy inaczej zarządzają transformacją — niemal trzy czwarte mówi, że przeprojektowało przepływy pracy z powodu AI, wobec 55% rok wcześniej, podczas gdy około jedna czwarta pozostałych respondentów mówi to samo.
Zarządzanie i zaufanie
Wraz wzrostem flot agentów ich śledzenie staje się trudniejsze. G2 wykazało, że 38% organizacji z agentami w produkcji uruchamia ich więcej niż 100. Tymczasem 47% mówi, że własność i kontrola nad agentami są nieformalne lub prowadzone przez pojedyncze działy, wobec 23% zarządzających nimi centralnie. Tylko 27% prowadzi centralny rejestr agentów, 18% używa automatycznego wykrywania do lokalizowania zatwierdzonych i niezatwierdzonych agentów, a jedynie 14% ma monitoring w czasie rzeczywistym nietypowego zachowania, kosztów lub ryzyk. G2 nazywa niezarządzane narzędzia "agentami-cieniami".
Nabywcy testują przed wdrożeniem: 52% wymaga ludzkiego przeglądu jakości, 48% wymaga testów bezpieczeństwa, a 41% wymaga przeglądu prawnego, ryzyka lub zgodności. Po wdrożeniu 77% ponownie ocenia agentów co najmniej raz w miesiącu.
Zaufanie zależy od zadania. W badaniu PwC z 2025 roku liderzy biznesu powiedzieli, że powierzyliby agentom analizę danych na poziomie 38%, ale tylko 20% w przypadku transakcji finansowych. W badaniu Ping Identity wśród 11 000 konsumentów 3% było gotowych zaakceptować działanie AI bez ostatecznej zgody. G2 dodaje, że 67% nabywców wyraża wysokie zaufanie do systemu AI we własnej organizacji — choć komfort spada, gdy system działa autonomicznie.
G2 podaje, że centralne IT oraz zespoły AI, danych i uczenia maszynowego zarządzają 49% kosztów operacyjnych agentów i razem ponoszą 60% odpowiedzialności za zarządzanie. McKinsey dodaje, że najlepsi wykonawcy częściej pracują nad ograniczaniem ryzyk, takich jak nieautoryzowane lub niezamierzone działania agentów.
Wielkość rynku, ceny i finansowanie
Szacunki rynku agentów na 2026 rok wahają się od około 8 do 12 miliardów dolarów. Gradually.ai zauważa, że są to szacunki komercyjne, a nie zmierzony przychód, i że firmy używają różnych lat bazowych i definicji — niektóre liczą samodzielne platformy agentowe, inne obejmują funkcje agentowe w oprogramowaniu biznesowym. Gartner oszacował, że do 2030 roku do 234 miliardów dolarów wydatków na oprogramowanie enterprise może być zagrożonych przez agentowe AI; Gradually.ai określa to jako scenariusz ekspozycji, a nie prognozę utraconej sprzedaży.
Zmieniają się też modele cenowe. G2 wykazało, że tylko 9% nabywców uważa cenę za stanowisko za najuczciwszy model dla agentów, podczas gdy modele pay-as-you-go wzrosły z 38% w 2025 do 57% w 2026.
Jeśli chodzi o pieniądze, połowa respondentów G2 ma budżet na agentów wynoszący co najmniej 1 milion dolarów. Crunchbase odnotował 159 miliardów dolarów globalnego finansowania venture w trzecim kwartale 2026, z czego 102 miliardy — 64% — trafiło do firm AI, choć to obejmuje cały sektor AI, a nie tylko agentów. Crunchbase zliczył też 211 miliardów dolarów finansowania venture związanego z AI w 2025 roku, wzrost o 85% z 114 miliardów w 2024. G2 dodatkowo wykazało, że 72% nabywców mówi, że solidny zestaw konektorów, akcji, umiejętności lub ofert marketplace jest bardzo ważny lub konieczny dla adopcji agentów.
Praca: oczekiwania kontra raporty
Obawy o szybkie cięcia etatów nie znalazły potwierdzenia w raportach firm. McKinsey ustaliło, że 14% respondentów w organizacjach używających AI powiedziało, że AI przyczyniło się w ubiegłym roku do zmniejszenia zatrudnienia. W badaniu z poprzedgo roku 32% oczekiwało w tym okresie cięć. Dwie trzecie zgłasza niewielkie lub żadne zmiany w całkowitym zatrudnieniu związane z AI. Patrząc w przyszłość, 39% oczekuje spadku, a 43% niewielkich lub żadnych zmian, natomiast tylko 13% mówi, że AI budzi niepokój o własną karierę.
Rozbieżność jest widoczna według funkcji. W marketingu i sprzedaży, produkcji, strategii i finansach korporacyjnych oraz zarządzaniu wiedzą raportowane cięcia wynoszą około połowy odsetka przewidującego je.
G2 raportuje podobny wzorzec wśród nabywców: tylko 14% zmniejszyło zatrudnienie, podczas gdy 35% przeniosło pracowników na role o wyższej wartości. W 2025 roku respondenci najczęściej oczekiwali cięć w operacjach serwisowych, zarządzaniu łańcuchem dostaw, marketingu i sprzedaży oraz inżynierii oprogramowania. Na przyszły rok największy odsetek ponownie przewiduje cięcia w operacjach serwisowych i zarządzaniu łańcuchem dostaw — a w wielu funkcjach więcej respondentów oczekuje braku zmian niż cięć.
Perspektywy: plany, prognozy i otwarte pytania
Nabywcy zamierzają kontynuować. G2 wykazało, że 84% mówi, że funkcje agentowe wpłyną na decyzje software'owe na 2027 rok, a 34% nazywa je czynnikiem głównym. Kolejne 56% oczekuje, że do 2030 roku agenci będą koordynować pracę w całym stosie oprogramowania.
Istnieją też prognozy porażki. Gartner projektuje, że ponad 40% projektów agentowego AI zostanie anulowanych do końca 2027 roku, wskazując na koszty, niejasną wartość i słabe kontrole ryzyka. To pozostaje prognozą — bdautomated zauważa, że nikt jeszcze nie zliczył faktycznych anulowań.
Niektóre nagłówkowe liczby są często błędnie odczytywane. Badanie MIT wykazało, że 95% organizacji odnotowało zerowy zwrot, ale mierzyło wpływ na zysk około sześć miesięcy po pilocie. Jego próba obejmowała 52 wywiady, 153 odpowiedzi ankietowe i 300 publicznych wdrożeń, a autorzy opisują wyniki jako wstępne.
Łącznie dane pokazują szybką adopcję przy nierównych korzyściach: zyski indywidualne są powszechne, korzyści w skali całej firmy mniej, a nadzór pochłania znaczną część zaoszczędzonego czasu. Gradually.ai zauważa, że Gartner umieścił agentowe AI na Szczycie Zawyżonych Oczekiwań w swoim cyklu dojrzewania technologii (Hype Cycle) na 2026 rok. Czytelnicy powinni sprawdzić, kogo zapytano i co liczono, zanim użyją jakiejkolwiek pojedynczej liczby.
Bezpieczeństwo pozostaje problemem w przeglądzie FwdSlash. Cytuje ono badanie 919 organizacji, w którym 88% zgłosiło potwierdzone lub podejrzewane incydenty bezpieczeństwa związane z agentami, oraz dane IBM pokazujące, że 97% organizacji z naruszeniem związanym z AI nie miało właściwych kontroli dostępu.
Źródła
- G2: AI Agents Have Moved From Pilot to Production, But Oversight Comes at a Cost (2026 AI Agents Report)
- McKinsey: The State of AI in 2026: On the Road to ROI
- bdautomated: AI Agent Statistics 2026: Every Number Checked at Its Source
- Gradually.ai: AI Agent Statistics 2026: Adoption, Market & Facts
- FwdSlash: AI Agent Statistics 2026: 100+ Stats on Market and Adoption
Źródło: Blockonomi — https://blockonomi.com/ai-agent-statistics-2026-adoption-costs-and-results/

