Stablecoiny mają zastąpić tradycyjne kanały bankowe jako nowa architektura pieniądza w Afryce — twierdzą paneliści
Najważniejsze informacje
- •Uczestnicy panelu wybrali stablecoiny zamiast sieci kartowych i bankowych jako przyszły kanał rozliczania faktur w handlu wewnątrz Afryki.
- •Stablecoiny są promowane ze względu na niższe koszty, szybsze przetwarzanie i przejrzyste zapisy w blockchainie.
- •Zaufanie konsumentów oraz zdolność tradycyjnego sektora bankowego do adaptacji pozostają istotnymi barierami szerszego przyjęcia tej technologii.
- •Regulatorzy muszą stworzyć elastyczne i skoordynowane przepisy obejmujące emitentów, giełdy oraz transakcje transgraniczne.
- •Nigeria wykorzystuje piaskownice regulacyjne i opracowuje ramy prawne dla stablecoinów, aby ocenić przepływy płatności opartych na aktywach cyfrowych.
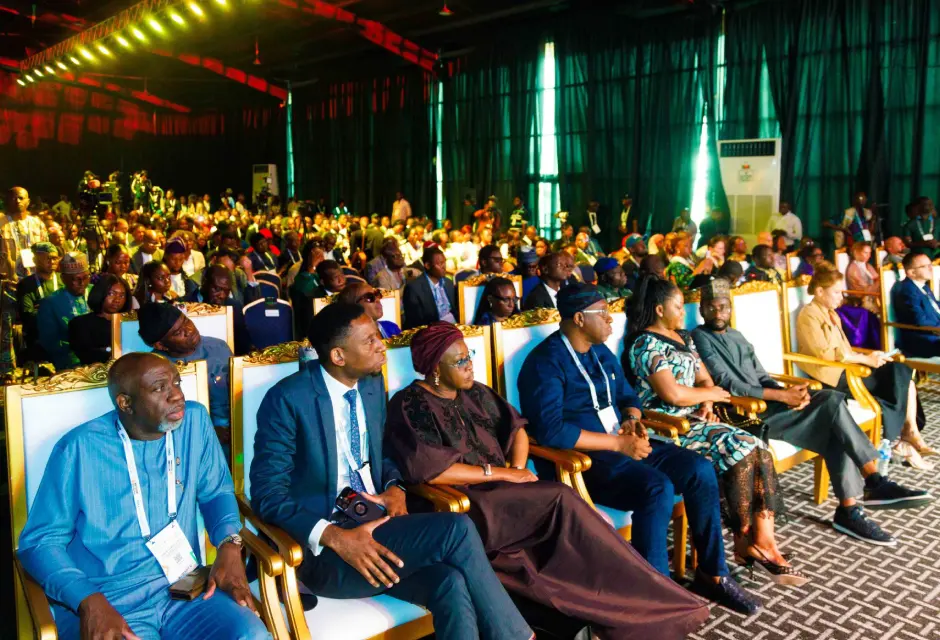
LAGOS — Podczas wydarzenia GITEX Nigeria w Lagos w czwartek panel afrykańskich liderów sektora fintech przedstawił zdecydowaną ocenę przyszłości płatności transgranicznych: wszyscy paneliści odrzucili tradycyjne sieci bankowe i wskazali stablecoiny jako kanał, za pośrednictwem którego afrykańskie firmy będą rozliczać faktury za pięć lat.
Pytanie zadał Temitayo Jaiyeola z TechCabal, kierując je bezpośrednio do liderów branży podczas sesji panelowej zatytułowanej „Africa’s Financial Reset: The New Architecture of Money, Markets and Movement” na scenie głównej wydarzenia: za pięć lat, gdy dwie afrykańskie firmy z różnych krajów będą rozliczać fakturę za pośrednictwem jednego kanału, czy wybiorą sieci kartowe, kanały bankowe czy stablecoiny? Jednogłośną odpowiedzią były stablecoiny.
Konsensus odzwierciedla głębszą zmianę strukturalną. Granice fizyczne przecinające kontynent afrykański od zawsze stanowiły poważne bariery handlowe, jednak granice finansowe okazały się jeszcze bardziej sztywne. Przez dziesięciolecia przesyłanie pieniędzy od handlowca w Akrze do dostawcy w Lagos wiązało się z wyczerpującym labiryntem banków korespondentów, wygórowanymi opłatami i dotkliwymi opóźnieniami. Architektura finansowa kontynentu została zbudowana tak, aby utrzymywać kapitał w odizolowanych segmentach — a ta architektura obecnie załamuje się wraz z nadejściem stablecoinów.
W jej miejsce powstaje nowe oprogramowanie pośredniczące, które nie opiera się na tradycyjnych systemach rozliczeniowych historycznie blokujących handel wewnątrz Afryki. Ta zmiana nie jest teoretyczną prognozą. To rzeczywistość, która już dziś dotyczy milionów użytkowników i firm przyjmujących aktywa cyfrowe jako podstawowy instrument przechowywania wartości pieniężnej.
Szybkość i koszty napędzają zmianę
Zdaniem Lasbery Oludimu, wiceprezesa ds. globalnych operacji i dyrektora zarządzającego w Yellow Card, zwrot w stronę aktywów cyfrowych jest organiczną odpowiedzią na tarcia rynkowe. Oludimu argumentował, że szybkość i niski koszt transakcji w stablecoinach czynią je oczywistym wyborem dla firm.
Yellow Card już zajęła czołową pozycję w tej zmianie. Najnowsze raporty branżowe wskazują, że firma buduje podstawową infrastrukturę płatności transgranicznych, wykorzystując między innymi narzędzia takie jak Fireblocks’ Wallets-as-a-Service do zabezpieczania portfeli opartych na obliczeniach wielostronnych na dużą skalę. Pozwala to skarbcom korporacyjnym zarządzać ryzykiem walutowym i omijać nieefektywne tradycyjne systemy.
Moyo Sodipo, współzałożyciel i dyrektor operacyjny Busha, podzielił tę opinię i nakreślił bliską przyszłość, w której nigeryjski handlowiec mógłby bezpośrednio wymienić stablecoina powiązanego z nairą, takiego jak cNGN, na stablecoina powiązanego z południowoafrykańskim randem. Transakcja byłaby w całości rozliczana w blockchainie, zapewniając przejrzysty, kompleksowy ślad audytowy, który regulatorzy mogliby łatwo monitorować.
Sodipo zauważył, że stablecoiny już dziś pełnią funkcję pieniądza. Użytkownicy platform takich jak Busha mogą kupować doładowania telefonów lub artykuły spożywcze w punktach handlowych za pomocą aktywów cyfrowych, umacniając ich użyteczność w codziennym życiu.
Deficyt zaufania i tradycyjni strażnicy dostępu
Jeśli stablecoiny oferują lepsze rozwiązanie technologiczne, dlaczego przeciętny konsument nadal domyślnie wybiera walutę fiducjarną? Unwana Esang, wiceprezes i główny konsultant ds. rozwoju biznesu usług w Mastercard, przedstawiła bezpośrednią diagnozę: problem ma przede wszystkim charakter zaufania. Dopóki to zaufanie nie zostanie zbudowane, nawet najbardziej eleganckie rozwiązania płatnicze nie osiągną odpowiedniej skali.
Aby wypełnić tę lukę, globalne podmioty intensywnie inwestują w cyberbezpieczeństwo i testy obciążeniowe infrastruktury. Esang skierowała jednak najostrzejszą krytykę pod adresem tradycyjnych instytucji finansowych, ostrzegając, że banki działające w oparciu o starsze modele nadal kierują się mentalnością obecnych liderów rynku i pełnią rolę strażników dostępu, a nie partnerów ekosystemu. Ta niechęć do zmian sprawia, że tradycyjne finanse stopniowo tracą pozycję na rzecz nietradycyjnych graczy, którzy są bardziej elastyczni i szybciej reagują na potrzeby rynku. Jej zdaniem tradycyjni operatorzy muszą dokonać gruntownej zmiany sposobu myślenia, aby zachować znaczenie.
Regulowanie poruszającego się celu
Szybkie przyjmowanie aktywów cyfrowych stawia regulatorów w trudnej sytuacji. Caleb Afaglo, prezes Chamber of Digital Asset and Blockchain Innovations Ghana, określił obecny moment regulacyjny jako próbę uregulowania poruszającego się celu. Przepisy uchwalane w formie sztywnych, wieloletnich aktów ustawowych stają się nieaktualne w chwili ich publikacji — technologia rozwija się codziennie, podczas gdy parlamenty obradują okresowo.
Afaglo opowiada się za zbiorczymi ramami prawnymi, które upoważnią banki centralne i komisje papierów wartościowych do wdrażania dynamicznych, stale aktualizowanych wytycznych. Inicjatywy takie jak Afrykańska Kontynentalna Strefa Wolnego Handlu (AfCFTA) oraz Pan-Afrykański System Płatności i Rozliczeń (PAPSS) zostały opracowane w celu wspierania zintegrowanego handlu, jednak grozi im powrót do tych samych wąskich gardeł walut fiducjarnych, jeśli nie doprowadzą do harmonizacji ram dotyczących aktywów cyfrowych. Jeśli handlowiec w Akrze nie będzie mógł swobodnie wymienić wartości z przedsiębiorcą w Lagos z powodu znacznych rozbieżności między politykami krajowymi, Afryka po prostu powieli nieefektywność biurokracji walut fiducjarnych, nakładając ją na cyfrowe tokeny.
Nigeria ustanawia obecnie precedens dla reszty kontynentu. Central Bank of Nigeria stopniowo zmienia swoje stanowisko wobec aktywów cyfrowych, a dokument Payments System Vision 2025 wyraźnie wskazał na potrzebę stworzenia ram regulacyjnych dla stablecoinów.
Oludimu pochwaliła nigeryjskich regulatorów za skupienie się na rzeczywistej funkcji stablecoinów jako środka płatniczego, zamiast traktowania ich wyłącznie jako tokenów spekulacyjnych. Uruchamiając piaskownice regulacyjne, CBN próbuje zrozumieć, jak transgraniczne przepływy stablecoinów wpływają na krajową politykę pieniężną, zanim wprowadzi ogólne ograniczenia.
Sodipo dodał, że odpowiedzialni operatorzy od dawna przewidywali taką kontrolę regulacyjną. Od momentu powstania w 2018 roku Busha wdrożyła procedury Know Your Customer na poziomie bankowym — na długo przed pojawieniem się jakiegokolwiek formalnego wymogu. Ta proaktywna zgodność z przepisami sprawia, że gdy regulatorzy zasiądą wreszcie do rozmów, operatorzy będą gotowi wykazać istnienie bezpiecznego i przejrzystego środowiska.
Dalszy kierunek
Paneliści są zgodni, że przejście do cyfrowej, pozbawionej granic architektury finansowej jest nieuniknione, jednak osiągnięcie pełnej dojrzałości będzie wymagało celowych działań. Ekosystem potrzebuje zharmonizowanych standardów w afrykańskiej strefie wolnego handlu, aby wartość cyfrowa mogła przemieszczać się równie płynnie jak dane.
Praktycznym sprawdzianem będzie to, czy państwa zdołają uzgodnić zasady dotyczące emitentów stablecoinów, giełd i transakcji transgranicznych bez osłabiania ochrony konsumentów ani nadzoru. Te nierozstrzygnięte kwestie — wraz z obawami dotyczącymi zaufania podniesionymi podczas panelu — zdecydują, w jakim stopniu technologia wyjdzie poza pojedyncze platformy i stanie się częścią rutynowego handlu regionalnego.
Poproszeni o podsumowanie przyszłości tego obszaru jednym słowem, paneliści przedstawili jasną mapę drogową: Oludimu wezwała do współpracy, Afaglo zażądał jedności, Sodipo wskazał na adopcję, a Esang zakończyła, mówiąc o interoperacyjności.
Źródło: TechNext24
