Spready terminowe 10 lat minus 3 miesiące rosną we Francji i we Włoszech; w Wielkiej Brytanii wzrost do września
Najważniejsze informacje
- •Post na Econbrowserze z 14 listopada przedstawia spread terminowy obligacji rządowych 10 lat minus 3 miesiące dla Kanady, Francji, Niemiec, Włoch i Wielkiej Brytanii w oparciu o dane OECD.
- •Spready terminowe we Francji i we Włoszech wzrosły w październiku, a spread w Wielkiej Brytanii rósł do września.
- •Według Chinn i Ferrary (2026) spread terminowy historycznie lepiej sprawdzał się jako predyktor recesji w Kanadzie i Niemczech niż w pozostałych analizowanych krajach.
- •Post podkreśla, że wyceny 5-letnich swapów na ryzyko kredytowe (CDS) wskazują na istotne suwerenne ryzyko niewypłacalności we Francji i we Włoszech, co czyni wyceny CDS konieczną weryfikacją krzyżową przy interpretacji ich długoterminowych stóp zwrotu.
- •OECD opracowuje statystyki długoterminowych stóp procentowych dla krajów członkowskich na ujednoliconej podstawie, co pozwala porównywać krzywe dochodowości między krajami na tych samych zasadach.
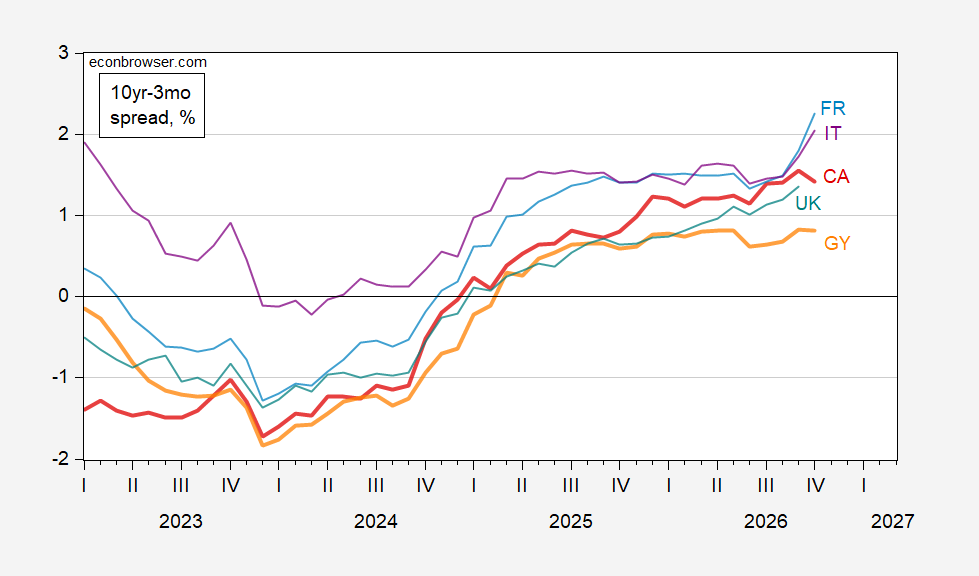
Publikacja z 14 listopada na blogu ekonomicznym Econbrowser analizuje spread terminowy obligacji skarbowych 10 lat minus 3 miesiące w pięciu gospodarkach rozwiniętych, informując, że spready we Francji i we Włoszech wzrosły w październiku, a spread w Wielkiej Brytanii rósł do września.
Na rysunku 1 w poście przedstawiono spread terminowy obligacji rządowych 10 lat – 3 miesiące dla Kanady (czerwony), Francji (jasnoniebieski), Niemiec (pomarańczowy), Włoch (fioletowy) i Wielkiej Brytanii (turkusowy), wszystkie wyrażone w procentach. Dane pochodzą z Organizacji Współpracy Gospodarczej i Rozwoju (OECD), międzyrządowej organizacji z siedzibą w Paryżu, która opracowuje statystyki długoterminowych stóp procentowych dla krajów członkowskich na ujednoliconej podstawie, co pozwala porównywać krzywe dochodowości między krajami na tych samych zasadach.
Spread terminowy — czyli różnica między kosztami długoterminowego i krótkoterminowego pożyczania przez rządy — należy do najuważniej śledzonych miar w analizie cyklu koniunkturalnego, ponieważ odwrócenia krzywej dochodowości, w których stopy zwrotu krótkoterminowe przewyższają długoterminowe, historycznie poprzedzały recesje w wielu gospodarkach rozwiniętych. W tym ujęciu rosnąca wartość oznacza, że różnica między dwoma terminami zapadalności się zwiększa; odwrócenie natomiast odnosi się do sytuacji, gdy sama różnica staje się ujemna. Jak jednak zauważa post, dotychczasowe osiągi wskaźnika są nierówne w poszczególnych krajach: historycznie ten spread terminowy lepiej sprawdzał się jako predyktor recesji w Kanadzie i Niemczech, co omawia praca Chinn i Ferrary (2026), dostępna tutaj.
Post sygnalizuje również zastrzeżenie metodologiczne. W analizie cyklu koniunkturalnego przyjmuje się zwykle stałe lub bliskie zeru ryzyko niewypłacalności; w przypadku Francji i Włoch wydaje się to nieprawdopodobne, co ilustrują 5-letnie swapy na ryzyko kredytowe (CDS). Tam, gdzie suwerenne ryzyko niewypłacalności jest istotne, długoterminowe stopy zwrotu mogą odzwierciedlać postrzegane ryzyko kredytowe obok warunków makroekonomicznych, które spread ma uchwycić — dlatego post wskazuje wyceny CDS jako właściwą weryfikację krzyżową dla tych dwóch rynków. Wyceny CDS odzwierciedlają ocenę ryzyka niewypłacalności suwerennego pożyczkodawcy przez rynek, a termin pięcioletni stanowi standardowy punkt odniesienia. Źródłem danych CDS jest Investing.com.
Dla czytelników śledzących wskaźnik zbiory danych, które post wskazuje jako punkty odniesienia — seria długoterminowych stóp procentowych OECD oraz cytowane wyceny CDS — to te, które warto obserwować, gdy kolejne odczyty będą uzupełniać dane z października i września. Oryginalny post jest dostępny na Econbrowser: Some 10yr-3mo Spreads in October.

