Rentowności obligacji skarbowych blisko 24-letniego maksimum, Pimco ostrzega przed poziomem 6%
Najważniejsze informacje
- •Rentowność 10-letnich obligacji skarbowych notowana była w pobliżu 5,29%, najwyższego poziomu od kwietnia 2002 roku, a Dan Ivascyn z Pimco powiedział, że rentowność 6%, ostatnio widziana w 2000 roku, jest wykonalna.
- •Ivascyn wskazał na wyższe ceny ropy, utrzymującą się inflację i rosnące zadłużenie USA jako czynniki sprawcze, ostrzegając, że dźwigniowe fundusze hedgingowe zamykające stratne pozycje mogą przyspieszyć wyprzedaż.
- •Russell Investments przypisało ponad 70% wzrostu rentowności od końca lutego wyższym stopom realnym i poszerzaniu się realnej premii terminowej.
- •Freddie Mac poinformował, że 30-letnia stała stopa hipoteczna wzrosła 8 października do 7,40%, z 7,28% tydzień wcześniej i 6,30% w 2025 roku.
- •Aukcja 30-letnich obligacji skarbowych o wartości 22 miliardów dolarów 8 października rozliczyła się przy rentowności 5,618% ze stosunkiem bids-to-cover 2,54, choć silny popyt nie zapobiega podwyższonym kosztom pożyczkowym wywierającym presję na akcje, kredyt korporacyjny i kryptowaluty.
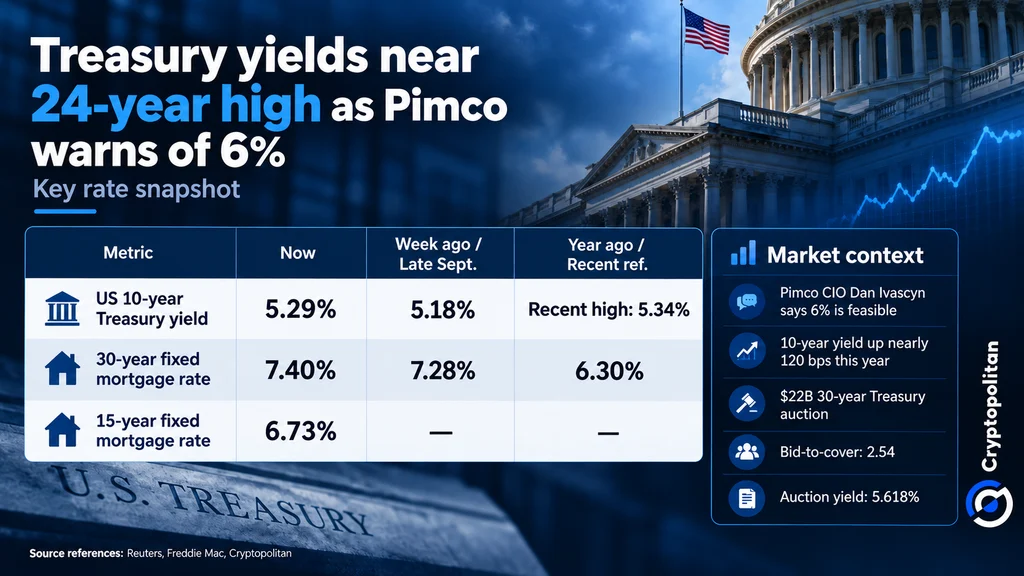
Rentowność 10-letnich obligacji skarbowych USA utrzymywała się w piątek w pobliżu 5,29%, tuż pod niedawnym szczytem 5,34%, według danych Rezerwy Federalnej. Stopa bazowa ostatnio notowana była na tych poziomach w kwietniu 2002 roku, gdy 2 kwietnia osiągnęła 5,36%.
Dan Ivascyn, dyrektor ds. inwestycji w zarządzającym obligacjami Pimco, powiedział, że rentowność 6% jest możliwa — poziom, którego wskaźnik nie osiągnął od 2000 roku, jak odnotował Reuters — co budzi obawy o wysokie koszty pożyczkowe dla akcji i kredytu korporacyjnego na całym świecie.
Dlaczego Pimco nazywa 6% „wykonalnym”
Ivascyn określił kolejny gwałtowny skok rentowności jako „wykonalny”, przestrzegając jednocześnie, że dźwigniowe fundusze hedgingowe mogą przyspieszyć wyprzedaż, zamykając pozycje stratne. Jak poinformował Reuters, jego argumentacja koncentruje się na wyższych cenach ropy, utrzymującej się inflacji oraz rosnącym zadłużeniu Stanów Zjednoczonych.
Rentowność 10-letnich obligacji wzrosła w tym roku o około 120 punktów bazowych (1,2 punktu procentowego), przy czym okres od lipca do września przyniósł największy kwartalny wzrost w tym stuleciu. Ivascyn ostrzegł, że wzrost powyżej 5,5% może wywołać „pewną wyraźną słabość na rynkach ryzyka, zarówno kredytowym, jak i akcyjnym”. Kryptowaluty również mogą napotkać trudności, biorąc pod uwagę tendencję inwestorów do rotacji w stronę bardziej rentownych obligacji skarbowych.
Ponad 70% ruchu to stopy realne
Rezerwa Federalna nie jest jedynym winowajcą rosnących rentowności: w przeciwieństwie do krótkoterminowych stóp ustalanych bezpośrednio przez Fed, rentowność 10-letnia kształtowana jest przez handel rynkowy. Według Russell Investments, ponad 70% wzrostu od końca lutego przypisuje się wyższym stopom realnym — rentownościom skorygowanym o inflację — oraz poszerzaniu się realnej premii terminowej, czyli dodatkowego wynagrodzenia, jakiego inwestorzy żądają za trzymanie dłuższych terminowo papierów.
W przeglądzie opublikowanym we wrześniu Bank Rozliczeń Międzynarodowych poinformował, że inwestorzy nadal kupują bardziej ryzykowne aktywa, w tym inwestycje na rynkach wschodzących, mimo rosnących rentowności. Międzynarodowy Fundusz Walutowy ostrzegł jednak, że nagłe zmiany nastrojów rynkowych mogą prowadzić do odpływu kapitału z osłabionych gospodarek.
Mechanika rynku wysyła sygnały ostrzegawcze
Kilka mechanizmów rynkowych może pogorszyć wyprzedaż obligacji. Z analizy Reutersa wynika, że inwestorzy, którzy nabyli długoterminowe obligacje emitowane przez firmy AI, sprzedają obecnie kontrakty terminowe na obligacje skarbowe, aby zabezpieczyć się przed rosnącymi stopami procentowymi. Goldman Sachs przewiduje, że hiperskalery pożyczą w przyszłym roku 420 miliardów dolarów długu, co może dodatkowo zwiększyć presję.
Inwestorzy są również coraz bardziej niechętni do trzymania długoterminowych obligacji rządowych. Różnica między rentownościami obligacji 10-letnich i 30-letnich wzrosła do około 37 punktów bazowych, co wskazuje, że inwestorzy uważają, iż potrzebują większego wynagrodzenia za ryzyko związane z tak długoterminowymi inwestycjami.
Rynek hipoteczny może pogorszyć sytuację. Rosnące stopy procentowe oznaczają, że właściciele domów będą mniej skłonni do refinansowania, wydłużając czas, przez jaki papiery zabezpieczone hipotekami pozostają w obrocie. Inwestorzy reagują sprzedażą kontraktów terminowych na obligacje skarbowe w celu zabezpieczenia ryzyka, co zwiększa presję na ceny obligacji — a ponieważ rentowności poruszają się odwrotnie do cen, popycha rentowności jeszcze wyżej.
Niepokój znajduje odzwierciedlenie także na rynkach opcji. Cena zabezpieczenia przed ryzykiem wzrostu stóp procentowych o 200 punktów bazowych wzrosła do najwyższego poziomu od marca 2023 roku. Przy kilku siłach oddziałujących na rynek jednocześnie nawet niewielki ruch rynkowy mógłby wywołać reakcję łańcuchową.
Gospodarstwa domowe już to odczuwają przy 7,40%
Wyższe stopy hipoteczne jeszcze bardziej utrudniają Amerykanom zakup własnego domu. Freddie Mac poinformował, że 30-letnia stała stopa hipoteczna wzrosła 8 października do 7,40%, w porównaniu z 7,28% tydzień wcześniej, podczas gdy w 2025 roku wynosiła 6,30%. Tymczasem 15-letnia stopa wzrosła do 6,73%.
Ten wzrost potwierdza trend opisany przez Cryptopolitan we wrześniu, gdy rosnące rentowności obligacji skarbowych popychały stopy hipoteczne w górę.
Co silny popyt może naprawić, a czego nie
Inwestzy stawili się mimo wszystko na aukcji 30-letnich obligacji skarbowych o wartości 22 miliardów dolarów 8 października, jak poinformował Reuters. Rentowność rozliczeniowa aukcji wyniosła 5,618%, a stosunek bids-to-cover osiągnął 2,54 — czyli około 2,54 dolara zleceń na każdego dolara oferowanych obligacji, co jest standardową miarą popytu na aukcji.
Nawet jednak duże zainteresowanie obligacjami nie oznacza, że pożyczanie będzie tanie, ponieważ kupujący oczekują wyższych zwrotów. Gdyby rentowności utrzymywały się w okolicach 6%, presja spadłaby nie tylko na obligacje skarbowe, mimo ich silnego popytu, ale także na akcje, kredyt korporacyjny i kryptowaluty.

