Yoco begon met een pinapparaat: hoe vier oprichters een platform bouwden dat 200.000 kleine bedrijven bedient
Belangrijkste punten
- •Yoco werd rond 2013 opgericht door vier vrienden en officieel in oktober 2015 gelanceerd met een kaartlezer waarmee kleine bedrijven kaartbetalingen konden accepteren zonder processen voor grotereven te doorlopen.
- •De eerste ronde van $560.000 kwam grotendeels van angel-investeerders nadat lokale durfkapitaalbedrijven het bedrijf in 2015 hadden afgewezen, en Mercantile Bank stemde ermee in acquisitiebankpartner te worden.
- •Tijdens de COVID-19-lockdown daalde het transactievolume van Yoco met ongeveer 90%, wat het bedrijf ertoe bracht transactiedata als publiek dashboard te publiceren en een online betalingsproduct te lanceren.
- •In 2020 breidde Yoco zich uit van pinapparaten naar kassasoftware, online betalingen en andere zakelijke en financiële diensten om handelaren één platform te bieden voor het beheren van hun handel.
- •Yoco heeft in totaal meer dan $100 miljoen opgehaald, waaronder een Serie C van $83 miljoen in 2021, en bedient nu 200.000 kleine bedrijven binnen een geschatte markt van miljoenen Zuid-Afrikaanse MKB's.
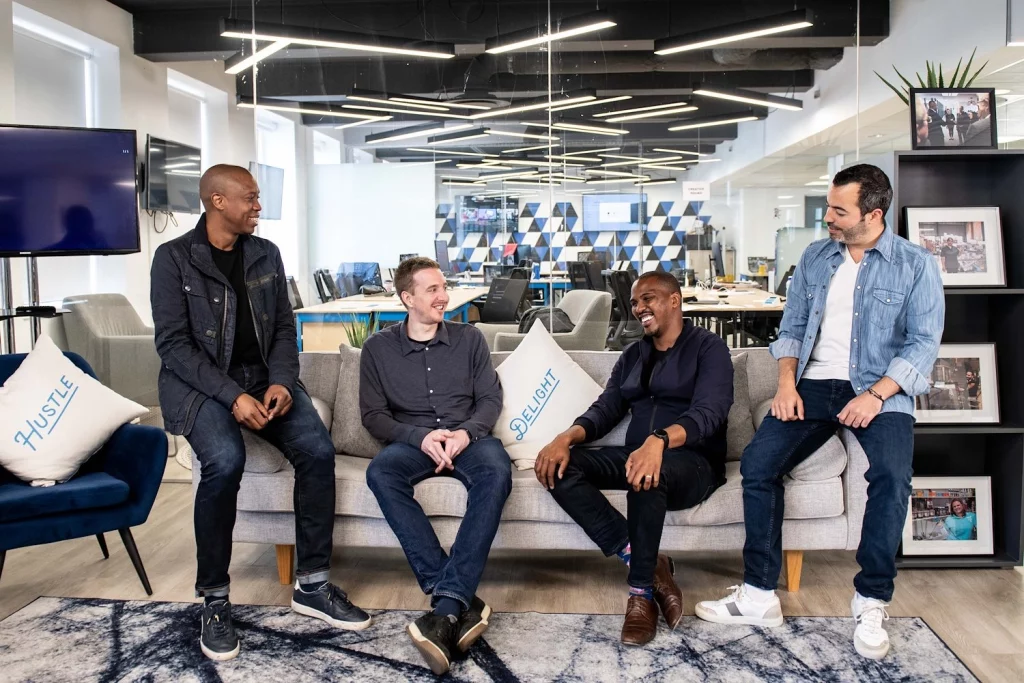
Toen Carl Wazen, Katlego Maphai, Lungisa Matshoba en Bradley Wattrus rond 2013 besloten samen een bedrijf te starten, hadden ze geen uitgewerkt bedrijfsplan of een grootse visie voor het bouwen van een betalingsbedrijf. Wat ze hadden, was een probleem dat ze konden negeren.
"Zaten we allemaal in een fase van ons leven waarin we iets wilden doen met meer betekenis," herinnerde Wazen, chief business officer en medeoprichter van Yoco, zich in een interview met TechCabal.
De paden van de vier oprichters kwamen samen via werk en langdurige vriendschappen. Wazen en Maphai ontmoetten elkaar tijdens hun werk bij Delta Partners, een telecomadviesbureau. Maphai en Matshoba kenden elkaar vanuit hun kindertijd en studietijd, terwijl Wattrus met Maphai had gewerkt bij Rocket Internet, een wereldwijd venture-buildingbedrijf, in Nigeria.
Het probleem dat ze wilden aanpakken was al zichtbaar in de Zuid-Afrikaanse economie. Het land bewoog richting kaartbetalingen: tussen 2010 en 2014 bijna verdubbelden kaartbetalingstransacties van 1,02 miljard naar 1,96 miljard, terwijl het aantal circulerende kaarten steeg van 58 miljoen naar 90 miljoen. Kleine bedrijven bleven echter achter. Voor velen betekende het accepteren van kaarten het navigeren door banken, papierwerk, kosten en hardware die waren ontworpen voor grotere bedrijven.
De oprichters waren ervan overtuigd dat er een eenvoudigere manier moest zijn voor kleine bedrijven om kaartbetalingen te accepteren zonder door een banksysteem te hoeven dat was gebouwd rond de behoeften van grotere, gevestigde bedrijven. Dat eenvoudige idee werd Yoco, dat officieel werd gelanceerd in oktober 2015 na een bètaperiode van een jaar met meer dan 500 handelaren. Het bedrijf begon met een klein pinapparaat en is sindsdien uitgegroeid tot een technologisch platform dat 200.000 kleine bedrijven bedient.
Om daar te komen moesten de oprichters een bank overtuigen om vier mensen zonder betalingsachtergr te vertrouwen, investeerders overtuigen om te investeren in een bedrijf dat nog niet bestond, en het bedrijf herhaaldelijk opnieuw uitvinden naarmate de behoeften van handelaren veranderden.
"Er was een heel jaar waarin we op elk moment maar 90 dagen aan startkapitaal hadden," vertelde Wazen aan TechCabal. "En dat was voortdurend mijn enige taak. Ik was de hele tijd aan het fondsenwerven, in een vliegtuig, op zoek naar investeerders."
Alle vier de oprichters zijn nog steeds bij Yoco, zij het in verschillende rollen. Matshoba leidt product en technologie, Wattrus houdt toezicht op de financiën als chief financial officer, en Wazen blijft de zakelijke kant leiden als chief business officer. Maphai, die in 2025 aftrad als CEO, blijft betrokken als strategisch adviseur.
"Voor ons voelde het niet juist dat je als kleine ondernemer dit nadeel had dat je groei beperkte ten opzichte van een meer gevestigd bedrijf," zei Matshoba over de oprichting van het bedrijf.
Een eenvoudig apparaat, een complexe achterkant
Het probleem leek duidelijk. Het oplossen was dat niet.
Yoco's eerste product was een klein pinapparaat dat op een toonbank kon staan en een klein bedrijf in staat stelde de kaarten te accepteren die al in de portemonnees van klanten zaten. Achter dat eenvoudige apparaat schuilde echter een veel complexere uitdaging van bankpartnerschappen, risico en vertrouwen.
De oprichters hadden niet de bedoeling om te concurreren met Zuid-Afrika's goed ontwikkelde banksector door nog een bank te bouwen. In plaats daarvan wilden ze een kleine kaartlezer en software gebruiken om kaartbetalingen te brengen naar bedrijven die het traditionele betalingssysteem grotendeels had genegeerd. Op dat moment moest een klein bedrijf dat kaarten wilde accepteren met een bank omgaan, een langdurige aanvraag doorlopen, en hardware en kosten op zich nemen die kaartacceptatie onpraktisch maakten. Yoco nam die last weg: een handelaar kon zich snel aanmelden, een klein apparaat krijgen en beginnen met het accepteren van kaarten zonder een proces te doorlopen dat was gebouwd voor bedrijven die veel groter waren.
Voordat Yoco dit allemaal kon aanbieden, moest het zijn grootste probleem oplossen. De startup kon zijn pinapparaat niet simpelweg aansluiten op Zuid-Afrika's betalingssysteem en beginnen met het verwerken van transacties. Het had een acquisitiebank nodig—de instelling die handelaren in staat stelt kaartbetalingen te accepteren—om het te verbinden met de kaartnetwerken en transacties namens zijn handelaren te verwerken. Yoco had zo'n bank nodig om een route naar de kaartnetwerken te bieden en, cruciaal, om de startup te vertrouwen met het werven en beheren van een nieuwe populatie handelaren.
Dat was een moeilijke propositie voor een commerciële bank. Yoco had geen handelsgeschiedenis, geen klanten en geen staat van dienst in betalingen. De bank moest niet alleen beoordelen of vier jonge oprichters een levensvatbaar product konden bouwen, maar ook of ze legitiemeelaren konden identificeren, risico's konden beheren, die handelaren konden ondersteunen en binnen de regels van het betalingssysteem konden opereren.
"We brachten ons hele eerste jaar door met het proberen te overtuigen van een bank om ons als partner aan te nemen," zei Wazen.
Hij vergeleek de regeling met een mobiele virtuele netwerkoperator, waarbij een kleiner telecombedrijf de infrastructuur en licentie van een groter bedrijf gebruikt om gespecialiseerde diensten aan zijn eigen klanten te leveren. In veel opzichten, zei Wazen, nam de bank Yoco aan als één handelaar terwijl het werd toegestaan een veel grotere groep bedrijven onder die relatie te aggregeren.
"We hadden in wezen een bedrijf op papier gebouwd in veel detail, en we moesten de bank overtuigen dat het een geloofwaardig bedrijfsplan was," zei hij. Het plan omvatte handelarenwerving, risicobeheer, operaties en klantondersteuning.
Angels treden op terwijl instellingen aarzelen
Het fondsenwervingsprobleem was net zo moeilijk. Yoco probeerde geld op te halen voordat het een product op de markt had of betekenisvolle tractie, en lokale durfkapitaalbedrijven waren sceptisch. In 2015, zei Maphai, wezen lokale VC's het bedrijf af omdat het geen handelsgeschiedenis of licentie had.
Zijn eerste ronde van $560.000 kwam grotendeels van angel-investeerders, waarbij Wazen een beroep deed op zijn professionele netwerken in het Midden-Oosten. Vroege investeerders waren onder meer fintech-investeerder Robby Hilkowitz en Greg Kidd, die zich aansloten als vroege financier en adviseur.
Institutioneel geld was een ander probleem. Zoals Wazen het uitdrukte, zat het bedrijf gevangen in een "kip-en-ei-situatie": het moest laten zien dat het geld kon ophalen om het bankpartnerschap veilig te stellen, terwijl de bank geruststelling wilde dat Yoco voldoende financiële steun had.
Mercantile Bank doorbrak de impasse. De kleinere Zuid-Afrikaanse commerciële bank keurde Yoco's aanvraag goed en stemde ermee in om met de startup te partners te worden, waardoor het toegang kreeg tot het betalingssysteem via de acquisitie-infrastructuur van de bank.
Toen, nadat de bank het partnerschap had goedgekeurd, trok de institutionele investeerder die al een term sheet had uitgegeven zich terug. Wazen maakte de reden niet bekend. De timing liet Yoco achter met de bankrelatie die het nodig had om te opereren, terwijl het de investeerder misliep van wie het verwachtte dat deze de volgende fase zou financieren.
"Vroegen we ons af: 'Moeten we onze angel-investeerders vertellen wat er is gebeurd? Moeten we de bank vertellen wat er is gebeurd?'" zei Wazen.
De oprichters gingen door. De bank had al op hen gewed, en de angel-investeerders kozen ervoor hun inzet te vergroten. "Alle angel-investeerders bleven. Ze besloten zelfs nog meer te investeren om het volledige belang op te nemen," zei Wazen.
Dat gaf Yoco genoeg kapitaal om het product te bouwen en zijn eerste handelaren aan te melden, zonder institutionele lead. De oprichters verzorgden zelf verkoop, onboarding en klantondersteuning, en deden wat Wazen "de dingen die niet schalen" noemt.
"We deden allemaal onboarding. We deden verkoop," zei hij. "Zelfs toen we een team hadden, bleven we zeer praktisch betrokken bij de klantervaring, want dat was alles wat we hadden."
Wazen zei dat het product zo eenvoudig was ontworpen dat handelaren geen formele training nodig hadden, en mond-tot-mondreclame bouwde Yoco's eerste handelaarsbestand op in Kaapstad voordat het bedrijf naar andere steden uitbreidde.
Toen het model begon te werken
Er waren verschillende momenten waarop de oprichters zich realiseerden dat Yoco misschien iets had gevonden dat kon schalen.
Een daarvan kwam in 2016, toen Yoco groeide van ongeveer 500 handelaren aan het begin van het jaar naar 5.000 aan het einde. "Dat was een groeijaar van 10x," zei Matshoba.
De groei werd systematischer toen digitale marketing, inboundsales en selfservice-onboarding als een herhaalbare motor werkten. Toen de oprichters geloofden dat ze die cyclus hadden gekraakt, stelden ze agressievere doelen. In juli 2016 mikte Yoco op het toevoegen van 400 nieuwe handelaren in een maand—bijna drie keer het eerdere record van 150—en behaalde het doel. In november werden er meer dan 800 per maand toegevoegd.
In 2019 lanceerde het bedrijf Yoco Go, een kleiner, goedkoper pinapparaat dat kaartbetalingen binnen bereik van meer kleine bedrijven moest brengen. De reactie was onmiddellijk. Yoco meldde 15.000 handelaren aan in één maand, volgens Matshoba, wat liet zien hoeveel vraag er nog was bij bedrijven die het bedrijf nog niet had bereikt.
COVID-19: een daling van 90% en een wending naar data
Voor een betalingsbedrijf dat kleine bedrijven bedient, was COVID-19 meer dan een andere moeilijke periode. Toen Zuid-Afrika in lockdown ging, schaalden bedrijven in het hele land terug of schortten ze hun activiteiten op, waardoor omzet en transactievolume scherp daalden. Yoco voelde de schok via de bedrijven op zijn platform, met transactievolume dat daalde met ongeveer 90% op het hoogtepunt van de lockdown.
"Het aantal transacties daalde, en we waren behoorlijk geschokt," zei Wazen.
Yoco vond uiteindelijk een kans in de data die het verzamelde. Nu bedrijven, de overheid, investeerders en de media moeite hadden om de economische impact van de lockdown te begrijpen, publiceerde het bedrijf cijfers die lieten zien hoe transacties waren gedaald en bouwde het een live dashboard dat het herstel per provincie en sector volgde. De data hielp Yoco begrijpen wat er met zijn klanten gebeurde en werd tegelijk een publieke bron.
De markt op het spel was aanzienlijk. In 2020 had Zuid-Afrika naar schatting 2,6 miljoen formele kleine, middelgrote en micro-ondernemingen (MKB's), en het Department of Small Business Development schatte het aantal micro- en informele bedrijven op ongeveer 3,3 miljoen. De schattingen varieerden afhankelijk van hoe kleineven werden gedefinieerd, maar beide wezen op de schaal van de markt die Yoco jarenlang had opgebouwd. Yoco's 200.000 handelaren, opgebouwd over bijna een decennium, vertegenwoordigen nog steeds een fractie van die populatie, waardoor het grootste deel van de markt die de oprichters wilden bedienen buiten het platform blijft.
Matshoba zei dat de crisis iets diepers testte dan het reactievermogen van het bedrijf. Het mondiale verhaal destijds hield in dat fysieke handel permanent zou kunnen wijken voor online winkelen. Dat accepteren zou hebben betekend dat de markt die Yoco jarenlang had gediend ter discussie werd gesteld.
"Wij geloven fundamenteel dat de straat de broedplaats is voor elk bedrijf, vooral kleine bedrijven," zei Matshoba. "Als alles digitaal wordt, kom je in de wereld van grote bedrijven."
Het bedrijf handelde snel om handelaren te ondersteunen tijdens de verstoring, lanceerde een online betalingsproduct en paste zich aan toen bedrijven wisselden tussen fysieke en digitale handel.
"We moesten in die periode veel zeer klantgevoelige beslissingen nemen om ervoor te zorgen dat onze klanten voortdurend de juiste producten hadden en onze steun," zei Matshoba.
Groter worden dan betalingen
Yoco begon met een eenvoudige propositie: het voor kleine bedrijven gemakkelijker maken om kaartbetalingen te accepteren. Toen creëerden betalingen een nieuwe kans.
Zodra de transacties van een handelaar gedigitaliseerd waren, konden informatie over verkoop, klanten en bedrijfsprestaties andere diensten ondersteunen. Kassasoftware, bedrijfstools en financiële diensten konden rond die oorspronkelijke betalingsrelatie worden gebouwd.
"Wat we toen niet realiseerden, was hoe snel we na de lancering van ons betalingsproduct de druk van klanten zouden voelen voor de rest ervan," zei Matshoba.
Handelaren wilden minder systemen en minder complexiteit. Ze wilden geen aparte aanbieders voor betalingen, kassa en de rest van de winkelervaring. Het accepteren van een kaart was één onderdeel van het runnen van een bedrijf; ze hadden ook tools nodig om verkoop, orders, producten en dagelijkse operaties te beheren.
In 2020 breidde Yoco uit van het pinapparaat naar kassasoftware, online betalingen en andere zakelijke en financiële diensten, waarbij een betalingsrelatie werd omgezet in een breder scala aan tools. Het idee was om kleine bedrijven één plek te geven om meer van hun handel te beheren in plaats van meerdere systemen aan elkaar te knopen.
"Je moet heel dicht bij blijven bij wat de klant het meest van je nodig heeft," zei Wazen.
Meer dan een decennium overleven
Het Zuid-Afrikaanse startup-ecosysteem waar Yoco in 2013 binnenkwam, was veel kleiner en minder gevestigd dan het ecosysteem van vandaag. In de loop van het decennium is het land uitgegroeid tot een van Afrika's belangrijkste startup-financieringsmarkten, met Zuid-Afrika onder de continentale "Big Four"-markten die consequent het grootste deel van de durvesteringen aantrekken. In 2025 haalden Zuid-Afrikaanse startups $600 miljoen op, een stijging van 51% ten opzichte van het voorgaande jaar, volgens Africa: The Big Deal. Yoco's eigen financieringsgeschiedenis—afgewezen door lokale durfkapitaalbedrijven in 2015, sindsdien meer dan $100 miljoen opgehaald—is in lijn bewogen met die bredere verschuiving.
Yoco zelf heeft sinds zijn begindagen meer dan $100 miljoen aan financiering opgehaald, waaronder een Serie C-ronde van $83 miljoen in 2021, terwijl het zich uitbreidde van pinapparaten naar een breder platform voor kleine bedrijven.
Het bedrijf heeft nu een financieringsboom en -correctie, COVID-19, infrastructuurbeperkingen, verschuivend consumentengedrag en toenemende druk om een duurzaam bedrijf te bouwen overleefd. Wazen wijst niet op één verklaring daarvoor, maar schrijft het toe aan een combinatie van beslissingen, omstandigheden en een beetje geluk.
Eén beslissing was hoe het bedrijf kapitaal aantrok. Yoco nam geen substantiële institutionele financiering voordat het betekenisvolle tractie had, waardoor de oprichters meer eigendom en controle konden behouden.
"Ik denk dat we ons in de juiste manier hebben gekapitaliseerd in een vroeg stadium," zei Wazen.
Die controle gaf de oprichters ruimte om langetermijnbeslissingen te nemen, met een raad van bestuur en investeerdersbestand dat kon adviseren zonder strategie voor te schrijven. Hij schrijft ook toe aan de vier-oprichtersstructuur: toen één oprichter onder druk stond, konden de anderen meer overnemen.
"Als één het moeilijk had, kon een ander helpen de last te dragen," zei hij.
Matshoba wijst op iets minder voor de hand liggends: de weigering van het bedrijf om individuele klantproblemen als te klein af te doen terwijl het probeerde te schalen.
"Een probleem dat vandaag één handelaar treft, kan over tien dagen er duizenden treffen," zei hij.
Yoco leerde problemen op te lossen voordat ze systemisch werden, wat betekende dat het de aandacht van individuele klanten vasthield naarmate het bedrijf groeide.
Wazen omschrijft de huidige periode als iets dat dicht bij een nieuw oprichtingsmoment ligt. Een bedrijf dat over een decennium is gebouwd, kan er niet van uitgaan dat wat toen werkte, blijft werken.
"We hebben veel gebouwd, maar veel daarvan is 10 jaar geleden gebouwd," zei hij. "Het heeft op schaal goed gewerkt, maar er gaat zeker een betere manier zijn om het te doen, een intelligentere manier om het te doen."
Hoe snel Yoco die tien jaar oude systemen kan herbouwen, en hoe ver het de software- en financiële diensten kan uitbreiden die zijn handelaren steeds blijven vragen, bepaalt nu zijn tweede decennium.

