Waarom beleggers niet moeten haasten om de volgende blockbuster-IPO te kopen
Belangrijkste punten
- •Amerikaanse IPO’s hebben sinds 1980 gemiddeld een eerstedagsrendement van ongeveer 18% tot 19% opgeleverd, maar die winst komt vooral terecht bij beleggers die aandelen tegen de aanbiedingsprijs toegewezen krijgen.
- •Beleggers die pas kopen nadat de handel is begonnen, kunnen veel minder profiteren dan de opvallende IPO-sprong suggereert, omdat toewijzingen in sterke deals beperkt zijn en zwakkere deals makkelijker verkrijgbaar zijn.
- •Nieuw genoteerde bedrijven hebben de neiging om in de eerste jaren na de beursgang slechter te presteren dan vergelijkbare ondernemingen, vooral bij kleinere en onrendabele uitgiftes.
- •Lock-upperiodes die aflopen kunnen een nuttig moment zijn om nieuw genoteerde aandelen opnieuw te beoordelen, omdat extra aandelen op de markt de koers kunnen drukken als de vraag niet meegroeit.
- •Het artikel stelt dat blootstelling aan private markten niet automatisch beter is dan beleggen op de publieke markt, omdat venturerendementen sterk geconcentreerd zijn in de vroegste en riskantste financieringsrondes.
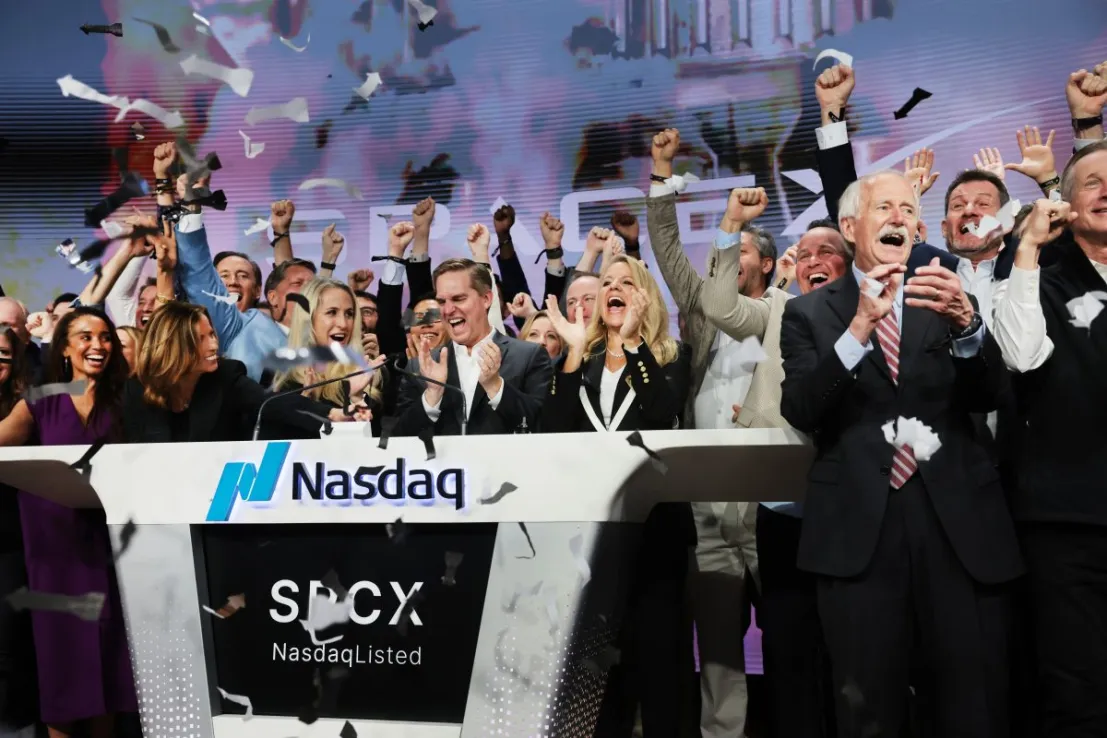
IPO’s maken beleggers buitengewoon gretig, maar het bewijs suggereert dat zij met meer voorzichtigheid moeten worden bekeken, schrijft Yves Bonzon
Er zijn maar weinig financiële gebeurtenissen die zoveel enthousiasme opwekken als initial public offerings (IPO’s). Toch laat de geschiedenis zien dat ze met voorzichtigheid moeten worden benaderd. Als je afstand neemt en kijkt naar wat decennia aan empirisch onderzoek zeggen over beleggen in IPO’s, dan is het bewijs opvallend consistent en nuchter.
De eerste bekende geijkte bevinding is IPO-underpricing. Gemiddeld hebben Amerikaanse IPO’s sinds 1980 een eerstedagsrendement van ongeveer 18 tot 19 per cent opgeleverd, volgens de meest recente gegevens verzameld door Jay Ritter van de University of Florida. Maar dit ‘geld dat op tafel blijft liggen’ komt vooral terecht bij degenen die een toewijzing krijgen tegen de aanbiedingsprijs – doorgaans institutionele beleggers die verbonden zijn aan het underwriting-syndicaat – en niet bij degenen die kopen zodra de aandelen beginnen te handelen.
Een toewijzing krijgen is bovendien geen garantie voor beleggingssucces. Toewijzingen in blockbusterdeals zijn sterk gerantsoeneerd, terwijl zwakke deals doorgaans makkelijk verkrijgbaar zijn – de klassieke winner’s curse. Daardoor zal een beleggingsstrategie die zonder onderscheid op IPO’s inschrijft uiteindelijk veel minder opleveren dan de opvallende eerstedagssprongen die in IPO-onderzoek worden gerapporteerd. Voor beleggers die de markt van opzij volgen, doet dat onderscheid ertoe, omdat de meest zichtbare rendementen niet noodzakelijk de rendementen zijn die voor de gemiddelde koper beschikbaar zijn.
Geduld is een schone zaak
Nieuw genoteerde bedrijven kunnen ook moeite hebben om hun vroege momentum vast te houden. Ritter vond dat IPO’s in de eerste jaren na notering aanzienlijk slechter presteerden dan vergelijkbare ondernemingen, hoewel een groot deel van die underperformance geconcentreerd is bij kleinere, onrendabele bedrijven. Het patroon lijkt nauw samen te hangen met markttiming. Bedrijven zijn bedreven in het uitgeven van aandelen wanneer het enthousiasme van beleggers en de waarderingen dicht bij hun piek liggen. Dat sluit aan bij een van onze al lang bestaande beleggingsopvattingen dat waarderingen alleen echt relevant zijn in zeldzame momenten waarop ze uitersten bereiken, waardoor de reactie van bedrijfsuitgevers verandert.
Alles bij elkaar suggereert het empirische record dat geduldige beleggers doorgaans betere instapmomenten krijgen in de kwartalen na een notering dan in de euforische eerste dagen. Dat betekent natuurlijk niet dat beleggers IPO’s volledig moeten vermijden. Elk groot beursgenoteerd bedrijf was ooit een IPO, en enkele van de grootste winnaars van morgen noteren vandaag ongetwijfeld. De les is er een van geduld en discipline. Het aflopen van lock-upperiodes kan een geschikt moment zijn om het heersende sentiment rond nieuw genoteerde bedrijven opnieuw te beoordelen. Nu beperkingen op insiderverkopen worden opgeheven en meer aandelen verhandelbaar worden, moet de markt het extra aandelenaanbod absorberen. Zonder een overeenkomstige stijging van de vraag kan dat incrementele aanbod extra mechanische neerwaartse druk op de aandelenkoers uitoefenen.
Privaat versus publiek
Als de gemiddelde belegger in publieke markten structureel te laat op het feestje is, waarom dan niet gewoon eerder instappen en deelnemen terwijl deze bedrijven nog privaat zijn? Hoewel de geschiedenis laat zien dat elke generatie oprichters en durfkapitalisten heeft geleerd langer privaat te blijven en meer van de waardecreatiecurve te verzilveren vóór een IPO, maakt dat private marktbeleggingen niet automatisch aantrekkelijker. Sterker nog, venturecapitalrendementen zijn buitengewoon scheef verdeeld richting de vroegste financieringsrondes. Het steilste deel van de waardecreatiecurve komt terecht bij beleggers die bereid zijn het hoogste sterfterisico te dragen, in een fase waarin toegang beperkt is en het identificeren van de uiteindelijke uitschieters met enige betekenisvolle zekerheid buitengewoon moeilijk is.
Voor de meeste beleggers ligt de kern daarom niet in het kiezen tussen private en publieke markten. Men moet in beide gedisciplineerd blijven. Private markten kunnen aantrekkelijke kansen bieden, vooral via ervaren beheerders met toegang tot veelbelovende bedrijven in eerdere ontwikkelingsfasen. Maar een pre-IPO-label vertaalt zich niet automatisch in superieure rendementen; toegang, managerselectie en waardering zijn net zo belangrijk als op de publieke markten.
Uiteindelijk kunnen beleggers het zich niet veroorloven om de grote winnaars op de publieke markten te missen. Het doel is deel te nemen aan de langetermijngroei van uitzonderlijke bedrijven, niet om er zo vroeg mogelijk toegang toe te krijgen. Er is geen noodzaak om tegen elke prijs een pre-IPO- of IPO-toewijzing veilig te stellen. In plaats daarvan kunnen beleggers geduld hebben en posities opbouwen zodra de initiële IPO-volatiliteit is afgenomen, terwijl een groot deel van het langetermijn-compoundingspotentieel van het bedrijf nog niet is gerealiseerd.
Yves Bonzon is group chief investment officer bij Julius Baer

