Waarom Bitcoin op verschillende prijzen handelt op crypto-beurzen
Belangrijkste punten
- •Bitcoin wordt rond de klok verhandeld op honderden onafhankelijke beurzen, dus elk platform kan een andere, tegelijkertijd accurate prijs tonen voor hetzelfde asset.
- •Liquiditeitsdiepte, bid-ask spreads en slippage bepalen hoe dicht grote orders bij de getoonde prijs worden gevuld, en dunne orderboeken vergroten het prijseffect.
- •Fees en ingebouwde spreads kunnen schijnbare koopjes omdraaien; in één hypothetisch voorbeeld eindigde een koers die $200 lager was op één beurs uiteindelijk $449,80 duurder door hogere fees.
- •Koersen in stablecoins mogen niet als dollarbedragen worden behandeld, omdat USDT en USDC boven of onder $1 kunnen handelen, aldus Circle.
- •Onderzoek van Makarov en Schoar toonde aan dat prijsgaten tussen beurzen kunnen aanhouden en groter zijn tussen landen dan binnen landen, het gevolg van marktsegmentatie en beperkingen op kapitaalbewegingen.
Bitcoin heeft nooit één officiële prijs gehad. Het asset wordt rond de klok verhandeld op honderden onafhankelijke marktplaatsen, en elk platform beheert een eigen pool van kopers, verkopers en openstaande orders. Daardoor kan dezelfde munt op hetzelfde moment iets verschillende prijzen dragen — een koers van $100.000 op het ene platform naast $100.250 op het andere kunnen beide volledig correct zijn. Omdat het handelen nooit stopt, wordt elk orderboek continu onafhankelijk bijgewerkt, zonder één sessie die koersen over platforms synchroniseert.
Dit rapport onderzoekt de cijfers achter die gaten en behandelt orderboeken, liquiditeit, handelskosten, stablecoin-paren, regionale premies, arbitrage en de aggregatietools die prijzen over markten gemiddeld berekenen. De meeste voorbeelden zijn hypothetisch en worden als zodanig aangeduid; de verifieerbare cijfers komen uit gepubliceerd onderzoek en documentatie van beurzen, vermeld aan het einde van het artikel.
De belangrijkste cijfers in één oogopslag
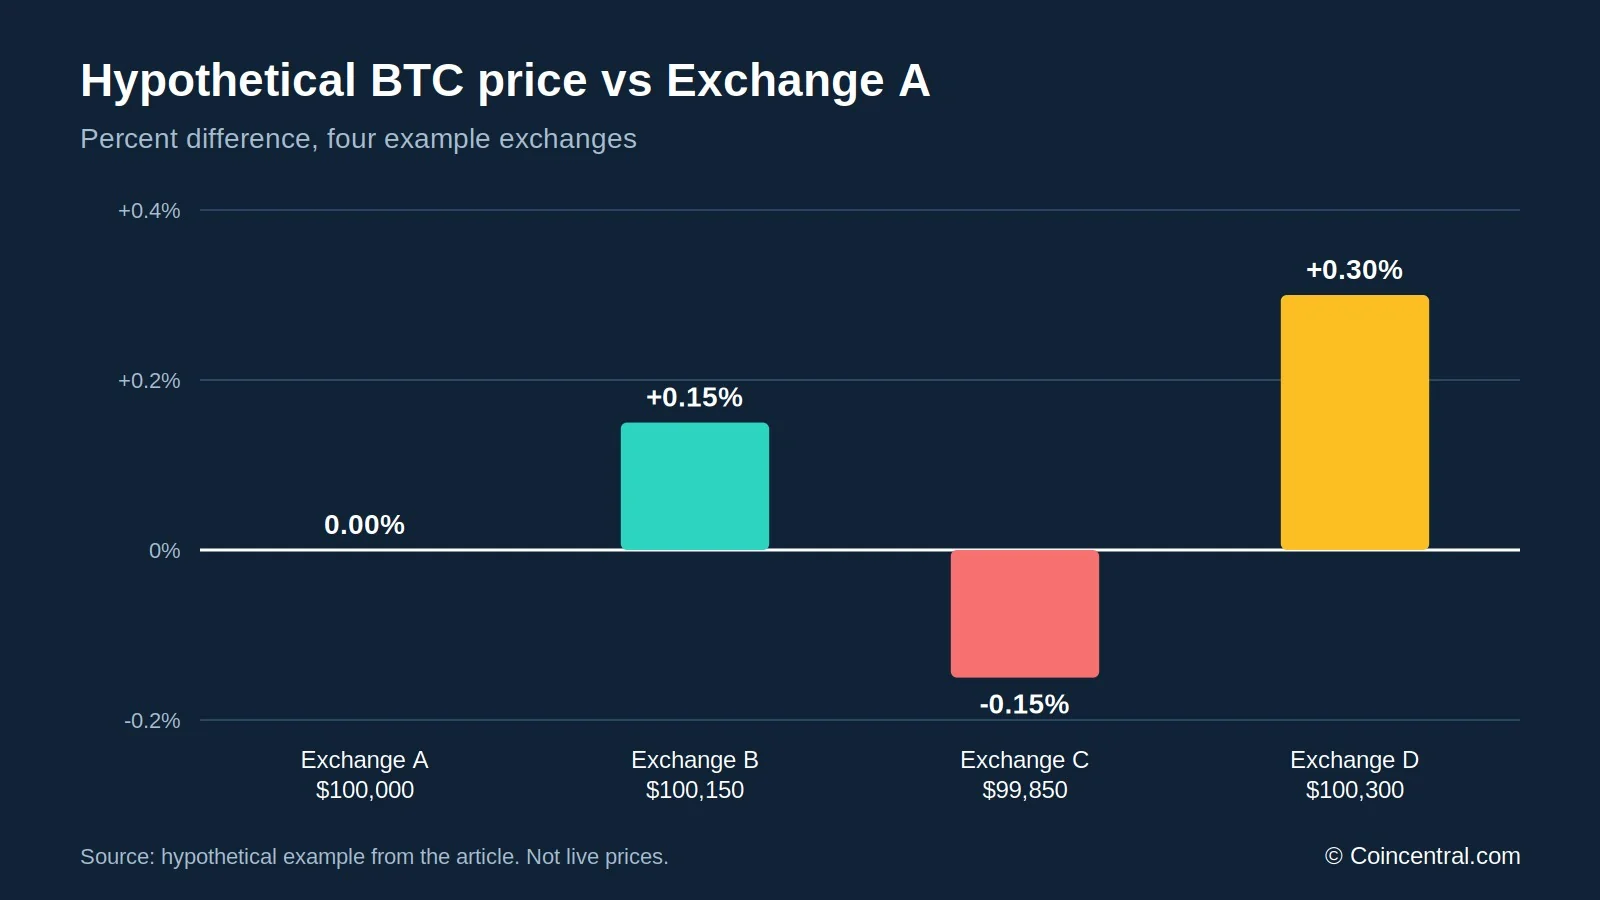
Een eenvoudige illustratie toont hoe klein de verschillen kunnen zijn. Over een hypothetische set van vier beurzen lopen de koersen van $99.850 tot $100.300 — een bereik van $450, ofwel 0,45% van een referentieprijs van $100.000. Vóór kosten zou een koper op het goedkoopste platform $450 minder betalen dan een koper op het duurste. Deze cijfers zijn illustratief en geen live koersen.
Arbitragehandelaars zijn de kracht die dergelijke gaten klein houdt: ze kopen waar een munt goedkoper is en verkopen waar hij hoger handelt. Toch kunnen gaten aanhouden. Onderzoek van Igor Makarov en Antoinette Schoar, gepubliceerd in de Journal of Financial Economics in 2020, documenteerde prijsgaten die steeds opnieuw terugkwamen en stelde dat ze groter waren tussen landen dan tussen beurzen binnen hetzelfde land. Voor een koper betekent dit dat elk getal op het scherm een eigenschap is van het platform, niet van Bitcoin zelf.
Hoe orderboeken de prijs bepalen
De meeste grote gecentraliseerde beurzen matchen klanten via een elektronisch orderboek — een live lijst van de prijzen waartegen gebruikers willen kopen en verkopen. Kooporders staan bekend als bids; verkooporders als asks.
Stel je Bitcoin voor rond de $100.000, met het hoogste bod op $99.950 en de laagste vraagprijs op $100.050. De afstand daartussen, in dit voorbeeld $100, is de bid-ask spread. Een market-kooporder wordt uitgevoerd tegen de laagste asks, terwijl een market-verkooporder wordt uitgevoerd tegen de hoogste bids. Naarmate orders worden gevuld, geannuleerd of vervangen, beweegt de koers.
Elke beurs houdt een eigen boek bij. Het ene platform kan worden gedomineerd door institutionele kopers terwijl het andere vooral retailverkopers telt, dus zelfs twee gezonde markten kunnen een andere balans van vraag en aanbod hebben. De documentatie van Kraken merkt op dat market-orders tegen verschillende prijzen kunnen worden uitgevoerd, afhankelijk van hoe diep het orderboek is. Niets verplicht elke beurs om op elk moment dezelfde prijs te tonen.
Liquiditeit en prijseffect
Liquiditeit beschrijft hoe gemakkelijk een munt kan worden gekocht of verkocht zonder dat de prijs verschuift. Kraken noemt orderboekdiepte en de bid-ask spread als de belangrijkste maten, en diepere markten stellen kopers in staat grotere orders dichter bij de op het scherm getoonde prijs te vullen.
Denk aan een koper die 5 BTC wil. Beurs A biedt 100 BTC te koop aan nabij de marktprijs; beurs B biedt slechts 2 BTC op dat niveau. Op beurs A wordt de order gevuld met weinig effect op de prijs. Op beurs B putten de eerste 2 BTC de nabijgelegen verkopers uit, en de resterende 3 BTC worden tegen geleidelijk hogere prijzen gevuld, waardoor de gemiddelde kosten stijgen. Dat effect staat bekend als prijseffect (price impact).
Slippage en handelsvolume
Slippage is het verschil tussen de prijs die een handelaar verwacht en de prijs die feitelijk wordt behaald. Volgens Binance.US zijn de belangrijkste factoren de ordergrootte, liquiditeit en marktvolatiliteit, en grote market-orders zijn het meest blootgesteld omdat ze verschillende prijsniveaus in één keer kunnen doorslaan.
Hoog handelsvolume garandeert echter geen goede uitvoering. Twee platforms met vergelijkbaar dagelijks Bitcoin-volume kunnen zeer verschillende liquiditeit rond de huidige prijs hebben, en een beurs kan $1 miljard dagelijks volume rapporteren terwijl de diepte voor een specifieke trade dun is.
Kleinere munten en vluchtige markten
Het probleem is groter voor nieuwe altcoins en meme-coins. Een token kan een marktwaarde van $10 miljoen tonen terwijl er slechts $50.000 aan liquiditeit beschikbaar is om te handelen, wat betekent dat zelfs een bescheiden verkoop de prijs sterk kan doen bewegen.
Volatiliteit vergroot de gaten. Cryptomarkten sluiten nooit, en snel bewegend nieuws kan de ene beurs doen bewegen voordat de anderen bijbenen. Tijdens scherpe dalingen kunnen liquiditeitsverschaffers orders intrekken of spreads verbreden, waardoor een dunne markt verder kan vallen dan een diepe markt. Een plotselinge extreme prijs op één platform betekent niet dat Bitcoin op dat niveau verhandeld werd op de hele markt.
Fees en spreads bepalen wat je werkelijk betaalt
De marktprijs en de prijs die een klant uiteindelijk betaalt zijn niet altijd hetzelfde. Sommige beurzen tonen een orderboek en rekenen afzonderlijke fees; andere bieden vereenvoudigde koopknoppen die een spread direct in de koers verwerken.
Coinbase hanteert beide modellen. De documentatie stelt dat eenvoudige aankopen een spread in de getoonde prijs bevatten, waardoor het platform een tarief kan vastzetten tijdens het verwerken van de order, terwijl Coinbase Advanced directe toegang tot het orderboek biedt en in plaats daarvan een volumegebaseerde fee rekent.
De feelaag kan een schijnbare koopje omdraaien. In één hypothetische opstelling quotationt beurs A een prijs $200 lager dan beurs B, maar door de hogere fee is de uiteindelijke aankoop $449,80 duurder — en dat voorbeeld laat extra spreads, opnamekosten en slippage buiten beschouwing. De conclusie is om de totale uitvoeringskosten te vergelijken: de laagste headlineprijs is niet altijd de goedkoopste manier om te kopen.
Handelsparen en stablecoins
Bitcoin handelt tegen veel quote-assets, waaronder BTC/USD, BTC/EUR, BTC/USDT en BTC/USDC, en elk paar vormt een aparte markt. Zelfs na omrekening naar één valuta hoeven de prijzen niet exact uit te lijnen.
Stel dat Bitcoin verhandeld wordt tegen $100.000 op een dollarmarkt en €86.000 op een euromarkt. Bij een wisselkoers van €0,86 per dollar zijn de twee koersen gelijkwaardig, maar als de koers beweegt — of de vraag in één markt toeneemt — kunnen de omgerekende prijzen uiteen drijven, en omrekenkosten voegen kosten toe.
Stablecoins voegen nog een laag toe. USDT en USDC zijn ontworpen om de Amerikaanse dollar te volgen, maar hun eigen marktprijzen kunnen schommelen. Circle, de uitgever van USDC, zegt dat de munt boven of onder $1 kan handelen op third-party platforms. Als Bitcoin handelt op 100.000 USDT en één USDT $0,995 waard is, is de impliciete prijs ongeveer $99.500 — ervan uitgaande dat de omrekening zelf niets kost. Een BTC/USD-markt kan op hetzelfde moment een ander getal tonen. Daarom mag een koers in USDT of USDC niet worden behandeld als hetzelfde aantal dollars. Het vergelijken van een stablecoin-koers met een dollar-koers betekent dus het controleren van twee prijzen — het Bitcoin-paar en de eigen dollarwaarde van de stablecoin.
Regionale premies en beursbeperkingen
Prijzen kunnen ook tussen landen uiteenlopen, waar lokale vraag, banklimieten, valutacontroles en regelgeving verhinderen dat markten uitlijnen. Het bekendste geval is de kimchi-premie van Zuid-Korea — het fenomeen dat Bitcoin hoger handelt op Zuid-Koreaanse beurzen dan op wereldwijde. Als Bitcoin wereldwijd $100.000 kost en $105.000 op een Koreaanse beurs na valutahermrekening, is de premie 5%. Het kan sterke lokale vraag weerspiegelen of beperkingen op het verplaatsen van geld over landsgrenzen, en de uit onderzoek afkomstige cijfers zijn historisch in plaats van actuele premies.
In theorie zou een handelaar goedkopere Bitcoin in het buitenland kunnen kopen en in Zuid-Korea verkopen. In de praktijk kan dat lokale bankrekeningen, valutadiensten en conforme handelsrekeningen vereisen, en limieten op grensoverschrijdende overschrijvingen kunnen het plan moeilijk of onmogelijk maken. Makarov en Schoar verbonden aanhoudende prijsgaten aan marktsegmentatie en beperkingen op kapitaalbewegingen — een schijnbaar gat is niet altijd gratis winst.
Beperkingen kunnen ook andersom werken en een munt kunstmatig goedkoop doen lijken. Als een beurs Bitcoin 5% onder de wereldmarkt toont maar opnames heeft gepauzeerd, kan een koper de munten mogelijk niet elders heen verplaatsen, zodat de korting risico weerspiegelt in plaats van kans. De methodologie van CoinMarketCap zegt dat het prijzen uit zijn berekeningen kan uitsluiten wanneer beursbeperkingen of regionale barrières betekenen dat ze niet vrij toegankelijk zijn.
Gedecentraliseerde beurzen en poolprijzen
Niet elk platform gebruikt een orderboek. Platforms zoals Uniswap vertrouwen op geautomatiseerde market makers, of AMM's, waarbij gebruikers handelen tegen liquiditeitspools die door slimme contracten worden beheerst. Volgens de documentatie van Uniswap past het klassieke model de regel x × y = k toe, waarbij x en y de hoeveelheden van de twee tokens in de pool zijn; de formule bepaalt hoe de prijs verschuift naarmate tokens worden geruild. Nieuwere versies ondersteunen ook geconcentreerde liquiditeit.
Beschouw een pool met 10 ETH en 20.000 USDC. De startprijs is 2.000 USDC per ETH en k gelijk aan 200.000. Als een koper 1 ETH verwijdert, blijft de pool achter met 9 ETH en moet hij ongeveer 22.222 USDC aanhouden om k constant te houden. De koper betaalt daarom ongeveer 2.222 USDC — 11,1% boven de startprijs — in een vereenvoudigde berekening die poolfees negeert.
Eén munt kan tegelijk in meerdere pools handelen. Omdat elke pool andere reserves en andere activiteit kent, kunnen prijzen enige tijd uiteenlopen, en arbitragehandelaars kopen uit goedkopere pools en verkopen in duurdere. Gasfees, slippage en de volgorde van transacties op de blockchain voegen kosten en risico's toe, en Uniswap waarschuwt dat sommige trades slachtoffer kunnen worden van maximale extraheerbare waarde, waaronder sandwich-aanvallen.
Arbitrage: kunnen de gaten worden verzilverd?
Kopen op de ene beurs en hoger verkopen op de andere — arbitrage — probeert winst te maken uit kortstondige prijsverschillen. In de eerder genoemde hypothetische trade verdient de handel $250 vóór belastingen, mits beide prijzen standhouden en beide orders zoals gepland worden gevuld.
Echt handelen is lastiger. Bitcoin-overdrachten vereisen blockchainbevestigingen, en beurzen kunnen opnames vertragen; prijzen kunnen bewegen voordat de tweede been van de trade wordt gevuld. Spreads, valutaomrekenkosten en financieringskosten kunnen de winst tenietdoen, en professionele handelaars die fondsen op meerdere beurzen aanhouden om overdrachtsvertraging te vermijiden, nemen extra bewaar- en tegenpartijrisico.
Makarov en Schoar constateerden dat arbitragemogelijkheden lang kunnen aanhouden, vooral tussen landen. Een working paper uit 2024 van John, Li en Liu onderzocht 80 beurzen en vond grote variatie in arbitragespreads, met grotere gaten bij minder betrouwbare en meer gefragmenteerde platforms. Deze bevindingen beschrijven markten uit het verleden en zeggen niets over winsten die retailhandelaren vandaag kunnen behalen.
Aggregators, futures en trust scores
CoinMarketCap en CoinGecko kunnen een prijs tonen die verschilt van elke individuele beurs, omdat ze iets anders meten. CoinMarketCap gebruikt een volume-gewogen gemiddelde van in aanmerking komende marktpaar-prijzen, dus markten met meer handelsvolume oefenen meer invloed uit, en het screent ook op ongebruikelijke prijzen. CoinGecko combineert eveneens handelsgegevens, hoewel de marktdekking en dataregels kunnen verschillen. In oktober 2026 zei het dat regionale premies en activiteit op gedecentraliseerde beurzen gaten kunnen verklaren tussen zijn referentieprijs en beurskoersen, en zijn gegevens passeren uitschieter- en liquiditeitscontroles. Een referentieprijs is een meting — niet noodzakelijk een prijs waartegen een klant daadwerkelijk kan handelen.
Futures voegen nog een set prijzen toe. Spothandel betreft de munt zelf, terwijl futures blootstelling geven aan een toekomstige of referentieprijs, en een contract boven of onder de spotprijs kan handelen. De documentatie van Binance zegt dat de mark price gegevens uit meerdere markten gebruikt om het effect van kortstondige verstoringen te beperken.
CoinGecko updateerde in 2026 ook zijn Trust Score-methodologie. Liquiditeit draagt de helft van het gewicht, en het model houdt rekening met volumeconsistentie en orderboekdiepte — hoewel een sterke score niet bewijst dat een beurs financieel gezond is. Prijsgaten alleen zijn geen bewijs van wangedrag, maar wash trading, spoofing en nepvolume bestaan wel, en een munt die ver onder de wereldprijs handelt op een onbekende beurs kan wijzen op slechte liquiditeit, opnamebeperkingen of operationele problemen.
Hoe je prijzen vergelijkt voordat je koopt
De beste manier om beurzen te vergelijken is de volledige transactie te evalueren. Begin met hetzelfde handelspaar op elk platform — het vergelijken van BTC/USD met BTC/USDT zonder aanpassing voor de stablecoin kan misleidend zijn. Controleer vervolgens de spread en de diepte van het orderboek, en tel dan commissies, betaalkosten, eventuele in de koers verwerkte spreads en opnamekosten erbij als je van plan bent munten naar een wallet te verplaatsen.
Voor grotere aankopen stelt een limietorder de hoogste prijs vast die een koper zal betalen, wat meer controle biedt tegen de kans dat hij niet wordt gevuld. Coinbase Advanced biedt ook time-weighted average price-orders voor in aanmerking komende gebruikers, die een grote trade opsplitsen in kleinere geplande delen om het markteffect te verminderen.
Conclusie
Crypto-beurzen tonen verschillende prijzen omdat elk een onafhankelijke markt runt met eigen kopers, verkopers en liquiditeit. Bitcoin heeft geen enkele wereldwijde prijs. Voor liquide assets zoals Bitcoin en Ethereum houden concurrentie en arbitrage de koersen doorgaans dicht bij elkaar, maar gaten worden breder bij volatiliteit, dunne liquiditeit of regionale beperkingen. Onderzoek in de Journal of Financial Economics toont dat die gaten kunnen aanhouden, vooral over landsgrenzen met kapitaalcontroles, en fees, spreads en orderuitvoering scheiden verder de getoonde prijs van de werkelijk betaalde prijs.
Drie getallen vatten de voorbeelden in dit artikel samen: een bid-ask spread van $100, een kostenschommeling van $449,80 door fees, en een regionale premie van 20,8% — elk illustreren ze een afzonderlijke oorzaak van prijsgaten, en geen enkel vertelt op zichzelf aan een koper welke beurs het beste is. Prijzen bewegen ook per seconde, dus elk getal hier is een momentopname of voorbeeld. Lezers dienen live koersen, fees en orderboekdiepte op hun eigen platform te controleren voordat ze een trade plaatsen.
Disclaimer: Dit artikel is uitsluitend voor educatieve doeleinden en is geen financieel of beleggingsadvies. Cryptoprijzen, spreads, liquiditeit en beursfees veranderen voortdurend. Alle hypothetische voorbeelden zijn illustratief en geen live koersen of gegarandeerde kansen.
Bronnen
- MIT Sloan / Journal of Financial Economics (2020): Trading and Arbitrage in Cryptocurrency Markets
- American Economic Association (2019): Price Discovery in Cryptocurrency Markets
- Bank for International Settlements: Regulating Cryptocurrencies: Assessing Market Reactions
- CoinMarketCap (januari 2026): How Cryptocurrency Prices Are Calculated
- CoinGecko (oktober 2026): Why CoinGecko Prices Differ From Exchange Prices
- CoinGecko (oktober 2026): Exchange Trust Score Methodology
- Coinbase: Cryptocurrency Pricing and Fee Disclosures
- Coinbase: Coinbase vs Coinbase Advanced
- Kraken: Cryptocurrency Trading Glossary
- Kraken: Why Liquidity Matters in Cryptocurrency Markets
- Binance.US (juni 2026): Understanding Price Impact and Slippage
- Uniswap: How Uniswap Determines Token Prices
- Uniswap: Price Impact vs Price Slippage
- Circle: USDC Terms and Stablecoin Price Risks
- Binance Futures (2026): Mark Price and Price Index Explained
- John, Li en Liu (2024): Pricing and Arbitrage Across 80 Cryptocurrency Exchanges
- Blockonomi: Why Crypto Exchanges Show Different Prices: The Statistics Behind It

