Wat ontvangen stablecoinhouders als een uitgever failliet gaat?
Belangrijkste punten
- •Reserveondersteuning ondersteunt de waarde van een token, maar vestigt op zichzelf geen eigendom van specifieke contanten, schatkistpapieren of andere reserveactiva bij de houder.
- •Rechtstreekse inwisseling vereist doorgaans toelating door de uitgever, accountverificatie, nalevingscontroles en naleving van de toepasselijke voorwaarden.
- •Klanten die tokens op exchanges aanhouden, kunnen bij opgeschorte opnames of een faillissement van het platform eerst een contractuele vordering op de exchange hebben.
- •Een stablecoin kan onder zijn referentiewaarde worden verhandeld terwijl in aanmerking komende gebruikers toegang tot inwisseling bij de uitgever behouden; een depeg kan aan formele insolventie voorafgaan.
- •MiCA vereist dat kwalificerende e-money tokens tegen pari worden uitgegeven en geeft houders vorderingen op uitgevers waarvan de details in het relevante whitepaper moeten worden vermeld.
Reserveondersteuning geeft een stablecoinhouder doorgaans geen eigendomsrecht op een specifiek reserveactief, en de bijbehorende rechten verschillen van bescherming van bankdeposito’s. Wat een houder kan terugkrijgen, hangt af van waar de tokens worden bewaard, of rechtstreekse inwisseling bij de uitgever beschikbaar is en hoe de reserves worden behandeld als het bedrijf niet aan zijn verplichtingen kan voldoen.
Belangrijkste punten
- Reserveondersteuning is niet hetzelfde als rechtstreeks eigendom van reserveactiva.
- Voor rechtstreekse inwisseling moet de houder vaak voldoen aan vereisten van de uitgever.
- Gebruikers van exchanges kunnen een vordering op de exchange hebben in plaats van rechtstreeks op de uitgever.
- Een depeg kan optreden voordat een uitgever formeel failliet gaat.
- De Markets in Crypto-Assets Regulation van de EU geeft bepaalde houders vastgelegde vorderingen op uitgevers.
Bepaal eerst wat er is mislukt
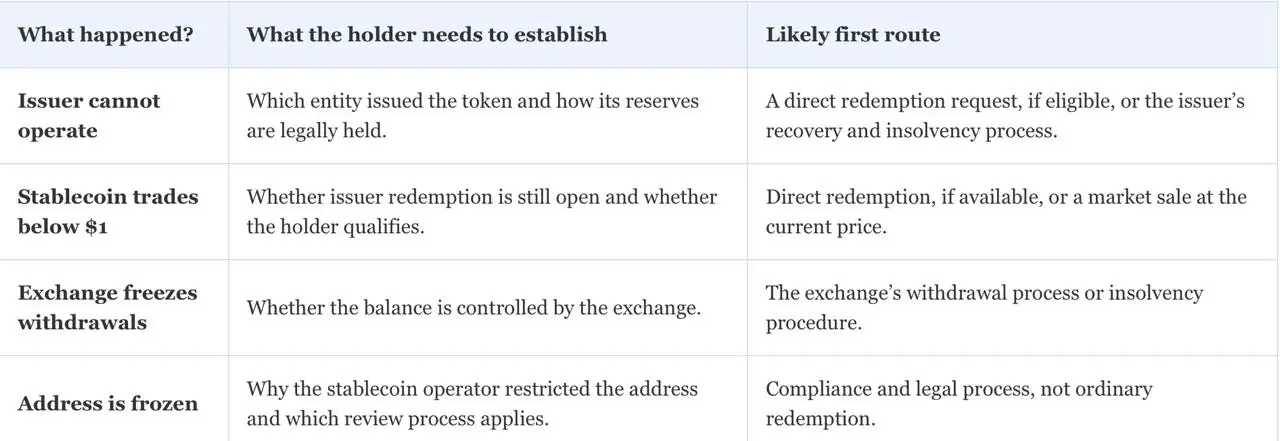
“De stablecoin is mislukt” kan verschillende gebeurtenissen beschrijven. Het uitgevende bedrijf kan insolvent worden. Een bank of bewaarder die een deel van de reserves aanhoudt, kan onder druk komen te staan. Een exchange waarop een klant de token bewaart, kan opnames opschorten. De token kan ook onder de referentievaluta worden verhandeld terwijl inwisseling bij de uitgever voor daarvoor in aanmerking komende klanten nog steeds beschikbaar is.
De route naar herstel hangt af van welk onderdeel van de structuur is mislukt: de uitgever, de exchange, een reservebewaarder of de marktprijs.
Wat reserveondersteuning wel en niet betekent voor houders
Wanneer een bedrijf zegt dat zijn stablecoin één-op-één wordt gedekt, beschrijft het een economische relatie: reserveactiva zijn bedoeld om de tokens in omloop te ondersteunen. Dat betekent niet noodzakelijk dat iedere houder een vastgesteld deel van elk reserveactief bezit of kan kiezen welk actief hij bij inwisseling ontvangt.
Als een uitgever failliet gaat, bepalen de relevante juridische documenten of een houder inwisseling kan eisen, aanspraak kan maken op wettelijke bescherming of samen met andere schuldeisers kan deelnemen aan een insolventieprocedure. Die documenten bepalen ook of reserveactiva zijn afgescheiden van het overige vermogen van het bedrijf en of andere schuldeisers daarop verhaal kunnen halen.
De kwaliteit van de reserves en het juridisch eigendom beantwoorden verschillende vragen. Contanten, schatkistpapier en posities in geldmarktfondsen kunnen zeer liquide zijn, maar liquiditeit bepaalt op zichzelf niet wie als eerste wordt betaald wanneer een bedrijf insolvent wordt. Het stablecoinraamwerk van de Bank for International Settlements stelt dat reserveactiva snel liquideerbaar moeten zijn en in structuren moeten worden aangehouden die buiten het faillissementsvermogen vallen. Het raamwerk is een maatstaf om het ontwerp van stablecoins te beoordelen; het toont niet aan dat iedere bestaande uitgever dezelfde structuur gebruikt. (Bron: BIS-stablecoinraamwerk)
Inwisselingsrechten hangen af van de manier waarop de token wordt aangehouden
Een geverifieerde rechtstreekse klant, een houder van tokens in eigen beheer en een klant van een exchange kunnen dezelfde token bezitten, maar verschillende praktische routes naar dollars of euro’s hebben.
Rechtstreekse inwisseling houdt doorgaans in dat tokens worden teruggestuurd naar de uitgever, waarna de referentievaluta tegen pari wordt ontvangen, onder voorbehoud van de voorwaarden van de uitgever. De USDC-voorwaarden van Circle koppelen rechtstreekse één-op-één-inwisseling bijvoorbeeld aan een geregistreerd Circle Mint-account en andere voorwaarden, waaronder het ontbreken van maatregelen van toezichthouders, rechtbanken of opsporingsinstanties die de inwisseling beperken.
Een houder die de token zelf beheert maar geen account bij de uitgever heeft, kan de token nog steeds verkopen op een liquide handelsplatform, waar beschikbaar het onboardingproces van de uitgever doorlopen of een daarvoor in aanmerking komende dienstverlener gebruiken. Zo’n tussenpersoon kan kosten in rekening brengen, limieten opleggen of conversies tijdens marktstress opschorten. Het bezit van de token geeft niet automatisch dezelfde operationele toegang als een geverifieerde klant van de uitgever.
Voor een gebruiker die stablecoins op een exchange aanhoudt, hoeft het eerste probleem niet bij de uitgever te liggen. De exchange beheert de wallet en kan de contractuele tegenpartij van de klant zijn. Als de exchange opnames opschort of insolvent wordt, moet de klant mogelijk eerst de claimprocedure van de exchange gebruiken voordat hij controle over de tokens krijgt of rechtstreekse inwisseling kan proberen.
Geverifieerde klant van de uitgever: Kan een verzoek tot rechtstreekse inwisseling indienen, afhankelijk van de huidige toelatingsvoorwaarden, bepalingen en nalevingscontroles.
Houder in eigen beheer: Heeft controle over de tokens, maar kan een geschikte route nodig hebben om deze in fiatvaluta om te zetten.
Klant van een exchange: Kan een vordering op de exchange hebben voordat hij controle over de onderliggende tokens krijgt.
Wat een depeg kan betekenen — en wat niet
Een depeg is een gebeurtenis rond de marktprijs. Als een dollarstablecoin wordt verhandeld tegen $0.97, waardeert de markt onmiddellijke toegang tot de token op minder dan één dollar. De korting kan wijzen op zorgen over de reserves, trage of niet-beschikbare inwisseling voor sommige gebruikers, beperkte liquiditeit op exchanges of een verkoopgolf.
Tijdens een depeg zijn de praktische vragen of in aanmerking komende klanten nog steeds tegen pari kunnen inwisselen en of de uitgever die verzoeken verwerkt. De risicotoelichtingen over USDC van Circle erkennen dat USDC op externe platforms boven of onder één dollar kan worden verhandeld. Een lagere exchangeprijs bewijst op zichzelf niet dat reserveactiva ontbreken.
Een token kan dicht bij $1 blijven omdat handelaren verwachten dat rechtstreekse inwisseling beschikbaar blijft. Als die verwachting verzwakt, kunnen exchangeprijzen dalen voordat een formele insolventieprocedure begint. Verkopen tijdens een depeg betekent dat de op dat moment beschikbare marktprijs wordt geaccepteerd. Inwisselen tegen pari betekent een route via de uitgever gebruiken, waarbij toelatingseisen voor accounts, minimumbedragen, toegang tot bankdiensten, nalevingscontroles en verwerkingstijd een rol kunnen spelen.
USDC en USDT: vergelijk de route voor de houder, niet de marketingclaim
Deze vergelijking bepaalt niet wat een rechtbank in een insolventie zou beslissen. Ze benoemt de vragen die een houder moet onderzoeken voordat hij ervan uitgaat dat twee dollarstablecoins identieke inwisselingsrechten bieden.
In zijn indiening van 30 juni 2026 stelde Circle dat ongeveer 84% van de USDC-reserves in het Circle Reserve Fund werd aangehouden. Het cijfer heeft betrekking op een bepaald moment en de samenstelling van de reserves kan veranderen. Het biedt context over de verdeling van de reserves op dat moment, maar vervangt niet de voorwaarden die op een individuele houder van toepassing zijn. (Bron: Indiening van Circle)
Tether stelt dat zijn tokens onder de gepubliceerde voorwaarden en FAQ’s kunnen worden ingewisseld voor de onderliggende fiatvaluta. Het relevante informatiedocument beperkt de diensten van de uitgever echter tot klanten die KYC hebben voltooid. Voor gebruikers van exchanges vormt toegang tot de handel in USDT op zichzelf geen bewijs van rechtstreekse inwisseling bij Tether.
MiCA biedt EU-houders een duidelijker uitgangspunt
Voor e-money tokens die onder de Markets in Crypto-Assets Regulation van de EU worden uitgegeven, hebben houders een vordering op de uitgever. De MiCA-verordening vereist uitgifte tegen pari bij ontvangst van geldmiddelen. Het whitepaper van de uitgever moet het inwisselingsrecht en de voorwaarden voor de uitoefening daarvan beschrijven.
Het MiCA-USDC-whitepaper van Circle stelt dat middelen die Circle SAS voor uitgifte ontvangt, zijn beschermd tegen verhaal door andere schuldeisers in executie- of insolventieprocedures. Het beschrijft ook een herstel- en inwisselingsplan. Deze verklaringen zijn specifiek voor de structuur van Circle SAS en mogen niet automatisch worden toegepast op USDC die door een andere entiteit is uitgegeven of onder een andere overeenkomst wordt aangehouden.
Een vergelijkbare scheiding wordt beschreven in Zuid-Korea, waar afzonderlijke kaartuitgevers die stablecoins overwegen hun eigen reservepools en inwisselingssystemen zouden aanhouden, volgens een overzicht van de projecten. Een houder moet de entiteit achter het tokensaldo identificeren en niet alleen vertrouwen op de bredere merknaam.
De regelgevingstatus van een exchange is een afzonderlijke kwestie. Een platform dat onder EU-regels opereert, maakt niet van elke stablecoin die het aanbiedt een in de EU uitgegeven token. Dat onderscheid werd zichtbaarder toen de MiCA-vergunningsdeadline exchanges ertoe aanzette hun Europese activiteiten te verduidelijken.
Stress bij een reservebank verschilt van een faillissement van de uitgever
Een stablecoin kan te maken krijgen met vertraagde inwisselingen terwijl de uitgever solvabel blijft. Problemen bij een reservebank of bewaarder kunnen overboekingen, verificatie of toegang tot middelen vertragen terwijl de uitgever andere liquiditeitsbronnen gebruikt. De relevante vragen zijn waar de reserveactiva worden aangehouden, of ze juridisch zijn afgescheiden en of de uitgever snel toegang heeft tot alternatieve liquiditeit.
De reserve- en liquiditeitsregels van Europa hebben de relatie tussen stablecoinuitgevers en banken zichtbaarder gemaakt. Voor houders omvat het risico van stablecoins ook de instellingen die reserveactiva bewaren en afwikkelen, niet alleen het bedrijf waarvan de naam op de token staat.
Wat u moet bewaren voordat er iets misgaat
Een faillissementsproces is gemakkelijker te doorlopen wanneer een houder kan aantonen wat hij bezat, waar het werd aangehouden en hoe het werd verkregen. On-chaintransacties kunnen de beweging van tokens tonen, maar leggen mogelijk niet de volledige juridische relatie met een uitgever of exchange vast.
Als de stablecoin nooit naar een privéwallet is opgenomen, kunnen rekeningoverzichten van de exchange bijzonder belangrijk zijn. Een blockchainverkenner kan een saldo in een wallet van een exchange tonen, maar mogelijk niet aantonen dat de exchange die activa aan een specifieke klant verschuldigd was.
Houders moeten ook controleren of elk account bij een uitgever dat zij gebruiken actief en geverifieerd is. Pas nadat een depeg begint identiteits- en bankcontroles voltooien, kan ertoe leiden dat een houder afhankelijk blijft van liquiditeit op exchanges.
Wat houders kunnen ontvangen als een uitgever failliet gaat
Een stablecoinhouder ontvangt niet automatisch een specifiek aangewezen deel van de contanten, het schatkistpapier of andere reserveactiva van de uitgever. De houder kan in plaats daarvan een vordering krijgen die wordt bepaald door de voorwaarden van de uitgever en het recht dat op de token van toepassing is.
De best mogelijke uitkomst is voortgezette inwisseling tegen pari of een vordering op juridisch beschermde reserveactiva. Een zwakkere uitkomst is een vertraagd en mogelijk gedeeltelijk herstel naast de andere schuldeisers van de uitgever. Een klant die tokens op een exchange bewaarde, moet mogelijk eerst een herstel bij de exchange nastreven in plaats van rechtstreeks een vordering op de stablecoinuitgever in te dienen.
Reserveondersteuning kan de waarde van een stablecoin ondersteunen, maar bepaalt op zichzelf niet wie wordt betaald als de uitgever failliet gaat. Het praktische antwoord hangt af van de uitgevende entiteit, de toelating van de houder tot inwisseling, waar de tokens worden aangehouden en of de reserves juridisch zijn afgescheiden van de overige activa van de uitgever.
Dit artikel is uitsluitend bedoeld ter informatie en vormt geen juridisch, financieel of beleggingsadvies. Voorwaarden voor stablecoins, reserveconstructies en regelgeving kunnen veranderen. Lezers moeten de actuele juridische documenten van de uitgever raadplegen en deskundig advies inwinnen over een specifieke vordering of insolventiesituatie.
Bron: Coindoo

