Buterins koerswijziging richting store of value bemoeilijkt Ethereum's verhaal aan Wall Street
Belangrijkste punten
- •Buterin betoogde dat ETH als een store of value zou moeten worden gewaardeerd in plaats van als een token dat transactiekosten verbrandt, en kaderde dit als consistent met decentralisatie en resistentie tegen censuur en capture.
- •Bestuurders van treasurybedrijven verwelkomden de verschuiving; Bitmine's Tom Lee noemde het een seismische validatie van de ongeveer 6 miljoen ETH van zijn bedrijf, terwijl Bankless-medeoprichter David Hoffman, die in mei 2026 al zijn ETH verkocht, zei dat de timing aanvoelde alsof die uit zwakte kwam.
- •Marktindicatoren zijn verslechterd samen met de narratieve verandering: ETH handelt nu ongeveer 58% onder zijn piek van augustus 2025 nabij $4.946, staat 41% lager over het afgelopen jaar, en de cumulatieve ETH-ETF-stromen zijn met 23% gedaald tegenover 12% voor bitcoin-ETF's.
- •Buterins verminderde nadruk op fee burns ondermijnt Etherealize's verdediging van de staking-economie en ondersteunt John Pfeffers argument uit 2017 dat staking-uitgifte waarde verplaatst van niet-stakende houders naar stakers, wat bedrijven zoals Bitmine ten goede komt, dat ongeveer 84% van zijn ETH staket en jaarlijks ongeveer $309 miljoen aan opbrengst verwacht.
- •Bitcoin heeft nog steeds het dominante store-of-value-verhaal onder crypto-assets, en sinds de prijzen van 2017 die in Pfeffers paper worden genoemd, is bitcoin met ongeveer 5,7x gestegen, terwijl ether met minder dan 3x is gestegen.
Ethereum-medeoprichter Vitalik Buterin zei eerder deze week dat het waarderen van $ETH als een token dat transactiekosten verbrandt "nooit zo sterk was als het leek", en betoogde dat het asset in plaats daarvan als een store of value (SoV) zou moeten worden gewaardeerd.
Volgens Buterin sluit het optimaliseren van Ethereum als store of value "aan bij decentralisatie en CROPS" — een afkorting voor censuur- en capture-resistentie, open source, privacy en veiligheid.
Nog een narratieve upgrade voor Ethereum
Het verhaal "$ETH als store of value" circuleert al jaren, maar het nu mainstream maken zou volgen op de mislukte "ultrasound money"-campagne en eerdere pogingen om het asset te positioneren als "digital oil", naast bitcoin's "digital gold".
Treasurybedrijven juichen de koerswijziging toe
De reacties op de verschuiving waren gemengd, zelfs onder Ethereans, maar leiders van $ETH-treasurybedrijven — bedrijven die ether op hun bedrijfsbalansen aanhouden, een strategie die in crypto populair werd gemaakt door bitcoin-treasurybedrijven — verwelkomden deze. Bitmine-voorzitter Tom Lee, wiens bedrijf ongeveer 6 miljoen $ETH aanhoudt, noemde Buterins opmerkingen over store of value "een seismische verschuiving" die de strategie van het bedrijf valideert. Joseph Lubin, die Consensys controleert en voorzitter is van het $ETH-treasurybedrijf Sharplink, betoogde dat hoewel "goud en $BTC high-powered money en uitstekende stores of value zijn, $ETH verder gaat".
Etherealize — opgericht nadat Buterin en de Ethereum Foundation medeoprichter Vivek Raman in 2024 een subsidie gaven om Wall Street-bestuurders te overtuigen van Ethereum's voordelen — deelde een bericht waarin $ETH werd beschreven als een programmeerbare store of value. Raman retweette Buterins bericht, maar nam niet deel aan de discussie.
Het bedrijf verkoopt het store-of-value-verhaal al geruime tijd aan Wall Street. In januari 2025 positioneerde het $ETH als "een gediversifieerde aanvulling op Bitcoin", omdat het "een store of value met cashflow" is, en het trok ook vergelijkingen tussen $ETH en olie. In april 2026 betoogde Etherealize in feite dat $ETH bitcoin kon vervangen door de gecombineerde monetaire premie van goud en $BTC te veroveren.
Als Buterins nadruk op de store-of-value-kant van $ETH aanslaat, moet Wall Street mogelijk haar begrip van het asset bijstellen langs de lijnen van zijn uitleg — en, indien overtuigd, mogelijk ook haar $BTC-posities herzien.
De cijfers gaan omlaag
De narratieve escalatie viel samen met zwakkere marktprestaties. Hoewel elke opeenvolgende pitch van Etherealize steeds ambitieuzere claims maakte over $ETH, bereikte de prijs in augustus 2025 kort een record van rond $4.946, maar handelt nu ruim 58% onder dat toppunt.
Als instromen in $ETH-beursfondsen (ETF's) worden beschouwd als een maatstaf voor Wall Street's interesse in ether als asset, dan zijn die instromen — gemeten in Amerikaanse dollars — sinds oktober 2025 dalende, net als de instromen in bitcoin-ETF's. Amerikaanse spot ether-ETF's begonnen in 2024 te handelen, enkele maanden na de eerste Amerikaanse spot bitcoinfondsen, en hun dagelijkse netto-instroomcijfers zijn sindsdien een veelgeciteerde graadmeter voor institutionele vraag geworden. Over dezelfde periode daalden de cumulatieve instromen in $ETH-ETF's met 23%, tegenover een daling van 12% voor $BTC-ETF's.
De dalende prijzen van beide assets hebben die instromen ook gedrukt: op het moment van schrijven staat $BTC 30% lager over het afgelopen jaar, terwijl $ETH 41% is gedaald.
Buterin verwierpt eerdere argumenten
Wall Street kan niet alleen door een nieuwe narratieve update voor het hoofd gestoten worden, maar ook door de redenering erachter. Etherealize en Buterin lijken op iets andere gronden tot vergelijkbare conclusies te zijn gekomen.
Etherealize beweerde bijvoorbeeld dat fee burns waarde van alle Ethereum-activiteit naar $ETH sturen en dat het token "potentieel deflationair" is. Buterin relativeert nu het belang van de burns. De burn maakt sinds een upgrade in augustus 2021 deel uit van Ethereum, die een deel van elke transactiekost uit omloop haalt.
Buterins redenering ondermijnt ook Etherealize's antwoord op een argument dat bitcoin-aanhanger John Pfeffer in 2017 maakte: dat het betalen van stakers met nieuwe uitgifte waarde verplaatst van houders die niet staken naar houders die dat wel doen. Eerder dit jaar verwierp Etherealize het bezwaar dat stake-opbrengst simpelweg inflatie is, met het argument dat de burn de uitgifte compenseert en dat een aanzienlijk deel van de opbrengst uit transactiekosten komt. Als de burn klein blijft en fees onbetrouwbaar blijken — zoals Buterin nu zegt — dan komt de meeste stake-opbrengst uit nieuwe uitgifte, waarmee Pfeffers punt wordt bevestigd. Dat schaadt houders die niet staken, maar komt treasurybedrijven zoals Bitmine ten goede, dat ongeveer 84% van zijn $ETH staket. Per maandag zei het bedrijf jaarlijks ongeveer $309 miljoen aan $ETH te verwachten tegen de huidige opbrengsten.
Bovendien bekritiseerde Etherealize Bitcoin, met de opmerking dat het "voor verkalking koos omdat het kortetermijnstabiliteit meer waardeert dan langetermijnlevensvatbaarheid". Buterin pleit nu ook voor "ten minste gedeeltelijke verkalking" in Ethereum, zodra de kern voltooid is.
Wat geldt als store of value? Geen enkel antwoord
Een van de grootste uitdagingen voor store-of-value-voorstanders in zowel het Bitcoin- als het Ethereum-kamp is dat "store of value" geen universeel overeengekomen definitie heeft, en dat veel assets die als store of value worden beschouwd zijn gefaald. Er bestaat bijvoorbeeld geen consensus over hoe lang een asset zijn waarde moet vasthouden, of hoe ver het kan dalen en toch nog als store of value kwalificeert.
Volgens Buterin is "de eerste en belangrijkste SoV-achtige maatstaf" "overleven". Hij noemt andere maatstaven, maar overleven alleen biedt weinig troost voor wie kapitaal wil beschermen: de cryptowereld staat vol altcoins die met meer dan 90% zijn gecrasht en toch jarenlang zijn "overleefd".
De geschiedenis leert waarschuwende parallels. Wampum verloor zijn waarde in de 17e eeuw nadat mensen een goedkopere productiemethode vonden. Zilver kreeg ook te maken met problemen toen het gebruik ervan in munten werd opgeschort en de VS het in de 19e eeuw demonetiseerde. Tegenwoordig gebruiken zowel Etherealize als sommige bitcoiners zilver als analogie bij het bespreken van het rivaliserende asset, nu beide zijden de "digital gold"-titel najagen.
Historisch gezien is die analogie echter mogelijk niet perfect: goud zelf heeft decennialange, dubbelcijferige dalingen meegemaakt. En nu "digital gold" vooral met bitcoin wordt geassocieerd, staat dat asset ook bekend om zijn scherpe — zij het afnemende — volatiliteit.
Twee vrijwel identieke verhalen botsen
Als de luidruchtigste Ethereans het "$ETH is SoV"-verhaal gaan promoten, dan kan het winnen van traditionele Wall Street-investeerders een zware strijd worden.
Eerdere pogingen van Ethereum om zich van Bitcoin te onderscheiden lijken niet te werken zoals verwacht. Ethereum kan nu het store-of-value-verhaal betreden — een domein dat onder crypto-assets door Bitcoin wordt gedomineerd. Ongeveer de helft van de argumenten die Buterin aanvoert voor $ETH als store of value (overleven, trage verandering, weinig protocolpolitiek, eenvoudige self-custody en het draaien van een node op bescheiden hardware) wordt al toegeschreven aan $BTC. En hoewel zowel het Ethereum- als het Bitcoin-kamp hun verhalen voortdurend hebben aangepast om investeerders te overtuigen, is Bitcoin's SoV-verhaal dominant gebleven.
Nog een poging om Bitcoin's verhaal te verbeteren
Sommige Ethereum-denkleiders beweren nu dat deze blockchain alle belangrijke voordelen van Bitcoin heeft en daarbovenop nog iets extra toevoegt. Eén update van Buterins kader beschreef $ETH bijvoorbeeld als "een programmeerbare store of value". Dat weerspiegelt de "ultrasound money"-campagne, die op vergelijkbare wijze Bitcoin's "sound money"-verhaal overnam en probeerde aan te tonen dat $ETH zelfs beter geld was. Het werkte niet.
Zelfs een van de meest prominente Ethereum-influencers, Bankless-medeoprichter David Hoffman, verkocht in mei 2026 al zijn $ETH. Hij schreef dat de "$ETH is money"-thesis was uitgespeeld in plaats van gefaald, en dat hij positief bleef over het netwerk, terwijl hij opmerkte dat hij denkt dat "slechts een marginaal deel van dat succes in $ETH zal worden weerspiegeld".
Als reactie op Buterins bericht zei Hoffman: "De timing van dit alles doet aanvoelen alsof het uit een positie van zwakte komt, niet van kracht." In dezelfde thread voegde hij toe: "Mijn gedachte is dat het universum/[de context]/de omgeving waarin we leven niet geschikt is om $ETH als asset te laten floreren."
Hij sloeg ook een positievere toon aan: "Ethereum's beste pad [is] vooruit. Als je door de hel gaat, ga dan door."
Eenvoudiger, maar ook complexer
Op de ene kant maakt Buterins suggestie om $ETH als store of value te waarderen het verhaal eenvoudiger en duidelijker. Anderzijds kan de context — de gelijkenissen met bitcoin en de voortdurende narratieve veranderingen — het complexer maken.
Voorlopig lijkt Bitcoin de SoV-titel onder crypto-assets voor de meeste investeerders nog steeds te houden. Slechts een minderheid zal waarschijnlijk elk netwerk nauwkeurig onderzoeken — waarbij ze afwegen hoe gedecentraliseerd ze werkelijk zijn, hoe goed ze voorbereid zijn op post-quantumcryptografie, welke het betere veiligheidsmodel biedt, hun technische verschillen en capaciteiten, adoptie-uitdagingen en de ontwikkelingen die voor beide ecosystemen in de pijplijn zitten.
Zoals de geschiedenis laat zien, bestaat er over geen van deze punten universele overeenstemming. Dat laat investeerders achter op hun overtuigingen in plaats van op onweerlegbare argumenten om in het ene of het andere asset te beleggen. Voor wie dit wil volgen, liggen de concrete ijkpunten in het publieke domein: dagelijkse ETF-nettostromen, de holdings en staking-openbaarmakingen van treasurybedrijven, en eventuele herzieningen die Etherealize aanbrengt in haar Wall Street-materialen.
3x SoV vs. 5.7x SoV
In zijn paper van december 2017, "An (Institutional) Investor's Take on Cryptoassets", betoogde John Pfeffer dat er een "mogelijkheid bestaat dat $ETH bitcoin vervangt en de dominante niet-soevereine monetaire store of value wordt puur op store-of-value-verdiensten", maar dat "een objectieve waarnemer bitcoin aanzienlijk hogere kansen zou geven dan $ETH om zo'n store of value te worden".
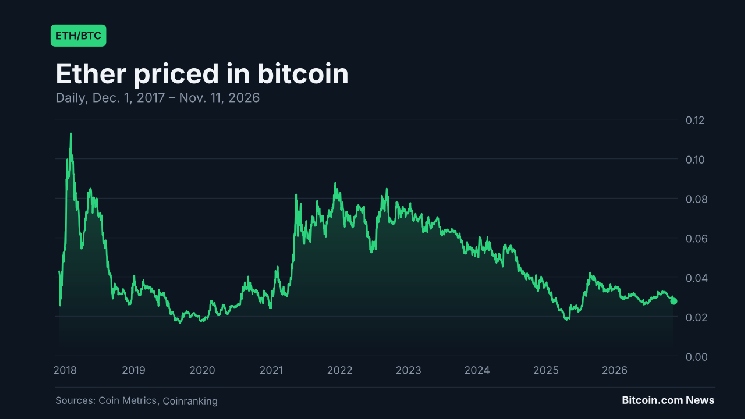
Negen jaar later heeft $BTC zijn waarde beter behouden en verhoogd dan $ETH. Op basis van de prijzen die Pfeffer in de paper noemde — ongeveer $13.000 per bitcoin en $700 per ether — is bitcoin met ongeveer 5,7x gestegen, terwijl ether met minder dan 3x is gestegen.
Hoe dan ook gaat het verhalenspel verder.

