Verto werkt met Visa samen voor wereldwijde multicurrency-kaart voor Afrikaanse bedrijven
Belangrijkste punten
- •Met de Verto Card kunnen bedrijven betalingen in meerdere valuta's financieren, uitgeven en afwikkelen zonder handmatig geld tussen portemonnees te verplaatsen.
- •Het product is ontworpen om verborgen valutakosten en geweigerde betalingen te verminderen die gepaard gaan met zakelijke kaarten in één valuta en prepaidkaarten.
- •Het commerciële netwerk van Visa ondersteunt acceptatie in 11 valuta's, toegang tot 160 extra valuta's en gebruik bij 150 miljoen merchants wereldwijd.
- •Verto plant een Google Pay-integratie en wil startups in staat stellen merkgebonden kaarten uit te geven via zijn op Atlas gebaseerde Cards-as-a-Service-platform.
- •Transacties gebruiken 3D Secure-verificatie, terwijl bedrijven controles kunnen toepassen op basis van data, tijden en merchantcategorieën.
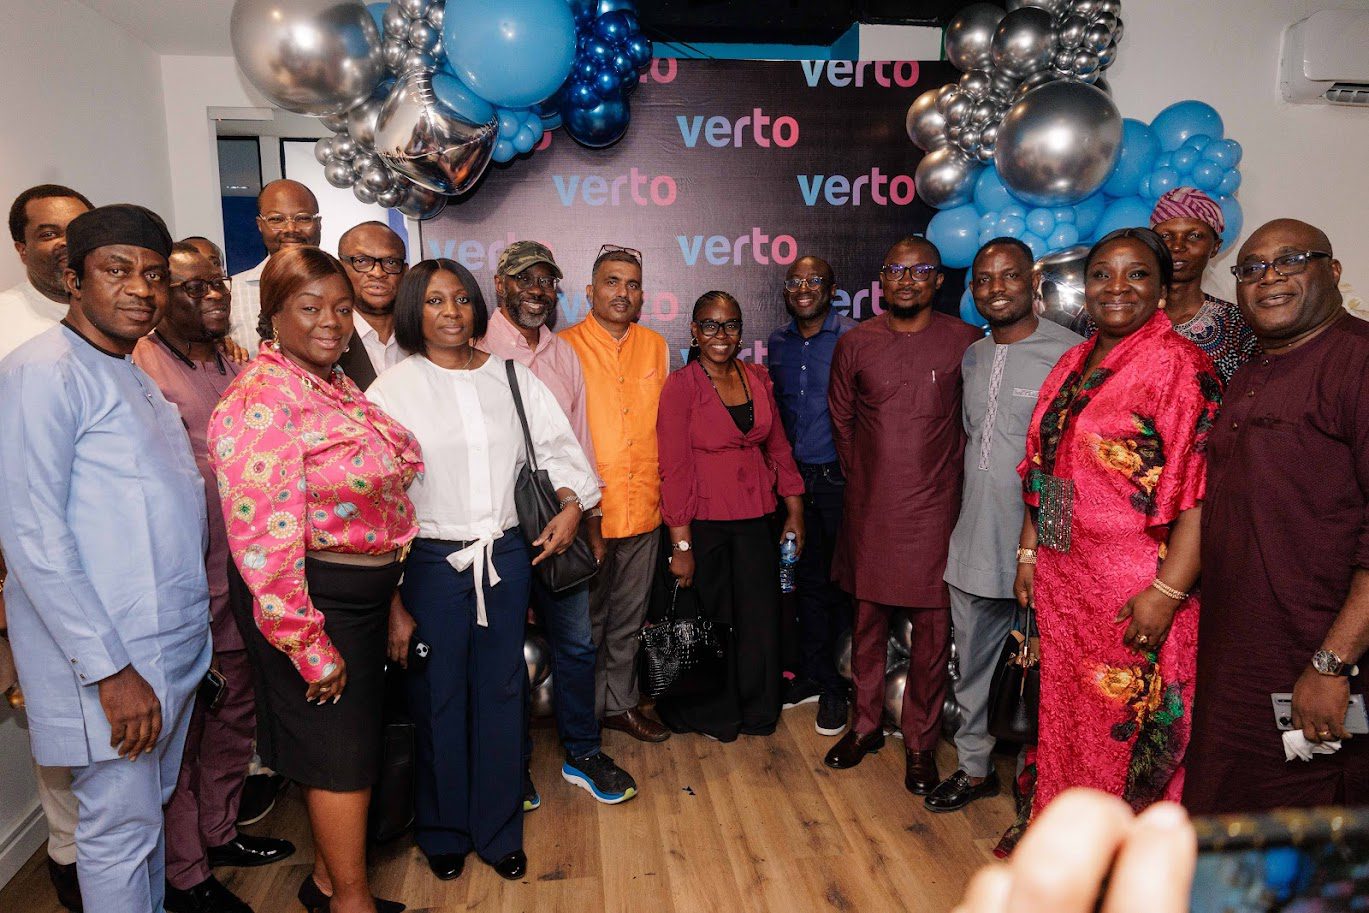
Verto, een van de toonaangevende wereldwijde B2B-betalingsplatforms, heeft de lancering aangekondigd van zijn nieuwe Verto Card, ontwikkeld in samenwerking met Visa. Het bedrijf omschrijft het product als een nieuw hoofdstuk in de manier waarop Afrikaanse bedrijven internationale transacties uitvoeren. De kaart is wereldwijd toegankelijk voor klanten en stelt bedrijven in staat om betalingen in meerdere valuta's te financieren, uit te geven en af te wikkelen, met nul FX-opslagen op in aanmerking komende valuta's.
De stap adresseert een langdurige beperking. Al decennia lang worden Afrikaanse bedrijven met wereldwijde activiteiten beperkt door zakelijke kaarten die gekoppeld zijn aan één afwikkelingsvaluta, wat verborgen FX-kosten met zich meebracht, geweigerde betalingen veroorzaakte en tot omzetverlies leidde. De Verto Card is ontworpen om deze uitdagingen aan te pakken door gebruik te maken van de betrouwbare commerciële rails van Visa, met gegarandeerde betalingsacceptatiecijfers in 11 valuta's en indirecte toegang tot 160 extra valuta's, waarmee klanten hun winstmarges kunnen maximaliseren en lokale bankfricties kunnen overwinnen.
De zakelijke kaarten zijn direct gekoppeld aan Verto-portemonnees en worden wereldwijd geaccepteerd door 150 miljoen merchants. Klanten kunnen automatisch transacties uitvoeren in Amerikaanse dollar (USD), euro (EUR), Japanse yen (JPY), Brits pond (GBP), Zwitserse frank (CHF), Canadese dollar (CAD), Australische dollar (AUD), Nieuw-Zeelandse dollar (NZD), Noorse kroon (NOK) en Zweedse kroon (SEK), zonder dat ze handmatig geld tussen portemonnees hoeven te verplaatsen of een boete betalen voor wereldwijde activiteiten.
Voor Afrikaanse MKB-bedrijven, importeurs, SaaS-bedrijven en digitale mediakopers betek dit dat ze in buitenlandse markten kunnen transacties uitvoeren als een local, zonder gehinderd te worden door verborgen FX-kosten of de betalingsproblemen van prepaidkaarten. De marge-mechanismen staan centraal in dit verhaal: verborgen conversiekosten op kaarten in één valuta hebben feitelijk gefunctioneerd als een belasting op grensoverschrijdende uitgaven, en de structuur zonder opslag op in aanmerking komende valuta's is ontworpen om dit lek te elimineren.
Ola Oyetayo, CEO en medeoprichter van Verto, reageerde op de lancering: "Afrikaanse bedrijven zijn slecht bediend door de kaartproducten die er momenteel bestaan. Ze zitten vast aan één valuta, worden geconfronteerd met niet-openbaar gemaakte kosten of worden afgewezen bij het afrekenen omdat hun kaart op prepaidrails draait. Deze nieuwe samenwerking met Visa vormt zakelijke kaarten voor internationale bedrijven opnieuw, gaat voorbij de beperkingen van traditioneel bankieren en prepaidkaartstructuren en vergroot wat mogelijk is voor wereldwijde zakelijke transacties."
Volgens het bedrijf zijn beveiliging en controle ingebouwd in de Verto Card. Gevoelige kaartgegevens blijven binnen het platform van Verto, en alle transacties worden geverifieerd via 3D Secure-authenticatie met een eenmalige code of bevestiging in de app. Deze maatregelen waarborgen een veilige goedkeuring van transacties op het moment van gebruik, terwijl gedetailleerde controles op datum, tijd en merchantcategorie bedrijven inzicht geven in het gebruik van bedrijfskaarten.
De betrokkenheid van Visa levert aanzienlijke afwikkelingscapaciteit. De regeling weerspiegelt ook een bekende structuur in de betalingswereld: fintech-kaartprogramma's bereiken doorgaans wereldwijde acceptatie door aan te sluiten op de rails van een gevestigd netwerk in plaats van hun eigen rails te bouwen. Shahebaz Khan, Senior Vice President en Head of Commercial and Money Movement bij Visa, zei: "De toekomst van zakelijke betalingen ligt in oplossingen die wereldwijde connectiviteit combineren met lokale innovatie. Via onze samenwerking met Verto breiden we de toegang tot moderne betaalmogelijkheden uit die bedrijven helpen geld efficiënter te verplaatsen, terwijl fintechs en financiële instellingen nieuwe waarde kunnen leveren aan hun klanten."
Vooruitkijkend positioneert Verto zich als meer dan alleen een aanbieder van direct-to-consumer betalingen. Het bedrijf is van plan mobiele portemonnee-integraties via Google Pay uit te rollen en wil een Cards-as-a-Service-aanbod lanceren op basis van zijn Atlas-infrastructuur.
Het geplande Cards-as-a-Service-product weerspiegelt een embedded finance-strategie die inspeelt op de groeiende vraag naar white-label bankoplossingen. Door zijn Atlas-infrastructuur open te stellen, zou Verto opkomende Afrikaanse startups in staat stellen merkgebonden zakelijkearten uit te geven aan hun eigen gebruikersbestand, zonder complexe teams voor regelgevende naleving op te bouwen of rechtstreeks met wereldwijde kaartnetwerken te onderhandelen. Dit verlaagt effectief de drempel voor nieuwe fintechs die nichemarkten op het continent willen bedienen. Beide initiatieven bevinden zich nog in de planningsfase, waardoor uitvoering de maatstaf is om in de gaten te houden: hoe snel Google Pay-ondersteuning live gaat en welke startups beginnen met het uitgeven van kaarten op Atlas, zal aangeven hoe ver Verto een enkele kaartlancering kan uitbreiden tot een bredere platformactiviteit.

