Grootste Britse banken voltooien eerste interbancaire transacties met getokeniseerde deposito's
Belangrijkste punten
- •Zeven Britse banken nemen deel aan het Great British Tokenised Deposit-project, met steun van Quant, EY en Linklaters.
- •Programmeerbare deposito's kunnen geld vasthouden en automatisch vrijgeven wanneer vooraf gedefinieerde voorwaarden zijn vervuld, wat fraude in de online handel mogelijk kan verminderen.
- •Getokeniseerde deposito's blijven verplichtingen van de uitgevende banken, terwijl stablecoins verplichtingen zijn van private uitgevers die worden gedekt door reserveactiva.
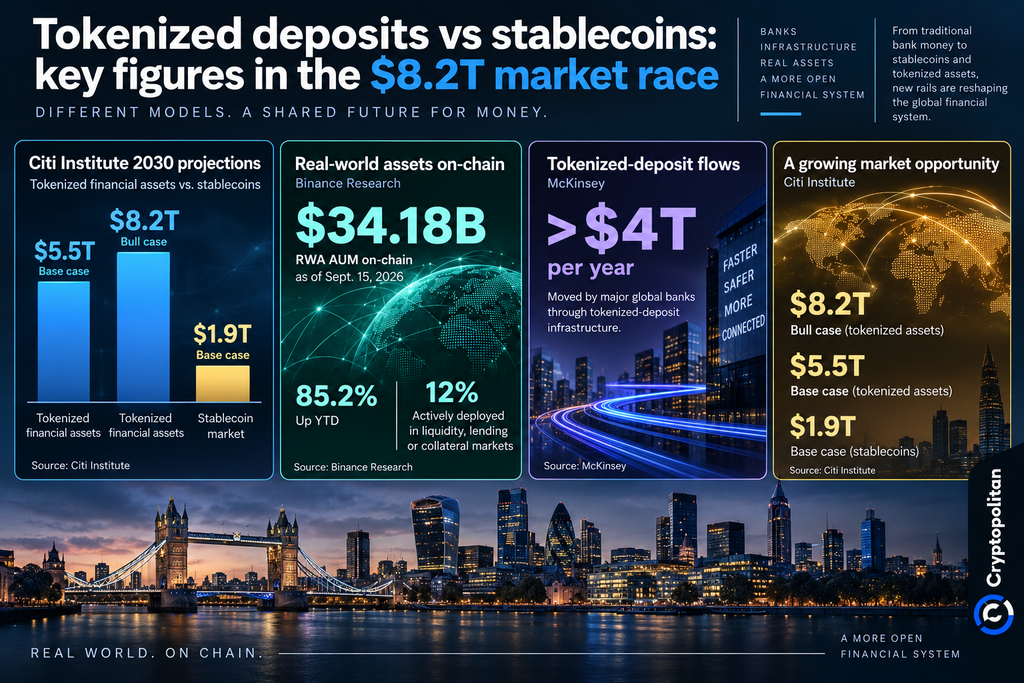
- •Het Citi Institute voorspelt dat getokeniseerde financiële activa tegen 2030 $5,5 biljoen kunnen bereiken in het basisscenario en $8,2 biljoen in het optimistische scenario.
- •UK Finance zal de volgende openbare update over het project geven via een webinar op 6 oktober.
De grootste banken van Groot-Brittannië hebben hun eerste interbancaire overboekingen van getokeniseerde deposito's voltooid, waarmee op blockchain gebaseerd commercieel bankgeld voorbij het experimentele stadium is gebracht en dichter bij een levensvatbare afwikkelingsmethode voor getokeniseerde activa is gekomen. Deze ontwikkeling positioneert getokeniseerde deposito's om te concurreren met stablecoins of daarnaast te opereren, volgens een Reuters-rapport dat op 23 september werd gepubliceerd.
De transacties werden uitgevoerd in het kader van het Great British Tokenised Deposit-project van UK Finance, de branchevereniging van de Britse bankensector, als onderdeel van een pilot die marktplaatsbetalingen, herfinanciering van hypotheken en de afwikkeling van digitale activa omvat.
Twee hypotheken transacties en een marktplaatsbetaling
Lloyds Banking Group, NatWest en Barclays voerden twee herfinancieringstransacties uit, terwijl een trio van banken waaronder HSBC een betaling tussen klanten uitvoerde die een aankoop op een online marktplaats moest nabootsen. In dat experiment werden de gelden van de koper vastgehouden in programmeerbare deposito's en pas vrijgegeven nadat de goederen waren geleverd. Hoewel er geen fysieke goederen van eigenaar wisselden, liet de oefening zien hoe getokeniseerd bankgeld kan helpen fraude te verminderen, terwijl betalingen tussen banken kunnen bewegen in plaats van vast te blijven zitten in afzonderlijke, niet-verbonden banksystemen.
Die programmebaarheid — gelden die worden vastgehouden en automatisch worden vrijgegeven zodra vooraf ingestelde voorwaarden zijn vervuld — is de eigenschap die de test aanwees als een route naar minder fraude in de online handel.
Zeven instellingen nemen deel aan de pilot: Barclays, HSBC, Lloyds, Monzo, NatWest, Nationwide en Santander, met steun van distributed-ledger-technologiebedrijf Quant, professionele dienstverlener EY en advocatenkantoor Linklaters.
Jana Mackintosh, managing director van betalingen en innovatie bij UK Finance, zei dat het project al interesse wekt buiten de grenzen van Groot-Brittannië.
"In de afgelopen 12 maanden hebben andere jurisdicties serieus met ons gesproken over wat we hebben gedaan," aldus Mackintosh tegenover Reuters.
Waarom bankverplichtingen en geen stablecoins
Het onderscheid tussen getokeniseerde deposito's en stablecoins is niet puur technisch; het raakt aan de vraag wat het geld zelf eigenlijk is. Volgens het IMF zijn getokeniseerde deposito's bankverplichtingen die worden overgedragen via een blockchain of een andere vorm van distributed-ledger-technologie. Het wijzigen van de technologie beïnvloedt hoe het deposito beweegt, maar niet wat het is. Met andere woorden: een getokeniseerd deposito blijft een vordering op de bank die het uitgeeft, terwijl een stablecoin een vordering is op de private uitgever en de reserves erachter.
Stablecoins zijn aparte verplichtingen, uitgegeven door private bedrijven en gedekt door reserveactiva. Reuters meldt dat de Bank of England liever ziet dat banken getokeniseerde deposito's uitgeven dan dat zij vertrouwen op private stablecoins. De BIS, de in Bazel gevestigde Bank for International Settlements, heeft een vergelijkbaar argument aangevoerd, met de stelling dat getokeniseerde deposito's beter aansluiten bij het bestaande twee-lags monetair systeem.
Andrew Bailey, gouverneur van de Bank of England, heeft tokenisering gepresenteerd als een manier om de bestaande vormen van geld te moderniseren in plaats van ze volledig te vervangen.
"We werken nu samen met de banken om de invoering van zogenaamd getokeniseerd geld te ontwerpen en te implementeren," zei Bailey in een toespraak bij de Bank of England.
Dat betekent niet dat stablecoins nu irrelevant zijn. Viceouverneur Sarah Breeden heeft het idee van een "multi-money"-systeem gearticuleerd, waarin conventionele deposito's, getokeniseerde deposito's en gereguleerde systemische stablecoins naast elkaar kunnen bestaan en eenvoudig tegen pariteit kunnen worden omgewisseld.
Canada en de VS bouwen aan dezelfde rails
Dezelfde verschuiving vindt ver buiten het Verenigd Koninkrijk plaats. In juni schaarden grote Amerikaanse banken zich achter een on-chain geldnetwerk dat wordt gerund door The Clearing House, ontworpen om getokeniseerd commercieel bankgeld te verbinden met de betalingsrails die al in het financiële systeem worden gebruikt, waaronder het directe betalingssysteem RTP en het interbancaire clearsysteem CHIPS.
"Dit initiatief brengt de innovatie van digitale financiering samen met het vertrouwen, de schaal en de afwikkelingszekerheid van gevestigde bankbetalingsinfrastructuur," aldus Mark Monaco van Bank of America.
Canada lijkt in dezelfde richting te gaan. De Grote Zes banken van het land werken samen aan een rail voor in Canadese dollar gedenomineerde getokeniseerde deposito's, en het regelgevingsbeeld rond het initiatief werd duidelijker op 10 september, toen de Office of the Superintendent of Financial Institutions (OSFI) aankondigde: "De onderliggende technologie van een financieel product of dienst bepaalt niet de juridische aard ervan."
Cryptopolitan meldde eerder al dat SWIFT 17 banken op zes continenten heeft klaarstaan voor proeven met getokeniseerde grensoverschrijdende betalingen.
De prijs: een afwikkelsvraagstuk dat biljoenen waard is
De markt die deze banken willen afwikkelen kan enorm worden. Het Citi Institute voorspelt dat getokeniseerde financiële activa tegen 2030 $5,5 biljoen zullen bereiken in het basisscenario en $8,2 biljoen in het optimistische scenario, tegenover een basisscenario van $1,9 biljoen voor stablecoins. Binance Research stelt de waarde van real-world assets onder beheer on-chain op $34,18 miljard per 15 september, een stijging van 85,2% sinds het begin van het jaar — hoewel slechts ongeveer 12% van de bijgehouden getokeniseerde kapitaal actief wordt ingezet in liquiditeits-, lenings- of onderpandmarkten.
Banken hebben ondertussen al sch. McKinsey schat dat grote wereldwijde banken jaarlijks meer dan $4 biljoen verplaatsen via infrastructuur voor getokeniseerde deposito's. De Britse deelnemers bereiden bovendien drie digitale obligaties voor op het eerste kwartaal van 2027, die kunnen worden verhandeld en afgewikkeld met behulp van getokeniseerde deposito's.
Voor crypto is de vraag niet langer of banken blockchain zullen gebruiken. De vraag is of bankgeld afwikkelingsvolume zal wegtrekken dat anders naar stablecoins zou vloeien — of juist de vertrouwde cash-poot wordt die helpt om getokeniseerde effecten en real-world assets te laten groeien.
De volgende openbare mijlpaal van het project is op 6 oktober, wanneer UK Finance een webinar over het initiatief organiseert.

