Gerealeerde echte activa (RWA) in 2026: marktomvang, groeicijfers en leidende activaklassen
Belangrijkste punten
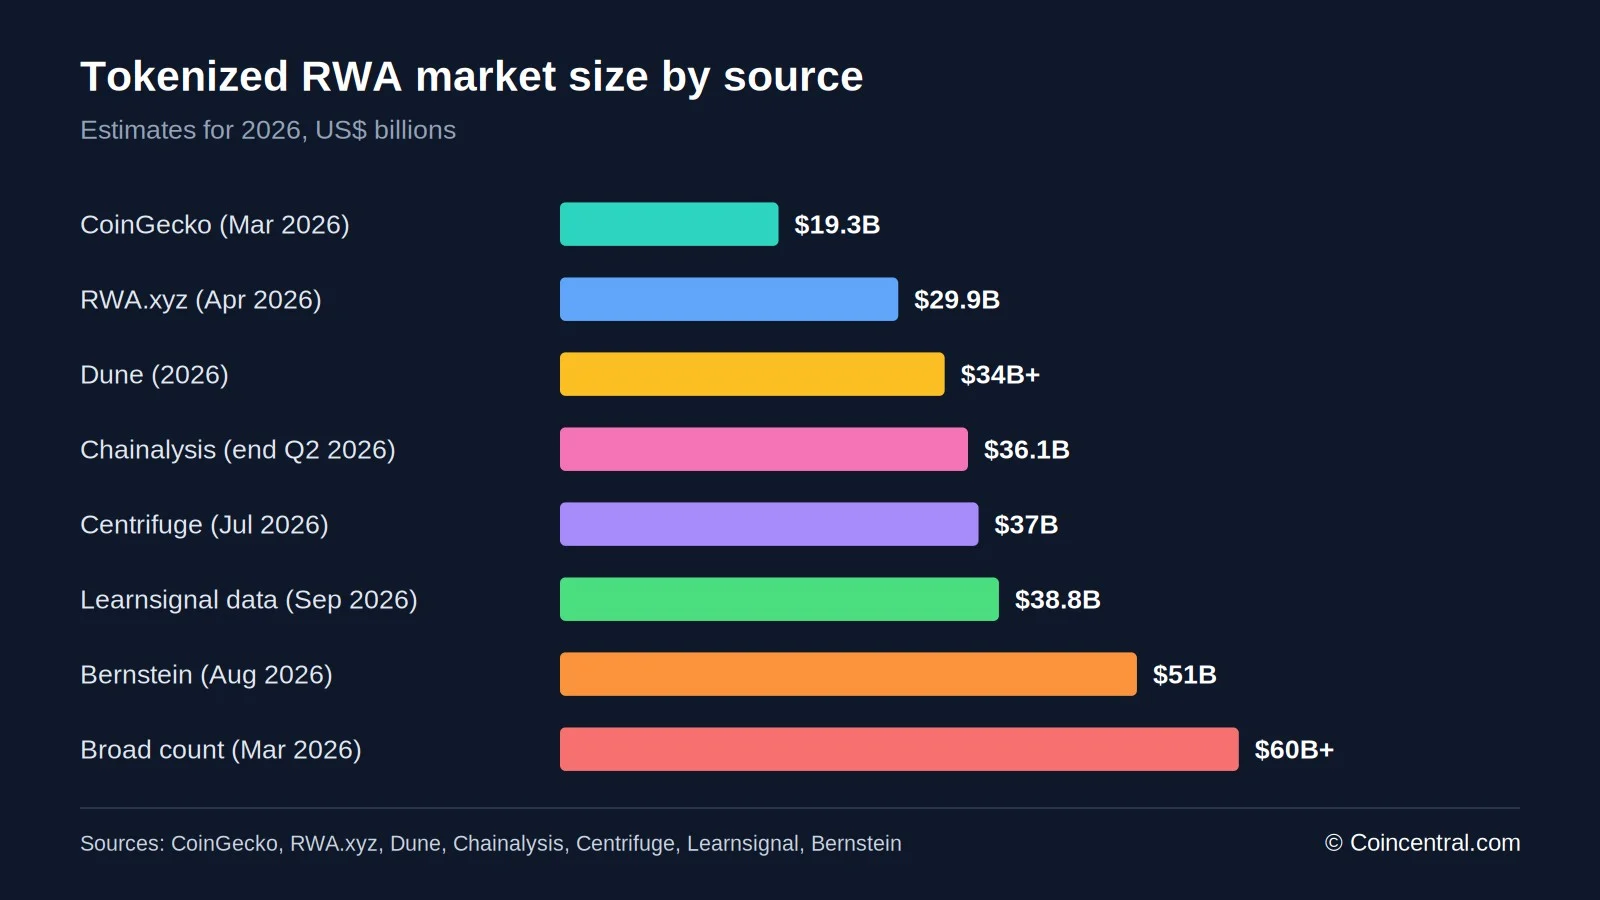
- •Schattingen van de getokeniseerde RWA-markt in 2026 lopen uiteen van ongeveer $19 miljard tot meer dan $60 miljard, vooral omdat trackers verschillen over het meetellen van stablecoins, permissioned chains en activa die in smart contracts zijn vergrendeld.
- •Getokeniseerde Amerikaanse staatsobligaties vormen de grootste categorie met ruwweg $15,4 miljard, ongeveer 40% van de markt, aangevoerd door BlackRocks BUIDL, Circles USYC en Franklin Temples BENJI.
- •privaat krediet is de op één na grootste categorie en vertegenwoordigt ongeveer 77% van de waarde die tegen getokeniseerde activa wordt uitgeleend, terwijl getokeniseerd onroerend goed minder dan 1% van de getrackte markt uitmaakt.
- •Getokeniseerde aandelen en ETF's zijn het snelst groeiende segment qua gebruikers, met actieve aandelenhouders boven de één miljoen en een verdrievoudiging van de ETF-marktkapitalisatie van $219 miljoen naar $654 miljoen in 2026.
- •Langetermijnprojecties lopen sterk uiteen, van McKinseys basisscenario van ongeveer $2 biljoen voor 2030 tot een schatting van $16,1 biljoen van BCG en ADDX.
Getokeniseerde echte activa — RWA's in de gebruikelijke marktjargon — zijn blockchain-tokens die eigendom vertegenwoordigen van iets dat off-chain wordt aangehouden: een staatsobligatie, een lening, een fondsdeel, een aandeel of een goudstaaf. Voorstanders wijzen op snellere afwikkeling, lagere minimale aankoopbedragen en de mogelijkheid om dergelijke tokens direct als onderpand te gebruiken.
De markt groeide in 2026 snel, maar de totaalomvang blijft een kwestie van definitie. Afhankelijk van de geraadpleegde tracker lopen de schattingen uiteen van ruwweg $19 miljard tot meer dan $60 miljard, omdat aanbieders de grenzen verschillend trekken. Op basis van diverse recente rapporten schetst dit artikel waar de markt vandaag staat.
De waarde is sterk geconcentreerd. Getokeniseerde staatsobligaties domineren, privaat krediet staat op de tweede plaats en onroerend goed blijft marginaal. De onderstaande sectoren behandelen de marktomvang, groeicijfers, vlaggenschipproducten, activaklassen, houders, on-chain kredietverlening, getokeniseerde aandelen en langetermijnprognoses.
Hoe groot is de RWA-markt met tokenisatie in 2026?
Er bestaat geen enkele, algemeen aanvaarde cijfer. Getrackte gegevens die Learnsignal halverwege september 2026 aanhaalde, tonen ongeveer $38,8 miljard aan tokens die on-chain zijn gedistribueerd. Die tokens vertegenwoordigen onderliggende activa ter waarde van circa $365 miljard — ongeveer $305 miljard zodra stablecoins worden uitgesloten.
Andere trackers komen in een vergelijkbaar bereik uit voor gedistribueerde activa. Chainalysis schatte de markt eind tweede kwartaal 2026 op $36,07 miljard. Dune meldde dat de totale supply dit jaar $34 miljard passeerde, terwijl Centrifuge een stijging registreerde van ongeveer $25 miljard naar $37 miljard in de eerste zeven maanden.
De cijfers aan beide uiteinden lopen uiteen. CoinGecko mat in maart 2026 een marktkapitalisatie van $19,32 miljard. Bernstein, geciteerd door CoinDesk, schatte dat ongeveer $51 miljard aan getokeniseerde activa on-chain staat, en de breedste definities leveren totalen op boven de $60 miljard.
De verschillen komen door methodiek. Marktkapitalisatie meet de circulerende waarde van tokens. Total value locked kan activa omvatten die in smart contracts worden aangehouden, waaronder onderpand dat niet vrij verhandelbaar is. Stablecoins vormen een tweede scheidingslijn: veel analisten beschouwen deze aan valuta gekoppelde tokens als een eigen categorie, waardoor sommige totalen ze meerekenen en andere ze aftrekken. Sommige trackers rekenen ook activa op permissioned chains mee, terwijl anderen alleen publiek gedistribueerde tokens tellen. Chainalysis merkte op dat activiteit op private netwerken zoals Canton nooit in on-chain houdersaantallen opduikt, waardoor de volledige markt groter kan zijn dan één enkele dataset laat zien.
Ter schaalverhouding: CoinDesk Data meldde dat de totale stablecoin-marktkapitalisatie in maart 2026 $317 miljard bereikte. Een gedistribueerde RWA-markt van ruwweg $30 tot $40 miljard is daarvan een kleine fractie.
Ook datums zijn van belang. Bovenstaande cijfers zijn in verschillende maanden opgetekend en de markt bewoog daartussen. Een rapport van maart 2026 oogt klein naast een rapport van september 2026, zelfs als beide dezelfde methode gebruiken.
Hoe snel groeien getokeniseerde activa?
De groei over het afgelopen jaar is op elke maatstaf groot. RWA.xyz-gegevens tonen een stijging van de markt van $8,8 miljard op 16 april 2025 naar ongeveer $29,9 miljard op 16 april 2026 — een toename van ruwweg 240%. CoinGecko meldde een groei van 256,7%, van $5,42 miljard in januari 2025 naar $19,32 miljard in maart 2026. Onderzoek van Yellow.com noemde een jaar-op-jaar groei van 184% in zijn halfjaarcijfers van 2026, en Chainalysis rapporteerde 135% groei over de voorafgaande periode voor een markt die het tweede kwartaal afsloot op $36,07 miljard.
De steilste percentagewinsten kwamen van kleine beginpunten. Chainalysis vond bedrijfskrediet met 3.156% gestegen en private equity met 1.340%, maar die bewegingen brachten elke categorie slechts van tientallen miljoenen dollars naar ongeveer een paar miljard. Dune meldde dat getokeniseerde aandelen met meer dan 2.000% stegen.
Staatsobligaties groeiden procentueel minder, maar voegden meer dollars toe. Chainalysis registreerde een stijging van 125%, van $6,86 miljard naar $15,42 miljard — in absolute termen meer dan de volgende drie categorieën samen.
Basiseffecten bepalen hoe deze cijfers lezen. Een categorie die stijgt van $50 miljoen naar $1,5 miljard laat een enorme percentagewinst zien maar voegt weinig toe aan het totaal. Lezers moeten de dollarchange naast het percentage leggen.
Kortetermijncijfers laten zien dat de mix nog verschuift. Learnsignals 30-daagse cijfers voor september 2026 lieten getokeniseerde aandelen met meer dan 17% groeien, de snelste categorie, terwijl getokeniseerde staatsobligaties in dezelfde periode licht daalden.
Getokeniseerde Amerikaanse staatsobligaties: de grootste categorie
Amerikaanse overheidsschuld is de grootste getokeniseerde activaklasse. Chainalysis telde $15,42 miljard on-chain in de periode tot medio 2026, ofwel 428% van alle getokeniseerde RWA-waarde. Learnsignals septembergegevens leggen het bedrag nabij $15,7 miljard, ruwweg 40% van de markt.
Lagere tellingen bestaan ook. MetaMask, verwijzend naar RWA.xyz, vermeldde begin april 2026 ongeveer $12,88 miljard, op van grofweg $5 miljard eind 2024. Astraea Law constateerde dat getokeniseerde obligatiefondsen midden mei 2026 de $15 miljard passeerden.
Drie producten springen eruit. BlackRocks BUIDL-fonds houdt ruwweg $2,7 miljard aan, en BeInCrypto plaatste de marktkapitalisatie op $2,8 miljard op 31 augustus 2026. Circles USYC houdt ongeveer $2,6 miljard, en Franklin Temples BENJI-fonds wordt eveneens op $2,6 miljard geschat.
Deze producten houden kortlopende staatsobligaties aan en geven tokens uit die een claim op de pool vertegenwoordigen. MetaMask vermeldt typische rendementen van ongeveer 3% tot 5%, met dagelijkse aflossing als gangbaar. Sommige tokens stijgen in prijs naarmate rente oploopt, terwijl andere een prijs nabij $1 houden en in plaats daarvan tokens aan de wallet toevoegen.
Learnsignal biedt een nuttige verduidelijking van wat er werkelijk verandert. De juridische blootstelling is vertrouwd, want een getokeniseerd obligatiefonds houdt nog steeds staatsobligaties aan. Wat verandert, is de administratielaag: transacties kunnen in minuten in plaats van dagen worden afgewikkeld, en de token kan als onderpand dienen zonder aparte custody-overdracht.
De risico's zitten vooral in de tokenlaag. De onderliggende schuld draagt weinig kredietrisico, maar houders lopen tegenpartij-, smart contract- en aflossingsvertragingssrisico. Daarnaast heeft Franklin Templeton van de SEC no-action-verlening ontvangen waardoor haar beleggingsfondsen en ETF's in BENJI mogen beleggen, met implementatie mogelijk al in het vierde kwartaal van 2026.
Getokeniseerde activa per categorie
Elke categorie gedraagt zich anders. MetaMask, op basis van RWA.xyz-gegevens van begin april 2026, vermeldt staatsobligaties op ongeveer $12,88 miljard en grondstoffen op ongeveer $7,37 miljard. privaat krediet stond op ongeveer $5 miljard aan gedistribueerde waarde, al lopen bredere tellingen op tot $18 tot $19 miljard.
Grondstoffen zijn vrijwel geheel goud. Tether Gold houdt ongeveer $2,7 miljard aan en Paxos Gold ongeveer $2,4 miljard, samen ruwweg 74% van de categorie. Deze tokens keren geen rendement uit, dus de winst hangt af van de goudprijs.
Onroerend goed is de kleinste van de grote categorieën. Learnsignal schat het op ongeveer $226 miljoen, minder dan 1% van de getrackte markt — opvallend, gezien het feit dat onroerend goed tot de meest genoemde use cases in de industrie behoort. Prognoses voor de sector zijn veel groter: Deloitte voorspelt $4 biljoen aan getokeniseerd onroerend goed in 2035, een cijfer dat laat zien hoe vroeg de categorie nog is.
Hogere rendementen gaan met hoger risico gepaard. MetaMask merkte op dat de spanning op de bredere private-creditmarkt in maart 2026 liet zien hoe zwakke leningen getokeniseerde producten kunnen raken. Lockupperiodes zijn gebruikelijk en de secundaire handel is dun — samen kunnen ze een houder beletten snel een positie te verlaten.
Wie houdt getokeniseerde activa aan
De houdersbasis is mondiaal. Chainalysis constateerde dat Amerikaanse houders 11,7% van de wereldwijde getokeniseerde RWA-houdersbasis vormen en 11,4% van de waarde. Getokeniseerde staatsobligaties doorbreken dat patroon. Naar waarde vertegenwoordigtë 29,9% van geolokaliseerde getokeniseerde obligatieposities, Portugal 18,8% en Singapore 18,2%, terwijl de Verenigde Staten vierde staat met 10,5%.
Houdersaantallen vertellen een ander verhaal. Japan leidt met 16,4% van de houders maar slechts 0,4% van de waarde. Chainalysis leest dit als een kleine groep grote buitenlandse houders die de waarde aandrijft, met een bredere retailbasis die kleine posities opbouwt.
De uitgevers zijn meestal grote traditionele bedrijven. Learnsignal noemt BlackRock, Franklin Templeton, Apollo, Hamilton Lane en WisdomTree als voornaamste bouwers — vermogensbeheerders in plaats van crypto-startups.
Ethereum blijft het dominante netwerk. MetaMask meldt dat het medio april 2026 meer dan 56% van alle getokeniseerde activawaarde host. Stellar, Solana, Polygon, Avalanche, Arbitrum, Base en BNB Chain hosten ook producten.
Chainalysis voegt een beleidspunt toe. Een houder buiten de Verenigde Staten die een getokeniseerd obligatieproduct koopt, creëert vraag naar Amerikaanse overheidsschuld in plaats van naar de schuld van zijn eigen overheid. Tokenisatie verandert ook wie kan kopen: door minimale positiegroottes te verlagen en de noodzaak van een Amerikaanse brokerage-relatie weg te nemen, wordt een wholesale-instrument toegankelijk voor een retailhouder in Lissabon of Singapore om direct aan te kopen.
privaat krediet en on-chain kredietverlening
Kredietgegevens laten zien hoe getokeniseerde activa daadwerkelijk worden gebruikt. Dune constateerde dat kredietactiva ongeveer driekwart vormen van alle echte activa die in gedecentraliseerde kredietverlening worden gestort, terwijl slechts een kleine fractie van de getokeniseerde staatsobligaties zo wordt gebruikt.
Chainalysis kwam tot een vergelijkbare uitkomst. privaat krediet vertegenwoordigt 77% van alle waarde die tegen getokeniseerde RWA's wordt uitgeleend, en het aantal wallets dat privaat krediet verstrekte groeide in de periode met 1.618%. Kredietverlening op grondstoffen steeg met 875%. Staatsobligaties gingen de andere kant op en daalden met 23% — de enige categorie die kromp.
Chainalysis verbindt de splitsing met liquiditeit. privaat krediet is in ongetokeniseerde vorm moeilijk te verkopen, dus een token dat als onderpand kan dienen is meer waard voor de houder. Staatsobligaties zijn al het meest liquide onderpand in de traditionele financiering; een houder die contanten wil tegen die posities heeft gevestigde wegen om dat te krijgen.
Rendement is een andere drijfveer. Dune-CEO Frederik Haga zei dat getokeniseerd privaat krediet beleggers in staat stelt rente te verdienen terwijl ze dezelfde activa als onderpand gebruiken om te lenen en andere trades te financieren. MetaMask vermeldt typische rendementen op privaat krediet van 8% tot 15%.
privaat krediet oogt in sommige datasets ook groter. Bernstein, geciteerd door CoinDesk, zei dat ongeveer 47% van de $51 miljard aan getokeniseerde activa privaat krediet is — een categorie die vaak onder de oppervlakte van publieke dashboards blijft.
Getokeniseerde aandelen en ETF's
Getokeniseerde aandelen zijn klein in waarde maar groeien snel in gebruikers. Insights4VC volgde gedistribueerde getokeniseerde aandelen die stegen van $951 miljoen in maart 2026 naar $1,89 miljard in juli. Dune meldde dat actieve houders de miljoen passeerden. Andere cijfers lopen hoger op: een door OneBullEx aangehaald cijfer toont een stging van houders van 103.000 in januari naar 1,9 miljoen in september 2026. Ondo Finances aandelenplatform bereikte in mei 2026 $1 miljard aan total value locked.
Token Terminal-gegevens tonen dat getokeniseerde ETF's dit jaar in omvang verdrievoudigden, met een marktkapitalisatie die steeg van $219 miljoen op 1 januari naar $654 miljoen. Houders van getokeniseerde ETF's groeiden ongeveer 51-voud, terwijl houders van individuele getokeniseerde aandelen ongeveer 26-voud groeiden.
Binance bStocks telt 448.400 houders — de helft van alle getokeniseerde ETF-houders — maar slechts 23,3% van de marktkapitalisatie, ofwel $160 miljoen. Robinhood heeft 13,1% van de houders en 5,4% van het kapitaal. Ondo Finance houdt 47,4% van het kapitaal, oftewel $325,7 miljoen, vanuit slechts 20,3% van de houders.
Gebruikers geven de voorkeur aan individuele bedrijven boven fondsen. Dune schat dat afzonderlijke aandelen 81% uitmaken van getokeniseerde aandelen die in spotmarkten worden aangehouden, en hun waarde groeide in een jaar negenvoud — een omkering van het patroon op traditionele markten, waar meer dan 6.000 in de VS genoteerde ETF's nu de individuele aandelen in aantal overtreffen.
De Token Terminal-gegevens tonen ook overlap. Producten die de S&P 500 en Nasdaq-100 volgen, hebben een gezamenlijke waarde van ongeveer $330 miljoen, bijna de helft van het sectortotaal. Omdat meerdere uitgevers vergelijkbare exposure op verschillende chains bieden, wordt de vraag naar één index verdeeld over nagenoeg identieke tokens.
Liquiditeit blijft een beperking. MetaMask merkt op dat orderboeken voor de meeste getokeniseerde aandelen veel dunner zijn dan voor traditionele aandelen. De SEC verklaarde op 28 januari 2026 dat bestaande effectenwetgeving van toepassing is, of het eigendom nu on-chain of off-chain wordt geregistreerd.
Prognoses, regulering en risico's
Langetermijnprognoses lopen sterk uiteen. BCG en ADDX projecteren een kans van $16,1 biljoen in 2030, terwijl McKinseys basisscenario uitkomt op ongeveer $2 biljoen aan getokeniseerde marktkapitalisatie op dezelfde datum — een kloof van ruwweg acht keer tussen twee institutionele prognoses. De huidige gedistribueerde markt staat nabij $38,8 miljard. Elke afzonderlijke projectie moet als schatting worden behandeld, niet als vaststaand feit.
De regels verschillen per regio. De Amerikaanse House Financial Services Committee hield op 25 maart 2026 een hoorzitting over de Modernizing Markets Through Tokenization Act of 2026. Er bestaat geen alomvattend federaal kader, en de SEC werkt casus per casus, waaronder de Franklin Templeton-verlening en een lopende Ondo-aanvraag. De EU behandelt getokeniseerde effecten als financiële instrumenten onder bestaand recht en licentieert dienstverleners onder MiCA — een regime dat OneBullEx helderder maar veeleisend noemt. Bedrijven die over de grens opereren, staan voor de vraag welke regels gelden.
De risico's zijn praktisch. Een arXiv-studie over december 2025 tot mei 2026 vond tekenen van illiquiditeit in sommige getokeniseerde markten. Getokeniseerde fondsen zijn bovendien verspreid over netwerken die geen onderpand kunnen delen zonder een bridge.
Infrastructuur kan de volgende fase aandrijven. De NYSE heeft plannen aangekondigd voor 24/7-handel en directe afwikkeling, en Franklin Templeton werkt met DigiFT en Binance aan breder institutioneel gebruik.
Wat de cijfers laten zien
De getokeniseerde RWA-markt is echt en groeit, maar is nog smal. Gedistribueerde waarde zit volgens de meeste trackers in het bereik van $30 tot $40 miljard, en staatsoblig nemen daarvan ongeveer 40% voor hun rekening. privaat krediet volgt, terwijl onroerend goed onder 1% blijft.
De groei is het snelst bij aandelen en ETF's, aangedreven door retailgebruikers op grote platforms, maar het kapitaal zit nog steeds bij een kleinere groep grote houders — een kloof tussen houdersaantallen en dollars die zich herhaalt bij ETF's, staatsobligaties en aandelen. Prognoses voor 2030 lopen uiteen van $2 biljoen tot $16,1 biljoen, en lezers moeten bronnen zorgvuldig vergelijken, omdat elke tracker de markt anders definieert. Dit artikel is uitsluitend ter informatie en vormt geen beleggingsadvies.
Verschillende ontwikkelingen kunnen het beeld in de komende maanden veranderen: de SEC-reactie op Ondos aanvraag, Franklin Temples plan om BENJI in traditionele fondsen op te nemen, of NYSE-continue handel tot getokeniseerde noteringen leidt, en of de Modernizing Markets Through Tokenization Act voorbij de hoorzitting van maart 2026 komt. Elk zou veranderen hoe gemakkelijk activa tussen oude en nieuwe markten bewegen.
Bronnen
- Real-World Asset Tokenization Explained: Where the Market Actually Stands in 2026 (Learnsignal)
- North America: Inside the Growth of Agentic Commerce (Chainalysis)
- RWA categories in 2026: tokenized Treasuries, stocks, commodities, and more (MetaMask)
- New report finds that rapid expansion of tokenization is giving rise to new styles of investing (Fortune)
- Tokenized ETFs Triple in Size as Retail Adoption Outpaces Capital Growth (Richard Salmond)
- Tokenized Treasuries Drive RWA Market Past $30 Billion In Early 2026 (OneBullEx)
- Stablecoins & Tokenized Assets Report March 2026 (CoinDesk Data)
Dit artikel is gebaseerd op berichtgeving die oorspronkelijk door Blockonomi is gepubliceerd.

