Aandelenbezit in 2026: boomers bezitten het meeste vermogen terwijl jongere generaties vaker handelen
Belangrijkste punten
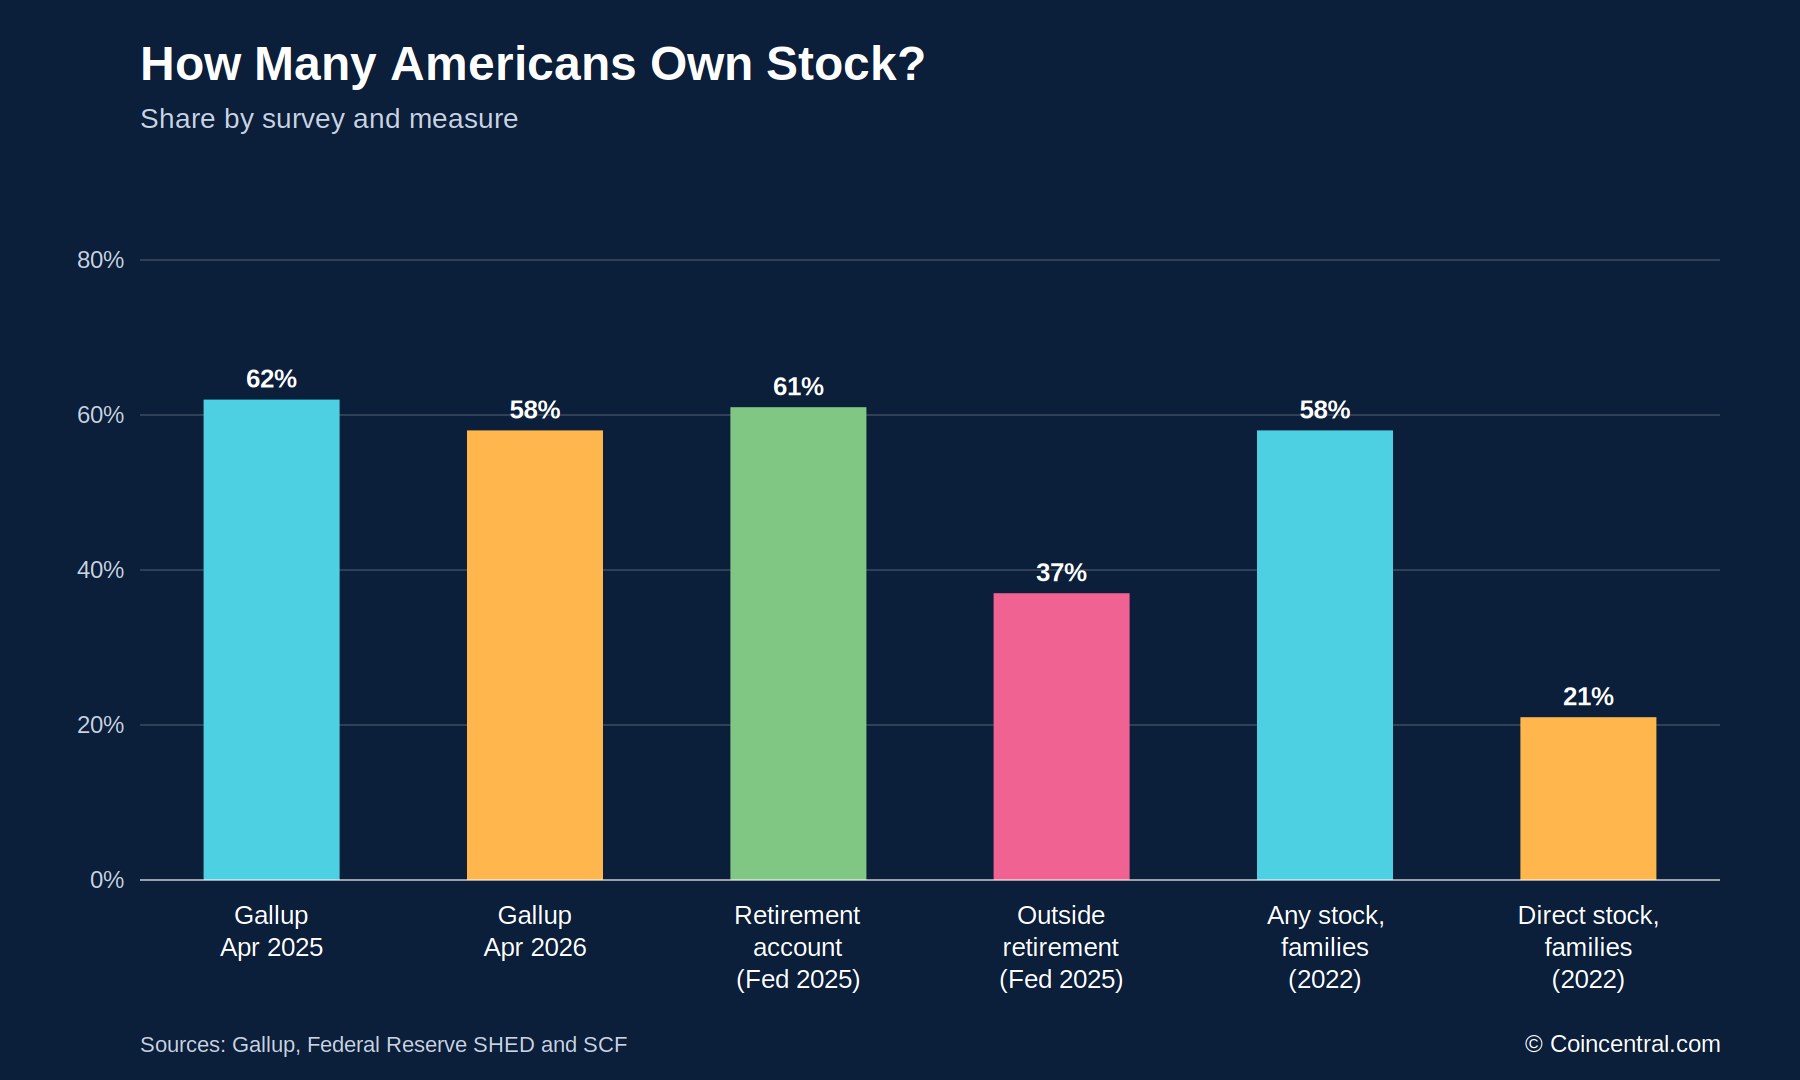
- •Uit Gallups enquête van april 2026 bleek dat 58% van de Amerikaanse volwassenen aandelen bezat, een daling van 62% het voorgaande jaar en de eerste daling sinds 2016.
- •De rijkste 1% van de Amerikanen bezit ongeveer 50% van alle aandelen, ter waarde van ongeveer $27,6 biljoen, terwijl de onderste 50% naar netto vermogen ongeveer 1% bezit.
- •Babyboomers hielden in het eerste kwartaal van 2026 54% van de Amerikaanse aandelen aan, vergeleken met 22% voor Gen X en 9% voor millennials.
- •Jongere beleggers breiden hun pensioensparen uit, met Gen Z-IRA-bijdragen die volgens Fidelity in het eerste kwartaal van 2026 met 65% op jaarbasis stegen, terwijl millennial-bijdragen met 31% stegen.
- •De Motley Fool-enquête onder 2.000 beleggers toonde AI-gerelateerd aandelenbezit van 68% bij Gen Z en 65% bij millennials, tegenover 38% bij babyboomers.
Aandelenbezit in de Verenigde Staten is ongelijk verdeeld over leeftijds- en vermogensgroepen. Oudere Amerikanen bezitten het grootste deel van de marktwaarde, terwijl jongere beleggers vaker handelen, andere instrumenten gebruiken en meer interesse tonen in gebieden zoals kunstmatige intelligentie.
Dit overzicht is gebaseerd op gegevens van Gallup, de Federal Reserve, de enquête van The Motley Fool onder 2.000 beleggers en diverse andere rapporten. Het onderzoekt hoeveel Amerikanen aandelen bezitten, waar de waarde is geconcentreerd en hoe beleggersgedrag verschilt tussen babyboomers, Gen X, millennials en Gen Z.
De onderzoeken gebruiken verschillende definities en methodologieën. Sommige omvatten aandelen die via pensioenrekeningen of beleggingsfondsen worden aangehouden, terwijl andere zich richten op direct bezit. De onderstaande cijfers vermelden waar relevant hun bronnen, zodat de verschillen vergeleken kunnen worden. Dat onderscheid is belangrijk, omdat brede deelname aan de markt niet betekent dat huishoudens gelijke blootstelling hebben aan de waarde ervan of aan de beslissingen die komen kijken bij het beheren van beleggingen.
58% van de Amerikaanse volwassenen bezat in 2026 aandelen
Uit Gallups enquête van april 2026 bleek dat 58% van de Amerikaanse volwassenen aandelen bezat, gelijk aan ongeveer 156 miljoen mensen. Het cijfer daalde van 62% een jaar eerder en markeerde de eerste daling s 2016.
Gallup telt zowel direct aangehouden aandelen als aandelen die via beleggingsfondsen, indexfondsen of zelfgeleide pensioenrekeningen worden aangehouden. De meeste Amerikanen die als aandeelhouder gelden, houden hun blootstelling binnen pensioenplannen aan in plaats van via een standaard brokerage-rekening.
De Survey of Household Economics and Decision-making van de Federal Reserve uit 2025 illustreert dit onderscheid. Uit het onderzoek bleek dat 61% van de volwassenen een pensioenrekening had, waaronder een 401(k), IRA of Roth IRA. Daarentegen hield 37% aandelen, obligaties, ETF's of beleggingsfondsen buiten een pensioenrekening.
De Survey of Consumer Finances van de Federal Reserve biedt een langer historisch perspectief. In 2022 hield 58% van de gezinnen op een of andere manier aandelen aan, maar slechts 21% bezat direct individuele aandelen. Direct bezit is gedurende ongeveer drie decennia dicht bij 20% gebleven.
Het onderscheid beïnvloedt hoe bezit wordt gemeten. Iemand waarvan de 401(k) in een indexfonds is belegd, geldt als aandeelhouder, ook als die persoon nooit handelt. Mensen die direct individuele aandelen kopen, maken actievere keuzes en zijn doorgaans ouder en vermogender.
Vermogende huishoudens bezitten het grootste deel van de marktwaarde
Deelname en waarde zijn afzonderlijke maten. Gegevens van de Federal Reserve tonen dat de rijkste 1% van de Amerikanen ongeveer 50% van alle aandelen bezit, ter waarde van ongeveer $27,6 biljoen in het eerste kwartaal van 2026.
De rijkste 10% hield 87% van de aandelen aan, ter waarde van ongeveer $48 biljoen. De onderste 90% hield de resterende 13%, een kleiner aandeel dan de top 1% alleen al bezit. De onderste 50% naar netto vermogen bezat ongeveer 1% van de aandelen, ter waarde van ongeveer $590 miljard.
Als gevolg daarvan zou een jaarlijkse stijging van 20% van de S&P 500 voor ongeveer de helft in dollarwinst ten goede komen aan de top 1%, ook al hebben veel andere huishoudens ook enige blootstelling via pensioenplannen of fondsen.
De bezittingen zijn relatief bescheiden, zelfs onder gezinnen die aandelen bezitten. De mediane waarde was $52.000 in 2022, inclusief beleggingsfondsen en pensioenrekeningen. Onder gezinnen die direct aandelen aanhielden, was de mediaan $15.000, het laagste niveau dat in dat onderzoek is geregistreerd.
Het verschil weerspiegelt de verschuiving naar beleggen via fondsen. Pensioenplannen en beleggingsfondsen hebben meer gezinnen enige markt exposure gegeven, terwijl directe aandeelhouders nog steeds een groter deel van de winsten uit stijgende koersen voor hun rekening nemen.
Babyboomers bezitten 54% van de Amerikaanse aandelen
Volgens de Distribution of Financial Accounts van de Federal Reserve voor het eerste kwarta van 2026 hielden babyboomers 54% van alle Amerikaanse aandelen aan, ter waarde van $29,71 biljoen. Gen X hield 22% aan, of $12,23 biljoen, terwijl millennials 9% hielden, of $4,94 biljoen.
De publicatie van de Federal Reserve gaf geen afzonderlijk aandelencijfer voor Gen Z. Uit de Survey of Household Economics and Decision-making van 2025 bleek echter dat 36% van Gen Z aandelen aanhield via een pensioenrekening en 20% buiten een dergelijke rekening.
Huishoudens geleid door mensen onder de 40 bezaten ongeveer 6% van de aandelen. Dat aandeel was tijdens het decennium verdubbeld, terwijl de waarde van hun aandelenbezit sinds 2020 ongeveer was verdrievoudigd, volgens gegevens die beleggingsschrijver Ben Carlson aanhaalde.
Boomers hielden daarmee meer dan de helft van de Amerikaanse aandelen aan, terwijl Gen X en millennials samen minder dan een derde bezitten. De verdeling is in overeenstemming met het aantal jaren dat elke generatie heeft gehad om inkomen te verdienen, te sparen en beleggingen te laten renderen.
Netto vermogen stijgt sterk met de leeftijd
Rapporten van de Survey of Consumer Finances van de Federal Reserve tonen een nauwe relatie tussen leeftijd en huishoudvermogen. Huishoudens geleid door iemand van 65 tot 74 jaar hadden een median netto vermogen van bijna $1,2 miljoen. Huishoudens geleid door iemand onder de 35 hadden een mediaan van minder dan $15.000.
Gen X-huishoudens, doorgaans geleid door mensen van 44 tot 59 jaar, hadden een median netto vermogen van ongeveer $450.000. Millennials, grofweg 28 tot 43 jaar, zaten rond de $130.000. Huishoudens geleid door mensen van 65 tot 74 jaar beheersten ongeveer een derde van het totale Amerikaanse huishoudvermogen.
Het gemiddelde netto vermogen is hoger dan het mediane netto vermogen omdat oudere huishoudens aanzienlijke hoeveelheden aandelen en onroerend goed bezitten. Jongere groepen blijven lagere percentages van koopwoningbezit en deelname aan de aandelenmarkt hebben, hoewel goedkope brokers en robo-adviseurs extra routes naar de markt hebben gecreëerd. De SEC heeft het toenemende gebruik van die diensten onder jongere beleggers opgemerkt.
Canadese gegevens tonen een vergelijkbaar leeftijdsgerelateerd patroon, al beschrijven ze een andere nationale markt. Statistics Canada ontdekte dat een typisch Gen X-hoofd van een huishouden op 40-jarige leeftijd ongeveer $500.000 aan bezittingen en $100.000 aan schulden had. Een babyboomer op dezelfde leeftijd had minder dan $300.000 aan bezittingen en ongeveer $30.000 aan schulden.
Statistics Canada meldde ook dat Canadese millennials van 25 tot 34 jaar in 2019 een median netto vermogen hadden van $70.600, bijna twee keer het niveau dat voor Gen X op dezelfde leeftijd werd geregistreerd.
##ere Amerikanen gebruiken vaker pensioenrekeningen
Hoge woonkosten, studieschulden en inflatie blijven jongere Amerikanen raken. Desondanks wijzen beschikbare gegevens op toenemend gebruik van belastinguitgestelde pensioenrekeningen.
Het aandeel IRA-rekeningen dat door mensen onder de 30 wordt aangehouden, is in de afgelopen 10 jaar bijna verdubbeld, op basis van Wall Street Journal-gegevens die Carlson aanhaalde. Fidelity Investments meldde dat Gen Z-IRA-bijdragen in het eerste kwartaal van 2026 met 65% op jaarbasis stegen, terwijl millennial-bijdragen met 31% toenamen.
Driekwart van de mensen van 35 jaar en jonger koos voor Roth-rekeningen, vergeleken met minder dan de helft een decennium eerder.
Historische gegevens bieden extra context. Slechts 4% van de Amerikaanse huishoudens bezat begin jaren vijftig aandelen. Het cijfer bereikte begin jaren tachtig 19% en steeg snel in de jaren negentig. In 2022 hield 58% van de gezinnen op een of andere manier aandelen aan.
Carlson heeft lagere drempels als een van de factoren achter bredere deelname genoemd. Technologie heeft beleggen vereenvoudigd, kosten zijn gedaald en minimale saldi zijn grotendeels verdwenen. Hij heeft ook gezegd dat dure huisvesting sommige jonge mensen mogelijk meer contant geld laat om in aandelen te beleggen, omdat ze geen huis kunnen kopen.
Carlson stelt dat meer mensen zouden moeten beleggen en dat eerder beginnen winsten meer tijd geeft om te renderen op pensioenrekeningen wanneer het geld decennialang belegd blijft.
AI-aandelen tonen het grootste generationele verschil
The Motley Fool ondervroeg 2.000 Amerikaanse beleggers van 18 jaar en ouder. Ongeveer 59% zei AI-gerelateerde aandelen aan te houden. Het bezit was hoger onder jongere beleggers: 68% voor Gen Z en 65% voor millennials, vergeleken met 48% voor Gen X en 38% voor babyboomers.
Jongere houders beschreven zichzelf ook vaker als langetermijnbeleggers in AI-aandelen. Uit het onderzoek bleek dat 43% van de millennials en 41% van Gen Z zichzelf als langetermijnhouders bestempelde. Slechts 10% van Gen Z en 10% van de millennials zei geen plannen te hebben om AI-aandelen te kopen, vergeleken met 19% van Gen X en 35% van de boomers.
De verwachtingen over het effect van AI op marktrendementen verschilden per leeftijd. Ongeveer 73% van de millennials en 67% van Gen Z verwachtte een positief effect in de komende 10 jaar. Onder boomers verwachtte 42% een positief effect en 16% een negatief effect, de hoogste negatieve respons van alleaties.
Over alle respondenten verwachtte 56% dat AI-aandelen de bredere markt de komende tien jaar zouden verslaan. Ongeveer 22% van Gen X en 22% van de boomers zei dat AI-winsten al in de prijzen verwerkt waren, vergeleken met 14% van de millennials.
Een aparte vraag over sectorbezit leverde een nog grotere kloof op. AI-gerelateerde aandelen werden aangehouden door 74% van Gen Z en 69% van de millennials, vergeleken met 53% van Gen X en 39% van de boomers. Dat was het grootste generationele verschil onder de sectoren in het onderzoek.
Groeiaandelen en speculatieve posities spreken jongere beleggers meer aan
Groeiaandelen waren de meest voorkomende categorie in het algemeen, aangehouden door 57% van de beleggers. Ze waren de topkeuze voor Gen Z met 61%, millennials met 58% en Gen X met 55%.
Jongere beleggers meldden ook vaker waardeaandelen te bezitten. Het aandeel was 51% voor Gen Z en 43% voor millennials, vergeleken met 32% voor zowel Gen X als boomers. Jongere beleggers hielden meer dan twee keer zo vaak speculatieve activa aan zoals penny stocks of meme-aandelen.
Oudere beleggers toonden grotere voorkeur voor grote, gevestigde bedrijven. Ongeveer 48% van de boomers hield Amerikaanse aandelen aan, vergeleken met 35% van Gen Z. Boomers en Gen X rapporteerden ook hoger bezit van olie- en gasaandelen, bankaandelen en biotech- of medische apparaataandelen.
De generaties verschilden over het aantal posities dat nodig is voor een hoogrenderende portefeuille. Zo'n 37% van Gen Z zei dat één tot vijf aandelen zo'n portefeuille konden vormen, vergeleken met 24% van de boomers. Ondertussen zei 22% van de boomers dat een sterke portefeuille meer dan 20 aandelen vereiste, vergeleken met 8% van Gen Z.
The Motley Fool raadt aan minstens 25 aandelen in verschillende industrieën aan te houden, maar voegt eraan toe dat het juiste aantal afhangt van risicotolerantie en hoe nauwlettend een belegger elke positie wil volgen.
Thematische aandelen, waaronder AI, schone energie en biotech, werden aangehouden door 9% van de boomers en 11% van Gen X. De cijfers waren 5% voor Gen Z en 7% voor millennials. De bron merkte ook op dat jongere beleggers bredere posities kunnen verkiezen, zoals groeiaandelen en indexfondsen.
Gen Z en millennials handelen vaker
De handelsfrequentie verschilt sterk per generatie. Ongeveer 47% van Gen Z en 39% van de millennials zei ten minste een keer per week te handelen, vergeleken met 22% van Gen X en 15% van de babyboomers.
Dagelijkse handel werd gemeld door 15% van Gen Z en 13% van de millennials. Gen X en boomers noteerden elk 6%. Aan het andere einde van het spectrum handelde 60% van de boomers minder dan een keer maand, vergeleken met 12% van Gen Z.
Frequent handelen kan transactiekosten, belastingen over kortetermijnwinsten en de mogelijkheid van emotioneel gedreven beslissingen met zich meebrengen. Onderzoek heeft consequent aangetoond dat de meeste actieve handelaren op de lange termijn slechter presteren dan een eenvoudige koop-en-houd-strategie.
Bij het kiezen van aandelen rangschikten alle vier de generaties fundamentele factoren het hoogst. Concurrentievoordeel, vertrouwen in het bedrijfsleiderschap en dividenduitkeringen behoorden tot de belangrijkste overwegingen. Sociale media scoorden het laagst, en TikTok-makers waren voor elke generatie de minst invloedrijke bron.
AI-tools, waaronder ChatGPT, scoorden in totaal als zevende van 10 factoren. Gen Z rangschikte die tools hoger dan boomers, maar ze bleven in het midden van de lijst.
Betaalde adviesdiensten waren iets belangrijker voor oudere beleggers. Boomers gaven ze een 4,9 op een schaal van 10 punten, vergeleken met 5,5 voor Gen Z. Gratis beleggingswebsites en blogs kregen vergelijkbare beoordelingen over de generaties heen, variërend van 5,3 tot 5,7.
Pensioen is het belangrijkste doel voor oudere beleggers
Pensioen was het belangrijkste beleggingsdoel voor 71% van de babyboomers en 61% van Gen X. De overeenkomstige cijfers waren 42% voor millennials en 33% voor Gen Z.
Pensioensparen was nog steeds het meest voorkomende afzonderlijke doel voor Gen Z, met 24%. Langetermijnvermogensopbouw volgde met 19%, ruim boven de 9% die voor Gen X werd gerapporteerd en 7% voor boomers.
Sparen voor een grote aankoop, zoals een huis of auto, kwam vaker voor bij jongere beleggers. Het aandeel was 9% voor Gen Z en 4% voor millennials, vergeleken met 2% voor Gen X en 1% voor boomers.
De beweging voor financiële onafhankelijkheid en vervroegd pensioen, bekend als FIRE, was het populairst bij Gen X met 5%. De interesse in het concept was vergelijkbaar over alle vier de generaties.
Dividendstrategieën en leermiddelen verschillen per leeftijd
Dividendaandelen waren aanwezig in portefeuilles van alle generaties. Tussen 14% en 16% van de beleggers in elke groep hield meer dan de helft van hun portefeuille aan in dividendaandelen, hoewel de categorie voor de meeste beleggers minder dan de helft van de totale posities vertegenwoordigde.
Betrouwbaar inkomen was de belangrijkste reden die Gen Z en millennials gaven voor het bezitten van dividendaandelen, met respectievelijk 45% 44%. Langetermijnrendering werd genoemd door 43% van beide groepen, vergeleken met 31% van de boomers.
Oudere beleggers herbelegden vaker automatisch dividenden. Ongeveer 61% van de boomers deed dat, vergeleken met 53% van Gen X, 41% van de millennials en 30% van Gen Z. Jongere beleggers gaven het inkomen vaker uit.
Meer dan de helft van Gen Z, namelijk 57%, en 52% van de millennials beschouwde dividendbeleggen als een bijverdienste of alternatief voor klussenwerk. De percentages waren 29% voor Gen X en 16% voor boomers.
Ook de bronnen waar beleggers van leerden verschilden. YouTube werd gebruikt door 67% van Gen Z en 56% van de millennials, vergeleken met 26% van Gen X en 14% van de boomers. TikTok werd gebruikt door 47% van Gen Z en 4% van de boomers. Reddit werd gebruikt door 29% van Gen Z en 3% van de boomers.
De helft van de boomers, namelijk 50%, wendde zich tot een financieel adviseur voor dividendadvies, vergeleken met 24% van Gen Z.
Eerdere onderzoeken tonen verschillen in risico en waarden
Een Statista-enquête uit 2022 vroeg respondenten hoe ze $100.000 zouden beleggen. Bijna de helft van de babyboomers en leden van de Silent Generation koos voor aandelen. Het aandeel was 53% voor Gen X, 63% voor millennials en 81% voor Gen Z.
Een Stanford-studie uit 2022 ontdekte dat twee derde van de beleggers van 58 jaar en ouder slechts enigszins of helemaal niet bezorgd was over milieu- en sociale kwesties. Ongeveer twee derde van de millennial- en Gen Z-beleggers zei er zeer bezorgd over te zijn.
Ook het spaargedrag varieerde. Een studie van State Street Global Advisors uit 2022 ontdekte dat één op de twintig Gen X-beleggers pensioenbijdragen verlaagde vanwege inflatie, vergeleken met 18% van de millennials en 11% van de boomers.
Een Motley Fool-enquête van april 2021 ontdekte dat ongeveer 73% van Gen Z aandelen bezat en dat cryptocurrency ook populair was binnen de groep. Een Accenture-rapport uit 2017 wees uit dat 67% van de millennials computergestuurde aanbevelingen als onderdeel van hun beleggingsstrategie wilde.
Jongere beleggers hebben nieuwere tools niet altijd zo breed overgenomen als percepties suggereren. Een Morningstar-enquête uit 2020 onder 1.300 Amerikanen van 18 tot 25 jaar toonde aan dat slechts 18% een robo-adviseur had gebruikt, terwijl ongeveer drie op de tien een menselijke financieel adviseur hadden geraadpleegd.
Omdat sommige van deze studies meerdere jaren oud zijn, bieden ze achtergrondinformatie in plaats van actuele metingen. De nieuwere cijfers van Gallup, de Federal Reserve en The Motley Fool geven een actueler beeld van 2026.
In het algemeen tonen de gegevens aan dat boomers en Gen X het grootste deel van de marktwaarde beheersen en de neiging hebben tot stabielere, langetermijnbeleggingsgewoonten. Gen Z en millennials bezitten een kleiner deel van de totale aandelen, maar handelen vaker, rapporteren hoger bezit van AI-gerelateerde aandelen en maken steeds meer gebruik van pensioenrekeningen.
Het totale aandbezit daalde in 2026 naar 58%, terwijl het vermogen geconcentreerd bleef bij de rijkste huishoudens. Toekomstige onderzoeken zullen uitwijzen of jongere beleggers de bezitskloof blijven verkleinen.
Bron: CoinCentral

