SpaceX boekt $14,58 miljard Q3-omzet terwijl AI-segment met 830% stijgt; Musk bevestigt fusiecomités met Tesla
Belangrijkste punten
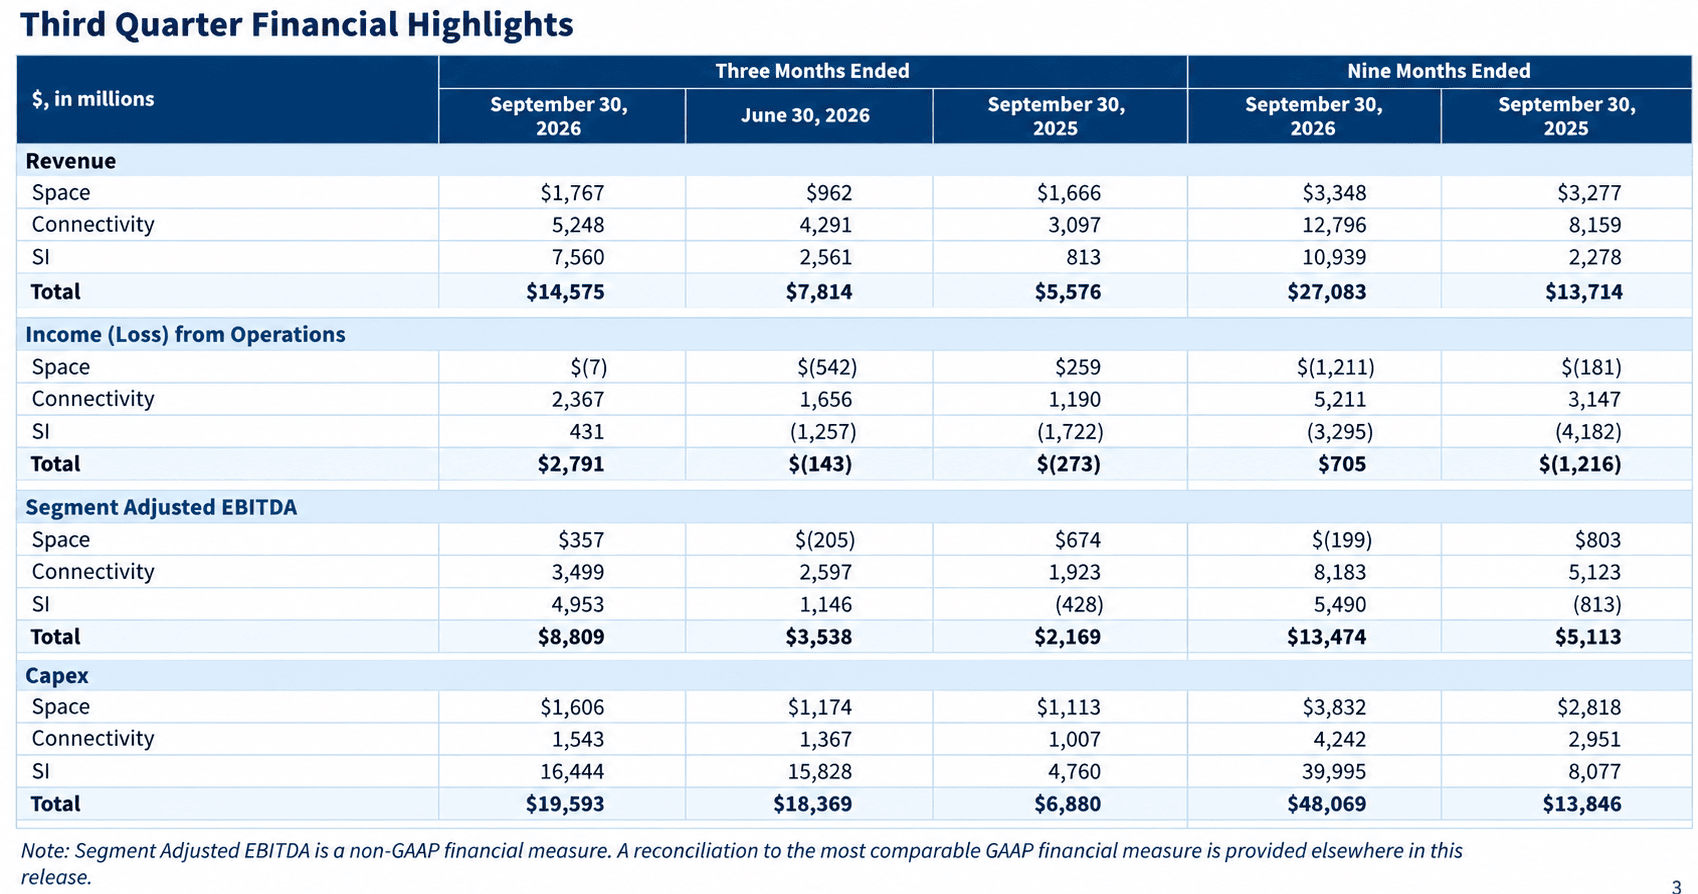
- •SpaceX's Super Intelligence-segment genereerde $7,56 miljard aan omzet, een stijging van 830% op jaarbasis, waardoor AI-compute en software voor het eerst de grootste omzetbron van het bedrijf werden.
- •Het bedrijf rapporteerde een GAAP-nettowinst van $4,4 miljard, het eerste stevig winstgevende kwartaal sinds de beursnotering, na een verlies van $1,05 miljard in het kwartaal een jaar eerder.
- •De kapitaaluitgaven over negen maanden van $48 miljard overschreden de operationele cashflow van $13,1 miljard met ongeveer $35 miljard, hoewel ongeveer $90 miljard aan contant geld en verhandelbare effecten een buffer biedt.
- •De Starlink-connectiviteitsomzet groeide met 69% naar $5,25 miljard, met 89% meer consumentenabonnees (13,6 miljoen), terwijl Starship-vlucht 14 de eerste omzetgenererende Starship-missie werd.
- •SpaceX en Tesla hebben speciale comités van onafhankelijke bestuurders gevormd om een fusie te onderzoeken; elke deal vereist goedkeuring van meer dan 50% van alle Tesla-aandelen.
SpaceX publiceerde dinsdag na sluiting van de beurs, op 20 oktober, de resultaten over het derde kwartaal van 2026, die de transformatie van het bedrijf onderstreepten: van een raket- en satellietexploitant met een AI-nevenproject naar een AI-compute- en softwarebedrijf dat tevens beschikt over het dominante lanceersysteem ter wereld en een toonaangevend satellietbreedbandnetwerk.
De omzet steeg met 161% op jaarbasis naar $14,58 miljard, ruim boven de consensusraming van ongeveer $12,7 miljard en ongeveer $1,7 miljard boven de prognoses. Het bedrijf, dat sinds zijn beursgang in 2026 onder het ticker-symbool SPCX handelt, zag zijn nieuw gelanceerde Super Intelligence-segment (SI) $7,56 miljard aan omzet genereren, een stijging van 830% ten opzichte van een jaar eerder en voor het eerst meer dan de helft van het totaal. Die verschuiving in de omzetmix is de context voor de rest van het rapport: SpaceX's grootste omzetbron is nu AI-compute en software in plaats van lanceer- of breedbanddiensten — het eerste kwartaal waarin de SpaceXAI-herstructurering volledig zichtbaar is in de omzetverdeling.
De aangepaste EBITDA kwam uit op $8,81 miljard, tegen een consensus van ongeveer $6,6 miljard, een stijging van 306% op jaarbasis. Het bedrijf sloeg om naar een GAAP-nettowinst van $4,4 miljard, na een verlies van $1,05 miljard in het kwartaal een jaar eerder — het eerste stevig winstgevende kwartaal sinds de beursnotering. De aangepaste winst per aandeel van ongeveer $0,35 was meer dan het dubbele van de marktverwachtingen $0,13 tot $0,16.
SI-segment aangedreven door clouddeals, Cursor en Grok
Het SI-segment voegde $6,7 miljard aan incrementele omzet toe uit drie bronnen: de activering van grote nieuwe cloudservicesovereenkomsten, de overname van codeerplatform Cursor — die halverwege het kwartaal werd afgerond en $608 miljoen bijdroeg — en de versnellende adoptie van de Grok-modelfamilie, waaronder het nieuw gelanceerde agentische systeem Grok Bot. Alle drie zijn nieuwe of pas geactiveerde omzetlijnen — een jonge omzetbasis waarin klantconcentratie in AI-compute een gesignaleerd risico blijft.
Het segment boekte bovendien een opvallende ommekeer. Na een operationeel verlies van $1,26 miljard in Q2 werd SI operationeel winstgevend met $431 miljoen, ondanks het verwerken van $1,2 miljard aan aan Cursor gerelateerde aandelencompensatie, en leverde $4,95 miljard aan aangepaste EBITDA op.
Tijdens de resultatenpresentatie noemde CFO Bret Johnsen een opvallende maatstaf: tegen de huidige prijzen verdienen nieuwe compute-implementaties zichzelf in minder dan een jaar terug, waarbij de compute-prijzen bewegen net "boven de bovengrens" van 30–50 per watt. Prijzen per watt zijn de gangbare maatstaf voor de economie van datacenters, dus het terugverdiencijfer van minder dan een jaar betekent in feite dat elke nieuwe implementatie zijn bouwkosten binnen ongeveer het eerste jaar van exploitatie terugverdient. De geïnstalleerde capaciteit bereikte 1,7 gigawatt aan het einde van het kwartaal, tegen 0,6 GW een jaar eerder — bijna een verdrievoudiging in twaalf maanden — terwijl de bouw van de COLOSSUS II-faciliteit voortduurde.
Starlink- en Space-segmenten blijven sterk
Starlink, dat al lang het winstanker van SpaceX is, bleef gezond. De connectiviteitsomzet steeg met 69% op jaarbasis naar $5,25 miljard, met een operationeel resultaat van het segment dat met 99% steeg naar $2,37 miljard. Het aantal consumentenabonnees klom naar 13,6 miljoen, een stijging van 89% ten opzichte van een jaar eerder, terwijl de ARPU sequentieel met 5% steeg naar $69. Starlink is nu geïnstalleerd op meer dan 3.800 vliegtuigen, en de omzet uit zakelijke en overheidsklanten sprong met 91% omhoog. Met andere woorden: het segment dat de winstgevendheid van SpaceX al lang verankert, groeit nog steeds gestaag, zelfs nu SI het grotere bedrijfsonderdeel wordt.
Het Space-segment droeg $1,77 miljard bij, een stijging van 6% op jaarbasis. Het kwarta werd gekenmerkt door Starship-vlucht 14, de eerste omzetgenererende Starship-missie, waarbij 26 V3 Starlink-satellieten werden uitgezet met ongeveer 10 keer de downlinkcapaciteit van een Falcon 9-lancering. Die vlucht maakt van Starship een omzetgenererend asset op zichzelf, naast een ontwikkelingsprogramma. SpaceX kondigde ook Starbase, Louisiana aan, een next-generation ruimtehaven die streeft naar een eerste lancering in 2029.\n## Zware kapitaaluitgaven drukken op de cashflow
Het kwartaal was niet zonder spanning. De kapitaaluitgaven bedroegen in totaal $19,6 miljard, waarvan $16,4 miljard in het SI-segment, en de kapitaaluitgaven over negen maanden van $48 miljard verbleken de operationele cashflow van $13,1 miljard — een tekort van ongeveer $35 miljard over negen maanden. De aangepaste EBITDA van $8,8 miljard ligt ook ruim boven de GAAP-operationele winst van $2,8 miljard — een kloof om in de gaten te houden. Desondanks biedt ongeveer $90 miljard aan contant geld en verhandelbare effecten een formidabele buffer, en hoe duurzaam die buffer is bij het huidige uitgiftetempo is de centrale financiële vraag rond deze uitbouw.
Fusiecomités gevormd bij SpaceX en Tesla
Musk bevestigde tijdens de telefoonconferentie dat zowel SpaceX als Tesla speciale comités hebben gevormd, samengesteld uit onafhankelijke bestuurders en op verzoek van aandeelhouders opgericht, om een fusie te onderzoeken. Omdat Musk in beide bedrijven een belangenverstrengelde partij is, kan hij niet deelnemen aan de besprekingen. Die structuur betekent dat elke combinatie uiteindelijk wordt beslist door onafhankelijke bestuurders en aandeelhouders, en niet door Musk zelf. Hij was gematigd in zijn opmerkingen: "Ik denk niet dat we ervan uit moeten gaan dat een fusie tussen SpaceX en Tesla een zekerheid is. En ik denk dat dat overdreven zou zijn. Vind ik het een goed idee? Ja."
De strategische logica, zoals Ark Invest die schetst, is een gecombineerd bedrijf dat tegen 2031 $3,8 biljoen aan omzet genereert, waarbij Tesla's robotaxi-cashflows de orbitale datacenters van SpaceX financieren en SpaceX's compute dient als planningslaag voor Optimus-inzet. De bestuurlijke hindernissen blijven echter aanzienlijk: elke deal vereist goedkeuring van meer dan 50% van alle Tesla-aandelen die vóór stemmen.
Musk's prognoses zullen de discussie waarschijnlijk verder aanwakkeren. Hij voorspelde een jaarlijkse terugkerende omzet van $500 miljard tot $1 biljoen eind 2027 — cijfers die voor 2026 annualiseren naar meer dan $55 miljard, maar een groeitraject impliceren dat geen enkel beursgenoteerd bedrijf ooit heeft volgehouden.
Het kwartaal leverde SpaceX een reeks mijlpalen op: de groei van 830% van SI markeerde de eerste volledige validatie van de SpaceXAI-herstructurering, de winstgevendheid het segment was een primeur onder het nieuwe operationele model, en de fusiecomités bevestigden maandenlange speculatie. De risico's — kapitaalintensiteit, klantconcentratie in AI-compute en de bestuurlijke complexiteit van het samenvoegen van twee door Musk gecontroleerde bedrijven — blijven aanzienlijk. De concrete aandachtspunten voor nu zijn: de aanbevelingen van de fusiecomités, de bouwvoortgang van COLOSSUS II, het traject richting de ARR-doelstelling eind 2027 en het pad van Starbase, Louisiana naar een eerste lancering in 2029.

