S&P 500-bullmarkt wordt vier jaar: hoe de huidige rally zich verhoudt tot eerdere cycli
Belangrijkste punten
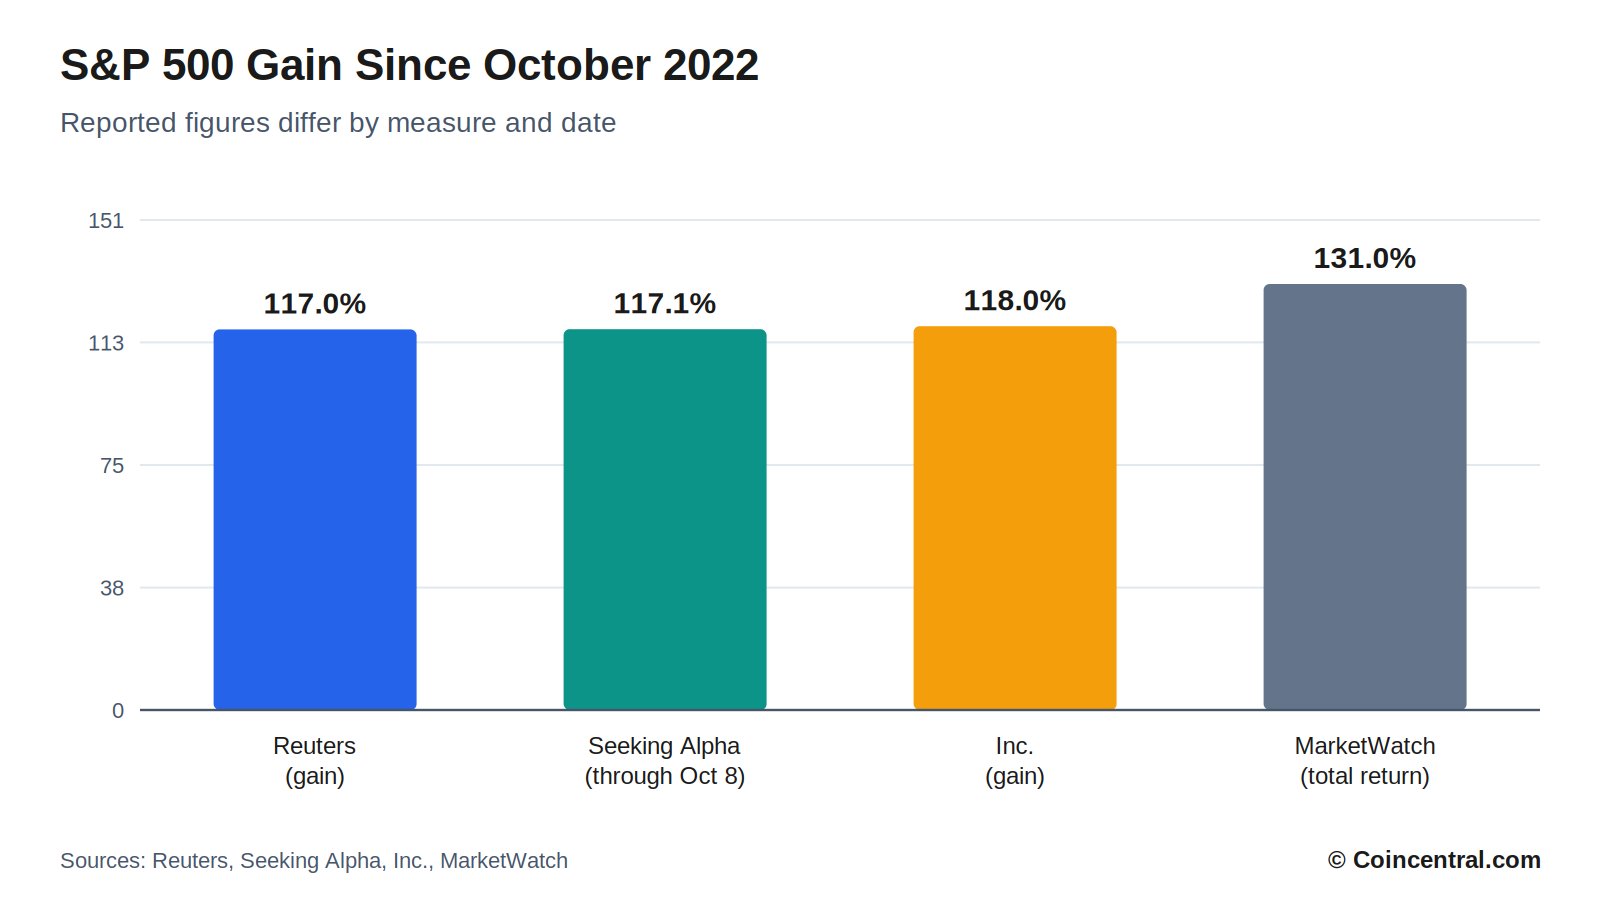
- •Sinds de bodem van oktober 2022 is de S&P 500 meer dan verdubbeld, met koersrendementschattingen rond 117% en een totaalrendement van 131% inclusief dividenden, gelijk aan 23,3% per jaar.
- •De rally geldt als de op twee na beste vierjaarsstart onder de bullmarkten van de afgelopen zeven decennia en de op zeven na langste sinds de Tweede Wereldoorlog, al merken analisten op dat ouderdom bullmarkten historisch niet heeft beëindigd.
- •De concentratie is toegenomen: de top 10-aandelen vormen circa 40% van de index en een mandje van 42 AI-aandelen genereerde 67% van het koersrendement sinds begin 2024, terwijl 84% van de indexleden ten minste 10% onder hun all-time highs handelt.
- •De winsten van de S&P 500 worden dit jaar naar verwachting met meer dan 35% gestegen, mede dankzij datacenter-uitgaven, en de marktwaarde van Nvidia is in de periode gestegen van $286 miljard naar $5,8 biljoen.
- •Stijgende Treasury-rendementen, met de 10-jaarsrente rond 5,2% op een 24-jarig hoogtepunt, worden als het belangrijkste obstakel gezien, en strategen zeggen dat bredere marktparticipatie waarschijnlijk afhangt van of de obligatievolatiliteit afneemt.
De bullmarkt van de S&P 500 vierde op 12 oktober 2026 zijn vierde verjaardag, geteld vanaf de slotkoersbodem van 12 oktober 2022. Het jubileum biedt de kans om de huidige rally af te zetten tegen eerdere cycli — de rendementen, de duur, de concentratie en de marktbreedte, samen met de risico's die analisten in de gaten houden.
Dit rapport is gebaseerd op berichtgeving van Reuters, Inc., Seeking Alpha, MarketWatch, CoinDesk en andere media. Omdat sommige bronnen de koerswinst meten en anderen het totaalrendement, en omdat de meetdata licht verschillen, lopen de cijfers uiteen tussen publicaties. Waar het verschil ertoe doet, wordt dat vermeld.
Vier jaar later: de kerncijfers
De S&P 500 handelt nabij recordhoogtes en is meer dan verdubbeld sinds de slotkoersbodem van 12 oktober 2022. Reuters zet de winst op 117%. Inc. komt op 118%, terwijl Seeking Alpha, verwijzend naar gegevens van Roth Capital Partners tot en met 8 oktober, op 117,1% uitkomt. MarketWatch meldt een hoger cijfer: 131% — een cumulatief totaalrendement inclusief dividenden, wat neerkomt op 23,3% per jaar, vrijwel het drievoudige van het historische gemiddelde van de markt, aldus MarketWatch.
De verschillen komen door de gehanteerde maatstaf en de gekozen datum. Koerswinst telt alleen de verandering van de index, terwijl totaalrendement dividenden meerekent. Alle bronnen zijn het over het kernpunt eens: de index is meer dan verdubbeld.
Volgens een gangbare definitie is een bullmarkt een winst van ten minste 20% die volgt op een daling van ten minste 20% vanaf een piek. Reuters merkt op dat experts over de exacte definitie verschillen. De huidige rally begon ongeveer een maand voordat ChatGPT werd gelanceerd.
Volgens Inc. ligt de index binnen 1% van zijn 52-weeks hoogtepunt en is hij sinds zijn derde verjaardag een jaar geleden net iets meer dan 17% gestegen. Vierjaarsrendementen worden gemeten vanaf de bodem van een bearmarkt, en Reuters merkt op dat de bodem van 2022 viel tijdens een scherpe renteverhogingscyclus. Vanuit dat diepe punt gem valt de gerapporteerde winst groter uit.
Hoe de rally zich verhoudt tot eerdere bullmarkten
Ryan Detrick, hoofdmaketsstrateeg bij Carson Group, rangschikt de huidige winst als de op twee na beste start van een bullmarkt bij de vierde verjaardag. Zeven andere bullmarkten hebben die leeftijd de afgelopen zeven decennia bereikt, en slechts twee begonnen met een grotere winst.
Reuters, eveneens verwijzend naar Detrick, stelt dat dit de op zeven na langste bullmarkt sinds de Tweede Wereldoorlog is, en de zes beste presteerder in die periode met 117%. Reuters noemt de rally middelbaar oud.
Cijfers over volledige cycli geven meer context. Inc. meldt dat bullmarkten sinds 1950 gemiddeld 192% winst opleverden, waarbij de rally van 1987 tot 2000 582% won en die van 2009 tot 2020 401%. Dat zijn totalen van voltooide cycli; de huidige rally loopt nog, dus het eindcijfer is nog onbekend.
Seeking Alpha keek uitsluitend naar langere cycli. De mediaan van het cumulatieve rendement was 177,2% en het gemiddelde 253,3%. Die cijfers beslaan de volledige duur van elke rally, niet alleen de eerste vier jaren. Inc. wijst erop dat de cycli van 1987 tot 2000 en van 2009 tot 2020 veel langer dan vier jaar duurden, wat de grote totalen verklaart — de vergelijking zet een winst van vier jaar af tegen volledige cycli.
Wat er gebeurde in het vijfde jaar van eerdere bullmarkten
Seeking Alpha telde zes eerdere bullmarkten van de S&P 500 die ten minste vier jaar duurden. Vijf daarvan bleven in het vijfde jaar stijgen, met een gemiddeld rendement van 13,5% in dat jaar en winsten variërend van 6,8% tot 36,6%. De enige uitzondering, een rally die in oktober 1957 begon, verloor in het vijfde jaar 19,2% voor hij eindigde. Inc. telt zeven eerdere bullmarkten die een vierde verjaardag bereikten, dus de totalen verschillen per dataset.
Onder de langere cycli was de mediaanduur 5,7 jaar en het gemiddelde 7,3 jaar. De mediaanwinst tot en met jaar vier was 72,2% en het gemiddelde 89,1% — de huidige 117,1% ligt boven beide.
Detrick zei dat een bullmarkt voor het laatst zijn derde verjaardag passeerde zonder de vijfde te halen in de vroege jaren zestig. In de afgelopen 50 jaar, aldus Detrick, haalden bullmarkten die zover kwamen ten minste een vijfde verjaardag, en de gemiddelde eindduur was acht jaar.
Roth Capital Partners, de bron van de gegevens, voegt een kanttekening toe: de uitkomsten hebben gevarieerd en vroegere patronen garanderen geen toekomstige resultaten. De uitzondering van 1957 herinnert eraan dat vroege patronen de uitkomst niet bepalen. Vijf van de zes langere cycli stegen in het vijfde jaar, een score van 83%, maar de steekproef is zo klein dat analisten het als richtlijn beschouwen en niet als regel.
Beëindigt leeftijd een bullmarkt?
Ned Davis Research volgt 38 bullmarkten sinds 190. Daarvan waren er 33 korter dan de huidige, en de gemiddelde duur is 25 maanden met een mediaan van 22. Die cijfers wekken bij sommige beleggers de zorg dat de rally oud is.
Mark Hulbert van MarketWatch noemt dat een statistische goocheltruc en vergelijkt het met beweren dat de dag de nacht veroorzaakt omdat de nacht op de dag volgt. Mark Hackett, hoofdmaketsstrateeg bij Nationwide, maakte een vergelijkbaar punt tegen Reuters: bullmarkten sterven niet van ouderdom, maar van ziekte. Vier jaar, voegde hij eraan toe, is niet eng voor een bullmarkt.
Wat beëindigt ze dan? Hulbert noemt recessies, beleggersoptimisme en externe schokken zoals oorlogen of pandemieën. Dertien van de 22 bearmarkten sinds 1950 gingen gepaard met een recessie.
Sommige beleggers rekenen de huidige bullmarkt vanaf de bodem van maart 2009, wat hem 17,5 jaar oud zou maken. Volgens Hulbert gaat de theorie ervan uit dat latere bearmarkten niet meetelden. Desondanks leverden andere perioden van 17,5 jaar in de Amerikaanse geschiedenis betere rendementen op. De leeftijdsvraag hangt ook af van hoe een bullmarkt wordt gedefinieerd: Reuters merkt op dat experts hierover verschillen, en een andere startdatum of drempel verandert het aantal cycli en hun duur.
Is de markt in vier jaar te ver gestegen?
Een tweede zorg betreft de omvang in plaats van de leeftijd — de vrees dat een markt die te ver stijgt vatbaar is voor een val. Het vierjaars totaalrendement van 131%, gelijk aan 23,3% per jaar, ligt aan die zorg ten grondslag.
Edward McQuarrie, emeritus hoogleraar aan Santa Clara University, en William Bernstein, oprichter van EfficientFrontier.com, toetsten dit idee. Ze maten het achterliggende vierjaars totaalrendement van de markt voor elke maand sinds de late achttiende eeuw en vonden talloze gevallen waarin het rendement hoger was dan nu. In hun woorden gebeurt dat voortdurend; ze schreven: "No biggie. Not even close." Tot dezelfde conclusie kwamen ze voor de periode van 17,5 jaar sinds 2009.
Het tempo is ook afgekoeld. De index won het afgelopen jaar net iets meer dan 17%, volgens Inc., onder het gemiddelde jaarlijkse totaalrendement van 23,3% over de hele periode. Inc. meldt bovendien dat vooruitblikkende waarderingen zijn gedaald, waardoor veel populaire AI-aandelen goedkoper zijn dan een jaar geleden. Reuters meldt dat de winsten van de S&P 500 dit jaar naar verwachting met meer dan 35% stijgen.
Het punt van Hulbert is dat de omvang van een winst weinig zegt over wat er komt. Het tempo van vier jaar is hoog vergeleken met het gemiddelde van de markt, maar niet vergeleken met de gehele geschiedenis — een dataset met maandelijkse waarnemingen tot ver in de achttiende eeuw.
Marktconcentratie: enkele bedrijven wegen zwaarder
De rally is aangevoerd door een kleine groep grote bedrijven. J.P. Morgan Asset Management stelt dat de top 10-aandelen nu circa 40% van de S&P 500 uitmaken, tegen ongeveer 28% in oktober 2022. Apple, Microsoft en Nvidia samen vertegenwoordigen circa 22% van de marktwaarde van de index, tegen circa 14% eind 2022.
De groep die ooit de Magnificent Seven werd genoemd, dreef het merendeel van de winsten, en de markt lijkt zich nu verder te versmallen. Reuters meldt dat slechts twee van de elf sectoren van de S&P 500 de index hebben verslagen: technologie en communicatiediensten, waartoe ook Alphabet en Meta Platformsoren. Dertien Amerikaanse bedrijven hebben nu een marktwaarde van ten minste $1 biljoen, en alle op twee na zijn actief in tech of hebben grote AI-blootstelling.
Angelo Kourkafas, senior global investment strategist bij Edward Jones, zei dat concentratie sterke winsten weerspiegelt maar ook risico toevoegt. Als het leidende thema uit de gratie raakt, voelen portefeuilles dat mogelijk meer dan gewoonlijk. Ook andere chipmakers en geheugenfabrikanten boekten sterke winsten, waardoor de aandacht nog meer uitgaat naar een korte lijst bedrijven.
Een groter gewicht betekent een groter effect op de index wanneer die aandelen bewegen, en dat werkt in beide richtingen. De index heeft geprofiteerd van de winsten van zijn grootste leden, maar zou hun verliezen ook sterker voelen.
Marktbreedte: weinig aandelen drijven de winsten
The Kobeissi Letter, een marktanalysenieuwsbrief, onderzocht wie de winsten van de index heeft voortgebracht. Sinds begin 2024 heeft een mandje van 42 AI-aandelen 67% van het koersrendement van de S&P 500 gegenereerd — 22 procentpunten van de winst van 33% van de index. De overige 458 aandelen voegden 11 procentpunten toe. In dezelfde analyse handelt 84% van de bedrijven in de S&P 500 ten minste 10% onder hun all-time highs, waardoor de meeste indexleden in correctieterritorium verkeren terwijl de index zelf op een record staat.
Ned Davis Research stelt dat de marktbreedte op een historisch dieptepunt ligt nu de index op een record staat. Marktbreedte meet het aandeel stijgende versus dalende aandelen. Het bureau stelt dat de S&P 500 historisch gezien binnen enkele maanden een piek bereikte zodra de marktbreedte losraakte van de indexprestatie.
Morgan Stanley koppelt de zwakke marktbreedte aan de rente. De breedte verslechterde na het havikachtige Jackson Hole-symposium van de Fed, toen de renteverwachtingen stegen. Chief Investment Officer Mike Wilson schreef dat de marktbreedte waarschijnlijk naar de index toe kan bijtrekken als de volatiliteit in obligaties snel afneemt. Wilson voegde eraan toe dat de kernvraag is of obligatiestress overslaat naar aandelenvolatiliteit; tot nu toe is die volatiliteit rustig gebleven.
Breedte en concentratie hangen samen. Wanneer enkele aandelen het meeste werk doen, kan een gemiddeld aandeel achterblijven bij de index — precies het patroon dat het cijfer van 84% beschrijft.
Winsten, AI-uitgaven en bedrijfswinsten
Reuters noemt AI-uitgaven de motor achter de rally. De winsten van de S&P 500 worden dit jaar naar verwachting met meer dan 35% gestegen, mede dankzij datacenter-uitgaven van grote cloudbedrijven. Oxford Economics schat dat circa een derde van de recente Amerikaanse economische groei van AI komt, een cijfer dat directe investeringen in AI-infrastructuur omvat en enige invloed van koerswinsten die de consumentenbestedingen stimuleren.
Nvidia illustreert de schaal van de verandering. De marktwaarde steeg van $286 miljard op 12 oktober 2022 naar $5,8 biljoen, waarmee het het grootste bedrijf ter wereld werd. CoinDesk meldt dat het aandeel circa 1.875% is gestegen, terwijl Meta circa 488% won. Samsung verwacht in het derde kwartaal een bedrijfsresultaat van circa $80 miljard; wordt dat cijfer gehaald, dan is dat de hoogste kwartaalwinst ooit voor een techbedrijf. CoinDesk verwijst ook naar gegevens van FactSet waaruit blijkt dat een recordaantal S&P 500-bedrijven positieve guidance voor het derde kwartaal heeft uitgegeven.
Niet iedereen ziet gemakkelijke winsten. Anthony Saglimbene van Ameriprise zei dat het gemakkelijke geld rond AI al verdiend is, en hij verwacht meer druk op techbedrijven om aan te tonen dat de uitgaven in winst zullen omzetten. HSBC kiest het tegenovergestelde standpunt: het team stelt dat verlagingen van de prognoses voor de vrije kasstroom van grote cloudaanbieders zijn gaan afzwakken, met verbetering verwacht tegen 2027.
Hackett van Nationwide zei dat winsten en AI-investeringen krachtige steunpilaren blijven voor groeiaandelen, al laten hoge langetermijnrentes, inflatierisico door energie en een smalle marktbreedte weinig ruimte voor teleurstelling.
Rentetarieven, recessies en andere risico's
Reuters noemt de omslag van de Fed naar renteverhogingen en stijgende Treasury-rendementen als de belangrijkste obstakels. Het rendement op 10-jarige staatsobligaties ligt rond 5,2% na het hoogste niveau in 24 jaar. Hogere rendementen kunnen geld richting obligaties trekken en van aandelen weg. De laatste bearmarkt, die eindigde op de bodem van oktober 2022, viel samen met een scherpe renteverhogingscyclus.
Reuters voegt toe dat de markt volatiel kan zijn vlak voor de Amerikaanse midterm-verkiezingen volgende maand. Hackett wees ook op oorlog en inflatierisico door energie. Edward Jones blijft overwogen in aandelen, maar minder dan voorheen; Kourkafas zei dat het bureau er nog steeds van overtuigd is dat de bullmarkt niet op het einde loopt, maar dat het verstandig is enig risico af te dekken.
Recessies blijven de meest voorkomende metgezel van bearmarkten. Dertien van de 22 bearmarkten sinds 1950 gingen met een recessie gepaard, negen niet. HSBC stelt dat zwakke Amerikaanse gegevens de rentecurve kunnen verlagen en waarderingen kunnen ondersteunen. Na 2027 zou een Goldilocks-mix van stevige groei, dalende inflatie en lagere rentes tech en winsten opnieuw kunnen helpen — al voegt HSBC eraan toe dat een dergelijke rally mogelijk nog steeds geconcentreerd zal zijn.
Morgan Stanley en HSBC koppelen de volgende stap beide aan obligaties. Volgens Wilson zouden dalende rendementen de marktbreedte helpen naar de index toe bij te trekken, en HSBC ziet een vergelijkbaar pad als de Amerikaanse gegevens zwak blijven. De feiten wijzen op een lange en krachtige rally met smalle basis. Of de marktbreedte verbetert, hangt grotendeels van de rente af.
Bronnen
- "There's a tough truth under the surface of the 4-year-old bull market in stocks" (Max Adams)
- "The S&P 500's Bull Market Turned 4. History Says the Next Year Is What Matters Most" (Inc., Phil Rosen)
- "The bull market celebrates its four-year birthday as markets continue to rise" (Seeking Alpha, Jason Capul)
- "AI-centered US stock bull market nears four-year anniversary" (Reuters, Lewis Krauskopf)
- "Investors worry the bull market is getting old. But history shows it can continue to age gracefully." (MarketWatch, Mark Hulbert)
- "U.S. stock bull market rises 131% over four years as structural risks emerge" (CoinDesk via 币界网)

