Zachte banenruiming nam één risico weg. Week 42-CPI moet het andere wegnemen
Belangrijkste punten
- •De Amerikaanse banen van september stegen slechts met 29.000 terwijl de werkloosheid op 4,2% bleef; herzieningen lieten juli en augustus samen 60.000 banen zwakker zijn dan aanvankelijk gerapporteerd.
- •De FOMC-notulen van 7 oktober toonden dat de meeste deelnemers een extra renteverhoging tegen jaar-einde waarschijnlijk gepast achtten, met personeelsschattingen van ongeveer 3,8% totale PCE-inflatie in augustus en 3,4% kern.
- •Het reële verbruik van augustus steeg met 0,6% ondanks vlak reëel besteedbaar inkomen, en benzine plus huisvesting dreven de CPI-stijgingen van augustus die septembercijfers moeten compenseren om het zachte-arbeidssignaal te valideren.
- •China’s CPI van augustus steeg met 0,8% op jaarbasis door dalende voedselprijzen, maar de PPI klom met 3,8% en energie-, elektronica- en goudsieraadprijzen bleven verhoogd, waardoor de wereldwijde desinflatie onvolledig bleef.
- •Een duurzame zachte-landing-lezing vereist gesynchroniseerde afkoeling over de Amerikaanse CPI, Chinese prijzen, Japan CGPI en Europese fabrieksgegevens richting de G3-centralebankbijeenkomsten van 28–30 oktober.
Kort antwoord
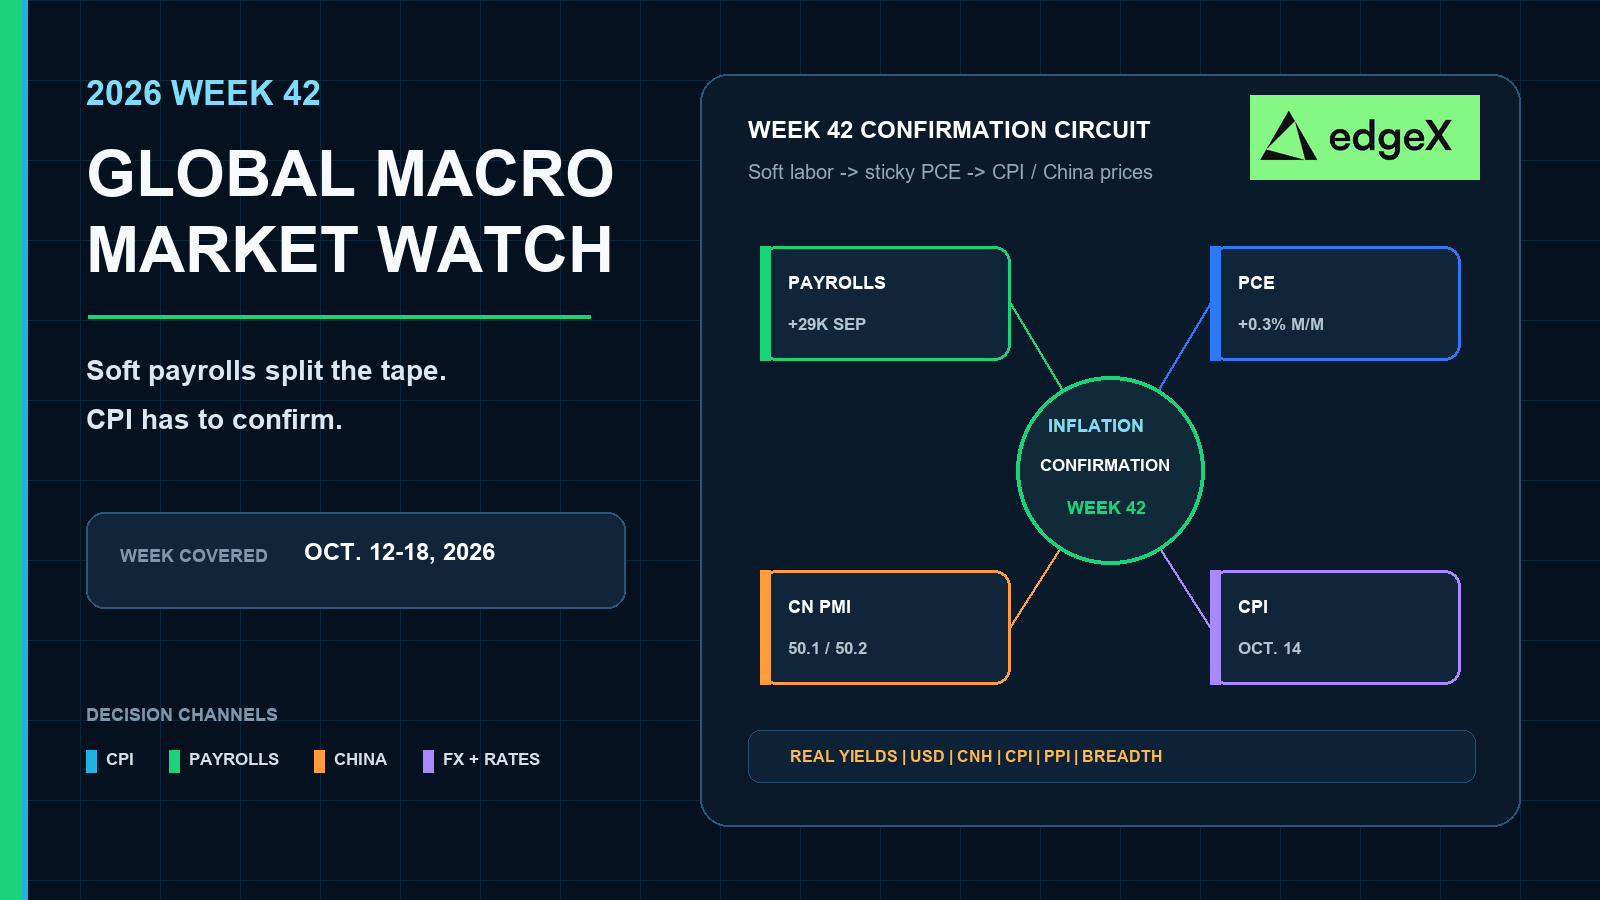
Behandel week 42 als een bevestigingstest richting de G3-cluster van 28–30 oktober. De zwakke Amerikaanse banenrondvragen hebben al de angst rond aannamegegevens weggenomen. Ze hebben het pad niet vastgesteld. De week slaagt alleen als de CPI van september de benzine-en-huisvestingsmix van augustus laat uitdoven en de pijplijnprijzen van China, Japan en Europa stoppen met het opbouwen van rentefrust. Als die cijfers heet blijven, houden zachte arbeidsmarktgegevens een nieuwe renteverhoging niet van tafel.
Waarom week 42 een bevestigingsweek is
Week 40 beantwoordde de arbeidsvraag waarop de markten een antwoord wilden. De aannames vertraagden. De loongroei koelde af. Herzieningen verlaagden de twee voorgaande maanden. De futuresprijzen verlaagden de kansen op een nabije renteverhoging. Dat was opluchting, geen afhandeling.
De onafgeronde helft zijn de prijzen. De vraag in augustus bleef stevig. De favoriete inflatiemaatstaf van de Fed bleef koppelig. De notulen van 7 oktober, vrijgegeven in week 41, lieten nog steeds een extra renteverhoging rond jaar-einde openstaan. Week 42 zit tussen dat schriftelijke verslag en de G3-besluitencluster eind oktober. Zijn taak is bevestiging: overleeft zachte arbeid de koppige prijzen, of brengt het prijzenkanaal de tweede verhoging weer in beeld?
Handel in het conflict. Een zwakke banencijferpublicatie kan de lange-einde-rentes voor één sessie herprijzen. Een duurz padverschuiving vereist dat de CPI van september, China CPI/PPI, Japan CGPI, Amerikaanse detailhandel en PPI en het fabrieksgegevensverloop van Europa samen bewegen.
Wereldwijde macro-agenda week 42
| Datum | Regio | Geplande gebeurtenis | Waarom markten hieraan hechten |
|---|---|---|---|
| 13 oktober | Japan | Corporate Goods Price Index | Geplande update van de Japanse pijplijnprijzen vóór de BOJ-bijeenkomst eind oktober. |
| 14 oktober | Verenigde Staten | CPI, september 2026 | Belangrijkste Amerikaanse inflatiepublicatie vóór het FOMC-besluit van 28 oktober. |
| 14 oktober | China | CPI en PPI, september 2026 | Geplande update van de Chinese consumptie- en producentenprijsinflatie. |
| 15 oktober | Verenigde Staten | Detailhandelverkoop en PPI, september 2026 | Controle in dezelfde week van de Amerikaanse vraag en pijplijnprijzen na de CPI. |
| 15 oktober | Eurozone | Industriële productie, augustus 2026 | Europees fabrieksproductiecijfer richting de ECB-bijeenkomst eind oktober. |
| 16 oktober | Eurozone | CPI definitief, september 2026 | Bevestiging van de Europese consumentenprijzen richting de ECB-bijeenkomst van 28–29 oktober. |
| 28–30 oktober | Verenigde Staten / Eurozone / Japan | FOMC; ECB; BOJ MPM | Volgende levende G3-beleidscluster na de bevestigingsweek. |
Zachte arbeidsmarkt nam de angst voor banenverlies weg
De Employment Situation van september koelde de angst rond banen zonder ineenstortingsscenario. De banen stegen slechts met 29.000. De werkloosheid bleef op 4,2%. De gemiddelde uurlonen stegen slechts met 0,1%, of 3,0% op jaarbasis. De arbeidsuren bleven op 34,4, met productie-overtijd onveranderd op 3,0. Die mix zegt dat het aannemen en de loonfrictie samen afnamen.
Breedte telde zwaarder dan één zachte kop
De betere lezing is waar deen vandaan kwamen. De gezondheidszorg bleef banen toevoegen, maar met 17.000 lag het ver onder het gemiddelde van 33.000 van het voorgaande jaar. Financiële activiteiten bleven krimpen en staan nu 129.000 banen lager dan de piek van mei 2025. Zwakke arbeid is hier geen één-sector-accident. De oude banenmotoren vertraagden, en één rentegevoelige categorie bleef banen verliezen.
Herzieningen en vertraagde vacatures snijden nog steeds beide kanten op
De herzieningen telden even zwaar als de maandpublicatie. Juli sloeg om van een kleine stijging naar een daling van 10.000, en augustus werd verlaagd tot 133.000, waarmee de twee voorgaande maanden 60.000 zwakker zijn dan aanvankelijk gerapporteerd. De JOLTS-gegevens van augustus, vrijgegeven op 29 september, lieten zien dat de vacatures nauwelijks veranderden op 7,1 miljoen. Dat is een vacaturemomentopname van augustus, gepubliceerd binnen week 40, geen bewijs dat de vacatures in september al zijn gebroken. Zwakke banencijfers verlaagden de angst. Ze hebben het vacaturekanaal niet vastgesteld vóór de CPI van week 42.
Koppige consumptie hield het inflatiekanaal open
De arbeidsgegevens koelden af. De huishoudelijke vraag niet. De BEA-publicatie Persoonlijk Inkomen en Uitgaven van augustus liet een vlak reëel besteedbaar inkomen zien terwijl het reële PCE nog steeg met 0,6%. Huishoudens gaven harder uit dan het reële inkomen groeide. Daarom konden zwakke banen alleen de inflatiediscussie niet sluiten.
De samenstelling van die uitgaven is het nuttige deel. Goederen leidden de maandstijging, en de grootste categoriestijgingen kwamen van benzine en andere energiegoederen, voedseldiensten en accommodatie, en motorvoertuigen en onderdelen. Diensten stegen ook, maar het verloop was geen stille diensten-only-slijtage. Energie- en goederenvraag bleven levend genoeg om het prijzenrisico op het bord te houden. Hetzelfde BEA-pakket van 30 september hield ook het reële bbp van het tweede kwartaal vast op een jaarlijkse stijging van 2,2% in de derde schatting. Nuttige achtergrond. Niet het hoofdverhaal van week 42.
Augustus-CPI zette de lat die september-CPI moet halen
De CPI-publicatie van augustus is nog steeds het basisscenario dat week 42 moet bevestigen of laten uitdoven Benzine alleen was goed voor meer dan een derde van de maandstijging van alle items. Huisvesting versnelde naar 0,3% na een stijging van 0,1% in juli. Communicatie, accommodatie buiten huis en vliegtarieven stegen ook, terwijl medische zorg en autoverzekeringen afkoelden. Als de CPI van september de benzine-en-huisvestingsmix uitdooft, krijgt zachte arbeid ruimte om te blijven. Zo niet, dan blijft het koppige vraagganaal levend tot 28 oktober.
Notulen hielden een extra renteverhoging op tafel
De FOMC-notulen van 7 oktober van de bijeenkomst van 15–16 september zijn een aansluiting op week 41, geen afgeronde week 41-review. Ze veranderen nog steeds de opzet van week 42. Deelnemers zagen inflatierisico’s naar boven hellen en arbeidsmarktrisico’s breed in balans. Allen steunden de stap naar 3,75%–4,00%. Enkelen hadden hun schatting van de neutrale rente verhoogd. Verschillenden zeiden dat het huidige beleid niet restrictief, of slechts mild restrictief leek. De meerderheid oordeelde toen dat een extra verhoging tegen jaar-einde waarschijnlijk gepast zou zijn, terwijl ze benadrukten open te blijven voor binnenkomende cijfers.
De taal van het personeel hield dezelfde druk vast. Het personeel schatte de totale PCE-inflatie van augustus rond 3,8% en de kern rond 3,4%, wijzend op eerdere tariefsverhogingen, energie- en geopolitieke kosten, en op AI gerelateerde consumentenprijzen. Futuresprijzen verlaagden na de zwakke banencijfers de kansen op een nabije verhoging. Behandel dat alleen als kleur van marktprijzen. De schriftelijke notulen lieten nog steeds een extra verhoging rond jaar-einde als het pad dat de meeste deelnemers waarschijnlijk gepast achtten. Zwakke arbeid helpt alleen als de inflatiepublicaties van week 42 de officiële instanties een reden geven die bias te herzien.
China, Japan en Europa filteren dezelfde split
China biedt geen duidelijke wereldwijde desinflatie richting 14 oktober. De CPI van augustus van het NBS steeg met 0,8% op jaarbasis, maar de split telde zwaarder dan de kop. Voedsel daalde met 1,4%, met varkensvlees 11,8% lager. Energie steeg met 4,1%, en benzine sprong 9,3%. De samenvatting van China Daily liet ook zien dat tablets, computers en mobiele telefoons nog steeds stegen met dubbele cijfers, met goudsieraden 33,6% hoger. Zachte boodschappen annuleren geen op AI en energie gerelateerde consumentenprijzen.
Producentenprijzen vertellen hetzelfde verhaal vanaf de andere kant. PPI van augustus van het NBS steeg met 3,8% op jaarbasis. Productiemiddelen stegen met 5,0%. Consumptiegoederen waren nog steeds 0,5% lager. Inkoopartikelstijgingen waren 5,8%. De druk stroomopwaarts bleef steviger dan de eindproducten. Dat is een pijplijnfilter voor metalen, CNH en Aziatische cycli, geen breed huishoudreflatiesignaal.
Activiteit herstelde alleen aan de oppervlakte
De officiële PMI van september zette de productie terug op 50,1 en de niet-productie op 50,2. De bouw steeg naar 50,3, de hoogste uitslag dit jaar. Nieuwe orders bleven zwak op 46,5, en vastgoed bleef onder 50. De industrieel winstcijfers van augustus vertraagden naar 4,2% na 11,2% in juli, terwijl de winsten van elektronica met ongeveer 110% sprongen en de hightech-productie in de eerste acht maanden met 54,7% steeg. AI en stroomopwaartse kracht dragen het verloop. De huishoudvraag niet.
Japan en Europa houden hetzelfde filter open. Japans CGPI van augustus daalde 0,2% op maandbasis maar bleef 7,6% hoger op jaarbasis. Exportprijzen waren nog steeds 11,1% hoger op jaarbasis in contractvaluta, en importprijzen 16,7%, zelfs na een maandelijkse daling van 1,0%. De aansluiting van Europa in week 41 was niet schoner. De detailhandel steeg slechts met 0,1% na een daling van 0,6%, of 0,8% op jaarbasis, en Duitslands maandelijkse herstel van 1,3% liet de verkoop nog steeds 0,4% lager op jaarbasis. De industrieel producentenprijzen sprongen 1,9% op maandbasis, bijna volledig door energie. Exclusief energie stegen de producentenprijzen slechts met 0,2%. Zwakke Amerikaanse banen annuleren geen hete Aziatische en Europese pijplijnprijzen als die kanalen nog steeds valuta, metalen en lange-einde-rentes voeden.
Week 40-review: zachte banen ontmoetten koppige prijzen
Week 40, van 28 september tot 4 oktober, was het laatst voltooide weekvenster op de deadline van 8 oktober. De week begon in Azië. Het winstpakket van China liet een jaarlijks totaal zien dat nog groeide, maar augustus vertraagde scherp en liet de upside geconcentreerd in elektronica en hightech-productie in plaats van brede huishoudvraag.
Het midden van de week stapelde het Amerikaanse bevestigingsprobleem. De JOLTS van augustus hielden de vacatures vrijwel onveranderd, wat markten herinnerde dat het vacaturekanaal in de vertraagde data nog niet gebroken was. De volgende dag liet het BEA-pakket inkomsten en uitgaven van augustus zien dat het reële verbruik nog steeg terwijl de reële inkomsten vlak waren, met energie, voedseldiensten en voertuigen die veel werk deden. De officiële PMI van China kruiste dezelfde dag net weer boven 50, en nieuwe orders bleven zwak.
2 oktober sloot de week af met de zwakke banencijfers. Het aannemen vertraagde, de loongroei koelde af, en de twee voorgaande maanden werden naar beneden herzien. Futuresmarkten verlaagden op die arbeidsopluchting de kansen op een nabije verhoging. Het voltooide week 40-verslag liet nog steeds een hardere boodschap voor week 42: arbeid koelde af, verbruik en prijzen niet, en de notulen van 7 oktober hielden later een extra verhoging rond jaar-einde op tafel. Zwakke banen verlaagden één risico. Ze verhoogden de lat voor de CPI van september en de wereldwijde pijplijncijfers die volgen.
Cross-Asset-beslissingskaart
| Week 42-mix | Crypto | Aandelen | Grondstoffen | Valuta en rente |
|---|---|---|---|---|
| Zachte Amerikaanse CPI na zachte banen, met koelere pijplijnprijzen uit China/Japan | Lagere reële-rentedruk kan BTC en ETH steunen als de leverage beheerst blijft. | Duration en high-beta kunnen een bied interesse vangen; AI-leiders hebben nog winsten nodig, niet alleen pad- opluchting. | Goud kan aantrekken als de reële rente daalt; industriële metalen hebben bevestiging van Chinese vraag nodig. | Lange-einde-rentes nemen af; USD verzacht selectief richting eind oktober. |
| Hete Amerikaanse kern-CPI terwijl China PPI en Europese producentenprijzen stevig blijven | Hogere reële rente en strakkere liquiditeit raken eerst leverage in crypto. | Long-duration onderpresteert; kwaliteit en kasstroomaandelen houden beter stand. | Goud staat voor een rentekopwind; energie en industriële metalen blijven tweezijdig. | Reële rente en USD trekken aan; verhogingskansen richting 28 oktober bouwen opnieuw op. |
| Zachte arbeid blijft bestaan, maar China CPI/PPI versnellen op energie en elektronica | Aziatische risicoaversie kan hoge-beta crypto nog steeds drukken als Amerikaanse rentes stabiliseren. | China-gevoelige multinationals en materialen blijven achter op Amerikaanse binnenlandse aandelen. | Koper en gerelateerde metalen verzwakken als de absorptie zwak blijft; olie blijft geopolitiek. | CNH verzacht; grondstoffenvaluta’s divergeren van zuivere USD-padtrades. |
| Koele CPI met zwakke Amerikaanse detailhandel en zachte Europese industriële productie | Rente- opluchting helpt alleen als de deleveraging van de groeiangst niet domineert. | Winst- herzieningen tellen zwaarder dan de eerste CPI-publicatie; defensieven kunnen leiden. | Goud kan beter presteren dan industriële grondstoffen. | Curves kunnen bull-steepen; beleidspad-onzekerheid blijft verhoogd in USD en JPY. |
Wat zou het signaal van week 42 bevestigen?
Het basisscenario is bevestigingsruis, geen schone trend. Een duurzame zachte-landing-lezing vereist dat de CPI van september de benzine-en-huisvestingsduw van augustus uitdooft, dat China CPI/PPI voedsel zacht houdt zonder nieuwe energie- en elektronica-sprong, dat Japan CGPI de jaar-op-jaar pijplijnrente stopt met versnellen, en dat de Europese industriële productie toont dat hete producentenprijzen niet samengaan met een fabrieksinvestering. Zwakke Amerikaanse detailhandel zou het verhaal van arbeidsafkoeling alleen steunen als de PPI het pijplijnkanaal niet dezelfde dag heropent.
China heeft zijn eigen checklist nodig. Lees de CPI en PPI van 14 oktober tegen de split van augustus tussen voedsel en energie, de kloof in nieuwe orders van de PMI van september, en de winstvertraging die elektronica nog extreem sterk liet. Stabiele Chinese prijzen met stevigere nieuwe orders steunen beheersing rond een zachter Amerikaans arbeidsverloop. Een nieuwe PPI- of energiegedreven CPI-duw houdt Azië selectief zelfs als de Amerikaanse banen zacht blijven. Week 42-bevestiging zou moeten blijken uit de gezamenlijke beweging van CPI, Chinese prijzen, Japan CGPI, lange-einde-rentes, de dollar, CNH, EUR, JPY en industriële metalen. Een alleen-Amerikaanse CPI-reactie die sterft vóór de Aziatische opening is minder duurzaam dan een gesynchroniseerde wereldwijde aanpassing richting de G3-cluster van 28–30 oktober.</>
Handel met een Edge
In snel bewegende markten is executie net zo belangrijk als richting. Daarom wenden meer handelaren zich tot gedecentraliseerde platforms zoals edgeX voor perpetuals en spot-trading.
In tegenstelling tot traditionele gecentraliseerde platforms is edgeX gebouwd rond zelfbeheer, wat betekent dat u de controle over uw activa behoudt en fondsverplaatsingen zelf autoriseert. Voor actieve handelaren biedt dat een aanzienlijk voordeel: markttoegang zonder bewaring aan een beurs af te staan.
edgeX combineert ook de kernvoordelen van DeFi met een handelservaring ontworpen voor serieuze executie. Het platform benadrukt diepe liquiditeit, snelle ordermatching en lage slippage, zodat handelaren responsief blijven tijdens volatiele omstandigheden. Met ondersteuning voor hoge leverage biedt het ervaren marktdeelnemers meer flexibiliteit in hoe ze macrovisies uiten en risico beheren.
Naast executie kan gedecentraliseerde handelsinfrastructuur structurele voordelen bieden: meer transparantie, on-chain verificatie en minder afhankelijkheid van gecentraliseerde tussenpersonen. Voor handelaren die prestaties willen zonder controle op te geven, wordt dat model steeds aantrekkelijker.
edgeX is gebouwd voor die balans: een professionele handelservaring verenigen met de kernprincipes van gedecentraliseerde markten.
Handelaren die een meer kapitaalefficiënte, zelfbewaarde manier om te handelen willen verkennen, kunnen edgeX nader bekijken.
Veelgestelde vragen
Wat is het grootste evenement in Global Macro Week 42?
De hoogimpact-catalysator is de Amerikaanse CPI van september op 14 oktober. Markten scoren die publicatie nog steeds tegen de Chinese CPI/PPI-release in dezelfde week, Japan CGPI op 13 oktober, Amerikaanse detailhandel en PPI op 15 oktober en de Europese industriële productie, niet als een alleen-Amerikaanse inflatiedag.
Waarom week 40 reviewen in plaats van week 41?
De productie sloot op 8 oktober, terwijl week 41 nog bezig was. De FOMC-notulen van 7 oktober en de Europese detailhandels- en producentenprijscijfers van begin oktober worden behandeld als een aansluiting op week 41. Week 40, van 28 september tot 4 oktober, was het laatst voltooide weekvenster en wordt expliciet gelabeld.
Waarom lossen zwakke banen het Fed-pad niet alleen op?
De banen van september vertraagden het aannemen en de lonen, maar het reële verbruik van augustus steeg nog terwijl de reële inkomsten vlak waren, en de notulen van 7 oktober zeiden nog dat de meeste deelnemers een extra verhoging tegen jaar-einde waarschijnlijk gepast achtten. Zwakke arbeid verlaagt het groeirisico. Koppige prijzen houden het tweede-verhogingskanaal open tot de inflatiepublicaties van week 42 anders zeggen.
Hoe moet China in week 42 gelezen worden?
Gebruik de split van augustus als basis: zacht voedsel en varkensvlees tegenover stevigere energie, elektronica en producentprijzen, met de PMI van september net weer boven 50 en nieuwe orders nog zwak. De CPI en PPI van 14 oktober actualiseren die split. Brede afkoeling steunt de wereldwijde vertering. Een nieuwe energie- of AI-gedreven duw houdt CNH, metalen en Aziatische cycli selectief.
Wat maakt het week 42-signaal duurzaam tot eind oktober?
Een duurzaam signaal vereist dat de Amerikaanse CPI, Chinese prijzen, Japan CGPI en het Europese fabrieksverloop aansluiten bij de lange-einde-rentes, de dollar, CNH, EUR, JPY en industriële metalen. Eén zachte Amerikaanse CPI-publicatie die faalt tegenover hete Aziatische of Europese pijplijnprijzen is minder duurzaam dan een gesynchroniseerde bevestiging richting de G3-cluster van 28–30 oktober.

