NatWest, Bank of America en vier andere banken willen dat AI-winkelagenten zichzelf openbaar maken
Belangrijkste punten
- •NatWest Group, Bank of America, Capital One, ING Group, Commonwealth Bank of Australia en ASB Bank publiceerden op 22 september gezamenlijk vrijwillige principes om vertrouwen te bevorderen in aankopen door AI-winkelagenten.
- •Het paper stelt voor dat alle partijen bij een transactie in agentic commerce worden geïnformeerd wanneer een AI-agent betrokken is en voor wie deze optreedt.
- •Het kader is gebouwd op vijf principes—transparantie, veiligheid, privacy en data, keuze en interoperabiliteit—inclusief openbaarmaking van hoe agenten opties rangschikken en gesponsorde aanbevelingen behandelen.
- •De banken signaleerden onveilige praktijken zoals het vragen om kaartgegevens van consumenten en deze op websites invoeren, voorrang geven aan betaalmethoden met minder bescherming, en aanvallers die AI-agenten compromitteren of imiteren.
- •Agentic commerce is overgegaan van gesloten proeven naar live pilots en vroege opschaling, met Robinhood die in mei creditcardbetalingen door AI-agenten mogelijk maakte, en de banken plannen consultaties met beleidsmakers plus een tweede paper over implementatie.
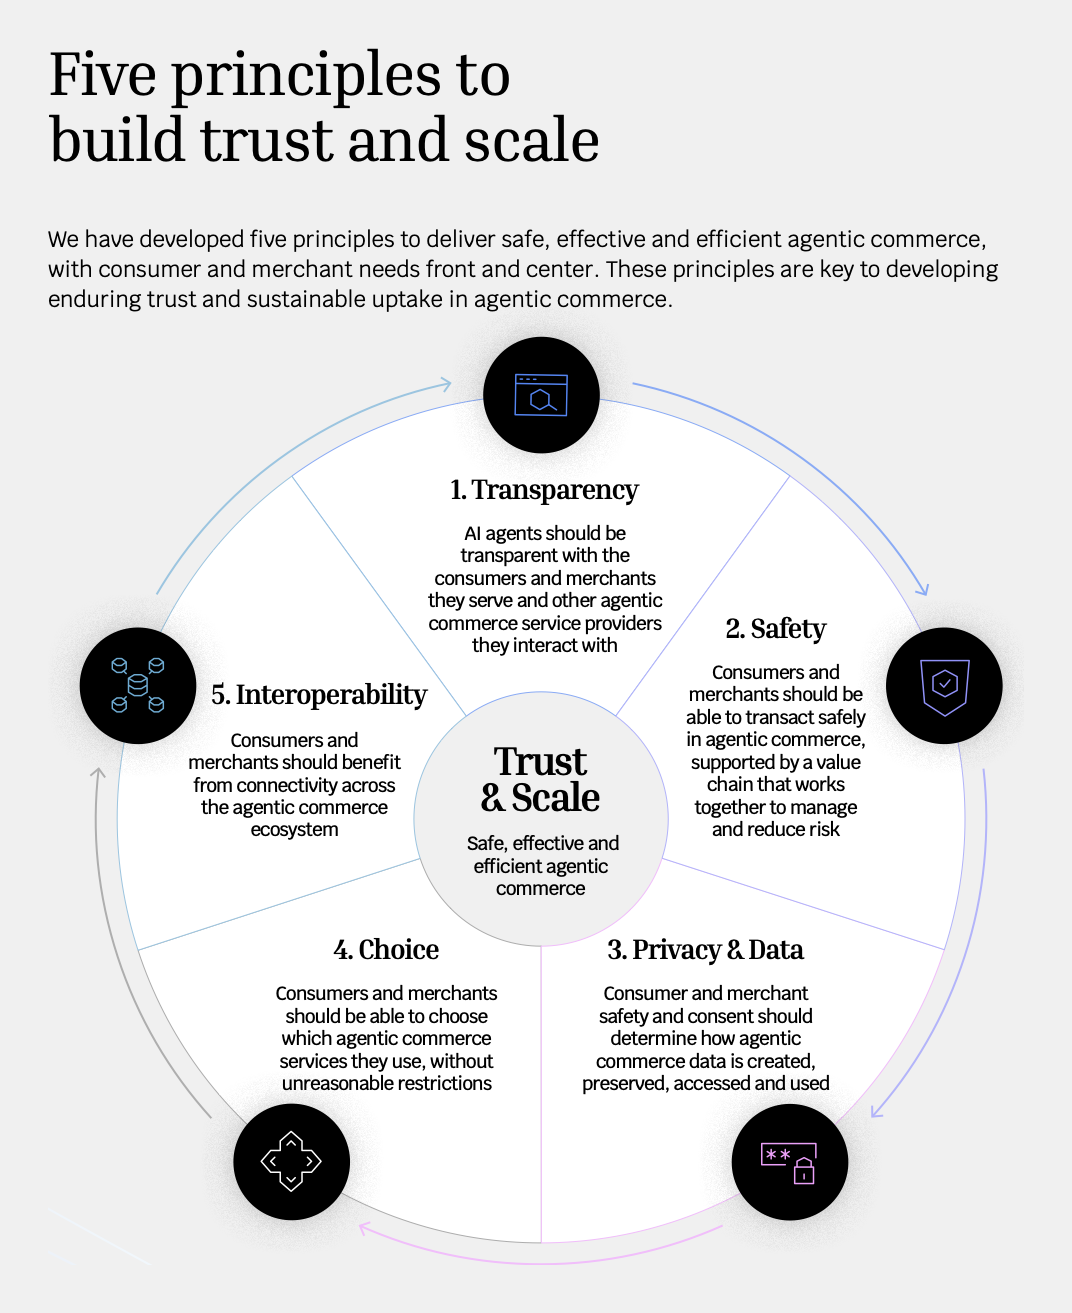
Zes grote banken hebben op 22 september gezamenlijke principes gepubliceerd waarin wordt voorgesteld dat elke partij bij een aankoop in agentic commerce (een transactie die door een AI-winkelagent namens een consument wordt uitgevoerd) weet wanneer een AI-agent bij de transactie betrokken is en voor wie deze optreedt.
Het paper, getiteld "Building Trust in Agentic Commerce," is mede opgesteld door NatWest Group, Bank of America, Capital One, ING Group, Commonwealth Bank of Australia en ASB Bank uit Nieuw-Zeeland, een reeks die de bankmarkten in Noord-Amerika, Europa en Azië-Pacific beslaat. De principes zijn vrijwillig en niet bindend. De zes banken willen met beleidsmakers over de voorstellen in overleg treden en een tweede paper publiceren over de implementatie ervan; de volledige aankondiging is te lezen in het persbericht van NatWest Group.
Transparantie staat bovenaan een lijst van vijf principes
Het voorstel over openbaarmaking valt onder transparantie, het eerste van vijf principes. De andere vier zijn veiligheid, privacy en data, keuze en interoperabiliteit.
Transparantie strekt zich ook uit tot de manier waarop winkelagenten opties rangschikken en beslissingen nemen waaronder gesponsorde opties. Het paper waarschuwt dat agenten producten of betaalmethoden kunnen promoten waarvan hun aanbieders een groter deel ontvangen, zoals hogere commissies, zelfs als deze niet de beste waarde voor de consument bieden.
Wat veiligheid betreft, willen de banken dat consumenten de bevoegdheden beheren die zij aan agenten verlenen, waaronder de mogelijkheid om machtigingen in te zien en te beheren. Agenten moeten betalingsgegevens op een veilige, controleerbare manier invoeren. Elke partij moet betrokken zijn bij het geschillenproces, en aansprakelijkheid moet liggen waar het risico of de fout is geïntroduceerd.
Het privacy- en dataprincipe vraagt aanbieders om controleerbare registraties bij te houden van instructies en intenties van consumenten, alleen de benodigde gegevens te gebruiken en toestemming van consument en handelaar bepalend te laten zijn voor verder gebruik.
Consumenten en handelaren moeten daarnaast vrij zijn om zonder onredelijke beperkingen te kiezen voor diensten in agentic commerce.
"Maar om dat potentieel te verwezenlijken, moeten klanten erop kunnen vertrouwen dat zij de controle behouden over hoe betalingen worden gedaan en dat hun geld veilig is," zei Mark Brant, Chief Payments Officer bij NatWest.
Kaartgegevens die rechtstreeks op websites worden ingevoerd, staan bovenaan de lijst van onveilige praktijken
"Consumenten weten niet of AI-agenten in hun belang zullen handelen," aldus het paper. Consumenten maken zich zorgen dat agenten het verkeerde kopen, te veel uitgeven of geld verliezen aan oplichting en fraude, en ze weten niet bij wie ze terechtkunnen als er iets misgaat.
Het paper wijst onveilige praktijken aan bij sommige aanbieders, zoals het vragen om kaartgegevens van consumenten en deze vervolgens op websites invoeren, en het voorrang geven aan betaalmethoden die minder bescherming bieden. Het signaleert ook aanvallers die AI-agenten en handelaren compromitteren of imiteren. Handelaren vrezen op hun beurt dat geschillen en chargebacks kunnen toenemen om redenen buiten hun controle.
Agentic commerce is al overgegaan van gesloten proeven naar live pilots en vroege opschaling, en die ontwikkelingen halen de formele governance in, aldus de banken. Zoals Cryptopolitan berichtte, rolde Robinhood in mei creditcardbetalingen door AI-agenten uit, ter de meeste bedrijven nog vastzaten in pilotmodus.
De zes banken hebben andere banken en betaalbedrijven uitgenodigd de principes toe te passen en mee te helpen een blauwdruk voor de implementatie op te stellen. Omdat de principes geen bindende kracht hebben, hangt hun reikwijdte af van bedrijven die ervoor kiezen ze over te nemen; de geplande consultaties met beleidsmakers en de vervolgpaper over implementatie zijn de volgende mijlpalen om in de gaten te houden.

