Meer houders, weinig handel: het RWA-liquiditeitsprobleem is ernstiger dan je denkt
Belangrijkste punten
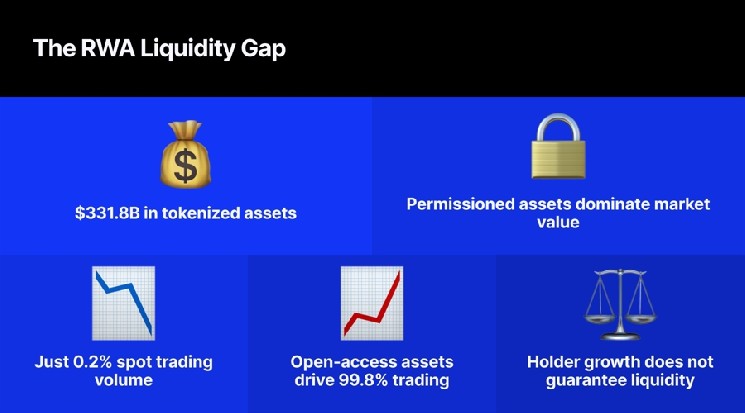
- •Permissioned getokeniseerde producten vertegenwoordigen 59% van de marktkapitalisatie van $331,8 miljard in de RWA-sector, maar genereren slechts 0,2% van de spot-handelsvolume, omdat whitelisting transfers beperkt tot een kleine pool van goedgekeurde tegenpartijen.
- •Het BUIDL-fonds van BlackRock beheert $2,77 miljard over 10 chains, maar registreerde slechts 191 transfers in één maand, terwijl het BENJI-fonds van Franklin Templeton $0 aan maandelijkse transfervolume meldde ondanks 562 houders.
- •Het IMF omschreef getokeniseerde markten als klein, gefragmenteerd, illiquide en circa 1,5 keer volatieler dan traditionele tegenhangers, met activiteit geconcentreerd in repurchase agreements met een gemiddeld dagelijks volume van $300-350 miljard.
- •De adoptie van houders groeit snel — BNB Chain passeerde 2 miljoen RWA-houders en het aantal houders van getokeniseerde aandelen bereikte 4,3 miljoen — maar slechts 29 van de 110 grote getokeniseerde producten voldoen aan basisthresholds voor zowel liquiditeit als distributie.
- •Getokeniseerd goud bleek een uitzondering: PAXG en XAUT genereerden $90,7 miljard aan spot-volume in Q1 2026 en overtroffen daarmee hun totaal voor heel 2025 van $84,64 miljard.
Getokeniseerde real-world assets (RWA's) hebben miljoenen houders aangetrokken, maar het grootste deel van de waarde in de sector wisselt zelden van eigenaar. Gegevens uit het septemberrapport van Pantera Capital en het Global Financial Stability Report van oktober 2026 van het Internationaal Monetair Fonds wijzen op een groeiende kloof tussen adoptiecijfers en de werkelijke handelsdiepte: permissioned producten domineren de marktkapitalisatie maar dragen vrijwel niets bij aan de spot-volume, en zelfs vooraanstaande institutionele fondsen registreren slechts een handvol on-chain transfers per maand. Dit onderscheid is belangrijk omdat het institutionele verhaal van tokenisatie ervan afhangt dat deze tokens werken als verhandelbare financiële instrumenten, en niet alleen als digitale eigendomsregistraties. Alles bij elkaar genomen suggereren de cijfers dat het liquiditeitsprobleem in de RWA-sector ernstiger is dan de opvallende groei doet vermoeden.
De omvang van de liquiditeitskloof
Begin bij de omvang van de kloof. Het septemberrapport van Pantera Capital uit 2026 onderzocht 671 getokeniseerde assets met een gezamenlijke waarde van $331,8 miljard, en de bevindingen verdelen de sector in twee verschillende werelden. Permissioned producten — de soort die whitelisting en goedkeuring vereisen om te mogen aanhouden — maken 59% uit van de totale marktkapitalisatie. Ze dragen precies 0,2% bij aan de spot-handelsvolume.
De reden is structureel: whitelisting beperkt transfers tot vooraf goedgekeurde wallets, waardoor de pool van geschikte tegenpartijen van meet af aan klein is. Met andere woorden, meer dan de helft van de waarde in de sector beweegt nauwelijks. Open-access producten vertegenwoordigen de overige 41% van de marktkapitalisatie en genereren 99,8% van alle spot-handel. De ene wereld handelt; de andere blijft stil.
Het BUIDL-fonds van BlackRock — een getokeniseerd geldmarktfonds — biedt de duidelijkste illustratie. Het fonds beheert $2,77 miljard verdeeld over 10 chains, maar telt slechts 106 investeerders en registreerde in één maand slechts 191 transfers — ongeveer zes transfers per dag voor een product van miljarden dollars. Het BENJI-fonds van Templeton, eveneens een getokeniseerd geldmarktfonds, meldde 562 houders en $0 aan maandelijkse transfervolume.
Bij de omzetgraad — hoeveel van het uitstaande aanbod van een asset in een bepaalde periode van eigenaar wisselt — wordt het contrast het scherpst. Stablecoins draaien maandelijks circa 21 keer hun float om; BUIDL draait 0,12 keer om. Dat is een verschil van 180 keer in hoeveel deze assets feitelijk bewegen.
IMF: klein, gefragmenteerd en volatieler
Het IMF behandelde getokeniseerde markten in zijn Global Financial Stability Report van oktober 2026, en zijn medewerkers omschreven ze als klein, gefragmenteerd, relatief illiquide en circa 1,5 keer volatieler dan hun traditionele tegenhangers.
De meeste getokeniseerde activiteit vindt plaats in repurchase agreements — kortlopende, onderpandgedekte leningen, doorgaans tegen staatsobligaties — met een gemiddeld dagelijks volume van $300 miljard tot $350 miljard. Al het overige — waaronder krediet, geldmarktfondsen en getokeniseerde equities — voegt slechts $65 miljard toe. Ter vergelijking: alleen de Amerikaanse repo-markt handelt al ongeveer $13 biljoen per dag. Het volledige getokeniseerde universum buiten repo's vormt een verwaarloosbare post vergeleken met de traditionele financiële wereld.
Holdergroei is niet gelijk aan liquiditeit
Het tegenargument heeft echte data achter zich. Het aantal RWA-houders op BNB Chain passeerde begin oktober 2026 de grens van 2 miljoen en bereikte 2.032.387 adressen — een stijging van 15,56% in slechts 30 dagen. Het aantal houders van getokeniseerde aandelen op alle chains samen bereikte eind september 4,3 miljoen, een toename van 43 keer in één jaar. BNB Chain alleen al vertegenwoordigt 39% van alle on-chain RWA-houders.
Deze groeicijfers zien er spectaculair uit. Ze vereisen ook context, want het aantal houders en de handelsdiepte zijn volledig verschillende dingen. Slechts 29 van de 110 grote getokeniseerde producten — die met een marktkapitalisatie boven de $10 miljoen — voldoen zelfs aan de basisthresholds voor zowel liquiditeit als distributie. Dat is ongeveer 26%. Meer dan 50% van de geanalyseerde markt vertoont geen enkele betekenisvolle secundaire handelsactiviteit.
Waarom sommige getokeniseerde assets beter handelen
Getokeniseerd goud is de uitzondering die de regel bevestigt. PAXG en XAUT genereerden samen $90,7 miljard aan spot-volume in Q1 2026, waarmee zij het totaal voor heel 2025 van $84,64 miljard overtroffen. De gemiddelde maandelijkse spot-volumes bedroegen $5,72 miljard voor PAXG en $5,32 miljard voor XAUT.
Goud werkt omdat het een natuurlijke omzetgraad, brede aantrekkingskracht en diepe markt Maker-interesse kent. Getokeniseerde staatsobligaties werken niet op dezelfde manier, omdat ze functioneren als buy-and-hold instrumenten. De Pantera-gegevens tonen aan dat getokeniseerde aandelen een maandelijkse omzetgraad van 204,6% bereiken, terwijl renteproducten stagneren op 0,1%. De assetklasse bepaalt het liquiditeitsprofiel, niet de blockchain.
De omzetgraad van getokeniseerde aandelen bereikte in juni 204,6%, waarmee het de meest actief verhandelde RWA-categorie is. De markt is niet uniform illiquide — het probleem is geconcentreerd in de producten die de marktkapitalisatie domineren. Getokeniseerde staatsobligaties groeiden van $13 milj naar $16,5 miljard tussen Q1 en Q2 2026, maar genereren vrijwel geen secundaire handel. Particulier krediet groeide in dezelfde periode van $4,1 miljard naar $5,1 miljard, met vergelijkbaar lage omzet. De grootste, meest institutionele producten zijn precies degene die niet verhandeld worden.
| Metric / Kenmerk | Getokeniseerde aandelen | Getokeniseerde renteproducten |
|---|---|---|
| Maandelijkse omzetgraad | 204,6% | 0,1% |
| Beleggersgedrag | Actieve handel, speculatie, hedging en hoge snelheid. | Buy-and-hold, kapitaalbehoud en rendementsbeleggen. |
| Liquiditeitsprofiel | Hoge snelheid; eigendom wisselt meerdere keren per maand van eigenaar. | Lage snelheid; kapitaal ligt stil tot de vervaldatum of blijft in een langetermijnallocatie. |
Uitgifte is eenvoudig, liquiditeit niet
De uitgifte is eenvoudig geworden. Het verpakken van een schatkistbiljet of een aandeel in een token vergt technisch werk, geen markt-mirakel. Het creëren van een liquide secundaire markt vereist market makers, regelgevingszekerheid, onderling verbonden handelsplekken en echte vraag van handelaren die continu willen kopen en verkopen. Die onderdelen bestaan voor de meeste RWA's nog niet.
De Tokenization Preparedness Index, door Pantera geïntroduceerd om te meten hoe van nature een asset op-chain opereert, scoorde in het hele sample slechts 2,04. De meeste assets zijn simpele wrappers, geen native instrumenten.
De feitelijke handel concentreert zich elders. Perpetual futures op getokeniseerde aandelen genereerden op platforms als Hyperliquid in juni een volume van $67,8 miljard — 16 keer de spotmarkt voor de onderliggende tokens. Handelaars geven de voorkeur aan derivaten omdat die hefboomwerking, eenvoudiger short gaan en liquiditeit door geconcentreerde marktmaking bieden, terwijl de spot-tokens zelf dun blijven.
Dit patroon weerspiegelt hoe cryptomarkten zich hebben ontwikkeld voor native assets, en het suggereert dat de RWA-spotmarkt uiteindelijk zal bijtrekken. Het bevestigt ook dat de spotmarkt op dit moment niet waar de actie is.
Adoptie is echt, maar de diepte blijft beperkt
De onderliggende use case is echt. Tokenisatie lost daadwerkelijke problemen op rond afwikkelingssnelheid, fractioneel eigendom en 24/7 toegang. Het IMF constateerde dat meer dan 50% van de handel in getokeniseerde equities buiten de traditionele markturen plaatsvindt, en dat ongeveer 80% van de geanalyseerde transacties ging om minder dan één aandeel — wat suggereert dat particuliere beleggers deze producten gebruiken om mogelijkheden te bereiken die anders buiten hun bereik zouden blijven.
Dat is betekenisvolle adoptie. Maar betekenisvolle adoptie van een product is niet gelijk aan diepe, betrouwbare liquiditeit. Een gebruiker die een fractie van een aandeel koopt en aanhoudt, draagt bij aan het aantal houders zonder die aan de markt toe te voegen.
Ook onder praktijkmensen klinkt scepsis. Tijdens een panel op Token2049 in Singapore uitten industrievertegenwoordigers zich over de getokeniseerde-aandelenthese, en Anndy Lian deelde zijn conclusie op X op 14 oktober 2026:
I like @chameleon_jeff's reply about tokenized stocks: "Overrated." He is speaking my language. This panel was at Token2049 in Singapore. Panelists include @StaniKulechov, @gdog97_, and @hosseeb. Sharing my article soon. — Anndy Lian (@anndylian) October 14, 2026
Hoe een duurzamere sector eruit zou zien
De auteur van het artikel verwacht dat er binnen twee tot drie jaar een duurzamere versie van de sector zal ontstaan. In dat scenario domineren open-access tokens de handel in plaats van permissioned tokens, en vinden RWA's routinegebruik als onderpand in DeFi-leningen — een trend die al zichtbaar is op platforms als Morpho, waar particulier krediet de benutting aanvoert. Market makers bouwen hybride handelsplekken die centrale orderboeken verbinden met on-chain pools. Duidelijkere regulering in grote jurisdicties vermindert de wrijving die assets momenteel achter whitelists opslot, en de Tokenization Preparedness Index stijgt naarmate producten meer native en minder wrapper-achtig worden.
De volgende run heeft een betere marktstructuur nodig
De huidige fase is een begin, en beginnende markten zijn rommelig. Zoals Jeff Yan van Hyperliquid het formuleerde: "Overrated".
Volgens de auteur moet het begin beter — niet omdat de technologie faalt, maar omdat de marktstructuur eromheen nog niet is bijgetrokken. Wanneer dat gebeurt, zal de volgende run rusten op handelsdiepte in plaats van inflatie van het aantal houders. Die run, zo luidt de conclusie, zal langer duren en er meer toe doen.
Bron: Finance Magnates

