Klanten van ProvidusUnity Bank melden storingen twee maanden na fusie
Belangrijkste punten
- •Klanten van de nieuw gevormde ProvidusUnity Bank hebben vertraagde of mislukte overboekingen, inlogproblemen in de app, uitblijvende meldingen en netwerkstoringen gemeld die sommige bedrijven verhinderden personeel te betalen.
- •ProvidusUnity Bank werd na de fusie qua activa de negende bank van Nigeria, met 229 vestigingen, ongeveer 3,6 miljoen klanten en ₦4,49 biljoen aan totale activa per fiscaal jaar 2024.
- •De Centrale Bank van Nigeria ondersteunde de fusie met een lening van ₦700 miljard als onderdeel van haar bredere herkapitalisatie-inzet na de richtlijn van 2024 die minimale kapitaaldrempels verhoogde.
- •Het Hooggerechtshof ronde de fusie medio 2026 af door de raad van bestuur van Unity Bank te ontbinden en de naam ProvidusUnity goed te keuren, waarmee een juridisch aandeelhoudersgeschil werd opgelost.
- •De bank heeft niet publiekelijk gereageerd op de klachten, en de serviceproblemen worden gezien als een test van hoe soepel consolidaties uit het herkapitalisatietijdperk kunnen worden uitgevoerd.
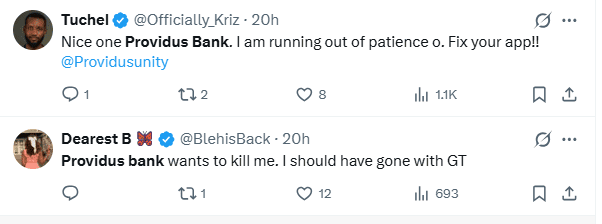
Twee maanden na de samenvoeging van Providus Bank en Unity Bank tot ProvidusUnity Bank Limited uiten klanten online hun frustratie over aanhoudende serviceproblemen bij de nieuw gevormde instelling.
De klachten omvatten overboekingen die urenlang of zelfs dagenlang verdwijnen, inlogproblemen in de mobiele app van de bank, uitblijvende transactiemeldingen en bedrijven die doorlopende netwerkstoringen verhinderen personeel te betalen. Eén klant meldde dat een overboeking bijna een volledige dag na initiëring nog steeds niet was verwerkt — de tweede keer die week dat hetzelfde probleem zich voordeed. Een andere gebruiker zei sinds de fusie niet te kunnen inloggen in de app of meldingen te ontvangen. Een ondernemer beschreef dat hij door de slechte service van de bank twee dagen achter elkaar geen salarissen kon betalen.
Verscheidende klanten die de bank voorheen vertrouwden voor grote transacties, zoals aankopen van auto's, meldden dat geld tijdens cruciale betalingen urenlang vast kwam te zitten.
Een rode draad in veel klachten is dat klanten de verslechtering van de dienstverlening rechtstreeks aan de fusie toeschrijven. Sommigen merkten op dat Providus voor de samenwerking met Unity Bank een sterke reputatie op het gebied van digitaal bankieren had opgebouwd. "Sinds Providus Bank is gefuseerd met Unity Bank zijn hun diensten echt achteruitgegaan," aldus één gebruiker op X, een gevoel dat door velen wordt gedeeld. Sommige gebruikers stelden ook dat klachten over de bank steeds vaker voorkomen.
Niet elke klant heeft echter een negatieve ervaring gehad. Minstens één gebruiker gaf aan dat zijn bankdiensten sinds de fusie goed functioneren, een herinnering dat deze problemen klanten verschillend kunnen raken, afhankelijk van hun locatie, type rekening of het systeem waarin hun rekening vóór de fusie zat.
De golf van klachten staat in schril contrast met hoe de fusie werd gepresenteerd toen deze medio 2026 werd afgerond. Destijds ontbond het Hooggerechtshof de raad van bestuur van Unity Bank en keurde het de naam ProvidusUnity Bank goed voor de gecombineerde entiteit, waarmee een juridisch geschil tussen twee aandeelhouders van Unity Bank werd opgelost dat een van de belangrijkste bankconsolidaties van Nigeria had kunnen vertragen.
Na de fusie werd ProvidusUnity Bank qua activa de negende bank van Nigeria, met 229 vestigingen en ongeveer 3,6 miljoen klanten. De gecombineerde instelling meldde een totale activapositionering van ₦4,49 biljoen per fiscaal jaar 2024. De transactie bracht twee zeer verschillende banken samen: Providus Bank, sinds 2017 bekend om zijn digitale aanpak en focus op het midden- en kleinbedrijf (MKB), en Unity Bank, erkend om zijn uitgebreide fysieke vestigingsnetwerk en lang gevestigde aanwezigheid in het hele land.
De Centrale Bank van Nigeria (CBN) ondersteunde de fusie met een lening van ₦700 miljard, wat haar rol onderstreept in een bredere inspanning om de bankensector te consolideren en ervoor te zorgen dat banken aan nieuwe kapitaleisen voldoen. Die inspanning gaat terug op de herkapitalisatierichtlijn van de CBN uit 2024, die de minimale kapitaaleisen voor commerciële banken verhoogde en kleinere banken een deadline gaf om hun kapitaalbasis te versterken — druk die verschillende instellingen richting fusies en overnames duwde in plaats van zelfstandig kapitaal aan te trekken. Voor middelgrote banken zoals Providus en Unity was het combineren van activa één route om aan de nieuwe drempels te voldoen, en hoe soepel zulke consolidaties worden uitgevoerd is een bredere test van de herkapitalisatieoperatie geworden. Aanvankelijk presenteerden de twee banken de combinatie als een manier om Unity's traditie van naadloze service te verenigen met Providus' sterktes in technologie en digitaal bankieren, met als doel een sterkere concurrent van Nigeria's grootste banken te vormen.
Het integreren van twee banken vereist complex werk om systemen en databases te verenigen, een proces dat aanzienlijke tijd kan vergen. De bestaande infrastructuur van Providus was gebouwd voor haar eigen klantenbestand, wat het lastig maakt om de 3,6 miljoen klanten en het grotere vestigingsnetwerk van Unity Bank te absorberen. Daardoor zijn problemen ontstaan zoals vertraagde overboekingen, inlogproblemen en uitblijvende meldingen.
Tot dusver heeft de bank de klachten niet publiekelijk beantwoord. Die stilte is vooral opvallend voor een instelling die lang bekendstond om digitale betrouwbaarheid, en komt op een moment dat de CBN toekijkt of fusies uit het herkapitalisatietijdperk hun beloofde voordelen waarmaken. Het succes van de fusie hangt af van de vraag of deze problemen snel kunnen worden opgelost — voordat de frustratie bij klanten verder toeneemt.
Gerelateerd leesmateriaal: Providus en Unity Bank fuseren officieel tot ProvidusUnity Bank Limited; Hooggerechtshof keurt fusie van Unity-Providus Bank goed en beëindigt juridische strijd

