Nvidia Q3-verwachtingen: AI-uitgavenrisico's en zorgen over bestuur bedreigen belangrijke stijgingstrend
Belangrijkste punten
- •Nvidia publiceert zijn fiscale Q3 2027-resultaten naar verwachting na de sluiting van de Amerikaanse markt op 17 november 2026, met als consensus een omzet van 108,84 miljard dollar (+90,9% op jaarbasis) en een winst per aandeel van 2,47 dollar (+90%).
- •De raad van bestuur van Nvidia heeft een onafhankelijk onderzoek gestart naar CEO Jensen Huang na beschuldigingen rond Alice Huang, een voormalig bestuurder van het in Singapore gevestigde Megaspeed die volgens Amerikaanse inlichtingenfunctionarissen is geïdentificeerd als een Chinese inlichtingenagent.
- •De marktkapitalisatie van het bedrijf is in minder dan een maand met bijna 30% gedaald, van 5,77 biljoen dollar op 6 oktober 2026 naar 4,07 biljoen dollar op 10 november, nadat het aandeel op 9 november met 4,3% daalde na berichten over het onderzoek.
- •Datacentrumomzet, die met 117% op jaarbasis steeg naar 89,0 miljard dollar en in Q2 FY2027 circa 92,5% van de totale omzet vertegenwoordigde, blijft de belangrijkste groeimotor, terwijl het management de Q3-brutomarge verlaagde naar 74% vanaf 75%.
- •Nvidias Q3-omzetprognose gaat uit van nul datacenter-rekencapaciteitsomzet uit China, dus elke incrementele exportvergunning of verbeterde markttoegang zou upside vertegenwoordigen die momenteel niet in de vooruitzichten is meegenomen.
Nvidia (NVDA) gaat aanstaande dinsdag zijn fiscale Q3 2027-resultaten publiceren en staat daarmee voor een cruciale toets van het beleggersvertrouwen, nu zorgen over de duurzaamheid van de uitgavenboom in AI-infrastructuur worden versterkt door een opkomende controverse rond corporate governance met CEO Jensen Huang.
Het aandeel daalde op maandag 9 november 2026 met 4,3%, waarmee circa 190 miljard dollar van de marktkapitalisatie vervloog, naar aanleiding van berichten over een onderzoek naar de vraag of Huang het doelwit was geweest van een vermeende Chinese inlichtingenoperatie. Deze ontwikkeling heeft een nieuwe laag onzekerheid toegevoegd rond het leiderschap van het bedrijf, de blootstelling aan de regelgeving tussen de VS en China en de verhoogde waardering.
Het meest waardevolle bedrijf ter wereld heeft nu te maken met een combinatie van macro- en micro-tegenvallers die de marktkapitalisatie in minder dan een maand met bijna 30% hebben doen dalen, van een piek van 5,77 biljoen dollar op 6 oktober 2026 naar 4,07 biljoen dollar op dinsdag 10 november 2026.
Publicatiedatum en consensusverwachtingen
Nvidia publiceert zijn Q3 FY2027-resultaten naar verwachting rond 16:20 uur Oost-Amerikaanse tijd op dinsdag 17 november 2026, gevolgd door de winstteleconference om 17:00 uur ET, wat overeenkomt met 06:00 uur Singaporese tijd op woensdag 18 november 2026. Omdat de publicatie na de sluiting van de Amerikaanse markt plaatsvindt, komt de eerste handelsreactie wanneer de Amerikaanse markten voor de volgende sessie heropenen; beleggers zullen zowel de kerncijfers als de teleconference bestuderen voor verheldering van de hieronder besproken thema's.
De consensus wijst op opnieuw forsere groei: de omzet wordt verwacht te stijgen met 90,9% op jaarbasis naar 108,84 miljard dollar, terwijl de winst per aandeel naar verwachting met 90% op jaarbasis stijgt naar 2,47 dollar.
Weerspiegeling van de verhoogde inzet: de optiemarkten verwerkten per 10 november 2026 een koersbeweging van circa ±10,6% in Nvidia-aandelen, boven het tienjarige gemiddelde van de maximale beweeglijkheid op winstdagen van ±7,8%, volgens gegevens van EarningsWatcher. Die geïmpliceerde beweging vertegenwoordigt de schommeling die optiehandelaren rond de publicatie in beide richtingen verwerkten, wat onderstreept hoeveel gebeurtenisrisico de markt aan deze cijfers toekent in verhouding tot Nvidias eigen winstdaggeschiedenis.
Waarom Nvidias resultaten ertoe doen voor de bredere Amerikaanse aandelenmarkt
Nvidias komende resultaten kunnen aanzienlijke gevolgen hebben voor de S&P 500 en Nasdaq 100, gezien de grote weging van het bedrijf in de indices en de steeds nauwer verweven financiële relaties binnen het Amerikaanse AI-ecosysteem.
Nvidia vertegenwoordigde per 20 oktober 2026 circa 8,18% van de Nasdaq 100, wat betekent dat een beweging van 5% in het aandeel alleen de index al met circa 0,41 procentpunt zou kunnen laten bewegen, ervan uitgaande dat andere samenstellende aandelen onveranderd blijven.
Belangrijker nog: de groeiende zorgen over circulaire financiering — regelingen waarbij Nvidia investeert in, financieringssteun verleent aan of garanties afgeeft voor verplichtingen van AI-infrastructuurbedrijven die vervolgens zijn chips afnemen — hebben vragen opgeroepen over de onafhankelijkheid en duurzaamheid van de AI-gerelateerde vraag.
In augustus kondigde Nvidia een financieringsinitiatief aan gericht op meer dan 500 miljard dollar aan kapitaal van derden, met mogelijk door het bedrijf geborgde garanties tot maximaal 125 miljard dollar.
Deze regelingen kunnen besmettingsrisico's versterken: een vertraging van de AI-vraag of een krapper wordende kredietvoorwaarden zou de kasstromen van datacentrumexploitanten kunnen verzwakken, hun vermogen om nieuwe chipaankopen te financieren kunnen beperken en uiteindelijk druk kunnen zetten op Nvidias toekomstige omzetgroei. Zo'n ontwikkeling zou gelijktijdige verkopen kunnen veroorzaken bij halfgeleiderfabrikanten, hyperscalers, AI-infrastructuuraanbieders en financiële instellingen met blootstelling aan privékrediet.
Bijgevolg kan een beter dan verwachte verslagperiode met stevige vooruitzichten het vertrouwen in de bredere AI-investeringscyclus herstellen, terwijl tegenvallende resultaten of tekenen van zwakkere eindgebruikervraag de recente verkoopdruk in de Nasdaq 100 en S&P 500 kunnen versterken.
Tegen die achtergrond: dit zijn de zes belangrijkste fundamentele factoren waar handelaren op moeten letten.
1. Datacentrumomzet: de belangrijkste groeimotor van de winst
Nvidias datacenterdivisie blijft de dominante winstmotor, ondersteund door enorme investeringen in AI-infrastructuur van hyperscalers, clouddienstverleners en souvereine AI-projecten.
In Q2 FY2027 steeg de datacentrumomzet met 117% op jaarbasis naar 89,0 miljard dollar, goed voor circa 92,5% van de totale omzet. De totale Q2-omzet bereikte 96,2 miljard dollar, een stijging van 106% op jaarbasis. Nu het segment circa 92,5% van de omzet genereert, hangt het verloop van het kwartaal feitelijk af van de AI-infrastructuurvraag in plaats van de overige bedrijfsactiviteiten.
Voor Q3 had het management eerder een totale omzet voorspeld van 108 miljard dollar, plus of min 2%, terwijl de consensusverwachtingen inmiddels zijn opgelopen tot circa 108,8 miljard dollar. De cruciale vraag is of het bedrijf aanzienlijke opeenvolgende groei kan blijven leveren naarmate de omzetbasis groeit.
2. Blackwell en Vera Rubin: het behouden van de technologische voorsprong
Nvidias vermogen om zijn dominante positie in AI-accelerators te behouden, hangt sterk af van de succesvolle uitrol van de Blackwell-architectuur en het volgende-generatie Vera Rubin-platform.
Bij de Q2-resultaten bevestigde het management dat Vera Rubin in volledige productie was gegaan, met uitrol bij grote cloudpartners zoals Microsoft Azure, Google Cloud, Oracle Cloud Infrastructure en CoreWeave.
De aandacht zal uitgaan naar productiecapaciteit, uitrolschema's van klanten, geavanceerde verpakking en de beschikbaarheid van high-bandwidth geheugen, naast de concurrentie van AMD en de intern ontwikkelde AI-chips van hyperscalers.
3. Brutomarges: een cruciale toets van prijszettingskracht
Nvidias non-GAAP brutomarge bleef in Q2 op 75%, wat de uitzonderlijke prijszettingskracht binnen de AI-acceleratormarkt weerspiegelt.
Het management stuurde de brutomarge voor Q3 echter lager in, op 74%, plus of min 50 basispunten, nu hogere productie-, verwerkings- en geheugenkosten mogelijk druk zetten op de winstgevendheid.
Met een verwachte kwartaalomzet van meer dan 108 miljard dollar kan zelfs een relatief kleine verandering in de brutomarginale zich vertalen in een aanzienlijk verschil in operationele winst. Handelaren zullen beoordelen of Nvidia de stijgende kosten van infrastructuurcomponenten kan compenseren via hogere verkoopprijzen, productmix en productie-efficiëntie.
4. Vooruitzichten: de grootste fundamentele katalysator
De reactie van het aandeel op de resultaten zal waarschijnlijk meer afhangen van de omzetvooruitzichten voor Q4 FY2027 dan van de gerapporteerde Q3-prestaties.
De markt zoekt bevestiging dat de orderinstroom voor AI-infrastructuur tot begin 2027 robuust blijft, vooral na recente zorgen over kapitaaluitgaven van hyperscalers, AI-financieringsregelingen en de winstgevendheid van grootschalige AI-implementaties.
Nvidia heeft ook partnerships aangekondigd met Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs en KKR, bedoeld om aanzienlijk kapitaal van derden te mobiliseren voor de ontwikkeling van AI-infrastructuur, onder voorbehoud van definitieve overeenkomsten.
Hoewel deze regelingen de financieringscapaciteit kunnen verbreden, zullen beleggers kritisch bekijken of de AI-infrastructuuruitgaven worden ondersteund door duurzame eindgebruikervraag en kasstroomgeneratie.
5. Chinese exportcontroles en geopolitieke risico's
China blijft zowel een aanzienlijke potentiële markt als een grote bron van regelgevingsonzekerheid voor Nvidia.
Opmerkelijk is dat de Q3-omzetprognose van het bedrijf uitgaat van nul datacenter-rekencapaciteitsomzet uit China, wat de bestaande restricties en onzekerheden rond de export van geavanceerde AI-chips weerspiegelt. Omdat de vooruitzichten al uitgaan van nul China-datacenteromzet, zou elke incrementele exportvergunning of verbeterde markttoegang omzet vertegenwoordigen die momenteel niet in de prognose is meegenomen.
De aandacht zal uitgaan naar de vraag of Nvidia zijn toegang tot Chinese klanten kan verbeteren, aanvullende exportvergunningen kan verkrijgen of te maken krijgt met strengere restricties. Deze factor is bijzonder belangrijk, gezien het feit dat Nvidias eigen CUDA-software-ecosysteem en zijn positie op de wereldwijde AI-acceleratormarkt deels afhangen van de breedte van de internationale klantenbasis.
6. Onderzoek naar Jensen Huang: een nieuw bestuurlijk en nationaal veiligheidsrisico
De belangrijkste nieuwe niet-winstgerelateerde katalysator voorafgaand aan Nvidias Q3-aankondiging is de gerapporteerde bestuurlijke kwestie rond de topman van het bedrijf.
Volgens Reuters-berichten van 8–9 november heeft de raad van bestuur van Nvidia een onafhankelijk onderzoek gestart na beschuldigingen dat Jensen Huang een relatie had met Alice Huang, een voormalig bestuurder van het in Singapore gevestigde Megaspeed, die volgens Amerikaanse inlichtingenfunctionarissen is geïdentificeerd als een Chinese inlichtingenagent.
Vanuit aandelenwaarderingperspectief is de grotere zorg dat het onderzoek tot een langdurige governance-korting zou kunnen leiden, vooral als het onzekerheid introduceert over de continuïteit van het leiderschap, Amerikaanse exportvergunningen of regelgevingsnaleving.
De ontwikkeling valt bovendien samen met een periode van verhoogd beleggersscepsis richting de bredere AI-handel, wat het risico op een negatieve reactie op tegenvallende resultaten vergroot. Bovendien kan elk bewijs van een inbreuk op de beveiliging, handhavingsactie door toezichthouders, leiderschapsverstoring of aanvullende materiële openbaarmakingen een aanhoudende herwaardering van de waardering veroorzaken, zelfs als het bedrijf sterke resultaten levert.
Fundamentele conclusie: wat het belangrijkst is voor handelaren
Volgens de analyse zal de reactie op Nvidias Q3-resultaten waarschijnlijk afhangen van vijf sleutelfactoren: de groei van de datacentrumomzet, de uitvoering van Blackwell/Rubin, de veerkracht van de brutomarge, de Q4-vooruitzichten en de implicaties van het onderzoek naar Jensen Huang — met de duurzaamheid van de AI-uitgaven van hyperscalers als overkoepelende fundamentele drijfveer.
Het bullish scenario, zoals beschreven, combineert een strakke resultatenbeat, een versnellende AI-infrastructuurvraag, beter dan verwachte Q4-vooruitzichten en veerkrachtige brutomarges, vergezeld van geruststellende ontwikkelingen in het bestuurlijke onderzoek. Deze combinatie zou een scherpe herstel van Nvidias aandeel kunnen veroorzaken en mogelijk het vertrouwen in de bredere halfgeleider- en AI-gerelateerde technologiesectoren kunnen herstellen.
Het bearish scenario draait niet per se om tegenvallende toplijnresultaten, maar om bewijs dat de AI-infrastructuuruitgaven aan momentum verliezen of dat hogere kosten beginnen te knagen aan de winstgevendheid. Belangrijker nog: elke materiële escalatie in het onderzoek — vooral met betrekking tot regelgevingshandhaving, bevestigde beveiligingsinbreuken of leiderschapsverstoring — kan een langdurige governance-korting veroorzaken, zelfs als de onderliggende winsten van Nvidia sterk blijven.
Technische analyse: mogelijke overgang naar een fase van grote neerwaartse trend
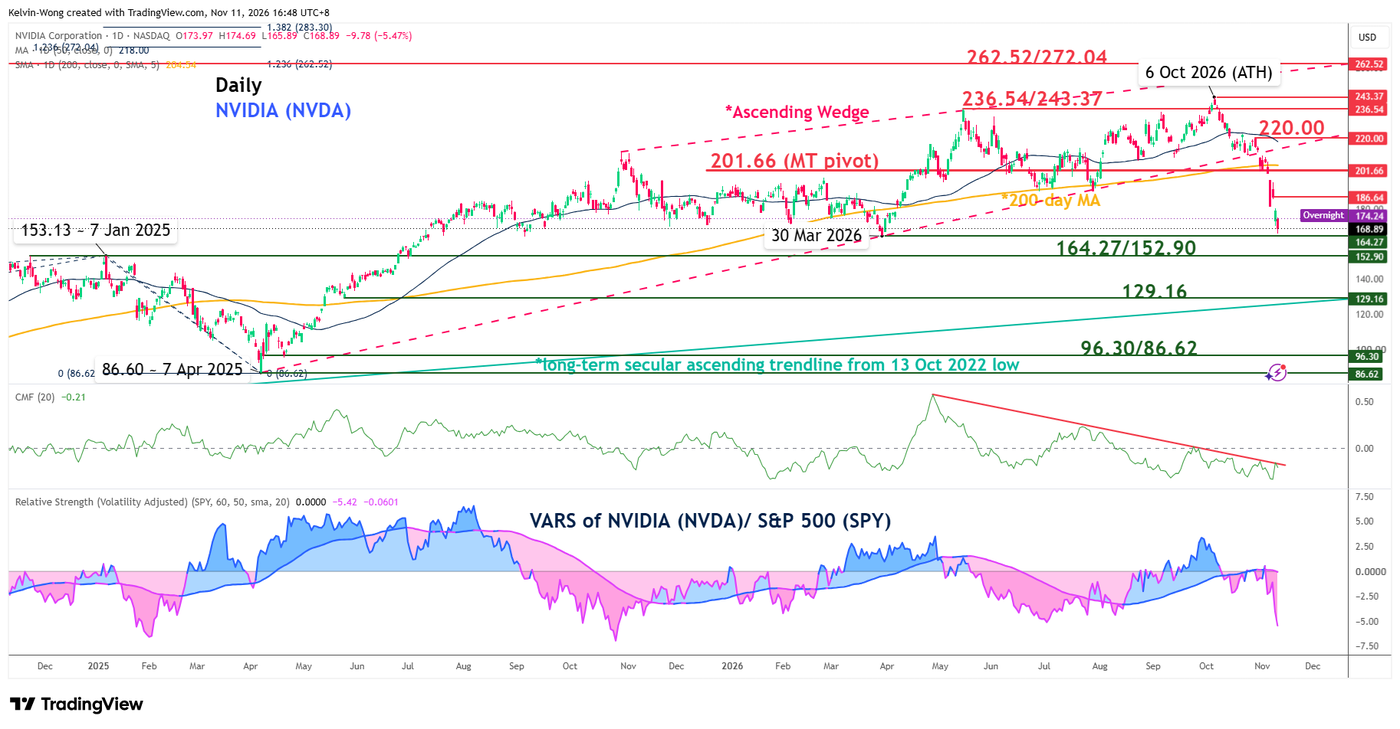
Vanuit charttechnisch perspectief stelde de analyse dat NVDA een bearish doorbraak heeft laten zien. Op 30 oktober 2026 brak het aandeel onder zijn 200-daags gemiddelde en de ondersteuning van een "Ascending Wedge"-configuratie — geïdentificeerd als een groot bearish omkeerpatroon dat zich vormde vanaf het dieptepunt van 86,60 op 7 april 2025 tot het historische hoogtepunt van 243,37 op 6 oktober 2026.
Daarnaast blijft de Chaikin Money Flow-indicator, een combinatie van prijs- en volumemomentum, een bearish momentumconditie onder de nul-middellijn vertonen. Ook de op volatiliteit gecorrigeerde relatieve sterkte (VARS) van Nvidia, gemeten ten opzichte van de bredere S&P 500 ETF (SPY), blijft de underperformance van NVDA tonen.
Samengevat suggereren deze waarnemingen, volgens de analyse, dat NVDA zich in een mogelijk fase van grote neerwaartse trend bevindt onder de 201,66 als belangrijkste middellange-termijnweerstand, die ook samenvalt met het 200-daags gemiddelde. Een doorbraak onder 152,90, de intermediaire ondersteuning, zou in eerste instantie de middellange-termijnondersteuning bij 129,16 blootleggen — ook de langetermijn-stijgende trendlijn vanaf het dieptepunt van 13 oktober 2022. Omgekeerd zou een doorbraak en dagelijkse slotkoers boven 201,66 het bearish scenario ongeldig maken, wat de deur opent naar een mogelijk herstel richting de middellange-termijnweerstand op 220,00, die ook het 50-daags gemiddelde markeert.
Bronvermelding
Dit artikel is een herschrijving van analyse gepubliceerd door OANDA MarketPulse op 11 november 2026. De in de oorspronkelijke analyse geuite meningen zijn die van de auteur en weerspiegelen niet noodzakelijkerwijs die van OANDA Business Information & Services, Inc. of een van haar gelieerde ondernemingen, dochterondernemingen, bestuurders of directeuren. De oorspronkelijke publicatie is uitsluitend bedoeld ter informatie en educatie.
Originele bron: Nvidia (NVDA) Q3 earnings preview: AI spending risks and governance concerns threaten major uptrend

