Nvidia verliest $1 biljoen: CoinCodex-voorspelling ziet geleidelijk NVDA-herstel tot 2027
Belangrijkste punten
- •Het aandeel Nvidia is ongeveer 25% gedaald vanaf zijn recente top, waarmee meer dan $1 biljoen aan marktkapitalisatie verloren ging te midden van de controverse rond CEO Jensen Huang.
- •Het aandeel daalde op 9 november met 4,3%, waarbij ongeveer $192 miljard aan waar de verdween, terwijl de S&P 500 met 2,35% steeg en de Nasdaq Composite met 2,7% klom in dezelfde sessie.
- •Een aandeelhoudersrechtzaak in Californië beschuldigt Nvidia en Huang ervan beleggers te hebben misleid over zijn vermeende relatie met een voormalig Megaspeed-topman, hoewel het bestuur stelt geen reden te zien om aan te nemen dat bedrijfsgeheimen of de nationale veiligheid zijn geschaad.
- •CoinCodex voorspelt dat Nvidia tegen december 2027 gemiddeld $223,06 zal noteren, ongeveer 34,7% upside, terwijl de gemiddelde Wall Street-doelkoers op 12 maanden rond $325,78 ligt, met individuele doelkoersen van $300 bij Goldman Sachs tot $400 bij Bernstein.
- •De concurrentiedruk neemt toe nu Alphabet op maat gemaakte Tensor Processing Units ontwikkelt met Broadcom, waarbij Wells Fargo schat dat Alphabets TPU-verkopen tegen 2027 kunnen uitkomen op $99 miljard.
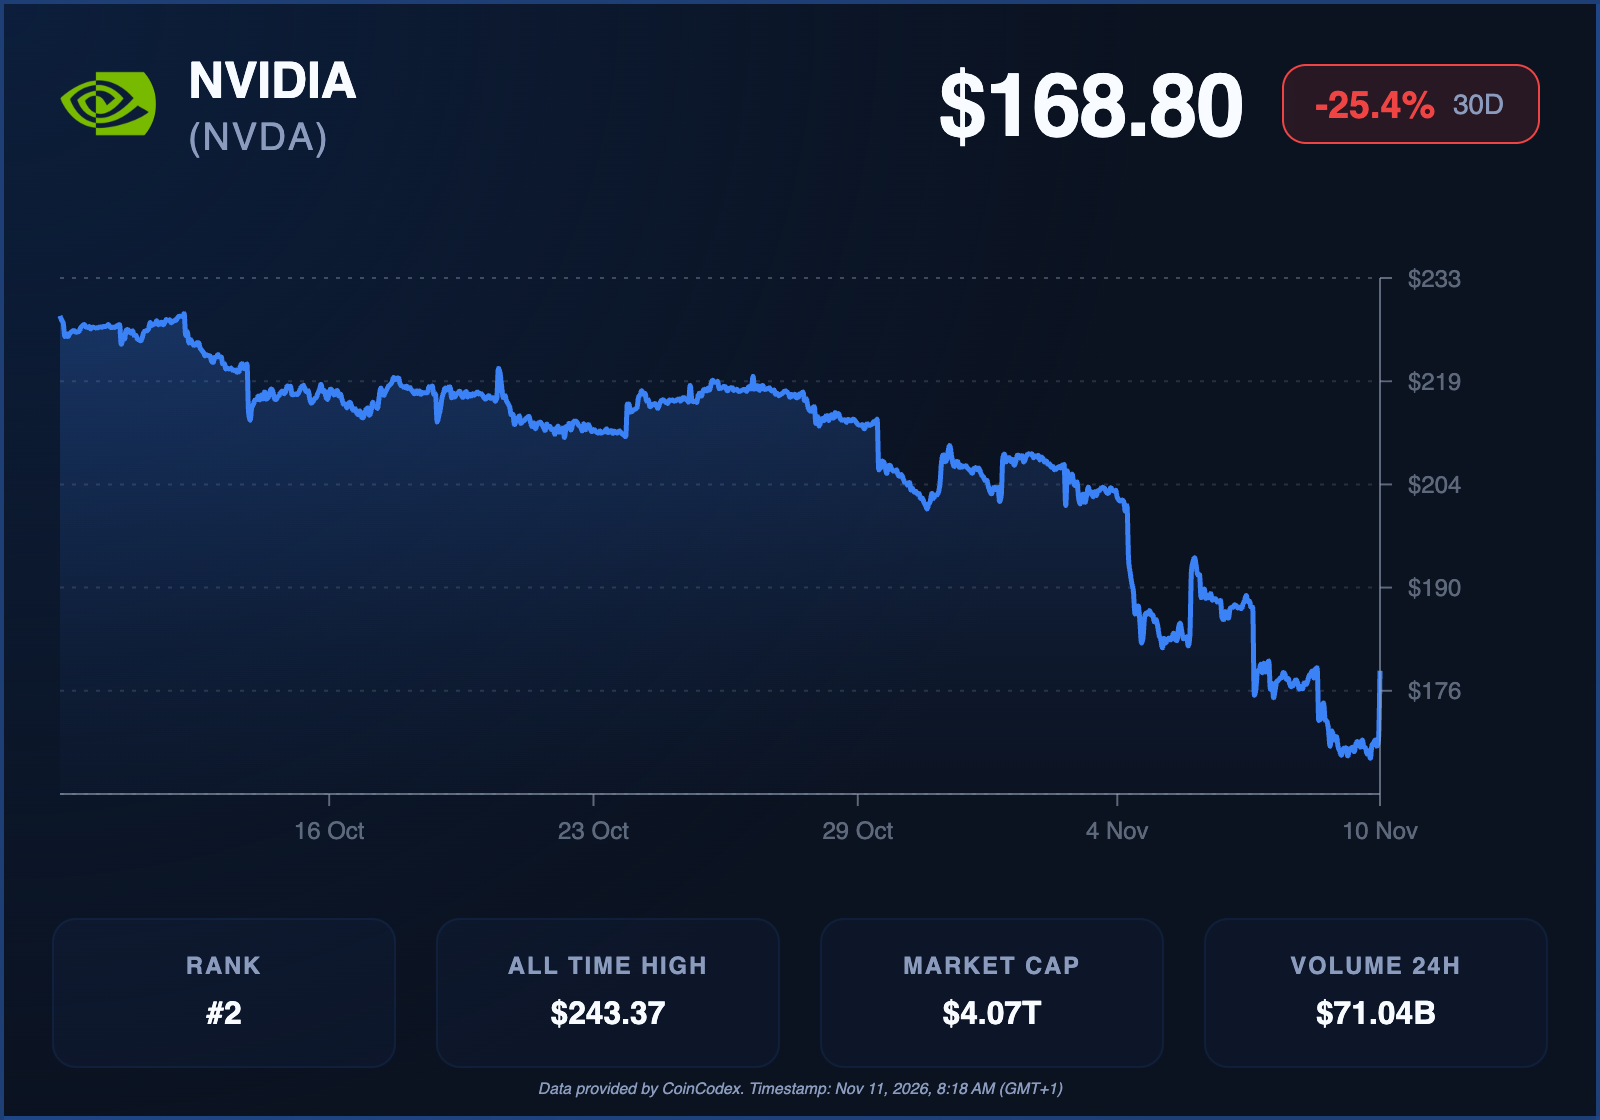
Nvidia doorloopt een van de meest turbulente periodes in jaren. Het aandeel van de chipfabrikant is ruim 25% gedaald vanaf zijn recente top, waarmee meer dan $1 biljoen aan marktwaar de verdween, en de verkoop heeft zich verdiept sinds er berichten kwamen over een onderzoek naar de nationale veiligheid rond CEO Jensen Huang. De onrust voegt een extra laag onzekerheid toe aan een al fragiele kunstmatige-intelligentietrade. Desondanks projecteert de nieuwste CoinCodex-voorspelling voor de chipfabrikant een geleidelijk herstel tot 2027, met meer dan 30% winst over de prognoseperiode.
Nvidia-aandeel zakt terwijl CEO-onderzoek zorgen beleggers verdiept
Het aandeel Nvidia daalde op 9 november met 4,3%, waarmee ongeveer $192 miljard aan marktwaar de verloren ging, zelfs terwijl de bredere Amerikaanse markt een sterke herstel neerzette. De S&P 500 won 2,35% en de Nasdaq Composite steeg met 2,7% in dezelfde handelssessie, wat onderstreept hoe de specifieke problemen van het bedrijf de verbeterende marktsentiment zijn gaan overheersen.
De daling volgde op de aankondiging van Nvidia om een onafhankelijk onderzoek te starten naar berichten dat Huang het doelwit was geweest van een buitenlandse inlichtingenoperatie. De controverse escaleerde nadat Huang een buitenechtelijke affaire had toegegeven en president Donald Trump bevestigde dat de FBI de zaak onderzocht.
Een aandeelhoudersrechtzaak in Californië beschuldigt Nvidia en Huang er sindsdien van beleggers te hebben misleid over de vermeende relatie van de bestuursvoorzitter met Alice Huang, een voormalig topman van het in Singapore gevestigde Megaspeed. De klacht roept vragen op over mogelijke gevolgen voor de nationale veiligheid en over eerdere openbaarmakingen van het bedrijf. De beschuldigingen zijn nog onderwerp van onderzoek en juridische procedures, en het bestuur van Nvidia heeft verklaard geen reden te zien om aan te nemen dat bedrijfsgeheimen of de nationale veiligheid zijn geschaad.
De ontwikkelingen komen op een moeilijk moment voor aandeelhouders. Nadat het bedrijf in 2025 als eerste de $5 biljoen aan marktkapitalisatie overschreed, heeft de semiconductorreus een steile waardedaling ondergaan nu Wall Street de duurzaamheid van de uitgaven aan AI-infrastructuur herbeoordeelt.
Analisten letten vooral op Huangs belang voor Nvidias langetermijnstrategie. Dan Ives, partner en senior managing director bij Yorkville Ives & Co., omschreef de CEO als centraal voor de identiteit van het bedrijf en zijn AI-ambities, en betoogde dat zijn leiderschap uiterst moeilijk te vervangen zou zijn. Analisten van Citi identificeerden twee grote risico's: of het onderzoek Huangs positie in gevaar kan brengen, en of mogelijke regelgevende gevolgen de bedrijfsvoering van Nvidia kunnen beperken.
Niet elke marktwaarnemer gelooft dat de controverse de vooruitzichten van het bedrijf fundamenteel zal schaden. Nigel Green, CEO van deVere Group, suggereerde dat de situatie vooral een persoonlijk schandaal blijft, tenzij onderzoekers ernstigere kwesties aan het licht brengen.
Uitgaven aan AI-infrastructuur kunnen het herstel ondersteunen
Ondanks de recente volatiliteit blijft Nvidia een van de belangrijkste leveranciers op de wereldwijde AI-infrastructuurmarkt. Zijn grafische verwerkingseenheden drijven geavanceerde AI-systemen van bedrijven zoals Alphabet, Meta en Anthropic, en de hardware blijft de ruggengraat vormen van grote investeringen in cloudcomputing.
De expansie van Alphabet illustreert waarom de vraag naar AI-processors aanzienlijk kan blijven. Het moederbedrijf van Google verwacht in 2026 tussen $195 miljard en $205 miljard aan infrastructuur uit te geven, waarbij Nvidia en Broadcom tot de semiconductorleveranciers behoren die van deze investeringen profiteren. De omzet van Google Cloud meer dan verdubbelde naar $33,7 miljard in het derde kwartaal, de operationele winst bereikte $11,1 miljard, en de achterstand van $561 miljard bij de divisie wijst op aanzienlijke vraag naar cloudcapaciteit in de komende jaren.
Deze ontwikkelingen kunnen Nvidia ten goede komen nu technologiebedrijven hun computinginfrastructuur blijven uitbreiden. Goldman Sachs schat dat de wereldwijde AI-cloudomzet tegen 2030 kan oplopen tot $2 biljoen, wat wijst op een aanzienlijke langetermijnkans voor semiconductorfabrikanten.
Concurrentie wordt echter steeds relevanter. Alphabet ontwikkelt op maat gemaakte Tensor Processing Units met Broadcom, terwijl andere grote technologiebedrijven alternatieven voor Nvidias GPU's onderzoeken. Analisten van Wells Fargo schatten dat Alphabets TPU-verkopen tegen 2027 kunnen uitkomen op $99 miljard, wat de potentiële omvang van de opkomende markt voor custom-chips illustreert. Nvidia heeft nog steeds een dominante positie in AI-accelerators, maar beleggers vragen zich steeds vaker af of de premievaloratie vol te houden is nu de concurrentie toeneemt en klanten een hoger rendement op hun investeringen in infrastructuur eisen.
De kwartaalcijfers van het bedrijf op 17 november kunnen daarom een belangrijke katalysator worden. Beleggers letten op omzetgroei, datacenterquestion, winstmarges en de prognoses van het management als bewijs dat de onderliggende AI-activiteiten veerkrachtig blijven ondanks de controverse rond het bestuur.
CoinCodex-koersvoorspelling Nvidia: kan NVDA herstellen tot 2027?
Volgens de nieuwste CoinCodex NVDA-koersvoorspelling kan het aandeel beginnen aan een geleidelijk herstel voordat het in de tweede helft van 2027 sterker momentum krijgt. De prognose wijst op een relatief gematigd herstel in plaats van een directe terugkeer naar eerdere hoogtepunten, wat suggereert dat beleggers geduld nodig kunnen hebben terwijl Nvidia door zijn huidige uitdagingen heen werkt.
CoinCodex projecteert een gemiddelde koers van $180,23 voor november 2026, waarbij het aandeel in die maand mogelijk $183,06 kan bereiken. De gemiddelde prognose voor december stijgt naar $184,72, terwijl de bovengrens uitkomt op $186,50, wat wijst op gematigde koersstijging op korte termijn.
De vooruitzichten worden constructiever in het begin van 2027. Gemiddelde koersprojecties klimmen naar $188,65 in januari en $193,16 in maart, met een nadering van $198,37 tegen juni. Dit verloop suggereert dat het prognosemodel een gestage verbetering in de eerste helft van het jaar verwacht, hoewel de geïsoleerde winsten relatief gematigd blijven.
Het momentum kan in de zomer aanzienlijk toenemen. CoinCodex verwacht dat de gemiddelde koers van Nvidia in juli $208,82 en in augustus $215,19 bereikt, waarbij de bovenschatting voor september klimt naar $221,84. De sterkere projecties voor de tweede helft suggereren dat het model verbeterende marktcondities verwacht na een langzamer eerste herstel.
In december 2027 voorspelt CoinCodex een gemiddelde Nvidia-koers van $223,06, met een mogelijk hoogtepunt van $225,56, wat ongeveer 34,7% upside vertegenwoordigt ten opzichte van de referentieprijs in de prognose. Opmerkelijk is dat het model geen grote, aanhoudende dip verwacht in 2027: zelfs de relatief langzamere maanden april en mei tonen een geleidelijke koersstijging, en de gemiddelde projectie voor november van $218,32 vormt slechts een bescheiden terugval ten opichte van oktober ($220,96).
Het algemene patroon wijst op een herstel dat zich in de tweede helft van 2027 versnelt, wat Nvidia in staat kan stellen een deel van de marktwaar de terug te winnen die verloren ging tijdens de recente correctie.
Wall Street-analisten zien Nvidia herstellen richting $300 tot $400
Hoewel de kwantitatieve prognose van CoinCodex een geleidelijk herstel schetst, handhaven verschillende grote Wall Street-firms aanzienlijk hogere doelkoersen ondanks de verkoopgolf. Analistenprognoses verzameld door StockAnalysis tonen een gemiddelde doelkoers op 12 maanden van ongeveer $325,78 bij 62 analisten, wat aanzienlijk herstelpotentieel suggereert in vergelijking met Nvidias slotkoers van $178,67 op 9 november.
Analyst James Schneider van Goldman Sachs herhaalde op 10 november een Koop-advies met een doelkoers van $300, wat ongeveer 68% upside impliceert vanaf die slotkoers. Wells Fargo handhaafde ook een positieve kijk, al verlaagde het zijn doelkoers van $315 naar $300, wat een voorzichtiger beoordeling weerspiegelt van de vooruitzichten op korte termijn. Analist Srini Pajjuri van RBC Capital Markets handhaafde een doelkoers van $330, wat potentieel bijna 85% upside vertegenwoordigt. Analist Vivek Arya van Bank of America bleef optimistischer en handhaafde een doelkoers van $350, wat een winst van ongeveer 96% zou betekenen indien bereikt.
Analist Stacy Rasgon van Bernstein heeft een van de agressiever voorspellingen onder grote beleggingsfirma's en handhaafde op 9 november een doelkoers van $400. Dat niveau zou ongeveer 124% upside vertegenwoordigen ten opzichte van Nvidias slotkoers op 9 november, wat suggereert dat sommige analisten ondanks de recente moeilijkheden nog steeds aanzienlijke langetermijnwaarde zien.
Deze doelkoersen contrasteren scherp met de gemiddelde projectie van CoinCodex voor december 2027 van $223,06. Waar het kwantitatieve model een herstel van ongeveer een derde ten opzichte van de referentieprijs verwacht, suggereren de bullishere scenario's van Wall Street dat Nvidia een veel groter deel van zijn verloren waardering kan terugwinnen als de winstgroei sterk blijft en het vertrouwen van beleggers terugkeert.
Analisten zijn echter niet uniform optimistisch. Aletheia Capital verlaagde Nvidia op 9 november naar Hold, terwijl de verlaging van Wells Fargo's doelkoers illustreert hoe de controverse en bredere zorgen over AI-uitgaven de verwachtingen beginnen te beïnvloeden.
Het verschil tussen deze prognoses weerspiegelt contrasterende aannames over Nvidias toekomst. Het model van CoinCodex projecteert een relatief gestaag herstel op basis van zijn kwantitatieve methodologie, die algoritmische projecties genereert uit historische koersdata in plaats van fundamenteel onderzoek naar het bedrijf, terwijl de doelkoersen op Wall Street de verwachtingen van analisten verwerken over winstgroei, waarderingsmultiples, concurrentiepositie en vraag naar AI-infrastructuur. De kernvraag is of Nvidia genoeg winstgroei kan leveren om de ambitieuzere doelkoersen van $300 tot $400 te rechtvaardigen. Verdere groei van de vraag naar AI-rekencapaciteit kan die waarderingen ondersteunen, maar extra regelgevende onzekerheid of zwakkere technologiespending kunnen ervoor zorgen dat de conservatievere koers van CoinCodex steeds realistischer lijkt.
Kan Nvidia zijn verloren marktwaar de terughalen?
De recente daling van Nvidia heeft blootgelegd hoe snel het sentiment kan omslaan, zelfs rond de grootste profiteurs van de AI-boom. Het bedrijf blijft centraal in de wereldwijne semiconductor-toeleveringsketen, maar het onderzoek rond Huang heeft risico's geïntroduceerd die beleggers niet louter op basis van winstvoorspellingen kunnen beoordelen.
De projectie van CoinCodex van een mogelijke beweging richting $225 tegen eind 2027 biedt een voorzichtig optimistisch scenario, terwijl de doelkoersen op Wall Street, variërend van $300 bij Goldman Sachs tot $400 bij Bernstein, aanzienlijk meer upside suggereren als Nvidia het vertrouwen kan herstellen en zijn winstmomentum kan vasthouden.
De directe focus ligt op de kwartaalcijfers van 17 november en eventuele ontwikkelingen in het bestuursonderzoek. Daarnaast zullen updates over de investeringsplannen van hyperscalers en de voortgang van alternatieve custom-chips zoals Alphabets TPU's extra ijkpunten bieden voor de vraag- en concurrentiecontext waar beleggers mee rekenen. Sterke financiële resultaten kunnen het vertrouwen in de onderliggende activiteiten herstellen, terwijl aanvullende juridische of regelgevende complicaties druk op het aandeel kunnen houden ondanks de langetermijngroeiprospects.
Voorlopig kan Nvidias volgende grote beweging net zozeer afhangen van het herstel van het vertrouwen van beleggers als van het behouden van zijn leidende positie in AI-computing.

