Bitcoin ETF-paradox: NVDA-aandeel heeft een CEO-premie die Bitcoin nooit nodig had
Belangrijkste punten
- •Nvidia-aandelen stortten op 12 november met meer dan 8% omlaag in de na-handelstijd nadat de raad van bestuur de toekomst van CEO Jensen Huang had afgewogen, een beweging die circa $600 miljard aan marktkapitalisatie dreigde te wissen.
- •Huang fungeert als Nvidias hoofdstrateeg en publieke evangelist van de AI-boom, met meer dan 60 bestuurders die rechtstreeks aan hem rapporteren en waarbij analisten geen duidelijke opvolger zien.
- •Apples geschiedenis laat zien dat opvolgingsplanning ertoe doet: aandelen daalden met 5,9% in de na-handelstijd na het aftreden van Steve Jobs in 2011, maar stegen met 1.946% tijdens Tim Cooks mandaat als CEO.
- •Amerikaanse spot-Bitcoin-ETF's hebben sinds de lancering in januari 2024 $55,4 miljard aan cumulatieve nettotoestroming aangetrokken en hielden op 11 november circa 1,31 miljoen BTC aan, gelijk aan 6,5% van Bitcoinse circulerende voorraad.
- •Bitcoin functioneert zonder CEO of persoonsafhankelijke regels, maar Wall Streets ETF-producten, waaronder BlackRocks IBIT met circa 793.069 BTC ter waarde van bijna $59,5 miljard, geven nu vorm aan een groot deel van het vraagverhaal van de markt.
Beleggers in Nvidia hebben Jensen Huang. Beleggers in Bitcoin hebben niemand — en dat kan het grootste verschil tussen de twee activa zijn. Toch heeft Wall Street miljarden gestoken in Bitcoin-ETF-producten die oorspronkelijk waren ontworpen om zonder zakelijk leider te functioneren, terwijl het NVDA-aandeel een CEO-premie draagt die is opgebouwd rond Huangs invloed op AI.
Nvidia-aandelen stortten op 12 november met meer dan 8% omlaag in de na-handelstijd, nadat de raad van bestuur Huangs toekomst had besproken. De beweging dreigde circa $600 miljard aan marktkapitalisatie te wissen. De vraag naar chips was niet plotseling verdwenen — het vertrouwen van beleggers in Nvidias leider was de drijfveer geworden.
NVDA-aandeel en zijn CEO-premie
Huang is meer dan Nvidias bestuursvoorzitter. Hij is de hoofdstrateeg en de publieke evangelist van de AI-boom. Reuters meldde dat meer dan 60 bestuurders rechtstreeks aan hem rapporteren, terwijl analisten geen duidelijke opvolger zien die zijn invloed naadloos kan overnemen.
Onze boodschap aan Nvidias raad van bestuur: schiet Jensen Huang niet weg. Er is geen duidelijke vervanger voor Jensen Huang. Wij zijn ervan overtuigd dat zijn vertrek uiteindelijk een netto nadeel zou zijn voor Nvidia, zijn aandeelhouders en de AI-revolutie. Kijk eerst naar de cijfers. De geschiedenis ook…
— The Kobeissi Letter (@KobeissiLetter) November 12, 2026
Die concentratie creëert koerswinst wanneer beleggers de leider vertrouwen. Huang kan een keynote of een prognose omtoveren in een koersbewegend evenement. Het creëert ook kwetsbaarheid: beleggers hebben moeite om de persoon van het bedrijf te scheiden. In aandelenanalyse staat deze opstelling bekend als sleutelpersoonsrisico, en opvolgingsplanning wordt beschouwd als een blijvende verantwoordelijkheid van raden van bestuur van beursgenoteerde bedrijven.
Het NVDA-aandeel symboliseert nog steeds het eigendom van de chips die centraal staan in AI-infrastructuur. Toch waren berichten over een mogelijke leiderschapswisseling al genoeg om het aandeel en zijn partners te schudden. Dit is het fenomeen van de CEO-premie — het vertrouwen dat beleggers aan één individu hechten. Tot Nvidias raad van bestuur of het bedrijf direct op de berichten reageert, zijn de waarneembare signalen officiële verklaringen, besluiten van de raad en Huangs eigen publieke optredens.
Apple biedt een historische vergelijking. Toen Steve Jobs op 24 augustus 2011 aftrad als CEO, daalden Apple-aandelen met 5,9% in de na-handelstijd. Tim Cook nam het over en het bedrijf bleef groeien; Apple-aandelen zijn sindsdien met 1.946% gestegen tijdens Cooks mandaat. Het verschil is dat Apple opvolgingsplanning en een operationeel bedrijf had. Bitcoin is rond een andere propositie gebouwd.
Bitcoin ETF-paradox: Wall Street koopt het actief zonder de regels ervan te beheersen
Satoshi Nakamoto verdween jaren geleden uit het publieke zicht, en Bitcoin bleef draaien. Er is geen CEO om houders gerust te stellen, geen raad om een opvolger aan te wijzen, en geen kwartaalgesprek waarin een oprichter een betere productcyclus belooft. Het uitgifteschema en de consensusregels zijn niet afhankelijk van een persoon.
Bitcoin is niet immuun voor sentiment. De prijs reageert nog steeds op adoptie, regulering, veiligheid, liquiditeit en vraag. Maar het sentiment is minder afhankelijk van één bestuurslid — niemand hoeft te beslissen of Satoshi nog steeds de juiste persoon voor de klus is.
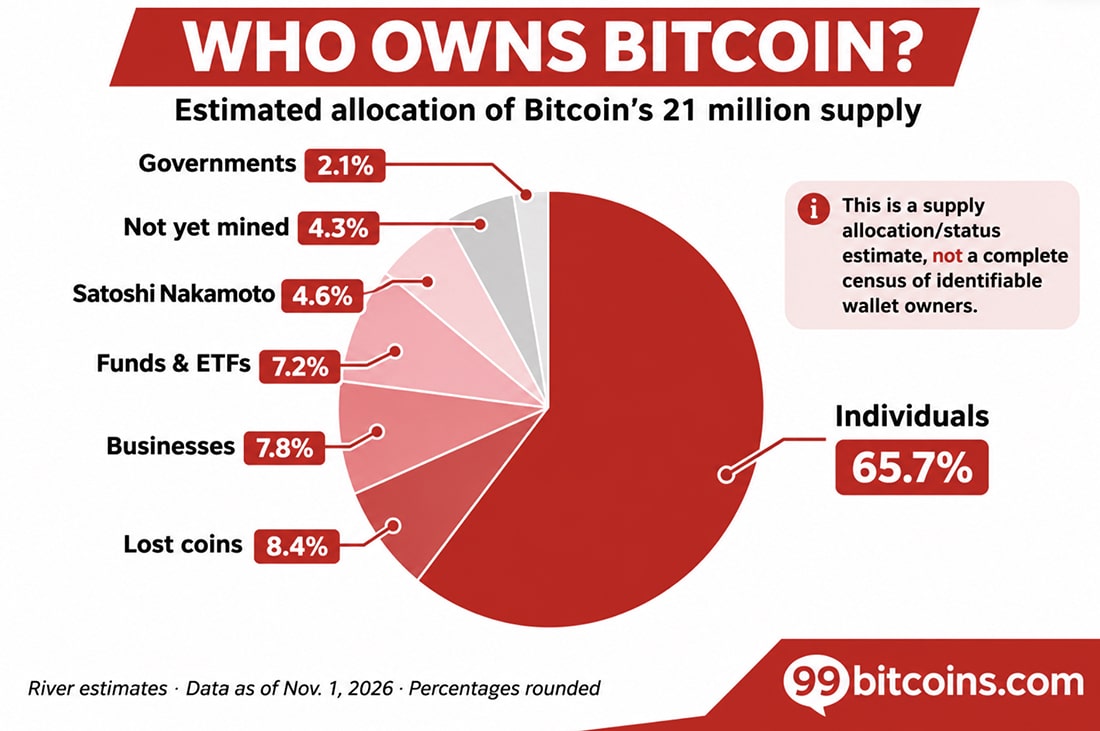
De Bitcoin-ETF-markt laat zien hoeveel Wall Street het eigendomsverhaal heeft veranderd. Amerikaanse spot-Bitcoin-ETF's hebben sinds de lancering in januari 2024 na goedkeuring door de toezichthouder in totaal $55,4 miljard aan nettotoestroming aangetrokken. De fondsen hielden op 11 november circa 1,31 miljoen BTC aan, gelijk aan 6,5% van Bitcoinse huidige circulerende voorraad van 20,11 miljoen.
BlackRocks IBIT hield op 9 november alleen al ongeveer 793.069 BTC aan, ter waarde van bijna $59,5 miljard. Het biedt traditionele portefeuilles Bitcoin-blootstelling zonder wallet- of privésleutelbeheer, en verhandelt op Amerikaanse beurzen tijdens reguliere markturen via gewone beleggingsrekeningen.
Dit is de Bitcoin ETF-paradox: Wall Street beheerst Bitcoinss protocol niet, maar zijn producten geven nu vorm aan een groot deel van het vraagverhaal van de markt. Spot-ETF's houden bitcoin direct aan, waardoor nettotoestroming en -uitstromen vertaald worden in daadwerkelijke aankopen en verkopen van munten, met dagelijkse openbaarmaking van de aanhoudingen. Toestroming kan de koopdruk versterken, en aflossingen kunnen die omkeren. Beleggers letten steeds meer op de stromen van BlackRock en Fidelity voor aanwijzingen over de institutionele eetlust.
Een wereld zonder ETF's zou er anders uitzien. De $55,4 miljard aan nettotoestroming zou niet via deze producten zijn binnengekomen; sommige beleggers hadden Bitcoin direct kunnen kopen, futures kunnen gebruiken of geheel kunnen wegblijven. De 1,31 miljoen BTC van de fondsen zou andere eigenaren hebben gehad, en de markt zou een belangrijke gereguleerde route voor institutionele toegang zijn verloren.
Het aftrekken van $55,4 miljard van Bitcoinse marktwaarde zou de prijs zonder ETF's niet onthullen. De marktkapitalisatie wordt bepaald door marginale transacties, niet door het bij elkaar optellen van elke geïnvesteerde dollar. De echte tegenfactualiteit gaat over vraag, toegang en wie bereid is te kopen wanneer de prijzen dalen.
Dit is waar Bitcoinse voordeel en zijn nieuwe zwakte samenkomen. Nvidias CEO-premie kan een liability worden wanneer het vertrouwen in Jensen Huang barsten krijgt. Bitcoin heeft geen oprichter te verliezen.
Bitcoin heeft Satoshi nooit nodig gehad om het netwerk in leven te houden. Wall Street heeft een nieuwe generatie kopers echter geleerd naar zijn stromen te kijken. Het protocol blijft gedecentraliseerd. Het beleggingsverhaal wordt steeds institutioneler.

