Nigerian Fintechs Kijken Voorbij AI-Doomsdaydebat naar Fraude en Slechte Data
Belangrijkste punten
- •Panelleden tijdens de Nigeria Fintech Week 2026 zeiden dat Nigeriaanse fintechs zich richten op praktische AI-toepassingen zoals fraudedetectie en kredietbeslissingen in plaats van wereldwijde debatten over de existentiële risico's van AI.
- •Data van de Centrale Bank van Nigeria toont aan dat 87,5% van de ondervraagde fintechs AI inzet voor fraudedetectie, tegenover 37,5% dat het gebruikt voor kredietscoring en risicomodellering.
- •Fraude kostte Nigeriaanse banken en klanten ₦134,48 miljard over de vijf jaar van 2020 tot 2025, wat de urgentie rond AI-gestuurde monitoring in de sector aanwakkert.
- •Bestuurders betoogden dat AI de toegang tot krediet kan verbreden door breder financieel gedrag te evalueren, maar waarschuwden dat onvolledige of vertekende data slechte kredietbeslissingen op grote schaal kan versterken.
- •De Centrale Bank van Nigeria heeft gewaarschuwd dat AI-gestuurde beslissingen op het gebied van krediet, fraude en compliance verbeterd toezicht en regelgeving vereisen.
LAGOS — De luidste debatten over kunstmatige intelligentie (AI) draaien momenteel om existentieel risico. Sam Altman, Elon Musk en andere prominente figuren uit de sector blijven rond dezelfde vraag cirkelen: zou AI zich ooit tegen de mensheid kunnen keren?
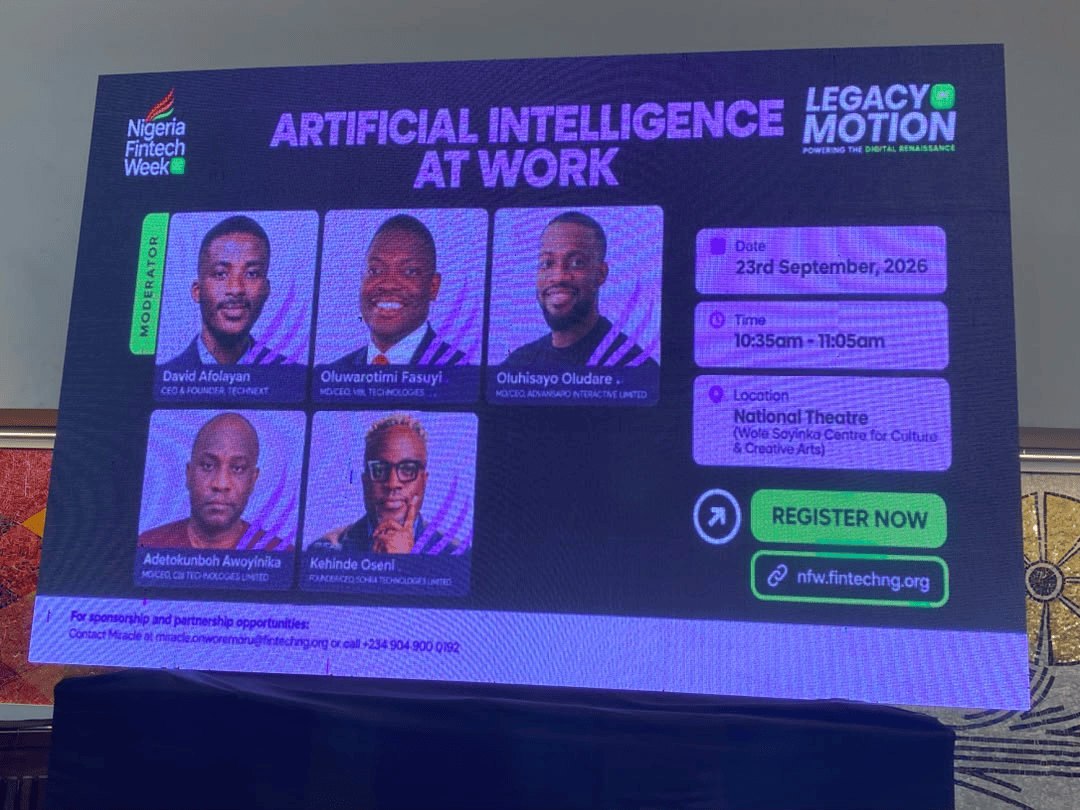
In Lagos klinkt de vraag anders. Daar gaat het niet om of AI de mensheid zal vernietigen, maar of het een lening sneller kan goedkeuren, een frauduleuze transactie eerder kan opsporen, of een klant kan bedienen die nooit een bankkantoor heeft betreden. Die kloof tussen de doomsdaydiscussies in het buitenland en de dagelijkse operationele praktijk thuis bepaalde het gesprek tijdens de Nigeria Fintech Week 2026, een jaarlijkse bijeenkomst van de fintechsector van het land, op woensdag 23 september, tijdens een panel getiteld "Artificial Intelligence at Work."
De sessie bracht drie praktijkgericht operatoren samen: Oluwarotimi Fasuyi, MD/CEO van VFD Technologies; Adetokunbo Awoyinika, MD/CEO van CBI Technologies; en Olufisayo Oludare, oprichter/CEO van Advansio. Hun discussie strekte zich uit over AI-infrastructuur, kredietbeslissingen, fraudedetectie, datakwaliteit en de werkelijke kosten van adoptie.
"Cognitieve Overgave" en het Vertrouwensgat
Voordat die onderwerpen aan bod kwamen, stelde moderator David Afolayan, medeoprichter en CEO van Technext, echter een andere vraag aan de zaal: hoe bereid zijn mensen eigenlijk om machines te vertrouwen?
Hij begon met een handopsteking. "Wie hier gebruikt ChatGPT, Gemini, Claude of Grok?" De meeste handen gingen omhoog. Toen kwam de scherpere vervolgvraag: wie controleert wat deze tools vertellen? De zaal werd stiller.
Aayan had een naam voor de kloof tussen die twee antwoorden. Hij noemde het "cognitive surrender" — de gewoonte om het antwoord van een AI voor waar aan te nemen, simpelweg omdat het snel kwam en zelfverzekerd klonk.
De term ving het dilemma in de kern van kunstmatige intelligentie aan het werk. De technologie kan sneller beslissingen nemen dan welk menselijk team dan ook. Maar snelheid is niet hetzelfde als zekerheid, en iemand moet nog steeds beslissen welke van die beslissingen vertrouwen verdienen en welke een tweede blik nodig hebben.
Die spanning lag onder alles wat het panel besprak. Terwijl Nigeriaanse fintechs in een race zitten om kunstmatige intelligentie in productie te nemen, gaan de moeilijkere vragen zelden over of de tools werken. Ze gaan over wat er gebeurt wanneer de tools het mis hebben, en wie oplet wanneer dat zo is.
Infrastructuur Vóór Intelligentie
Voor Fasuyi ligt de echte verandering niet op de schermen die klanten aantikken. Het ligt eronder.
Traditionele banken draaien op oudere systemen die zijn gebouwd voor deposito's en spaargeld. Fintechs verwerken veel meer digitale transacties en hebben infrastructuur nodig die enorme hoeveelheden data kan opnemen zonder traag te worden of deze bloot te stellen. Kunstmatige intelligentie kan helpen die last te dragen, maar alleen als de fundering sterk genoeg is om haar te dragen.
"Organisaties moeten investeren in wat veilig is, wat flexibel is, wat veel data kan gebruiken of verwerken, en wat ook waarde toevoegt aan het bedrijf," zei Fasuyi.
Het is een punt dat verloren gaat in de hype. Een model is slechts zo goed als wat het krijgt gevoerd, en financiële data is vaak rommelig of vastgelopen in systemen die niet met elkaar communiceren. Slechte data erin, slechte beslissingen eruit — en in kredietverlening kosten slechte beslissingen geld.
Het fintechrapport van 2025 van de Centrale Bank van Nigeria (CBN) wees uit dat 37,5% van de ondervraagde Nigeriaanse fintechs kunstmatige intelligentie gebruikt voor kredietscoring en risicomodellering, terwijl 87,5% deze gebruikt voor fraudedetectie — meer dan het dubbele van het aandeel dat het voor krediet toepast. Toen gevraagd werd wat hen zou helpen schaal te vergroten, stonden toegang tot hoogwaardige data en infrastructuur bovenaan de lijst. De tools zijn er; de grondstof die ze nodig hebben niet.
Fraude Komt naar Voren als het Duidelijkste Gebruiksgeval
Nu de financiële sector digitaliseert, doen de mensen die proberen deze te breken dat ook. Cijfers van de CBN, aangehaald in het Payments System Vision 2028, laten zien dat banken en klanten tussen 2020 en 2025 ₦134,48 miljard aan fraude verloren. Die vijfjaarlijkse balans vormt de achtergrond van de urgentie in de sector rond AI.
Geen menselijk team kan die hoeveelheid activiteit in realtime monitoren. In betalingen is een verdachte overboeking die na de afwikkeling wordt opgemerkt al verloren geld. Kunstmatige intelligentie kan verdachte patronen markeren voordat ze in verliezen veranderen.
Oludare, van Advansio, wil dat fintechs even pauzeren voordat ze de cheque uitschrijven. "Is het een vrouwenkwestie, of is er een echt businesscase voor?" vroeg hij. Veel bedrijven nemen kunstmatige intelligentie aan omdat concurrenten dat deden, of omdat het er goed uitziet in een pitchdeck.
Oludare bood een eenvoudigere test aan: verlaagt het verliezen, maakt het medewerkers productiever, of brengt het nieuwe klanten binnen? "Als je die vragen goed kunt beantwoorden," zei hij, "dan is dat je ROI."
Voor veel fintechs is het eerlijke antwoord op die drie eenvoudige vragen het verschil tussen een tool die zichzelf terugverdient en een die er slechts indrukwekkend uitziet.
Heroverweging van Wie een Lening Verdient
Het panel behandelde ook een van de meest ingrijpende toepassingen van AI: beslissen wie een lening verdient. Traditionele kredietcontroles leunen zwaar op salaris, eerdere leningen en terugbetalingsgeschiedenis. Die aanpak sluit mensen uit met dunne of onvolledige dossiers — vaak juist de mensen die het meest financiering nodig hebben. Hoe kredietwaardigheid wordt gemeten, bepaalt in feite wie überhaupt kan lenen, wat de reden is dat het debat verder reikt dan technologie en de financiële inclusie raakt.
Awoyinika betoogde dat kunstmatige intelligentie een breder beeld kan lezen. Hij noemde het voorbeeld van een handelaar in Agege die ₦500.000 wil lenen maar een keer in gebreke is gebleven. Een traditioneel systeem ziet een slechte kredietnemer en stopt daar. De technologie kan de rest van haar financiële gedrag onderzoeken en concluderen dat, hoewel ₦500.000 te veel is, een kleinere lening mogelijk prima veilig is.
"Laten we het adopteren zodat we beslissingen kunnen nemen die bedrijven opbouwen, niet die bedrijven vernietigen," zei hij.
Maar dezelfde kracht snijdt aan beide kanten. Slechte data produceert slechte beslissingen, en een AI die is getraind op onvolledige of vertekende informatie zal die fouten sneller en op veel grotere schaal herhalen dan welke mens ooit had kunnen doen.
Daarom zijn datakwaliteit, transparantie en menselijk toezicht belangrijk nu Nigeriaanse instellingen kunstmatige intelligentie inbouwen in krediet, fraude en compliance. Ook de CBN heeft de kwestie aangekaart, met de waarschuwing dat AI-gestuurde beslissingen op deze gebieden sterkere governance en nauwer toezicht nodig zullen hebben.
Van P(doom) naar Praktische Problemen
Het AI-gesprek gaat niet alleen over productiviteit. Afolayan bracht ook "P(doom)" ter sprake — de kans die iemand toekent aan de uiteindelijke vernietiging van de mensheid door AI.
Het idee is mainstream geworden, nu vooraanstaande namen in het veld publiekelijk oneens zijn over hoe gevaarlijk geavanceerde AI kan worden. Geoffrey Hinton zet zijn schatting zo hoog als 50%. Dario Amodei van Anthropic heeft 10% tot 25% gezegd. Yann LeCun, een van de meest gerespecteerde onderzoekers in het veld, zet deze dicht bij nul. Dit zijn persoonlijke schattingen, geen gevestigde wetenschap.
Afolayans punt was eenvoudiger: obsessie over een hypothetische apocalyps kan afleiden van de problemen die al voor bedrijven en consumenten liggen. Voor Nigeriaanse fintechs staan die problemen direct op de agenda: frauduleuze transacties, rommelige data, vertekende kredietbeslissingen, dure AI-tools en het harde werk van het bouwen van systemen die veilig grote hoeveelheden financiële informatie kunnen verwerken.
Het panel vroeg zich niet echt af of AI ooit de wereld zal overnemen. Het vroeg zich af wat bedrijven er vandaag mee doen.
AI kan een fintech helpen informatie sneller te verwerken. Het kan verdachte transacties markeren, kredietbeslissingen ondersteunen en repetitief werk uitvoeren. Maar geen daarvan neemt de behoefte aan goede data, veilige infrastructuur of menselijk oordeel weg. Sterker nog, naarmate AI meer financiële beslissingen neemt, worden die zaken belangrijker, niet minder.
Voor Nigeriaanse fintechs is het AI-gesprek al begonnen. De echte uitdaging is nu ervoor te dat de technologie de problemen van vandaag oplost zonder morgen grotere te creëren. Hoe de governance-waarschuwingen van de CBN vertalen naar dagelijks toezicht — en of de datafundamenten van de sector de modellen bijhouden — is het volgende deel van het verhaal om in de gaten te houden.
Bron: TechNext24 — Could AI end the world? Nigerian fintechs are more worried about fraud and bad data

