10 manieren waarop het runnen van een POS-bedrijf Nigeriaanse vrouwen technisch vaardiger heeft gemaakt
Belangrijkste punten
- •De wijdverbreide commerciële POS-adoptie in Nigeria begon in 2013, toen het beleidskader voor financiële inclusie van de Central Bank of Nigeria agent banking introduceerde, waarbij lokale bedrijven en individuele agenten als transactiepunten voor financiële instellingen gingen dienen.
- •Fintech-aanbieders zoals Paga, OPay, Moniepoint en PalmPay hebben POS-diensten geïntegreerd in het dagelijks leven van veel Nigeriaanse gemeenschappen.
- •Het dagelijkse gebruik van POS-terminals heeft de technologische geletterdheid gebouwd bij duizenden Nigeriaanse vrouwen zonder formele computeropleiding, en een operateur in de Ketu Market vertelde Technext dat het leren bedienen van een machine minder dan 30 minuten duurt.
- •Operateurs ontwikkelen vaardigheden op tien gebieden, waaronder het verwerken van elektronische transacties, apparaatnavigatie, mobiele bankapplicaties, basisprobleemoplossing, netwerkgrondslagen, het lezen van digitale gegevens, online onderzoek, bredere fintech-geletterdheid, fraudebewustzijn en onafhankelijk digitaal zelfvertrouwen.
- •Mevrouw Oyewunmi, een kapper die in 2022 afstudeerde met een National Diploma in Accounting, leerde de POS-machine en mobiele app van Moniepoint nadat klanten elektronisch wilden betalen, en raadpleegt Google wanneer er technische problemen ontstaan.
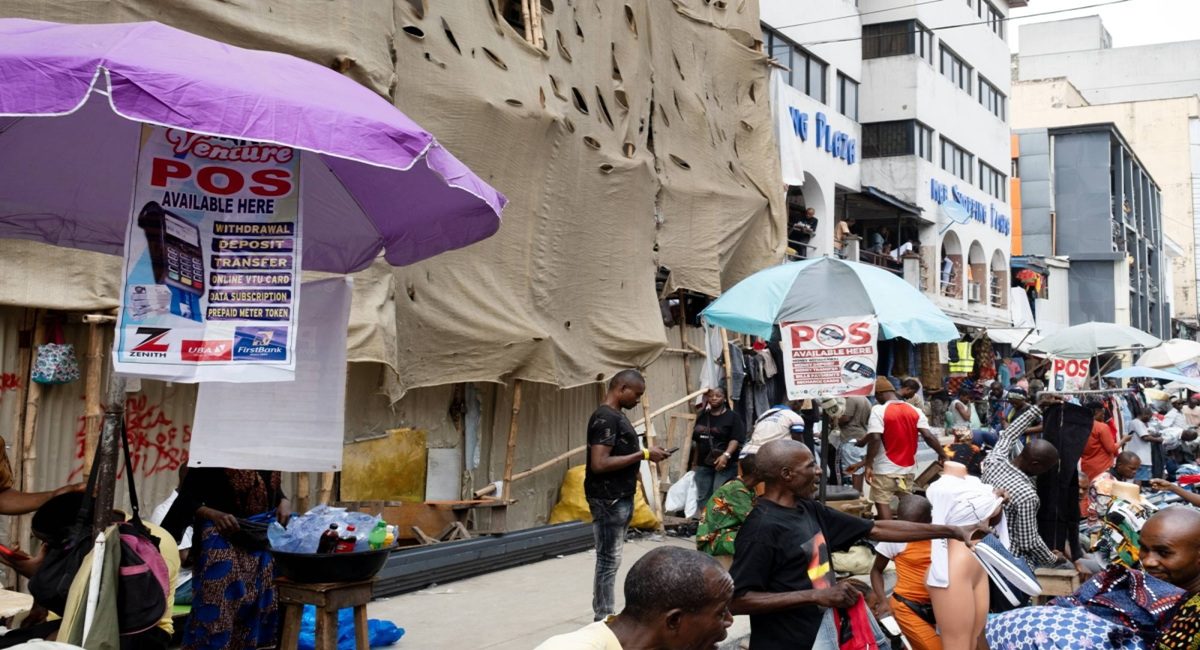
In 2026 is het vrijwel onmogelijk om door een drukke Nigeriaanse markt of straat te lopen zonder een kraam te zien met een bordje waarop staat "POS Available" (POS beschikbaar).
Point of Sale (POS)-machines, die tussen 2002 en 2012 strikt beperkt bleven tot commerciële banken en luxehotels, zijn nu in handen van vrijwel elke handelaar op de straten van Lagos.
De wijdverbreide commerciële adoptie en het agent banking-bedrijfsmodel begonnen echter pas in 2013, na het beleidskader voor financiële inclusie van de Central Bank of Nigeria. Volgens dit model treden lokale bedrijven en individuele agenten op als servicepunten voor financiële instellingen, waardoor klanten alledaagse transacties kunnen uitvoeren zonder een bankfiliaal te bezoeken. Naarmate agent banking zich uitbreidde, hebben fintech-aanbieders zoals Paga, OPay, Moniepoint en PalmPay POS-diensten een vertrouwd onderdeel van het dagelijks leven gemaakt in veel Nigeriaanse gemeenschappen.
Het runnen van een POS-bedrijf heeft de financiële inclusie en technologische geletterdheid verbeterd voor duizenden Nigeriaanse vrouwen. Zonder formele computercursussen te volgen, heeft het dagelijkse gebruik van deze terminals hun digitale vaardigheden op natuurlijke wijze verbeterd.
Een vrouwelijke POS-operateur in de Ketu Market vertelde Technext in een interview dat het leren bedienen van een POS-machine minder dan 30 minuten duurt.
"Wanneer je de POS-machine ophaalt bij het plaatselijke kantoor van het merk of bij een veldagent, zetten ze hem aan, plaatsen ze een SIM-kaart en begeleiden ze je bij je allereerste transactie, zoals een testopname en een testoverschrijving, om zeker te weten dat je weet wat je moet indrukken," aldus de operateur.
Wat er daarna gebeurt, hangt af van de operateur, het apparaat en de beschikbare diensten. Achter deze transacties zitten echter vrouwen die leren technologie te gebruiken.
Mevrouw Oyewunmi is daar een voorbeeld van. Ze studeerde in 2022 af met een National Diploma in Accounting en, nadat ze moeite had om een baan in het bedrijfsleven te vinden, ging ze aan de slag als kapper. Sommige klanten wilden elektronisch betalen of geld opnemen, maar zij had geen POS-machine. Een andere kapper wees haar op Moniepoint, en ze begon te leren hoe ze de POS-machine en de mobiele applicatie moest gebruiken. Als ze technische problemen tegenkomt, raadpleegt ze soms Google voor antwoorden. Zo technisch bewust zijn Nigeriaanse vrouwen inmiddels geworden, ongeacht hun beroep.
Terwijl deze vrouwen hun klanten bedienen, zijn dit de 10 manieren waarop het runnen van een POS-bedrijf hen technisch vaardiger heeft gemaakt.
1. Blootstelling aan elektronische transacties
Het runnen van een POS-bedrijf heeft Nigeriaanse vrouwen kennis laten maken met verschillende soorten elektronische transacties. Na verloop van tijd raken ze beter vertrouwd met hoe geld tussen rekeningen beweegt, hoe crediteren en debiteren werken en waarom transactiekosten van toepassing kunnen zijn. Ze leren ook het verschil te zien tussen het bedrag dat een klant betaalt en het bedrag dat zij ontvangen na toepasselijke kosten.
2. Praktische apparaatbediening
Het bedienen van een POS-machine vergt meer dan op een paar knoppen drukken. Gebruikers moeten door de interface navigeren, transactiebedragen invoeren, de juiste dienst selecteren en de instructies op het scherm volgen. Bij regelmatig gebruik worden deze taken eenvoudiger, waardoor operateurs zich comfortabeler voelen bij het werken met digitale apparaten.
3. Mobiel bankieren en agent-applicaties
Veel POS-operateurs gebruiken mobiele bankier- of agent-applicaties om geld te ontvangen, transacties te beheren toegang te krijgen tot andere financiële diensten. Het leren navigeren van deze apps introduceert operateurs in digitale functies zoals het controleren van rekeningsaldi, het raadplegen van transactiegeschiedenissen en het vinden van specifieke diensten binnen een applicatie. De beschikbare functies zijn afhankelijk van de app en het rekeningtype.
4. Basisvaardigheden voor probleemoplossing
Een POS-transactie kan mislukken door netwerkproblemen, kaartgerelateerde problemen of een storingsonderbreking. Dan moeten operateurs de foutmelding begrijpen, achterhalen wat er mogelijk is misgegaan en de juiste vervolgstap bepalen. Dit proces helpt hen basisvaardigheden voor probleemoplossing te ontwikkelen, van het controleren van de internetverbinding tot het contacteren van de dienstverlener wanneer het probleem aanhoudt.
5. Netwerkgrondslagen
Sommige POS-terminals vertrouwen op mobiele netwerken om transacties te verwerken. Operateurs die een smartphone-hotspot gebruiken om hun terminal met internet te verbinden, leren hoe ze mobiele data inschakelen, de hotspot activeren en een ander apparaat verbinden. Dit introduceert praktische netwerkconcepten en laat zien hoe verschillende apparaten kunnen samenwerken om een taak te voltooien.
6. Lezen van digitale transactiegegevens
Digitale transactiegeschiedenissen helpen operateurs betalingen te controleren, eerdere transacties te identificeren en afwijkingen te onderzoeken. Naarmate ze meer zaken doen, raken ze beter vertrouwd met transactiereferenties, tijdstempels, bedragen en statusmeldingen. Inzicht in deze gegevens helpt bepalen of een transactie geslaagd, in behandeling of mislukt is, voordat verdere stappen worden ondernomen.
7. Online onderzoeksvaardigheden
Wanneer operateurs een onbekende functie of technisch probleem tegenkomen, kunnen online bronnen helpen verduidelijken wat de volgende stap is. Zoeken op Google, het lezen van een apparaat handleiding of het contacteren van agenten leert hen hoe ze technische informatie kunnen vinden en interpreteren. Deze onderzoeksvaardigheden kunnen ook nuttig zijn bij het leren gebruiken van andere digitale tools buiten het POS-bedrijf.
8. Bredereële technologie-geletterdheid
Het runnen van een POS-bedrijf kan de blootstelling aan verschillende financiële technologieën vergroten, waaronder geldautomaten (ATM's), debetkaarten en elektronische bankdiensten. Begrijpen hoe je een kaart plaatst, instructies op het scherm volgt, veilig een PIN invoert en een opname voltooit, kan deze diensten toegankelijker maken. De omvang van dit leervaardigheden hangt echter af van de ervaring van de operateur buiten de POS-terminal zelf.
9. Fraudebewustzijn en betalingsbeveiliging
Het verwerken van elektronische betalingen maakt het belangrijk te begrijpen hoe je financiële informatie beschermt en transacties verifieert. POS-operateurs moeten weten waarom PIN-codes en wachtwoorden privé moeten blijven, waarom transactiemeldingen zorgvuldig gecontroleerd moeten worden, en waarom een screenshot of mondelinge bevestiging alleen niet bewijst dat het geld is aangekomen. Deze praktijken kunnen het bewustzijn van digitale fraude verbeteren en veiliger gebruik van financiële technologie bevorderen.
10. Onafhankelijk digitaal zelfvertrouwen
Hoe meer operateurs met digitale tools werken, hoe meer kansen ze hebben om te leren hoe die tools werken. Taken die aanvankelijk de begeleiding van een ander vereisten, worden gemakkelijker met oefening, of het nu gaat om het navigeren door een bankapp, het verbinden van een apparaat met internet of het controleren van een transactie. Het runnen van een POS-bedrijf kan daarom een praktische omgeving bieden voor het opbouwen van digitaal zelfvertrouwen en het zelfstandig uitvoeren van routine taken.

